
Hay obras que tienen contrato firmado, presupuesto aprobado y equipo listo… y aun así se detienen. No por un problema técnico, sino porque el dinero no llega cuando se necesita. Eso es exactamente lo que el financiamiento de obras intenta resolver: asegurar que los recursos estén disponibles en el momento preciso para que el proyecto no pierda ni un día de avance.
¿Qué es el financiamiento de obras?
El financiamiento de obras es el conjunto de recursos económicos que se destinan a cubrir los costos de un proyecto de construcción durante toda su ejecución. No se trata únicamente de conseguir dinero antes de empezar: es un proceso continuo que acompaña a la obra desde la etapa de planificación hasta su entrega final, asegurando que los pagos a proveedores, trabajadores y subcontratistas se realicen en el momento preciso.
Cuando hablamos de financiamiento, nos referimos a la fuente que cubre la diferencia entre lo que una constructora debe gastar hoy y lo que cobrará más adelante. Ese intervalo de tiempo entre el gasto y el cobro es el problema central que el financiamiento debe resolver. Sin una estrategia clara para cubrirlo, incluso un proyecto rentable puede detenerse por falta de liquidez.
Diferencia entre financiamiento propio y ajeno
El financiamiento propio es el que proviene de los recursos de la propia empresa constructora: utilidades acumuladas, aportaciones de los socios o capital de trabajo disponible. El financiamiento ajeno, en cambio, proviene de terceros, como bancos, el mismo cliente que anticipa dinero o inversores que participan en el proyecto. La diferencia no es solo contable: el financiamiento ajeno genera un costo —los intereses— que debe incluirse en el precio de la obra.
¿Por qué una obra necesita financiamiento externo?
La razón más directa es el desfase entre el momento en que se ejecutan los trabajos y el momento en que el cliente paga. En muchos contratos, la constructora trabaja durante semanas o meses antes de que llegue el primer cobro. Durante ese tiempo, los gastos no se detienen: hay salarios que pagar, materiales que comprar y subcontratistas que atender. El financiamiento externo cubre exactamente ese hueco.
¿Cuáles son las fuentes de financiamiento de obras?
No existe una única forma de financiar una obra. Dependiendo del tipo de proyecto, el tamaño de la constructora y las condiciones del contrato, se pueden combinar distintas fuentes de financiamiento para mantener el flujo de caja en equilibrio. Conocerlas con claridad es el primer paso para elegir la combinación más conveniente.
🏦 Préstamos bancarios
La fuente más conocida. La institución presta un monto pactado a una tasa de interés. El constructor devuelve el capital más los intereses según un calendario acordado.
📋 Anticipo del cliente
El cliente entrega un porcentaje del valor del contrato antes de que empiece la obra. Es una fuente sin costo de intereses, pero debe amortizarse en cada estimación o avance cobrado.
🤝 Inversores privados
Particulares o fondos que aportan capital a cambio de una participación en los resultados del proyecto. Común en desarrollos inmobiliarios y proyectos de mayor escala.
🏛️ Recursos públicos
En obras de infraestructura, el financiamiento puede provenir del Estado a través de presupuesto gubernamental, organismos multilaterales o esquemas de asociación público-privada.
Préstamos y créditos bancarios
Los bancos han sido históricamente la fuente de financiamiento más recurrida en el sector de la construcción. Sin embargo, no siempre son accesibles para empresas pequeñas o con historial crediticio limitado, ya que las instituciones financieras suelen exigir garantías, estados financieros sólidos y, en muchos casos, un análisis del proyecto que demuestre su viabilidad antes de aprobar el crédito.
Anticipo del cliente como fuente de liquidez
El anticipo es uno de los recursos más valiosos para una constructora porque no genera intereses. Se trata de un monto que el cliente entrega al inicio del contrato para que la obra pueda arrancar. Su único compromiso contable es que se descuenta gradualmente de cada estimación o avance facturado, hasta que queda completamente amortizado. Cuando se gestiona bien, puede reducir significativamente la necesidad de crédito externo. Los contratos de construcción suelen estipular el porcentaje de anticipo y las condiciones para su amortización.
Inversores privados y asociaciones público-privadas
En proyectos de mayor envergadura, como desarrollos habitacionales, comerciales o de infraestructura regional, los inversores privados y los esquemas de asociación público-privada (APP) permiten ejecutar obras que ninguna de las dos partes podría financiar sola. La empresa privada aporta el capital y la ejecución; el Estado aporta la concesión, el terreno o la garantía. Este modelo ha crecido en proyectos donde los recursos públicos no alcanzan para cubrir toda la inversión requerida.
Recursos gubernamentales en obra pública
Cuando el cliente es el propio Estado, el financiamiento de la obra proviene del presupuesto gubernamental, de créditos multilaterales o de programas de inversión pública. En estos casos, la constructora no financia la obra, sino que ejecuta el trabajo y cobra conforme al avance certificado. El riesgo aquí no es la falta de capital, sino los retrasos en los pagos, que generan un problema de liquidez igualmente crítico.
Tipos de crédito más usados en la construcción
Dentro del financiamiento bancario existen productos diseñados específicamente para las necesidades del sector constructor. Cada tipo de crédito responde a una situación distinta y tiene implicaciones diferentes en el costo final de la obra. Entender sus diferencias evita elegir un producto que no se adapta al ciclo de vida real del proyecto.
Crédito puente
El crédito puente es un préstamo de corto plazo diseñado para financiar la etapa de construcción, con la intención de refinanciarse posteriormente con un crédito de largo plazo una vez que la obra está terminada. Es habitual en proyectos residenciales donde las unidades se venden al terminar la construcción, y los ingresos de esas ventas son los que cancelan el crédito puente original.
Crédito a plazo
A diferencia del crédito puente, el crédito a plazo tiene un plan de amortización diseñado desde el inicio en función de los flujos esperados del proyecto. El constructor recibe el dinero en desembolsos parciales durante la etapa de obra y lo va devolviendo conforme los ingresos del proyecto lo permiten. Es un producto más estructurado y adecuado cuando los flujos de caja son predecibles.
Línea de crédito revolvente
La línea revolvente funciona como un cupo de crédito disponible que se puede usar, pagar y volver a usar sin que exista un número fijo de cuotas. Su principal ventaja es la flexibilidad: la constructora toma solo el dinero que necesita en cada momento, lo que reduce el costo de intereses frente a un préstamo por el monto total. Es especialmente útil para cubrir gastos operativos variables o picos de compra de materiales.
¿Cómo se calcula el costo de financiamiento en una obra?
El costo de financiamiento no es solo la tasa de interés que cobra el banco. Es el resultado de simular mes a mes cuánto dinero entra y cuánto sale del proyecto, identificar los períodos en que los egresos superan a los ingresos y calcular el costo del dinero necesario para cubrir esa diferencia. Ese cálculo se hace a través del flujo de caja proyectado, y su resultado debe incorporarse al precio unitario de la obra para que el contratista no absorba ese costo con su utilidad.
El costo de financiamiento es, en su esencia, el costo del dinero en el tiempo: la compensación que paga quien necesita recursos antes de haberlos cobrado.
El desfase entre gasto y cobro
Desde que se termina un tramo de trabajo hasta que el cliente lo revisa, certifica y paga, pueden pasar entre 30 y 60 días o más. Durante ese tiempo, los gastos de la obra no se detienen: hay nóminas semanales, compras de material y vencimientos de proveedores que no esperan. Ese desfase es la causa directa de los déficits de flujo de caja y, por tanto, el factor que determina cuánto financiamiento se necesita y durante cuánto tiempo. Un buen presupuesto de obra es la base sobre la que se construye cualquier análisis de financiamiento.
Rol del flujo de caja en el cálculo
El flujo de caja es la herramienta que permite visualizar, período por período, cuándo hay déficit y cuánto dinero se necesita para cubrirlo. No es lo mismo que la utilidad contable ni que el presupuesto: una obra puede mostrar utilidades en los registros y, al mismo tiempo, enfrentar una crisis de liquidez si los cobros llegan tarde. Por eso, el cálculo del financiamiento siempre parte de un flujo de caja proyectado, no del estado de resultados. La gestión del capital de trabajo en constructoras depende directamente de qué tan bien se proyecte y monitoree este flujo.
Etapas del financiamiento de una obra de construcción
El financiamiento no se gestiona una sola vez al inicio del proyecto. Tiene un ciclo propio que recorre toda la obra, desde la evaluación inicial hasta el cierre financiero. Cada etapa exige decisiones distintas y documentos específicos que respalden el uso de los recursos.
Evaluación de viabilidad y necesidad de recursos
Se analiza el costo total del proyecto, los plazos de ejecución y los momentos en que los ingresos llegarán. Con esos datos se determina cuánto financiamiento se necesitará y durante cuánto tiempo.
Selección de la fuente y negociación de condiciones
Se elige entre banco, anticipo del cliente, inversores u otras fuentes disponibles. Se negocian tasas, plazos, garantías y condiciones de desembolso antes de firmar cualquier acuerdo.
Desembolso y control durante la ejecución
Los recursos se liberan conforme avanza la obra, generalmente ligados a hitos de avance verificados. La constructora monitorea el flujo de caja real frente al proyectado para detectar desviaciones a tiempo.
Cierre financiero y liquidación
Al entregar la obra, se liquidan los saldos pendientes con el cliente, se devuelven las retenciones de garantía y se cancela el crédito. Esta etapa conecta directamente con el proceso de obra terminada en la contabilidad del proyecto.
Errores frecuentes en el financiamiento de obras
Muchas obras no fracasan por problemas técnicos, sino por decisiones financieras que se toman sin la información correcta. Conocer los errores más comunes ayuda a evitarlos antes de que ocurran, no después de que el daño ya está hecho.
- Subestimar el desfase de cobros: Calcular el financiamiento sin considerar que las estimaciones tardan semanas en pagarse lleva a déficits de caja inesperados que paralizan los frentes de trabajo.
- No incluir el costo del financiamiento en el precio: Si los intereses del crédito no se incorporan al precio unitario de la obra, la constructora los absorbe con su utilidad, reduciendo o eliminando el margen del proyecto.
- Depender exclusivamente del anticipo: El anticipo es valioso, pero se agota. Cuando los gastos superan su monto y no hay otra fuente disponible, la obra enfrenta una crisis de liquidez sin salida inmediata.
- Elegir el tipo de crédito equivocado: Usar una línea revolvente para financiar un proyecto de largo plazo, o un crédito a plazo fijo para necesidades variables, genera costos innecesarios o restricciones que afectan la operación.
- No actualizar el flujo de caja durante la obra: Proyectar el flujo una sola vez al inicio y no revisarlo en cada período impide detectar a tiempo los momentos en que el dinero se agota antes de lo previsto.
¿Cómo afecta el financiamiento a la contabilidad de la construcción?
El financiamiento de obras no es solo una decisión operativa: tiene un impacto directo en los registros contables del proyecto. Los intereses generados por el crédito son un costo de la obra que debe reconocerse en el período en que se devenga, lo que afecta el resultado financiero del contrato. Además, el anticipo recibido del cliente no es ingreso en el momento de recibirlo: contablemente representa un pasivo hasta que se amortiza con el avance de obra facturado.
La relación entre financiamiento y contabilidad también se refleja en los indicadores financieros para constructoras. Métricas como el ratio de endeudamiento, la cobertura de intereses o el margen neto del proyecto solo tienen sentido cuando los costos de financiamiento están correctamente registrados. Un contador que conoce esta relación puede leer el estado financiero de una obra y detectar problemas de liquidez antes de que se conviertan en una crisis. La contabilidad de la construcción requiere un tratamiento especial precisamente porque la duración de los proyectos hace que el tiempo entre ingreso y gasto tenga consecuencias financieras concretas.
Otro aspecto relevante es el punto de equilibrio de una obra, que no puede calcularse correctamente si el costo de financiamiento no está incluido. Ignorar este costo lleva a subestimar el volumen de trabajo necesario para que el proyecto sea rentable, lo que genera decisiones de precio equivocadas desde el inicio.
Preguntas frecuentes
¿Qué es el financiamiento de obras en construcción?
El financiamiento de obras es el conjunto de recursos económicos que se destinan a cubrir los costos de un proyecto de construcción a lo largo de su ejecución. Su función principal es resolver el desfase que existe entre el momento en que la constructora gasta y el momento en que recibe el pago del cliente, garantizando que la obra pueda avanzar sin interrupciones por falta de liquidez.
¿Cuáles son las fuentes de financiamiento más comunes para obras?
Las fuentes más comunes son los préstamos y créditos bancarios, el anticipo que el cliente entrega al inicio del contrato, los inversores privados que aportan capital a cambio de participación en el proyecto y los recursos gubernamentales en el caso de obras públicas. En la práctica, muchas constructoras combinan varias fuentes para optimizar el costo total del financiamiento y reducir la dependencia de una sola.
¿Qué es un crédito puente en construcción?
Un crédito puente es un préstamo de corto plazo que se otorga para financiar la etapa de construcción de un proyecto, con la intención de cancelarlo posteriormente mediante un crédito de largo plazo o con los ingresos generados por la venta o uso del inmueble terminado. Es una herramienta habitual en desarrollos residenciales donde las unidades se comercializan al finalizar la obra.
¿Cómo se calcula el costo de financiamiento en una obra?
El costo de financiamiento se calcula mediante una simulación del flujo de caja del proyecto mes a mes. Se identifican los períodos en que los egresos superan a los ingresos, se determina el saldo negativo acumulado en cada uno de esos períodos y se aplica la tasa de interés correspondiente a ese saldo. El resultado es el costo total del financiamiento, que debe incluirse en el precio de la obra para que no afecte la utilidad del contratista.
¿Qué diferencia hay entre anticipo y financiamiento?
El anticipo es una de las formas de financiamiento, pero no es lo mismo que el financiamiento en general. El anticipo es un pago adelantado que el cliente entrega al contratista antes de que comience la obra, y no genera intereses porque proviene del propio cliente. El financiamiento, en cambio, es el concepto más amplio que incluye todas las fuentes de recursos —bancarias, privadas o gubernamentales— que permiten sostener la operación del proyecto durante su ejecución.
¿Por qué es importante el flujo de caja en el financiamiento de obras?
El flujo de caja es la herramienta central para gestionar el financiamiento de una obra porque permite ver, período por período, cuándo hay dinero disponible y cuándo hay déficit. Sin esa proyección, es imposible saber cuánto crédito se necesita, durante cuánto tiempo y en qué momentos. Una obra puede ser rentable en papel y detenerse si el flujo de caja no se gestiona bien, porque la rentabilidad contable y la liquidez operativa son conceptos distintos.
¿Cómo afecta el desfase de pagos al financiamiento de una obra?
El desfase de pagos es la causa principal de los problemas de financiamiento en la construcción. Desde que se ejecuta un tramo de trabajo hasta que el cliente lo certifica y paga, pueden pasar entre 30 y 60 días o más. Durante ese tiempo, los gastos de la obra continúan. Ese intervalo genera un déficit de caja que debe cubrirse con financiamiento externo, y cuanto más largo es el desfase, mayor es el costo financiero que debe incorporarse al precio del proyecto. Para profundizar en este tema, los contratos de construcción determinan directamente las condiciones de cobro y, por tanto, el tamaño de ese desfase.
¿Qué es una asociación público-privada en obras de infraestructura?
Una asociación público-privada, conocida como APP, es un modelo de financiamiento en el que el Estado y una empresa privada colaboran para desarrollar una obra de infraestructura. La empresa privada aporta el capital y ejecuta la construcción, mientras que el Estado otorga la concesión, el terreno u otras garantías. Este esquema permite construir obras que el presupuesto público no podría financiar solo, y es especialmente común en proyectos de carreteras, hospitales y sistemas de transporte.
Conclusión
El financiamiento de obras es mucho más que conseguir dinero para empezar a construir. Es el mecanismo que asegura que los recursos lleguen en el momento exacto en que se necesitan, evitando que una obra rentable se paralice por un problema de liquidez que pudo preverse con anticipación.
Ahora tienes una visión clara de qué fuentes existen, cómo funciona cada tipo de crédito, cuál es el impacto del desfase de pagos y por qué el costo del financiamiento debe incluirse en el precio de cualquier proyecto. Puedes aplicar este conocimiento directamente cuando analices un contrato, prepares un presupuesto o evalúes la rentabilidad real de una obra.
Si quieres seguir construyendo una base sólida en la contabilidad aplicada al sector de la construcción, en este sitio web encontrarás más contenidos que te ayudarán a entender cada parte del ciclo financiero de un proyecto, desde el presupuesto inicial hasta el cierre definitivo.
Sigue aprendiendo:
Presupuesto de obra: Controla cada peso de tu proyecto

Contabilización de las multas por retraso en una obra
Sobrecostos en construcción: ¿Cómo evitarlos?
Retenciones tributarias en construcción
Contratos de construcción: Tipos y claves contables
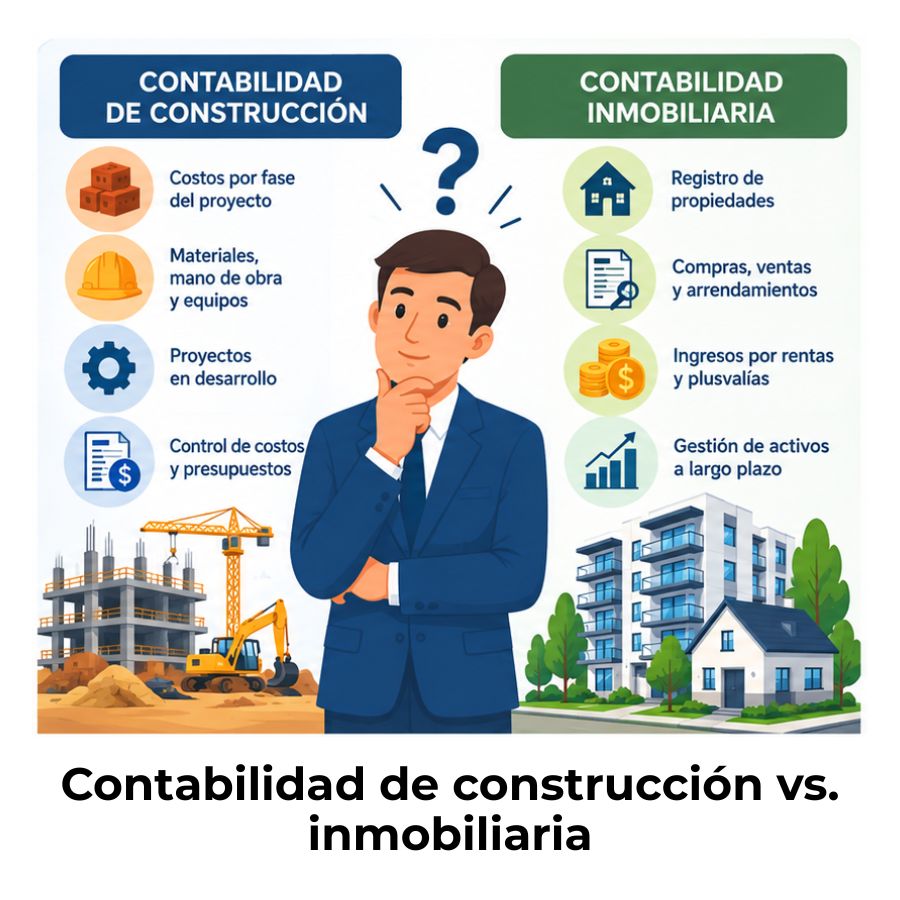
Diferencia entre contabilidad de construcción e inmobiliaria
Obra terminada: Reconoce ingresos correctamente
¿Cómo controlar los costos de una obra en ejecución?
