
Cuando se entrega una obra y el cliente firma la recepción, parece que todo ha terminado. Sin embargo, desde el punto de vista contable y contractual, queda por delante uno de los pasos más relevantes de todo el proyecto: la liquidación final. Este es el momento en que los números del contrato se confrontan con lo que realmente se ejecutó, y las diferencias —si las hay— se resuelven de forma definitiva.
¿Qué es la liquidación final de un contrato de construcción?
La liquidación final de un contrato de construcción es el procedimiento mediante el cual se determina el costo total del contrato y el saldo económico definitivo entre el contratista y el comitente. No se trata de un trámite administrativo menor: es el balance que cierra jurídica y financieramente toda la relación contractual, incluyendo pagos realizados, adicionales aprobados, deducciones aplicadas y cualquier ajuste derivado de las condiciones pactadas.
Este saldo puede resultar favorable para el contratista —si quedaron pagos pendientes o reconocimientos por trabajos adicionales— o favorable para la entidad contratante, cuando se aplicaron penalidades, descuentos o devoluciones. Lo determinante es que ninguna de las dos partes puede reclamar nada fuera de este proceso una vez que la resolución de liquidación queda firme y ejecutoriada.
Diferencia entre certificación final y liquidación final
Estos dos conceptos se confunden con frecuencia, pero tienen naturaleza y efectos distintos. La certificación final de obra es el documento que acredita que los trabajos han concluido conforme a lo proyectado; se emite poco después de la recepción y representa un pago a cuenta. La liquidación final, en cambio, es el acto posterior que determina el saldo definitivo, considerando todos los conceptos económicos del contrato.
¿Cuándo se produce la liquidación final de un contrato de obra?
El momento exacto varía según el régimen legal aplicable, pero existe un patrón común: la liquidación se produce al final de la ejecución de la obra y siempre después de la recepción formal de la misma. En los contratos de obra pública, además, es habitual que deba transcurrir el plazo de garantía antes de emitir la resolución definitiva. Este período permite verificar que no hayan surgido defectos ocultos que modifiquen el balance económico.
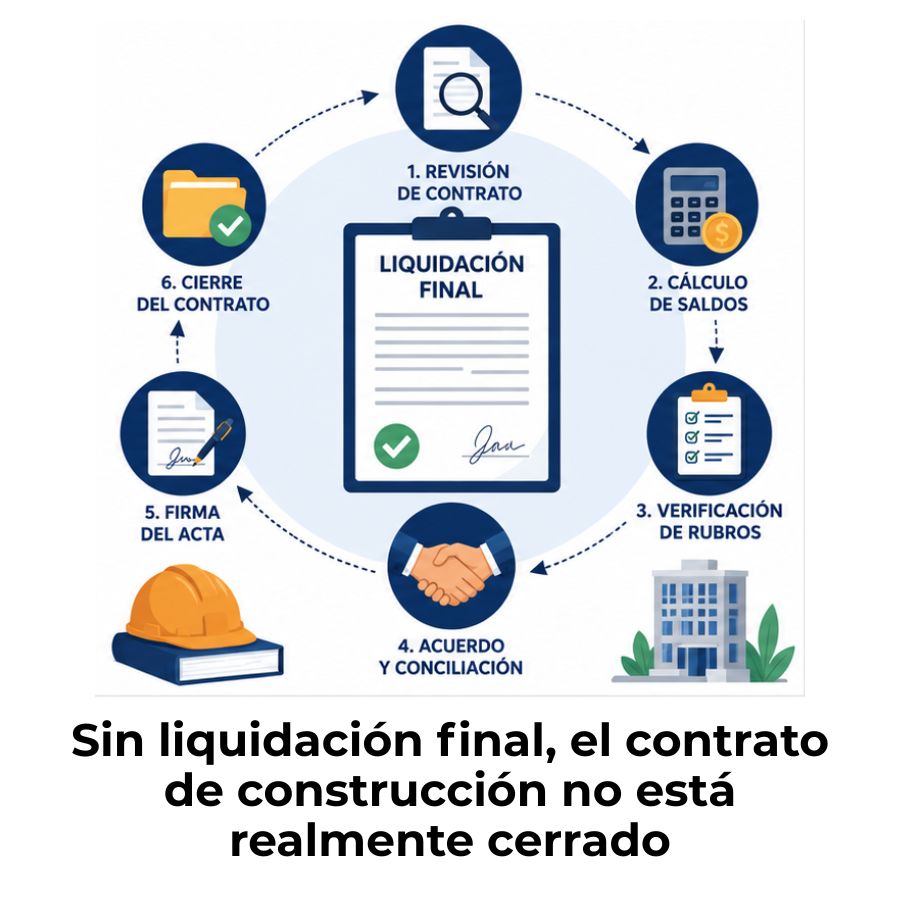
Etapas del proceso de liquidación de un contrato de obra
El proceso no ocurre de un día para otro. Cada etapa depende de la anterior, y saltarse alguna puede derivar en observaciones, devoluciones o incluso en la nulidad del acta de liquidación. Conocer la secuencia completa te permite anticipar los documentos necesarios y evitar retrasos innecesarios en el cierre del contrato.
Recepción de la obra y acta de recepción
Todo comienza cuando la comisión de recepción verifica físicamente que la obra se ha ejecutado conforme al contrato. El acta de recepción es el documento que da inicio formal al proceso de liquidación; sin ella, ninguna etapa posterior puede activarse. Una vez suscrita, la comisión la traslada a la gerencia de infraestructura o a la entidad responsable, que tiene un plazo determinado para remitirla al equipo liquidador.
Revisión técnica y financiera del contrato
El equipo liquidador revisa, analiza y contrasta lo verificado físicamente en la obra con el informe final que presentó el contratista. Esta revisión tiene dos dimensiones simultáneas: la técnica, que coteja las partidas ejecutadas con las contratadas, y la financiera, que concilia los montos facturados, los pagos recibidos y los saldos pendientes. Si se detectan observaciones, el informe regresa al equipo para correcciones antes de continuar.
Aprobación del acta de liquidación técnico-financiera
Cuando el informe queda validado sin observaciones, la comisión de liquidación elabora y suscribe el acta de liquidación técnico-financiera. Esta acta concentra las conclusiones, el saldo definitivo y las recomendaciones que correspondan. Posteriormente, la gerencia general la aprueba mediante una resolución formal, que ordena la rebaja contable del proyecto y, de ser el caso, la transferencia a la entidad responsable de la operación y mantenimiento de la obra.
Componentes del saldo económico en la liquidación final
El saldo que arroja la liquidación final no es un número arbitrario. Es el resultado de sumar y restar con precisión cada concepto económico que nació durante la vida del contrato. Entender qué compone ese saldo te permite revisar y validar el cálculo con fundamento, tanto si eres el contratista como si trabajas del lado del comitente o de la auditoría.
Pagos realizados, adicionales y deducciones
El primer bloque del cálculo agrupa todos los pagos ya efectuados: certificaciones parciales abonadas durante la ejecución y anticipos entregados al inicio. A esto se suman los adicionales aprobados formalmente durante la obra, que corresponden a trabajos no previstos en el contrato original, pero autorizados por la entidad contratante. En sentido contrario, se aplican las deducciones: penalidades por mora, amortizaciones de anticipos y reducciones acordadas por partidas no ejecutadas.
Revisión de precios y ajustes contractuales
Cuando el contrato incluye una cláusula de revisión de precios, el cálculo se vuelve más complejo. La revisión de precios reconoce la variación del costo de los insumos entre el momento de firma del contrato y el de ejecución real de cada partida. Este ajuste puede generar diferencias entre lo calculado en la certificación final y lo que resulta en la liquidación definitiva, especialmente si los índices de referencia cambiaron entre ambos momentos. Por eso, la liquidación final prevalece sobre la certificación final en caso de discrepancia.
Ejemplo práctico: Si un contrato de $500.000 tuvo certificaciones parciales pagadas por $430.000, adicionales aprobados por $25.000, y penalidades por $8.000, el saldo pendiente en la liquidación sería $87.000 a favor del contratista — más o menos los ajustes por revisión de precios que correspondan según los índices pactados.
¿Cómo se registra contablemente la liquidación final?
El registro contable del cierre de un contrato de construcción depende de la norma que aplique la empresa según su clasificación. Lo que se contabiliza no es el contrato en sí, sino su ejecución y los hechos económicos que genera, reconocidos de forma progresiva durante la vida del proyecto y ajustados definitivamente al momento de la liquidación final.
Reconocimiento de ingresos bajo NIIF 15 y Sección 23
Las normas vigentes para contratos de construcción son la NIIF 15 para entidades del grupo 1 y la Sección 23 del Estándar para Pymes para entidades del grupo 2. Ambas establecen que los ingresos se reconocen a lo largo del tiempo, midiendo el grado de avance del contrato. Al llegar a la liquidación final, la empresa debe verificar que todos los ingresos acumulados reconocidos concuerden con el valor total liquidado, y registrar cualquier diferencia en el período en que se produce.
«Una entidad reconocerá los ingresos de actividades ordinarias a lo largo del tiempo midiendo el progreso hacia el cumplimiento completo de esa obligación de desempeño.» — NIIF 15, párrafo 39.
Asientos contables al cierre del contrato
Al momento de la liquidación final, los asientos buscan reflejar el ajuste definitivo entre los ingresos y costos acumulados durante toda la ejecución. Si la empresa reconoció ingresos por grado de avance y, al liquidar el contrato, el monto final varía respecto a lo estimado, debe registrar esa diferencia como un ajuste en resultados del período corriente. Lo mismo aplica para los costos: si quedaron costos por reconocer o se produjeron reversas, se registran en el cierre.
Activos y pasivos por contratos al momento de la liquidación
Mientras el contrato está activo, la empresa puede tener en su balance un activo por contrato —cuando ha ejecutado más de lo que ha facturado— o un pasivo por contrato —cuando ha facturado más de lo que ha ejecutado según el grado de avance. Al llegar la liquidación final, ambas posiciones deben quedar en cero: el activo se cobra y el pasivo se regulariza con el trabajo pendiente o se devuelve si corresponde.
Documentos necesarios para liquidar un contrato de construcción
Reunir correctamente la documentación es uno de los pasos más prácticos de todo el proceso. Un expediente incompleto o con documentos desactualizados es la causa más común de observaciones durante la revisión del equipo liquidador, lo que retrasa el cierre y puede afectar el flujo de caja del contratista. Estos son los documentos que habitualmente se requieren:
- Contrato original y sus modificaciones: Incluye adendas, órdenes de cambio y ampliaciones de plazo aprobadas formalmente durante la ejecución.
- Planos de ejecución actualizados: Reflejan la obra tal como fue construida, no como fue diseñada originalmente. Son indispensables para la revisión técnica.
- Actas de inspección y supervisión: Documentan las verificaciones realizadas por el supervisor o director de obra en cada etapa del proyecto.
- Informes de progreso y certificaciones parciales: Registran el avance acumulado y los montos facturados en cada período, que forman la base del cálculo de pagos realizados.
- Facturas, recibos y comprobantes de pago: Respaldan cada desembolso realizado por la entidad contratante y los anticipos amortizados.
- Informe final del contratista: Contiene el estado de cuenta detallado con el monto total que el contratista considera que se le adeuda, incluyendo adicionales y ajustes.
- Permisos, licencias y documentación técnica: Acreditan el cumplimiento de los requisitos legales y normativos durante la construcción.
Mantener estos documentos organizados desde el inicio del proyecto —no solo al final— reduce considerablemente el tiempo de revisión y aprobación de la liquidación. Un buen sistema de archivo durante la ejecución es parte del trabajo contable, no un trámite de último momento.
Si te interesa profundizar en las distintas estructuras que puede tener un acuerdo de este tipo antes de llegar a la liquidación, puedes revisar los tipos de contratos de construcción, donde encontrarás las diferencias entre los modelos más usados en la práctica.
Errores frecuentes al liquidar un contrato de obra
Conocer los errores más comunes te da ventaja antes de que ocurran. Muchos de estos problemas no surgen por falta de conocimiento técnico, sino por descuidos procedimentales que se acumulan durante la ejecución del proyecto. Identificarlos a tiempo puede ahorrarte desde penalidades administrativas hasta disputas contractuales prolongadas.
Uno de los errores más habituales en la práctica es no mantener actualizado el registro de los cambios en el contrato. Si durante la ejecución se aprobaron adicionales o se modificaron plazos, esos cambios deben reflejarse en la contabilidad del proyecto de forma inmediata, no al momento de liquidar. Puedes ver en detalle cómo manejar esa situación en el artículo sobre cómo contabilizar los cambios en un contrato de obra.
Otro error frecuente es liquidar el contrato antes de que venza el período de garantía. Este plazo existe precisamente para detectar defectos ocultos que podrían modificar el saldo definitivo. Liquidar de forma anticipada puede exponer al comitente a reclamaciones posteriores sin respaldo contractual, ya que la relación jurídica queda extinguida con la resolución aprobatoria.
Para quienes están construyendo sus bases en este campo, el conjunto de principios, normas y procesos que rodean este tipo de operaciones forma parte de lo que se estudia en contabilidad de la construcción, una disciplina con particularidades propias que van mucho más allá de la contabilidad general.
Preguntas frecuentes
¿Qué diferencia hay entre liquidación final y liquidación de cuentas?
La liquidación final se produce cuando la obra concluye su ejecución de forma normal, dentro o fuera del plazo original, y determina el saldo económico definitivo entre las partes. La liquidación de cuentas, en cambio, ocurre cuando el contrato se resuelve de forma anticipada —por incumplimiento, mutuo acuerdo u otra causa— antes de que la obra esté terminada. En ese caso, el cálculo se limita a lo realmente ejecutado hasta el momento de la resolución del contrato, sin contemplar las partidas pendientes que no se llevaron a cabo.
¿Qué documentos se necesitan para hacer la liquidación final de un contrato de construcción?
Los documentos habituales son: el contrato original con todas sus modificaciones, los planos de ejecución actualizados (as-built), las actas de inspección y supervisión, los informes de progreso y certificaciones parciales, las facturas y comprobantes de pago, el informe final presentado por el contratista y los permisos o licencias aplicables. La completitud del expediente determina la velocidad de aprobación de la liquidación: un dossier bien organizado desde el inicio del proyecto reduce significativamente los tiempos de revisión y aprobación.
¿Quién elabora la liquidación final de un contrato de obra?
En contratos privados, la liquidación la prepara habitualmente el director facultativo o el responsable técnico, con la participación del área contable de ambas partes. En contratos de obra pública, el proceso es más estructurado: el contratista presenta su informe de liquidación, y luego una comisión designada por la entidad contratante revisa, valida y elabora el acta técnico-financiera. La aprobación final recae siempre en la entidad o gerencia contratante, que emite la resolución mediante la cual se extingue formalmente la relación contractual.
¿Qué pasa si hay un saldo a favor del contratista en la liquidación final?
Cuando el balance definitivo arroja un saldo positivo para el contratista —porque quedaron pagos pendientes, adicionales no abonados o ajustes por revisión de precios— la entidad contratante debe realizar ese pago en el plazo establecido por el contrato o por la normativa aplicable. Si ese pago se retrasa, el contratista puede tener derecho a intereses de mora, según lo que hayan pactado las partes o lo que establezca la legislación vigente en cada país. Este saldo se registra contablemente como una cuenta por cobrar hasta que efectivamente se recibe.
¿Cómo afecta la revisión de precios a la liquidación final del contrato?
La revisión de precios puede generar diferencias entre lo calculado provisionalmente en la certificación final y el monto definitivo que resulta en la liquidación. Esto ocurre porque los índices de referencia pueden cambiar entre el momento en que se emite la certificación y el momento en que se aprueba la liquidación. La liquidación final prevalece sobre la certificación final en caso de discrepancia, ya que es el acto definitivo del contrato. Para el contador, esto implica registrar el ajuste correspondiente en el período en que se aprueba la resolución de liquidación.
¿Cuál es el plazo para realizar la liquidación final de una obra?
El plazo varía según el régimen jurídico aplicable. En contratos de obra pública, la liquidación debe realizarse una vez transcurrido el plazo de garantía, que generalmente oscila entre uno y dos años después de la recepción, aunque puede extenderse en obras de especial complejidad. La certificación final, como paso previo, suele tener plazos de aprobación de tres a cinco meses desde la recepción. En contratos privados, los plazos dependen de lo pactado entre las partes en el propio contrato o en sus condiciones generales de contratación.
¿Qué normas contables regulan la liquidación final de contratos de construcción?
Las normas que rigen el tratamiento contable son la NIIF 15 — Ingresos de actividades ordinarias procedentes de contratos con clientes, aplicable a entidades del grupo 1, y la Sección 23 del Estándar para Pymes, para entidades del grupo 2. Ambas establecen que los ingresos se reconocen a lo largo del tiempo según el grado de avance, y exigen que al momento de la liquidación final se ajusten los saldos de activos y pasivos por contratos de modo que reflejen fielmente el resultado definitivo del proyecto.
Conclusión
La liquidación final de un contrato de construcción es mucho más que el último paso de una obra: es el momento en que todos los números del proyecto se confrontan con la realidad, y el saldo definitivo queda fijo para ambas partes. Entender sus componentes —pagos realizados, adicionales, deducciones y ajustes— te da la claridad para verificar cualquier cálculo con fundamento.
Los puntos que has visto aquí —las etapas del proceso, el tratamiento contable bajo NIIF 15 y Sección 23, la documentación necesaria y los errores más comunes— son aplicables desde el primer contrato que analices. Cuanto antes incorpores estos conceptos a tu práctica, más sólida será tu capacidad de cerrar proyectos sin sorpresas contables ni disputas contractuales.
Si este tema te generó nuevas preguntas o quieres seguir profundizando en la contabilidad aplicada al sector de la construcción, en este sitio web encontrarás más contenidos que abordan cada etapa del ciclo contable de un proyecto, desde la firma del contrato hasta su cierre definitivo.
Sigue aprendiendo:
Anticipos de obra: Controla el flujo de caja desde el primer día
Nómina en la construcción: Componentes y cálculo
Contratos de construcción: Tipos y claves contables
Régimen tributario para constructoras
Software contable para constructoras: ¿Qué debe tener?

Subcontratistas en obra: Roles, registros y obligaciones
Los costos de construcción
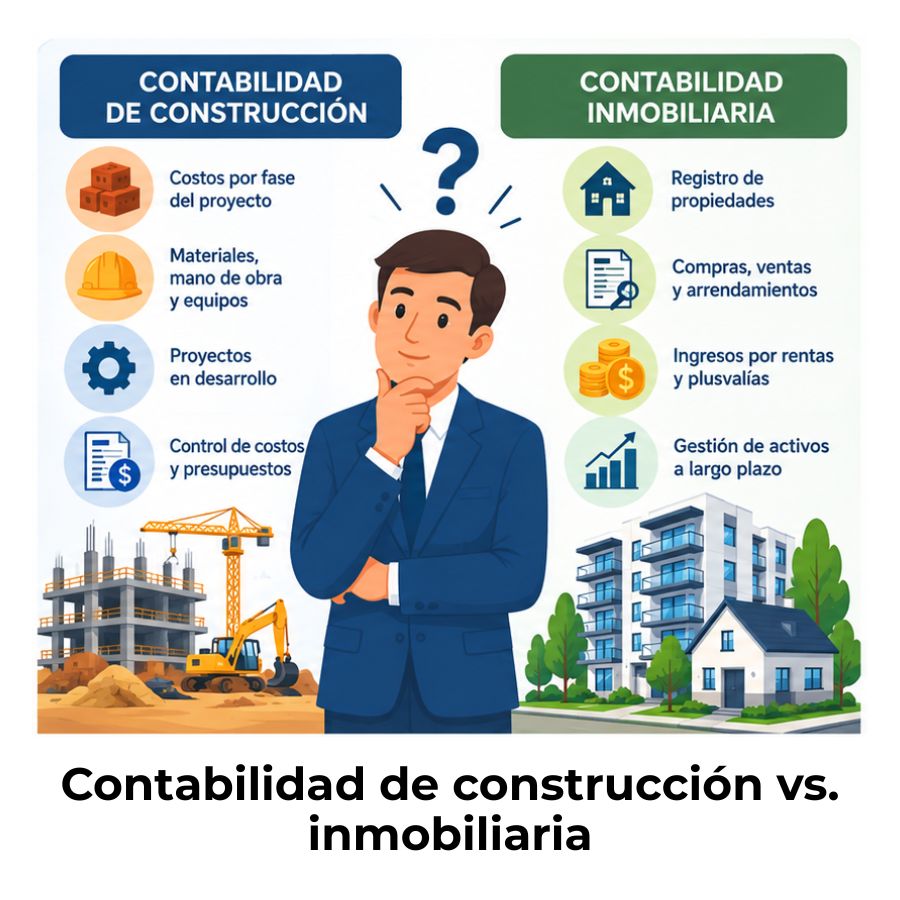
Diferencia entre contabilidad de construcción e inmobiliaria
