
La contabilidad para pequeñas empresas constructoras organiza el registro de ingresos, costos y obligaciones fiscales de cada proyecto de obra. A diferencia de otros sectores, en la construcción cada obra funciona como una unidad económica independiente, lo que requiere un sistema de control propio. A continuación, encontrarás los conceptos esenciales para llevarla con orden desde el primer día.
¿Qué es la contabilidad para pequeñas empresas constructoras?
La contabilidad de una pequeña empresa constructora registra y organiza todas las operaciones económicas que genera cada proyecto: los costos de materiales, la mano de obra, los pagos a subcontratistas, los ingresos cobrados y las obligaciones pendientes. A diferencia de la contabilidad general, aquí cada obra es tratada como una unidad económica independiente, con sus propios ingresos y gastos, lo que cambia por completo la forma de registrar y analizar la información financiera.
Este enfoque existe porque la construcción tiene características que no se encuentran en otros sectores: los contratos duran varios meses o incluso años, los costos varían según las condiciones de cada proyecto y los ingresos no siempre llegan al mismo tiempo en que se ejecuta el trabajo. Sin un sistema contable adaptado a esa realidad, es muy difícil saber si un proyecto fue rentable o si la empresa está perdiendo dinero sin notarlo.
¿Por qué la construcción necesita su propia contabilidad?
En un negocio tradicional, los ingresos y los gastos del mes se registran en el período en que ocurren, y eso es suficiente para entender la situación financiera. En la construcción, ese esquema no funciona: una obra iniciada en marzo puede generar ingresos en octubre y seguir generando costos en el siguiente año fiscal. Si se mezclan esos movimientos sin una estructura clara, los estados financieros terminan mostrando una imagen distorsionada de la empresa.
Además, cada contrato de construcción tiene condiciones propias: precios pactados, plazos, anticipos recibidos, retenciones y ajustes por variaciones. Registrar todo esto dentro de un único sistema contable general, sin separarlo por proyecto, hace imposible detectar cuál obra fue rentable y cuál consumió recursos sin retornarlos.
¿Qué actividades abarca una pequeña constructora?
Una pequeña empresa constructora puede dedicarse a varias actividades que, desde el punto de vista contable, comparten la misma lógica de registro por proyecto. Conocer qué entra dentro de esta categoría ayuda a identificar qué tipo de contratos y costos debes controlar en tu caso específico.
- Edificación residencial y comercial: construcción de viviendas, locales y pequeñas obras por encargo de terceros.
- Preparación de terrenos: movimiento de tierras, demoliciones y trabajos previos al inicio de una obra.
- Instalaciones especializadas: sistemas eléctricos, fontanería, climatización o aislamiento integrados en un contrato mayor.
- Obras de acabado: pintura, revestimientos, carpintería y trabajos finales que completan un proyecto.
- Obras de infraestructura menor: pavimentos, cerramientos, pequeñas obras civiles de alcance local.
Costos directos e indirectos en una obra
Clasificar correctamente los costos es uno de los primeros pasos para llevar una contabilidad ordenada en cualquier pequeña constructora. La distinción entre costos directos e indirectos define cómo se asigna cada gasto a un proyecto concreto y, por tanto, cómo se calcula la rentabilidad real de cada obra. Confundirlos es uno de los errores más frecuentes y uno de los que más daño hace al margen del negocio.
Costos directos: materiales, mano de obra y subcontratas
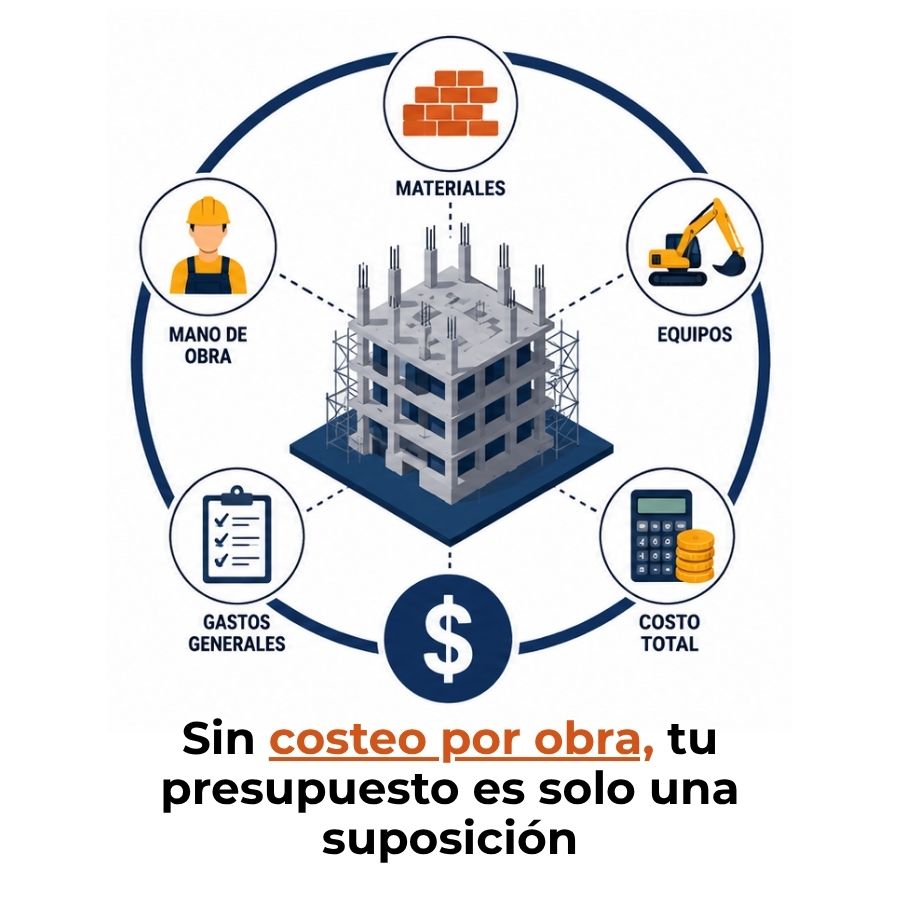
Los costos directos son todos los recursos que se incorporan de forma específica a una obra determinada. Son los más fáciles de identificar porque existe una relación clara entre el gasto y el proyecto al que pertenece. Materiales como cemento, hierro, madera o pinturas; la mano de obra de los operarios asignados; y los pagos a subcontratistas son ejemplos típicos de costos directos que deben registrarse bajo el código del proyecto correspondiente, no en una cuenta general de la empresa.
También entran en esta categoría el alquiler de maquinaria utilizada exclusivamente en esa obra, las licencias o permisos gestionados para ese contrato específico y cualquier otro gasto cuya vinculación con el proyecto sea directa y verificable. El nivel de detalle con el que registres estos costos determina directamente la precisión del costo total de la obra y, por tanto, del margen que obtienes.
Costos indirectos: gastos generales de la empresa
Los costos indirectos sostienen el funcionamiento general de la empresa, pero no se pueden atribuir a un solo proyecto. El sueldo del personal administrativo, el alquiler de la oficina central, los seguros corporativos o el software contable son ejemplos típicos. Estos gastos existen independientemente de cuántas obras tenga activas la constructora en ese momento, por lo que deben distribuirse entre los distintos proyectos usando un criterio razonable de prorrateo, como el porcentaje de horas trabajadas o el valor del contrato.
¿Cómo asignar costos indirectos a cada proyecto?
El proceso de asignación de costos indirectos requiere elegir una base de reparto coherente con la actividad de la empresa. Si no se asigna correctamente un porcentaje de estos gastos a cada proyecto, la constructora asumirá un sobrecoste estructural que reducirá los resultados reales sin que el análisis por obra lo refleje. A continuación se muestran los pasos básicos para hacerlo de forma ordenada.
Métodos para reconocer ingresos en contratos de construcción
Uno de los aspectos que más confunde a quienes se acercan por primera vez a la contabilidad de la construcción es el momento en que se registran los ingresos. En un contrato de obra, el ingreso no se reconoce necesariamente cuando se cobra, sino según el avance o la finalización del proyecto, dependiendo del método que utilice la empresa. Esta distinción es clave para que los estados financieros reflejen la realidad económica de cada período.
Método del porcentaje de avance de obra
Con este método, los ingresos y los costos se reconocen de forma progresiva a medida que avanza la ejecución del contrato. Si una obra está completada en un 40 %, se registra el 40 % del ingreso total pactado y el 40 % del costo estimado, aunque el pago completo aún no se haya recibido. Este enfoque proporciona una imagen más fiel de la situación financiera real de la empresa en cada período contable y es el preferido cuando la duración del contrato cruza más de un ejercicio fiscal.
Para aplicarlo correctamente, necesitas estimar con precisión el costo total de la obra desde el inicio del contrato. El porcentaje de avance puede medirse por el nivel de costos incurridos respecto al total estimado, por el avance físico certificado o por el cumplimiento de hitos pactados. Cualquier cambio en el costo estimado total afecta el porcentaje y, por tanto, el ingreso y el resultado del período.
Método de obra terminada
Con el método de obra terminada, todos los ingresos y costos del contrato se reconocen contablemente solo cuando la obra ha sido entregada y prácticamente concluida. Durante la ejecución, los costos se acumulan en una cuenta de activo llamada «obras en ejecución» y no se registra ningún ingreso hasta el cierre del proyecto. Este método reduce el riesgo de reconocer utilidades sobre estimaciones inexactas, aunque puede generar variaciones importantes en el resultado de un período a otro.
«Los costos, los estados de pago cobrados y los anticipos recibidos se acumulan durante el curso del contrato sin dar reconocimiento a utilidad alguna, hasta que la actividad del contrato haya sido prácticamente concluida.»
Este método resulta más práctico para obras de corta duración o contratos con precio fijo donde la empresa tiene alta certeza del resultado final. Sin embargo, distorsiona los estados financieros en períodos intermedios, ya que no refleja el trabajo realizado hasta que la obra se entrega formalmente.
¿Cómo llevar la contabilidad por obra en una pequeña constructora?
Llevar la contabilidad por obra no requiere sistemas complejos al principio, pero sí requiere disciplina desde el primer contrato. El principio básico es simple: cada proyecto debe tener un código o identificador único al que se asocien todos sus costos e ingresos. Esa separación es lo que permite, al finalizar la obra, calcular con exactitud si fue rentable o si se deben ajustar los presupuestos futuros.
El centro de costos como herramienta clave
Un centro de costos es una unidad contable que agrupa todos los gastos e ingresos asociados a un proyecto específico. En la práctica, funciona como una carpeta financiera de cada obra: cada vez que compras materiales, contratas mano de obra o emites una factura a tu cliente, ese movimiento queda vinculado al código del proyecto correspondiente. Al cierre de la obra, el centro de costos te muestra el resultado real: cuánto costó, cuánto se facturó y cuánto se ganó, sin mezclar datos de otras obras.
Para que funcione bien, debes asignar el código de proyecto desde el primer gasto. Un error frecuente es registrar compras en cuentas generales y luego intentar reasignarlas manualmente, lo que genera confusión y errores. Si usas un software contable, la mayoría permite crear centros de costos o proyectos directamente en la configuración, lo que automatiza gran parte de este proceso.
Documentos y registros contables que no pueden faltar
Una contabilidad por obra ordenada depende de que ciertos documentos se generen y archiven de forma sistemática desde el inicio del contrato. Sin ellos, es difícil justificar los costos ante una revisión fiscal o calcular con precisión el costo real de la obra. A continuación se detallan los registros más importantes que toda pequeña constructora debe mantener al día.
- Contrato de obra firmado: establece el precio, los plazos, las condiciones de pago y los hitos de entrega que servirán de base para el reconocimiento de ingresos.
- Comprobantes de compra de materiales: facturas o recibos vinculados al código de cada obra, esenciales para justificar los costos directos.
- Nóminas y partes de trabajo: registros de horas trabajadas por cada operario en cada proyecto, necesarios para imputar la mano de obra correctamente.
- Certificaciones de obra: documentos emitidos periódicamente para acreditar el avance físico y justificar las facturas intermedias al cliente.
- Facturas emitidas al cliente: cada cobro parcial o total debe estar respaldado por una factura que refleje el avance certificado o la entrega pactada.
- Libro de subcontratistas: registro de todos los pagos realizados a terceros que participan en la ejecución del proyecto.
Para profundizar en cómo gestionar la plantilla y los costos asociados al personal, puedes revisar el contenido sobre nómina en la construcción, donde se explica en detalle el tratamiento de este gasto en el sector.
Cuentas contables esenciales para una constructora
El plan de cuentas de una empresa constructora incluye categorías específicas que no aparecen en negocios de otros sectores. Conocerlas desde el principio evita clasificar mal los movimientos y ayuda a generar informes financieros que realmente reflejen la situación de cada proyecto. Las cuentas más relevantes son las que registran la obra en ejecución, las certificaciones, los anticipos recibidos y las retenciones pendientes, que son conceptos propios del ciclo financiero de un contrato de construcción.
Para entender cómo estas cuentas se reflejan en los informes financieros de la empresa y cómo interpretar sus cifras, resulta útil revisar el contenido sobre estados financieros de constructoras, donde se explica cómo leer y analizar el balance y el estado de resultados de una empresa del sector.
Obligaciones fiscales y tributarias de las pequeñas constructoras
Las obligaciones tributarias de una pequeña constructora van más allá del impuesto sobre la renta o el equivalente en cada país. La facturación por tramos de obra, el manejo de retenciones en la fuente, el tratamiento del IVA en los anticipos y las deducciones permitidas sobre costos de proyecto son aspectos que varían según la normativa local, pero que comparten una lógica común en la contabilidad del sector. Conocer qué régimen tributario aplica a tu empresa es el punto de partida para cumplir correctamente con estas obligaciones sin incurrir en errores que generen sanciones.
Uno de los puntos más sensibles es el tratamiento del IVA o impuesto equivalente en las certificaciones de obra parciales. En muchos sistemas fiscales, cada certificación emitida genera una obligación tributaria, aunque el importe total del contrato aún no se haya cobrado. Por eso es importante que el calendario de facturación esté alineado tanto con el avance físico como con la planificación de tesorería de la empresa, para evitar pagar impuestos sobre ingresos que todavía no se han recibido en efectivo.
Para conocer en detalle las opciones tributarias disponibles para empresas del sector y cómo elegir la más conveniente según el tamaño y la actividad de tu constructora, puedes consultar el contenido sobre el régimen tributario para constructoras, donde se analizan las principales alternativas con ejemplos prácticos.
Errores contables que afectan la rentabilidad de tu obra
Muchas pequeñas constructoras terminan sus proyectos con márgenes muy por debajo de lo esperado, y la causa no siempre está en el precio de los materiales o en la productividad del equipo. Con frecuencia, el problema está en cómo se registra la información financiera a lo largo de la ejecución. Detectar estos errores antes de que afecten el resultado de una obra puede marcar la diferencia entre un proyecto rentable y uno que termina en pérdida.
- Mezclar costos de diferentes obras: registrar gastos en cuentas generales sin asignarlos al proyecto correspondiente impide saber qué obra fue realmente rentable.
- No registrar los costos indirectos: omitir la parte de los gastos generales que corresponde a cada proyecto hace que el costo calculado sea artificialmente bajo y el margen, irreal.
- Reconocer ingresos sin base en el avance: facturar o registrar ingresos que no están respaldados por una certificación o hito cumplido distorsiona los estados financieros del período.
- Ignorar las variaciones del contrato: los cambios en el alcance de la obra deben registrarse contablemente; si no se documentan, el costo real de la obra se desvía del presupuesto sin explicación aparente.
- No conciliar anticipos con avance: los anticipos recibidos son un pasivo hasta que se ejecuta la obra correspondiente; tratarlos como ingreso desde el primer momento infla el resultado del período.
Para conocer en detalle cuáles son los fallos contables más recurrentes en el sector y cómo prevenirlos, puedes revisar el análisis completo sobre los errores contables comunes en empresas constructoras, donde cada caso se explica con ejemplos prácticos del sector.
Entender cómo se calcula el punto de rentabilidad de cada proyecto es una herramienta poderosa para evitar aceptar contratos que no cubren todos los costos. Si quieres aplicarlo en tu empresa, el contenido sobre el punto de equilibrio de una obra te mostrará cómo calcularlo paso a paso con datos reales de tu proyecto.
Si quieres entender el marco completo de esta disciplina antes de profundizar en cada tema, el contenido de contabilidad de la construcción ofrece una visión general del sector y sus particularidades contables más relevantes.
Preguntas frecuentes
¿Qué diferencia hay entre contabilidad general y contabilidad de construcción?
La contabilidad general registra todas las operaciones de una empresa en un único sistema, con ingresos y gastos del período sin distinción por proyecto. La contabilidad de la construcción, en cambio, organiza los registros por obra o contrato, porque cada proyecto tiene su propio ciclo de costos e ingresos, su propio plazo de ejecución y su propia rentabilidad. Además, aplica métodos específicos de reconocimiento de ingresos —como el porcentaje de avance— que no existen en la contabilidad tradicional de otros sectores.
¿Qué son los costos directos en una empresa constructora?
Los costos directos en una constructora son todos los recursos que se incorporan físicamente o de forma específica a una obra determinada: materias primas, materiales de construcción, mano de obra de los operarios asignados al proyecto, pagos a subcontratistas contratados para esa obra y alquiler de maquinaria utilizada exclusivamente en ese proyecto. Se distinguen de los costos indirectos porque existe una relación directa y verificable entre el gasto y la obra a la que pertenece, lo que permite imputarlos al costo específico del contrato.
¿Cómo se reconocen los ingresos en un contrato de construcción?
Los ingresos en un contrato de construcción se pueden reconocer por dos métodos principales: el porcentaje de avance de obra, donde los ingresos se registran de forma proporcional al grado de ejecución del contrato en cada período, y el método de obra terminada, donde todos los ingresos se reconocen cuando el proyecto está prácticamente concluido y entregado. El método más adecuado depende de la duración del contrato, la certeza en la estimación del costo total y las normas contables aplicables en cada país o región.
¿Qué documentos contables debe llevar una pequeña constructora?
Una pequeña constructora debe mantener al día, como mínimo, los contratos de obra firmados, los comprobantes de compra de materiales vinculados a cada proyecto, las nóminas y partes de trabajo del personal asignado, las certificaciones de avance emitidas al cliente, las facturas correspondientes a cada cobro parcial o total y el registro de pagos a subcontratistas. Estos documentos son la base para calcular el costo real de cada obra, reconocer los ingresos correctamente y responder ante una revisión fiscal.
¿Qué es un centro de costos en la construcción?
Un centro de costos en la construcción es una unidad contable que agrupa todos los gastos e ingresos asociados a un proyecto específico bajo un mismo código identificador. Funciona como una carpeta financiera de cada obra: cada vez que se registra un gasto de materiales, una nómina o una factura al cliente, ese movimiento queda vinculado al proyecto correspondiente. Al finalizar la obra, el centro de costos muestra el resultado real del proyecto: cuánto costó en total, cuánto se facturó y cuál fue el margen obtenido.
¿Cuándo se usa el método del porcentaje de avance de obra?
El método del porcentaje de avance se utiliza principalmente en contratos de larga duración que cruzan más de un período fiscal, cuando la empresa puede estimar con suficiente fiabilidad el costo total del proyecto desde el inicio. Es el enfoque más adecuado para reflejar de forma continua la actividad económica real de la constructora en cada período contable, y resulta especialmente útil cuando el contrato establece hitos de entrega parciales o certificaciones periódicas que permiten medir el avance de forma objetiva.
¿Qué impuestos paga una pequeña empresa constructora?
Las obligaciones fiscales varían según el país y el régimen tributario elegido, pero en términos generales, una pequeña constructora debe gestionar el impuesto sobre la renta o sobre las utilidades del ejercicio, el impuesto al valor agregado o equivalente sobre las facturas emitidas, las retenciones en la fuente sobre pagos a empleados y subcontratistas, y las contribuciones a la seguridad social como empleador. Además, según la normativa local, puede estar sujeta a declaraciones mensuales, trimestrales o anuales según el tipo de impuesto y el nivel de facturación de la empresa.
Conclusión
La contabilidad para pequeñas empresas constructoras no es una versión simplificada de la contabilidad general: es un sistema propio, diseñado para gestionar la realidad financiera de proyectos que duran meses, generan costos variables y producen ingresos que no siempre llegan al mismo tiempo en que se trabaja. Entender esa diferencia es el punto de partida para llevar las finanzas de tu constructora con orden y criterio.
Los conceptos que has visto aquí —desde la separación de costos directos e indirectos hasta los métodos de reconocimiento de ingresos y la importancia de los centros de costos por obra— no son teoría abstracta. Son herramientas que puedes aplicar desde el próximo contrato que firmes, empezando por algo tan concreto como asignar un código a cada proyecto y registrar cada gasto bajo ese código desde el primer día.
Si quieres seguir profundizando en estos temas, en este sitio web encontrarás contenido sobre cada uno de los aspectos que conforman la contabilidad del sector: desde la elaboración de estados financieros hasta la gestión tributaria y el control de nómina. Cada artículo está pensado para que avances paso a paso, con claridad y sin rodeos.
Sigue aprendiendo:
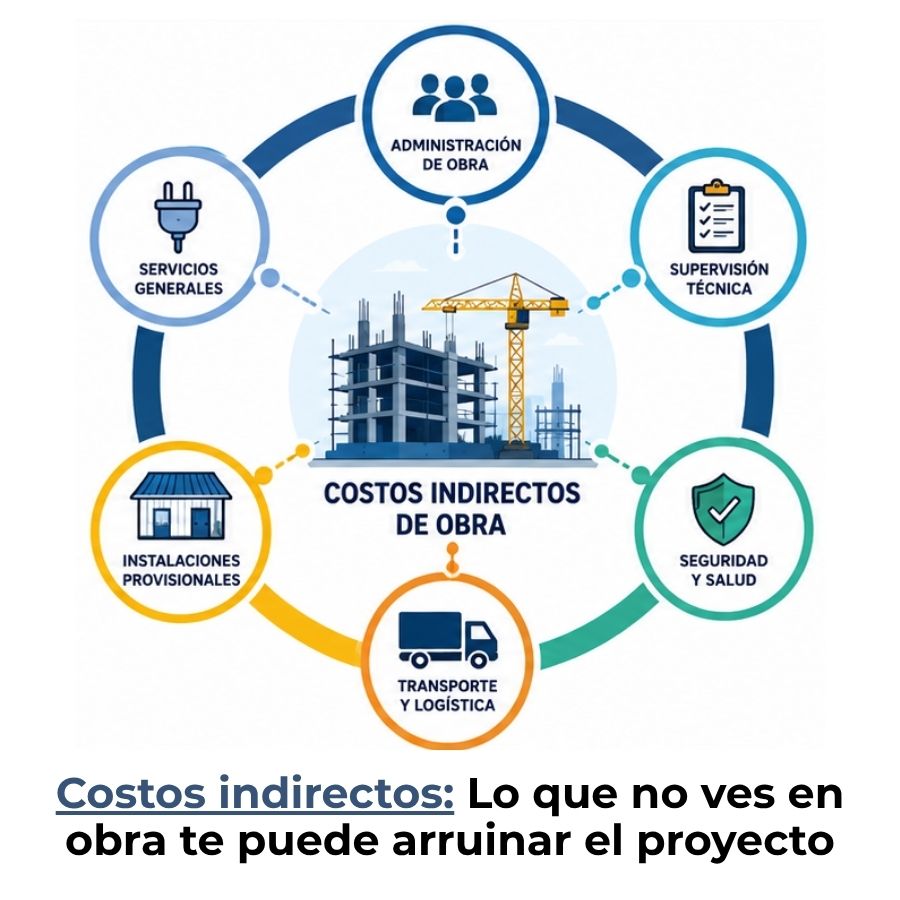
Costos indirectos de obra: Identifícalos y protege tu margen
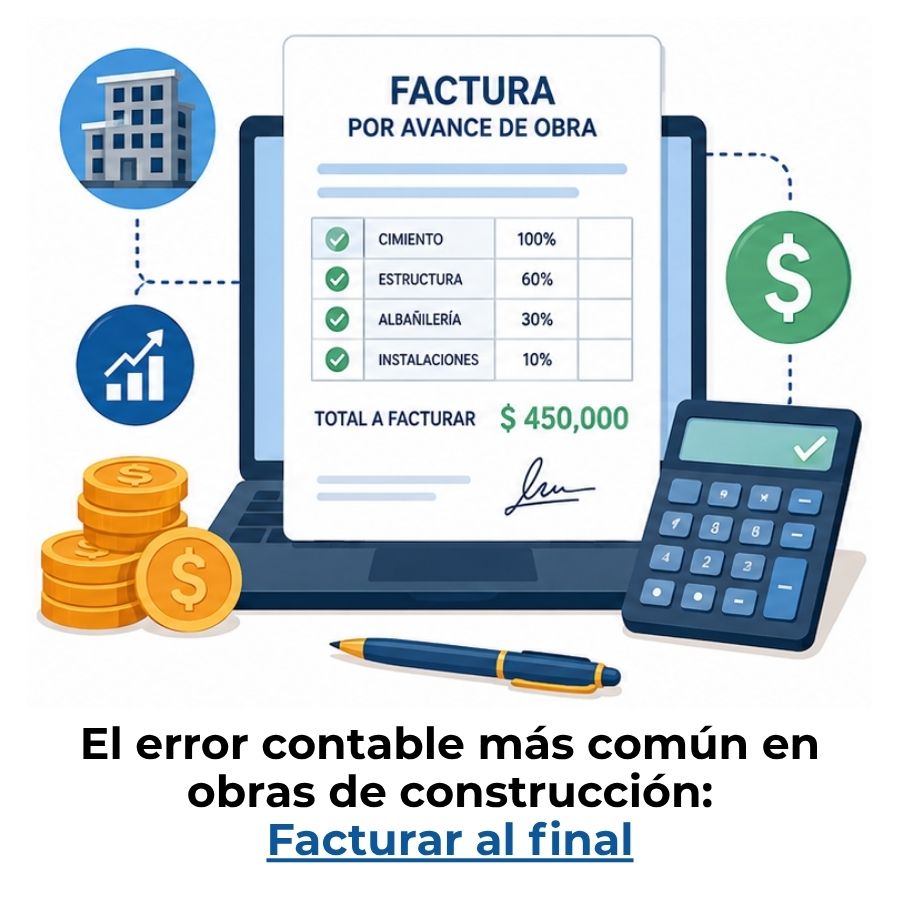
La facturación por avance de obra
El IVA en la construcción
Partidas de un presupuesto de obra de construcción

Control de costos por partida de obra
Los estados financieros de constructoras
Financiamiento de obras: Más liquidez, más avance ✅
Costeo por obra en construcción
