
Una obra terminada, en contabilidad de la construcción, es aquella que ha sido ejecutada, entregada al cliente y respaldada por los documentos necesarios para reconocer el ingreso. Desde el punto de vista contable, el momento en que una obra se considera terminada determina cuándo se registran los ingresos, cómo se cierran los costos acumulados y qué impacto tienen estas decisiones en los estados financieros de la empresa constructora.
¿Qué es una obra terminada en contabilidad?
En la contabilidad de la construcción, una obra terminada es aquella que ha sido ejecutada en su totalidad, entregada al cliente y respaldada por los documentos que activan el reconocimiento contable del ingreso. No basta con que la construcción esté físicamente lista: el cierre contable de una obra exige que se cumplan condiciones específicas relacionadas con la transferencia del control al cliente y la aceptación formal de los trabajos realizados.
Desde el punto de vista financiero, el momento en que se declara terminada una obra tiene consecuencias directas sobre los estados de resultados y el balance de la empresa constructora. Determina cuándo se reconocen los ingresos, cómo se reclasifican los costos acumulados y qué período contable resulta afectado. Por eso, entender este concepto con precisión es la base de una contabilidad de obras confiable.
Diferencia entre obra en curso y obra terminada
Mientras la construcción avanza, todos los costos —materiales, mano de obra, maquinaria, subcontratos— se acumulan en una cuenta de activo denominada obra en curso o construcciones en proceso. Esta cuenta refleja el valor del trabajo ejecutado, pero aún no entregado. Cuando el proyecto concluye y se cumplen las condiciones de entrega, esos costos se transfieren a una cuenta de obra terminada o, si es un activo propio de la empresa, a inmuebles, maquinaria y equipo.
¿Cuándo se considera que una obra está terminada?
Una obra se considera terminada cuando los costos pendientes de ejecución ya no son significativos, más allá de los relacionados con garantías o pequeños trabajos de conservación previos a la entrega formal. Esta definición es clave porque no exige que la construcción sea perfecta, sino que los trabajos principales estén sustancialmente concluidos y que el cliente pueda aceptar el resultado conforme al contrato.
Se entiende que las obras y trabajos están sustancialmente terminados cuando los costes previstos, pendientes de terminación de obra, no sean significativos, al margen de los de garantía y conservación hasta la entrega.
Métodos para reconocer ingresos en una obra terminada
El reconocimiento de ingresos en la construcción es uno de los puntos más delicados de toda la contabilidad del sector. Las empresas constructoras que trabajan bajo contrato disponen de dos grandes métodos para determinar en qué momento y por qué monto se registran los ingresos de una obra. La elección entre uno y otro no es arbitraria: depende del tipo de contrato, de la capacidad de estimar costos con fiabilidad y de la normativa contable aplicable.
Método del contrato cumplido
Bajo el método del contrato cumplido, los ingresos se reconocen únicamente cuando la obra está terminada o sustancialmente completa y ha sido aceptada por el cliente. Durante todo el período de construcción, los costos se van acumulando como activo (obra en curso), pero no se registra ninguna utilidad. El resultado de la obra —ganancia o pérdida— aparece de golpe en el período contable en que se produce el cierre.
Este método tiene una ventaja clara: evita reconocer ingresos sobre proyectos cuyo resultado final todavía es incierto. Sin embargo, también genera variabilidad en los estados financieros, ya que los beneficios se concentran en los períodos en que se terminan obras importantes, lo que puede distorsionar la imagen de la empresa en los ejercicios intermedios.
Método del grado de avance o porcentaje de terminación
El método del porcentaje de terminación reconoce ingresos y costos a medida que avanza la obra, en proporción al grado de ejecución alcanzado en cada período. Una forma habitual de calcular ese grado es comparar los costos incurridos hasta la fecha con los costos totales previstos del contrato. Si se han gastado el 40 % de los costos estimados, se reconoce aproximadamente el 40 % de los ingresos totales del contrato.
Este enfoque ofrece una visión más representativa de la actividad real de la empresa en cada período. Por eso, la NIIF 15 —la norma internacional vigente— lo favorece como criterio principal de reconocimiento. Su principal desafío está en la necesidad de estimar con fiabilidad los costos totales del contrato, ya que un error en esa estimación arrastra errores al ingreso reconocido en cada ejercicio.
¿Cuál método usar según el tipo de contrato?
La decisión no siempre es libre: la normativa contable vigente en cada país orienta o limita la elección. En términos generales, el porcentaje de terminación aplica cuando el resultado del contrato puede estimarse con fiabilidad razonable, es decir, cuando hay buena visibilidad sobre los costos totales, el avance real y la capacidad del cliente para pagar. Si esa fiabilidad no existe, los ingresos solo deben reconocerse en la medida en que sea probable recuperar los costos ya incurridos.
Asientos contables de la obra terminada
Cuando una obra llega a su fin, el proceso contable implica dos movimientos principales: la reclasificación de los costos acumulados y el registro del ingreso correspondiente. Ambos deben realizarse de forma coordinada para que los estados financieros reflejen con exactitud el resultado real del proyecto. Cualquier desajuste entre el momento del ingreso y el de los costos distorsiona el resultado del período y puede generar problemas tanto contables como fiscales.
Reclasificación de obra en curso a obra terminada
Durante la ejecución, todos los costos del proyecto se acumulan en la cuenta de obras en curso. Al momento del cierre, esos costos se transfieren a una cuenta que refleja la obra ya concluida. Si la obra fue construida por encargo de un cliente, esa reclasificación supone mover el saldo a la cuenta de costo de ventas o de obra terminada lista para entregar. Si la empresa construyó para uso propio, el saldo pasa a la cuenta de inmuebles, maquinaria y equipo, y a partir de ahí comienza la depreciación.
Registro del ingreso al cierre del contrato
Cuando se aplica el método del contrato cumplido, el ingreso total pactado se reconoce en el período en que la obra queda entregada y aceptada. La contrapartida típica es una cuenta por cobrar al cliente o, si ya hubo anticipos, la liquidación de los importes previamente recibidos. El ingreso se registra por el valor neto del contrato, sin incluir impuestos, y los descuentos acordados en el contrato reducen directamente el importe de la venta.
Si quieres profundizar en cómo se distribuyen los resultados a lo largo del proyecto, te será útil revisar el análisis del punto de equilibrio de una obra, donde se explica cuándo una obra cubre sus costos y empieza a generar utilidad real.
Documentos que respaldan el cierre contable de una obra
Ningún asiento contable de cierre de obra debería registrarse sin el respaldo documental adecuado. Los documentos no son un trámite burocrático: son la evidencia que justifica el reconocimiento del ingreso ante una auditoría, una revisión fiscal o una disputa contractual. El soporte documental es lo que transforma un hecho físico —la construcción terminada— en un hecho contable válido.
Acta de recepción o fin de obra
El acta de recepción es el documento mediante el cual el cliente acepta formalmente la obra entregada por el constructor. En ella se deja constancia de si la obra se recibe sin observaciones —acta sin reservas— o si existen defectos menores pendientes de subsanar —acta con reservas—. La firma de este documento es el punto de partida del reconocimiento contable del ingreso en los contratos que aplican el método del contrato cumplido.
Desde el punto de vista legal, para que una obra pueda considerarse formalmente terminada no basta con que esté construida: debe cumplir su finalidad, contar con las licencias administrativas correspondientes y tener las autorizaciones de los servicios básicos cuando aplique. Sin estos elementos, el acta de recepción carece de plena validez y el reconocimiento del ingreso quedaría en una situación frágil.
Liquidación técnica y financiera
La liquidación técnica y financiera es el documento que resume el valor definitivo de la obra ejecutada: los costos reales incurridos, las variaciones respecto al presupuesto original, los adicionales aprobados y el saldo final del contrato. Para efectos contables, este documento permite acreditar el costo total de la obra y ajustar cualquier diferencia entre los costos estimados y los reales, garantizando que los registros reflejen con exactitud lo que costó construir.
Documentos clave al cierre de una obra:
- Acta de recepción (sin reservas o con reservas): Formaliza la aceptación del cliente.
- Liquidación técnica y financiera: Cierra el costo real del proyecto.
- Licencias y permisos finales: Acreditan que la obra cumple su finalidad legal.
- Factura de liquidación final: Registra el ingreso ante el cliente y la administración fiscal.
- Memorias descriptivas o declaración de fábrica: Documentan las características técnicas de lo construido.
¿Cómo afecta la NIIF 15 al reconocimiento de la obra terminada?
La NIIF 15 —Ingresos de actividades ordinarias procedentes de contratos con clientes— reemplazó a la NIC 11 como marco de referencia para el reconocimiento de ingresos en la construcción. Su entrada en vigencia obligatoria marcó un cambio conceptual importante: el ingreso ya no se reconoce por el simple hecho de ejecutar la obra, sino en función de cuándo y cómo se transfiere el control al cliente.
Bajo la NIIF 15, el proceso de reconocimiento de ingresos sigue cinco etapas: identificar el contrato, identificar las obligaciones de ejecución, determinar el precio de la transacción, asignar ese precio a cada obligación y reconocer el ingreso cuando se cumple cada obligación. En la construcción, esto significa que si el contrato tiene una sola obligación de desempeño —entregar la obra— el ingreso se reconoce al transferir el control, que puede ocurrir de forma progresiva o en un momento concreto.
Para la rentabilidad de obras, este cambio normativo tiene implicaciones directas: la forma en que se reconocen los ingresos afecta los márgenes que se reportan en cada período y, por tanto, la lectura que hacen los analistas e inversionistas sobre la salud financiera del negocio constructor.
Si trabajas bajo contratos EPC —donde el contratista diseña, suministra y construye—, la aplicación de la NIIF 15 puede resultar especialmente compleja, ya que cada componente del contrato puede constituir una obligación de ejecución separada con su propio patrón de reconocimiento.
Errores frecuentes al cerrar contablemente una obra
El cierre contable de una obra concentra varios puntos críticos donde los errores se cometen con mayor frecuencia. Identificarlos con anticipación permite evitar correcciones costosas, reexpresiones de estados financieros o contingencias fiscales. La mayoría de estos errores no provienen de desconocimiento profundo, sino de descuidos en el proceso y en la documentación.
Otro punto que suele pasarse por alto es el tratamiento de la fianza de cumplimiento. Este instrumento garantiza que el contratista responderá por los defectos de la obra durante el período de garantía, y su registro contable debe reflejar correctamente si constituye un pasivo contingente o un activo financiero, según la posición de cada parte en el contrato.
Preguntas frecuentes
¿Qué cuenta contable se usa para registrar la obra terminada?
Depende del destino de la obra. Si fue construida por encargo de un cliente y ya fue entregada, el costo acumulado se registra en la cuenta de costo de ventas o de obra terminada para entrega, mientras que el ingreso se reconoce en la cuenta de ventas o ingresos por obra terminada. Si la empresa construyó para uso propio, los costos acumulados en obra en curso se transfieren a la cuenta de inmuebles, maquinaria y equipo, y a partir de ese momento comienza la depreciación del activo. La cuenta específica varía según el plan de cuentas que utilice cada país o empresa.
¿Cuándo se reconoce el ingreso en el método de obra terminada?
En el método del contrato cumplido, el ingreso se reconoce cuando la obra está sustancialmente terminada y ha sido aceptada por el cliente, lo que habitualmente queda formalizado mediante la firma del acta de recepción. Esto significa que durante todo el período de construcción no se registra ningún ingreso, aunque los costos sí se van acumulando. El resultado de la obra —utilidad o pérdida— aparece de forma concentrada en el período en que se produce la entrega y aceptación formal del proyecto.
¿Qué diferencia hay entre el método del contrato cumplido y el porcentaje de avance?
La diferencia principal está en el momento del reconocimiento. En el contrato cumplido, todos los ingresos se registran al final, cuando la obra se entrega. En el porcentaje de avance, los ingresos se distribuyen a lo largo de la vida del proyecto en proporción al grado de ejecución alcanzado en cada período. El primero genera más variabilidad en los resultados, mientras que el segundo ofrece una imagen más continua y representativa de la actividad. La NIIF 15 favorece el reconocimiento progresivo cuando el cliente obtiene y consume los beneficios a medida que la obra avanza.
¿Qué es el acta de recepción de obra y para qué sirve en contabilidad?
El acta de recepción de obra es el documento firmado entre el constructor y el cliente en el que se formaliza la entrega y aceptación de la construcción. Puede ser sin reservas, cuando no hay defectos relevantes, o con reservas, cuando existen imperfecciones que el constructor debe subsanar en un plazo determinado. En contabilidad, este documento es fundamental porque activa el reconocimiento del ingreso bajo el método del contrato cumplido y cierra el período en que los costos acumulados en obra en curso deben ser reclasificados. Sin este respaldo, el registro del ingreso carece de soporte válido.
¿Qué pasa si la obra tiene defectos al momento de la entrega?
Si al momento de la entrega existen defectos de cierta relevancia, el cliente puede recibir la obra con reservas, lo que implica que el constructor tiene la obligación de subsanar esos defectos dentro del plazo acordado. Desde el punto de vista contable, si los defectos son menores y el trabajo principal está sustancialmente terminado, el ingreso puede reconocerse con una provisión por los costos estimados de subsanación. Si los defectos son significativos, el reconocimiento del ingreso podría diferirse hasta que la obra cumpla efectivamente las condiciones pactadas en el contrato.
¿Cómo se tratan los costos de garantía después de entregar la obra?
Los costos relacionados con la garantía post-entrega —reparaciones, atención de vicios ocultos, conservación— no forman parte del costo de la obra terminada propiamente dicho, pero sí deben preverse en el cierre contable. Lo correcto es constituir una provisión por los costos de garantía estimados en el momento en que se reconoce el ingreso, de forma que el resultado de la obra refleje también los compromisos futuros asociados a ella. Esta provisión se ajusta o liquida conforme se van atendiendo los requerimientos de garantía durante el período correspondiente.
¿La NIIF 15 reemplazó completamente a la NIC 11 en contratos de construcción?
Sí. La NIIF 15 derogó a la NIC 11 como norma específica para los contratos de construcción y estableció un modelo unificado de reconocimiento de ingresos aplicable a todos los contratos con clientes, incluyendo los de obra. Sin embargo, muchos de los principios de la NIC 11 —como el reconocimiento progresivo de ingresos y la importancia de estimar con fiabilidad los costos totales— se mantienen de fondo en la nueva norma. La diferencia más relevante está en el concepto de transferencia del control como criterio central, en lugar del simple avance físico de la obra. Puedes aprender más sobre su evolución en el artículo sobre la contabilidad de la construcción.
Conclusión
Una obra terminada no es únicamente una construcción lista: es un hecho contable que requiere condiciones claras, documentos específicos y decisiones bien fundamentadas sobre el momento y el método de reconocimiento de ingresos. Comprender estos elementos te permite registrar el cierre de cada proyecto con precisión y confianza.
Los conceptos clave que viste aquí —la diferencia entre obra en curso y obra terminada, los métodos del contrato cumplido y del porcentaje de avance, los asientos de reclasificación y el impacto de la NIIF 15— son herramientas que puedes aplicar directamente en tu trabajo o en tu formación. Revisarlos junto con los documentos reales de cada proyecto te dará una visión mucho más sólida del proceso.
Si este tema te resultó útil, en este sitio web encontrarás más contenidos sobre contabilidad especializada en el sector de la construcción, abordados siempre con el mismo nivel de detalle y claridad para que puedas seguir aprendiendo paso a paso.
Sigue aprendiendo:
Anticipos de obra: Controla el flujo de caja desde el primer día
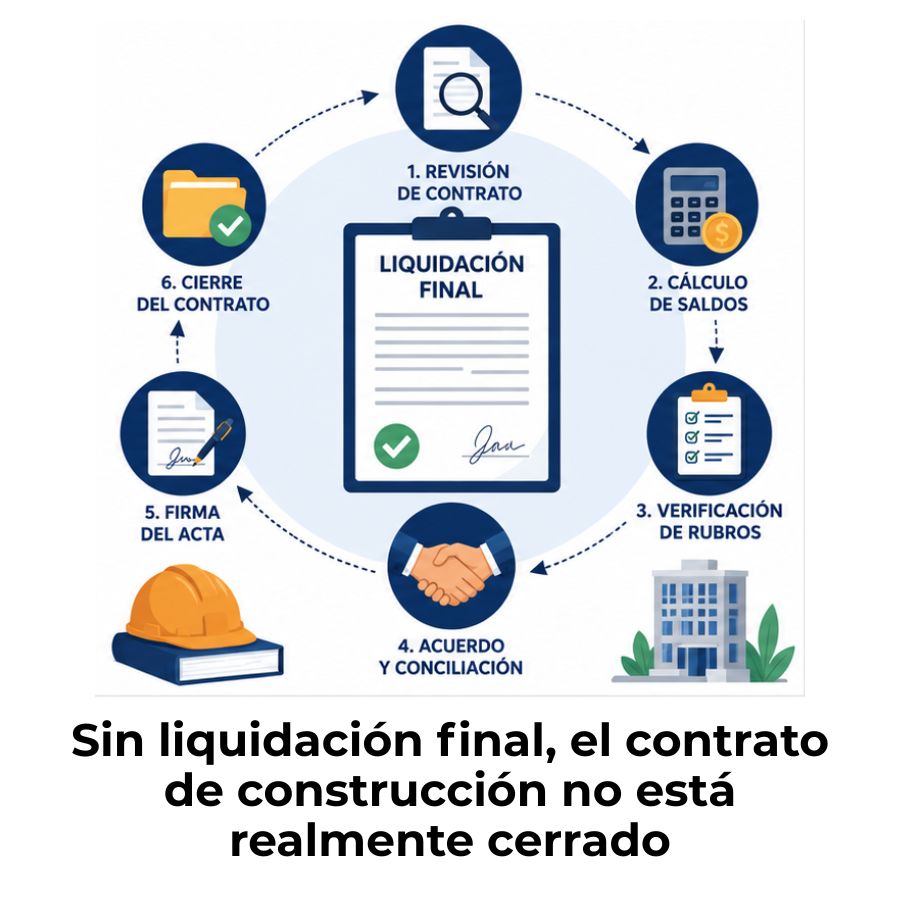
Liquidación final de un contrato de construcción
La fianza de cumplimiento: La garantía que cuida tu inversión en obra
Seguro de obra: Cobertura real para cada etapa de tu construcción
El IVA en la construcción
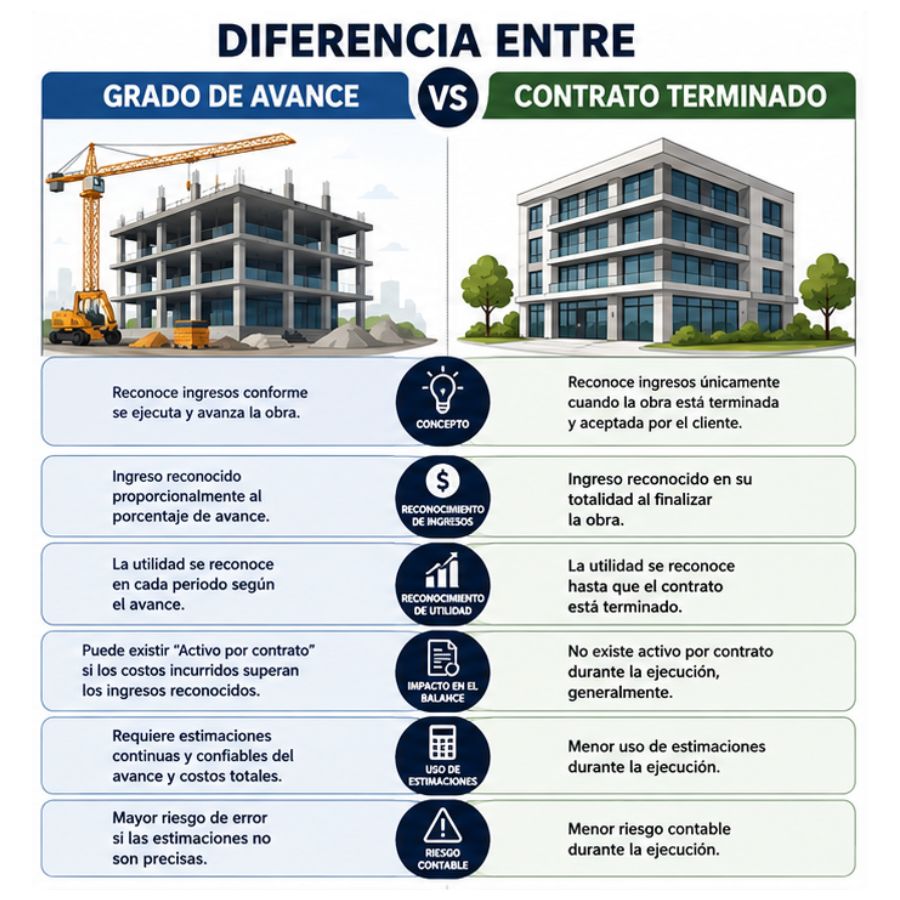
Diferencia entre grado de avance y contrato terminado
¿Cómo afecta la inflación a un contrato de construcción?
¿Cuáles son los contratos EPC?
