
Cada vez que registras una operación contable, el catálogo es el mapa que te indica dónde colocarla. Pero ¿qué pasa cuando ese mapa tiene fallas? Las incidencias del catálogo son más comunes de lo que se cree, y entender qué son y cómo se originan es el primer paso para evitar que afecten tus registros.
¿Qué son las incidencias del catálogo contable?
Las incidencias del catálogo contable son situaciones en las que la estructura de cuentas presenta errores, inconsistencias o desviaciones que comprometen la integridad del registro contable. No siempre se trata de equivocaciones evidentes: a veces son desajustes acumulados que solo se hacen visibles cuando los estados financieros no reflejan la realidad del negocio.
El catálogo contable es el listado ordenado y codificado de todas las cuentas que una empresa utiliza para clasificar sus operaciones. Cuando ese listado contiene cuentas mal ubicadas, duplicadas o con naturaleza incorrecta, cualquier asiento que las use hereda ese problema. Por eso, una incidencia en el catálogo no es un error aislado: es un error que se multiplica en cada registro que depende de esa cuenta.
Diferencia entre incidencia, error y cambio de criterio
Los tres conceptos se confunden con frecuencia, pero no son lo mismo. Una incidencia del catálogo es una anomalía en la estructura de cuentas; puede o no haber generado ya un asiento incorrecto. Un error contable, en cambio, es una omisión o inexactitud que ya se materializó en los registros y que afecta la información de uno o varios períodos. El cambio de criterio, por su parte, es una decisión deliberada de modificar el método de registro aplicado, sin que haya habido una equivocación previa.
Comprender esta diferencia importa porque el tratamiento corrector varía según el tipo de problema detectado. Una incidencia estructural se resuelve ajustando el catálogo; un error contable puede requerir reexpresión retroactiva de estados financieros; un cambio de criterio se aplica de forma prospectiva o retroactiva según la norma aplicable.
| Concepto | ¿Qué es? | ¿Afecta asientos ya registrados? | Tratamiento |
|---|---|---|---|
| Incidencia del catálogo | Anomalía en la estructura de cuentas | Puede que sí, puede que no | Corrección en el catálogo |
| Error contable | Omisión o inexactitud ya registrada | Sí, siempre | Corrección retroactiva o en el período actual |
| Cambio de criterio | Decisión de cambiar el método de registro | No implica equivocación previa | Prospectivo o retroactivo según norma |
Principales tipos de incidencias del catálogo
No todas las incidencias del catálogo tienen el mismo origen ni el mismo impacto. Conocer sus tipos permite identificarlas con más rapidez y aplicar el tratamiento adecuado. Las incidencias más habituales se agrupan en cuatro categorías según el elemento del catálogo que afectan: la codificación, la existencia de cuentas, la jerarquía y la naturaleza contable.
Incidencias en la codificación de cuentas
La codificación es la columna vertebral del catálogo. Cuando una cuenta recibe un código que no corresponde al grupo o clase al que pertenece según el plan de cuentas, cualquier reporte generado a partir de esa cuenta mostrará datos deformados. Este tipo de incidencia es especialmente frecuente en empresas que diseñaron su catálogo sin seguir una estructura numérica coherente o que agregaron cuentas nuevas sin un criterio definido.
Un ejemplo habitual es una cuenta de activo codificada dentro del rango numérico reservado para pasivos, o una cuenta de gastos ubicada en el grupo de ingresos. El asiento puede estar técnicamente equilibrado —débitos y créditos cuadran—, pero la información que genera es falsa porque aparece en el lugar equivocado de los estados financieros.
Incidencias por duplicidad o ausencia de cuentas
La duplicidad ocurre cuando el catálogo contiene dos o más cuentas con el mismo propósito contable, pero distinto código o denominación. Esto suele suceder cuando varios usuarios tienen permiso para crear cuentas nuevas sin un protocolo de aprobación previo. El resultado es que la misma operación se registra en cuentas diferentes según quién procese la transacción, lo que hace imposible obtener un saldo consolidado correcto.
La ausencia, en cambio, ocurre cuando el catálogo carece de una cuenta necesaria para reflejar un tipo de operación que la empresa realiza. En ese caso, el personal contable improvisa registrando la transacción en la cuenta que más se aproxima, lo que distorsiona los saldos de esa cuenta y oculta la verdadera naturaleza de la operación.
Incidencias en la jerarquía y niveles del catálogo
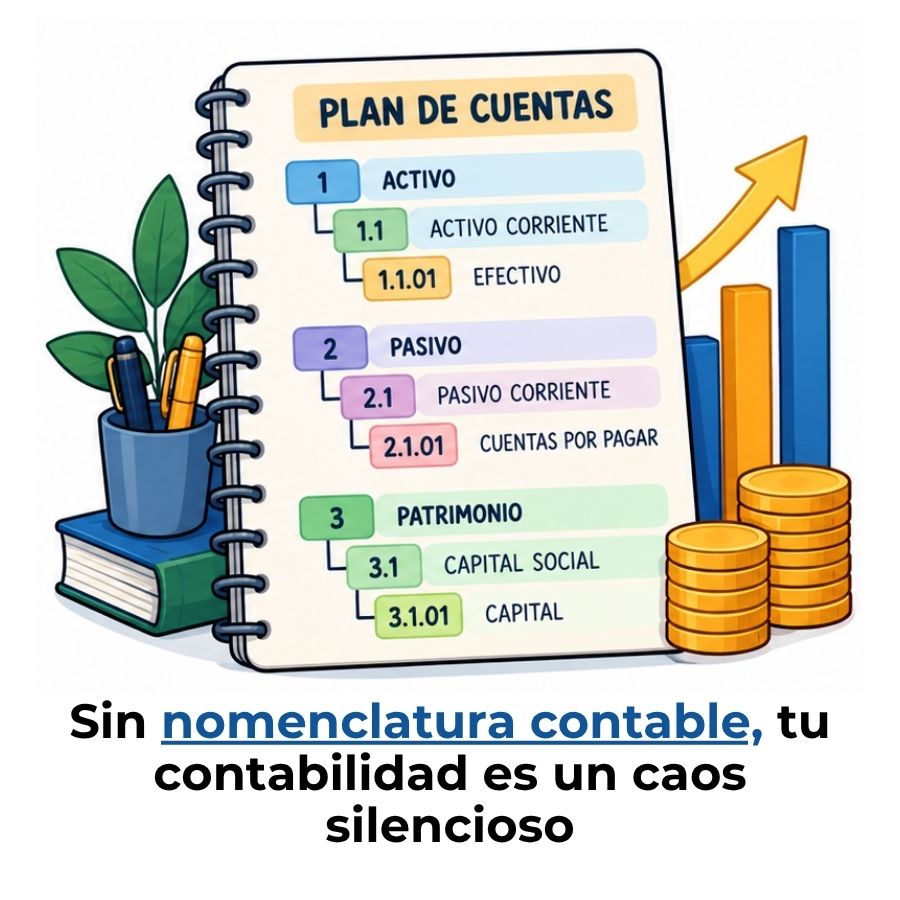
El catálogo contable se organiza en niveles: clases, grupos, cuentas y subcuentas. Cada nivel tiene una función específica dentro de la estructura. Cuando una cuenta de detalle se coloca al mismo nivel que una cuenta de grupo, se rompe la lógica de agrupación y el sistema no puede consolidar correctamente los saldos hacia niveles superiores. Este es uno de los problemas más frecuentes en catálogos diseñados sin asesoría técnica.
Para profundizar en cómo se organiza esta estructura desde la base, el concepto de plan de cuentas y catálogo contable permite entender qué papel cumple cada nivel y cómo debe relacionarse con los demás para garantizar una jerarquía coherente.
Incidencias por clasificación incorrecta de naturaleza
La naturaleza de una cuenta define si su saldo normal es deudor o acreedor. Cuando una cuenta está configurada con la naturaleza opuesta a la que le corresponde, el sistema contable puede interpretar incorrectamente sus movimientos: un saldo deudor en una cuenta que debería ser acreedora se leerá como un valor negativo o como una anomalía, aunque el asiento sea correcto. Esta incidencia impacta directamente en los reportes automáticos y en los indicadores financieros.
¿Cómo se originan las incidencias del catálogo?
La mayoría de las incidencias del catálogo no surgen de la nada: tienen causas identificables que, en muchos casos, se repiten en distintos tipos de organizaciones. Conocer el origen de cada tipo de incidencia es clave para diseñar controles que las prevengan antes de que contaminen los registros contables.
Causas más comunes de las incidencias del catálogo
Catálogo copiado sin adaptación
Utilizar como base el catálogo de otra empresa sin verificar si sus cuentas responden a la actividad propia genera cuentas innecesarias y ausencia de cuentas esenciales.
Creación de cuentas sin protocolo
Cuando más de una persona puede crear cuentas sin un proceso de revisión previo, el catálogo crece de forma desordenada y acumula duplicados o cuentas mal codificadas.
Migraciones entre sistemas contables
Al cambiar de software, el mapeo de cuentas entre el sistema antiguo y el nuevo puede generar errores de codificación, pérdida de niveles jerárquicos o naturalezas incorrectas.
Falta de revisión periódica
Un catálogo que no se revisa al menos una vez al año acumula cuentas obsoletas, cuentas sin movimiento que distorsionan los reportes y desajustes que se vuelven cada vez más difíciles de corregir.
Otro origen frecuente es la configuración inicial del software contable. Muchos sistemas asignan automáticamente cuentas predeterminadas que no siempre se alinean con la estructura del plan de cuentas de cada país o de cada empresa. Aceptar esa configuración por defecto sin revisarla es una de las fuentes más silenciosas de incidencias, porque los errores quedan enterrados desde el inicio del sistema.
Impacto de las incidencias en los estados financieros
Las incidencias del catálogo no son problemas abstractos: se traducen en distorsiones concretas en los estados financieros que la empresa presenta. Una cuenta mal ubicada hace que un activo aparezca como pasivo, que un gasto infle los ingresos o que una deuda desaparezca del balance. Cualquiera de estos escenarios puede llevar a decisiones equivocadas basadas en información que no refleja la realidad.
Un catálogo correctamente diseñado facilita preparar información financiera, pero no garantiza que los asientos sean correctos si la estructura de fondo tiene incidencias no resueltas.
El impacto también alcanza la dimensión fiscal. Cuando una cuenta está clasificada de forma incorrecta, los montos deducibles o gravables pueden calcularse sobre bases erróneas. En ese caso, la corrección contable por sí sola no es suficiente: puede ser necesario revisar también las declaraciones tributarias del período afectado. Por eso, detectar una incidencia del catálogo a tiempo es mucho menos costoso que corregirla después del cierre fiscal.
¿Dónde se manifiesta el impacto de las incidencias del catálogo?
- Balance general: Activos, pasivos o patrimonio con saldos incorrectos o clasificados en el rubro equivocado.
- Estado de resultados: Ingresos sobreestimados o gastos subregistrados que distorsionan la utilidad del período.
- Indicadores financieros: Ratios de liquidez, endeudamiento o rentabilidad calculados sobre cifras erróneas.
- Declaraciones fiscales: Bases imponibles mal calculadas que pueden generar contingencias tributarias.
- Auditorías: Hallazgos de incidencias no resueltas que afectan la opinión del auditor sobre los estados financieros.
¿Cómo detectar y corregir incidencias del catálogo?
Detectar una incidencia del catálogo requiere un proceso estructurado. No basta con revisar los asientos individuales: es necesario analizar la arquitectura del catálogo como un todo. El punto de partida siempre es comparar la estructura actual del catálogo con el plan de cuentas de referencia aplicable a la empresa, ya sea el plan general de contabilidad de cada país o el marco interno adoptado por la organización.
Métodos de detección
Existen varios métodos para identificar incidencias del catálogo antes de que se agraven. El más efectivo es la revisión sistemática de la estructura completa del catálogo, comparando cada cuenta con su nivel, su naturaleza y su grupo de pertenencia. Esto se puede hacer manualmente o mediante reportes que genera el propio software contable.
Señales de alerta que indican posibles incidencias
Saldos con signo inesperado
Una cuenta muestra saldo negativo cuando su naturaleza indica que debería ser positivo, o viceversa.
Cuentas sin movimiento durante más de un ejercicio
Pueden ser cuentas obsoletas que ya no corresponden a operaciones actuales del negocio.
Totales de grupo que no coinciden con la suma de sus subcuentas
Señal directa de que la jerarquía del catálogo tiene alguna ruptura estructural.
Denominaciones ambiguas o repetidas
Dos cuentas con nombres similares que el personal usa indistintamente sin criterio claro.
Errores al generar reportes automáticos
El sistema no puede consolidar saldos o genera advertencias de estructura al procesar el balance.
Cuentas sin código agrupador
En sistemas que requieren vinculación al plan oficial, la ausencia del código agrupador bloquea los reportes fiscales.
Una herramienta útil para estructurar la detección es el diccionario semántico de registros, que permite definir con precisión qué tipo de operación corresponde a cada cuenta y detectar así cuándo una transacción se está registrando en un lugar que no le corresponde según su significado contable.
Procedimiento de corrección paso a paso
Una vez detectada la incidencia, la corrección debe seguir un orden lógico. Actuar sin metodología puede generar nuevas inconsistencias al intentar resolver las existentes. El siguiente procedimiento aplica tanto a incidencias estructurales del catálogo como a las que ya han generado asientos incorrectos.
En el caso de sistemas contables con períodos cerrados, el software generalmente impide modificar asientos ya validados, por lo que la corrección se realiza mediante un asiento nuevo que revierte o complementa el original. Este asiento de corrección debe incluir siempre una referencia al asiento original y una descripción clara del motivo del ajuste, para que la pista de auditoría quede completa.
Buenas prácticas para prevenir incidencias del catálogo
Prevenir incidencias del catálogo es siempre más eficiente que corregirlas. Una estructura bien diseñada desde el inicio, combinada con controles operativos claros, reduce significativamente la probabilidad de que aparezcan desajustes. Las empresas que tratan su catálogo como un documento vivo y en constante revisión obtienen información financiera más confiable que aquellas que lo consideran un elemento estático.
El concepto de catálogo de referencia corporativo es una de las herramientas más efectivas para prevenir incidencias: establece un modelo único y validado que todas las entidades del grupo deben seguir, eliminando la proliferación de estructuras distintas que generan inconsistencias al consolidar información.
Prácticas clave para mantener el catálogo libre de incidencias
- Centralizar la creación de cuentas: Solo una o dos personas, con criterio técnico, deben tener autorización para agregar cuentas nuevas al catálogo.
- Documentar cada cuenta: Llevar un registro escrito de para qué sirve cada cuenta, qué tipo de operaciones recibe y cuál es su naturaleza esperada.
- Revisar el catálogo al menos una vez al año: Idealmente antes del cierre del ejercicio fiscal, para detectar cuentas obsoletas, duplicados o desajustes acumulados.
- Validar el catálogo tras cada migración de sistema: Cada cambio de software contable es una oportunidad para que las incidencias se multipliquen si no se verifica el mapeo de cuentas.
- Establecer convenciones de nomenclatura: Nombres claros y únicos para cada cuenta reducen la tentación de crear duplicados por confusión semántica.
- Capacitar al personal de registro: Quien registra las operaciones debe conocer la estructura del catálogo para no improvisar cuando la cuenta exacta no aparece de inmediato.
Cuando la empresa opera con múltiples unidades de negocio o sucursales, el riesgo de incidencias crece porque cada unidad puede generar su propia versión del catálogo. El modelo de catálogo distribuido ofrece una solución a este problema al permitir que cada unidad mantenga cuentas específicas de su operación, pero dentro de una estructura común que garantiza la coherencia al consolidar la información.
Preguntas frecuentes
¿Qué diferencia hay entre una incidencia y un error contable?
Una incidencia del catálogo es una anomalía en la estructura de cuentas —puede ser un código incorrecto, una jerarquía rota o una naturaleza mal configurada— que puede existir antes de que se registre cualquier asiento. Un error contable, en cambio, ya se materializó en los registros: es una omisión o inexactitud que afecta la información de uno o varios períodos y que requiere corrección retroactiva según las normas aplicables. Dicho de otra forma, toda incidencia del catálogo es un riesgo potencial de error contable, pero no todo error contable parte de una incidencia en el catálogo.
¿Cuáles son las incidencias del catálogo más frecuentes en las empresas?
Las incidencias más habituales son la duplicidad de cuentas —dos cuentas para el mismo propósito—, la codificación incorrecta —un código que no corresponde al grupo de la cuenta—, la jerarquía rota —subcuentas sin cuenta padre o cuentas de detalle al mismo nivel que cuentas de grupo— y la naturaleza mal configurada —una cuenta de gasto definida como acreedora, por ejemplo—. También es frecuente la ausencia de cuentas necesarias, lo que lleva al personal a registrar operaciones en la cuenta que más se aproxima, generando saldos mezclados que son difíciles de analizar.
¿Una incidencia del catálogo puede afectar la declaración de impuestos?
Sí, y de forma directa. Cuando una cuenta está clasificada incorrectamente, los montos deducibles o gravables pueden calcularse sobre bases erróneas. Por ejemplo, si un gasto operativo está codificado dentro del grupo de activos, no aparecerá como gasto en el estado de resultados y, por tanto, no reducirá la base imponible. La corrección contable por sí sola puede no ser suficiente: según la legislación fiscal aplicable, puede ser necesario revisar también las declaraciones del período afectado para evitar contingencias tributarias.
¿Cómo se corrige una cuenta mal clasificada en el catálogo contable?
El proceso implica dos pasos distintos. Primero, se corrige la estructura del catálogo: se ajusta el código, el nivel jerárquico o la naturaleza de la cuenta, y se documenta el cambio con fecha y motivo. Segundo, si la cuenta ya fue utilizada en asientos, es necesario reclasificar esas transacciones mediante asientos de corrección —contraasientos o asientos complementarios— que trasladen los saldos a la cuenta correcta. En sistemas con períodos cerrados, la corrección no modifica el asiento original: se crea un asiento nuevo que revierte el efecto incorrecto y registra el tratamiento adecuado.
¿Quién es responsable de gestionar las incidencias del catálogo?
La responsabilidad principal recae en el contador o jefe de contabilidad, quien debe definir y mantener la estructura del catálogo, aprobar la creación de cuentas nuevas y supervisar que los registros respeten la lógica establecida. En empresas más grandes, esta responsabilidad puede estar formalizada en un comité contable o en el área de control interno. Lo importante es que exista una sola autoridad técnica que centralice las decisiones sobre el catálogo, evitando que cada usuario cree cuentas según su propio criterio.
¿Con qué frecuencia debe revisarse el catálogo para evitar incidencias?
La revisión del catálogo debe realizarse al menos una vez al año, idealmente antes del cierre del ejercicio fiscal o al inicio del nuevo período contable. Sin embargo, hay momentos que exigen una revisión adicional: cuando la empresa cambia de software contable, cuando incorpora nuevas líneas de negocio, cuando se producen fusiones o adquisiciones, o cuando se detectan inconsistencias en los reportes financieros. Una revisión anual rigurosa es suficiente en la mayoría de los casos, siempre que existan controles operativos que prevengan incidencias durante el año.
¿Las incidencias del catálogo afectan a las NIIF o solo a normas locales?
Las incidencias del catálogo son un problema estructural que afecta a cualquier marco normativo, ya sea NIIF plenas, NIIF para pymes o normas contables locales. Lo que varía entre marcos es el tratamiento corrector: bajo NIIF, los errores materiales de períodos anteriores se corrigen mediante reexpresión retroactiva de los estados financieros comparativos, mientras que bajo normas locales el tratamiento puede diferir. La incidencia en sí misma no depende del marco normativo: lo que cambia es el procedimiento y el alcance de la corrección requerida.
Conclusión
Las incidencias del catálogo contable son anomalías en la estructura de cuentas que, aunque no siempre son visibles de inmediato, tienen un impacto real y acumulativo en la calidad de la información financiera. Entender qué son, cómo se originan y qué tipos existen es el primer paso para construir un catálogo que respalde registros confiables y estados financieros que reflejen la realidad del negocio.
A lo largo de este contenido has visto que la clave está en tres frentes: diseñar el catálogo con una lógica clara desde el inicio, establecer controles que prevengan la creación desordenada de cuentas y revisar periódicamente la estructura para detectar desajustes antes de que se conviertan en errores de período cerrado. Aplicar estas prácticas de forma constante transforma el catálogo de un simple listado en una herramienta de gestión financiera robusta.
Si este tema te resultó útil, en este sitio web encontrarás más contenido sobre plan de cuentas, catálogo contable y registro contable explicado con el mismo nivel de detalle y claridad. Hay mucho más por explorar, y cada concepto que dominas suma a tu capacidad de gestionar la información financiera con precisión.
Sigue aprendiendo:
Dimensiones contables: El secreto detrás del orden financiero
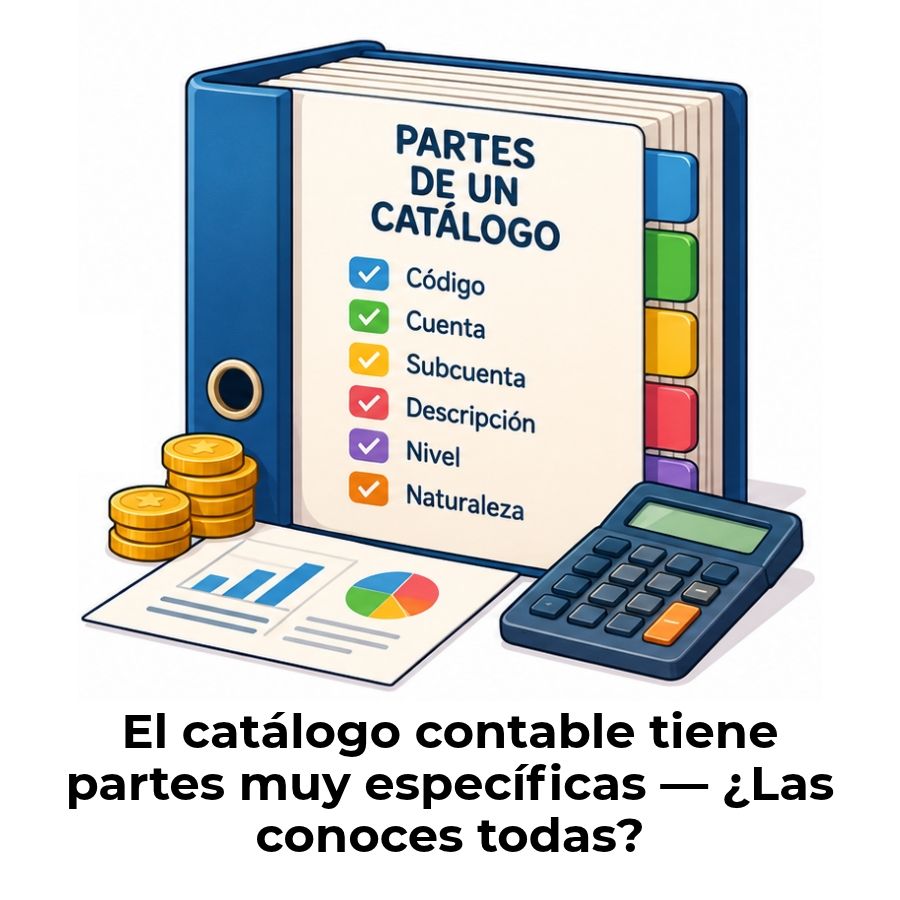
Partes de un catálogo contable: Estructura y componentes
¿Cómo hacer un plan de cuentas?
Metadatos contables: El secreto detrás de cada cuenta bien configurada
Cuentas estadísticas: El secreto que pocos contadores explican
Aprobación de cambios contables: Proceso y criterios clave
Nomenclatura contable: El secreto detrás de los números
Consistencia semántica entre módulos contables
