
Cuando una empresa crece, sus cuentas contables también crecen, y con ellas, el riesgo de registrar la misma operación de diez formas distintas. Ahí entra en juego algo que pocas veces se explica con claridad: el catálogo de referencia corporativo. Si trabajas en contabilidad o estás aprendiendo cómo funciona la estructura financiera de una organización, este tema te va a cambiar la forma en que lees cualquier estado financiero.
¿Qué es un catálogo de referencia corporativo?
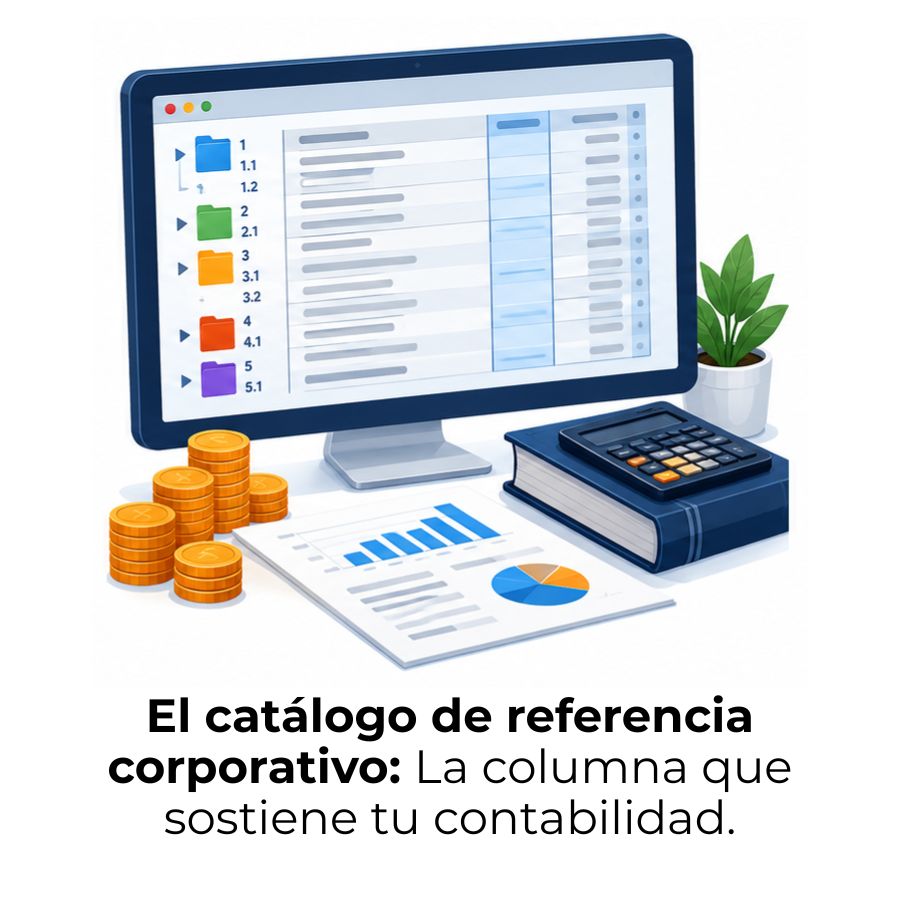
Un catálogo de referencia corporativo es el documento estándar que define, organiza y codifica todas las cuentas contables de una organización compleja, como un grupo empresarial, una empresa con varias sucursales o una compañía con distintas áreas de negocio. Su función principal es garantizar que, sin importar quién registre una operación ni desde qué sede lo haga, el criterio de clasificación sea siempre el mismo.
A diferencia de un catálogo de cuentas convencional, este tipo de catálogo no solo lista las cuentas disponibles: establece una jerarquía multinivel, reglas de codificación y un lenguaje contable uniforme que toda la organización debe respetar. Es, en términos prácticos, la columna vertebral del sistema contable corporativo.
Diferencia entre catálogo de cuentas y catálogo de referencia corporativo
Un catálogo de cuentas es la lista de cuentas que usa cualquier empresa, desde un negocio pequeño hasta una corporación. El catálogo de referencia corporativo, en cambio, va un paso más allá: actúa como el modelo que estandariza los catálogos de todas las unidades de negocio de una misma organización. Es el punto de referencia que asegura coherencia en cada registro, sin importar el área o la sede.
¿Por qué las empresas corporativas necesitan un catálogo propio?
Cuando una empresa tiene varias áreas, subsidiarias o sucursales, el riesgo de que cada una registre una misma operación de manera distinta es real y costoso. Un gasto de transporte puede aparecer como «fletes», «logística» o «gastos de distribución» según quién lo capture. Sin un marco común, los estados financieros consolidados se vuelven imposibles de preparar con confianza.
El catálogo de referencia corporativo resuelve este problema porque actúa como el estándar que todas las unidades deben respetar. Cada área puede tener subcuentas propias, pero siempre dentro de la estructura que el catálogo corporativo establece. Esto permite consolidar información financiera de forma ágil y confiable, algo que el plan de cuentas y catálogo contable en su diseño básico no siempre garantiza por sí solo.
Estructura y niveles de un catálogo de referencia corporativo
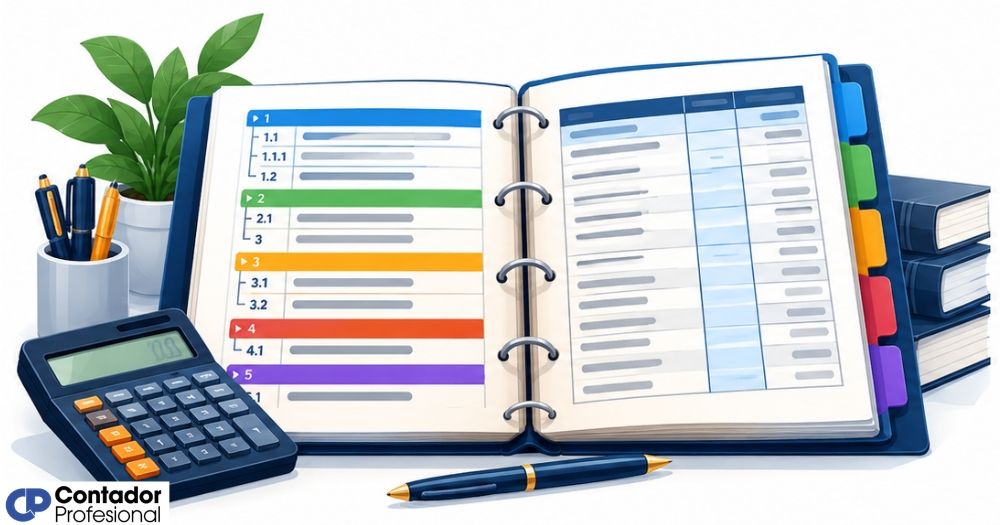
La característica que distingue a este tipo de catálogo es su organización jerárquica y multinivel. Cada nivel añade un grado de especificidad, de modo que las cuentas van de lo más general —activo, pasivo, capital— hasta el detalle más concreto, como una cuenta auxiliar para una sucursal específica. Esta lógica va siempre de lo general a lo particular.
Nivel 1: Clase o rubro general
El primer nivel es el punto de partida de toda la estructura. Aquí se agrupan las cuentas en las grandes categorías financieras: activo, pasivo, capital, ingresos, costos, gastos y cuentas de orden. Cada categoría recibe un código de un solo dígito que sirve como raíz de todos los códigos que vendrán en los niveles siguientes. Este nivel no registra transacciones por sí mismo; solo clasifica.
Nivel 2: Cuenta de mayor
El segundo nivel desglosa cada clase en subgrupos con características similares. Por ejemplo, dentro del activo se separa el activo circulante del activo no circulante. Las cuentas de mayor son el primer nivel en el que se agrupan operaciones con una lógica funcional común. Su código añade un segundo dígito al de la clase: 1.1 para activo circulante, 1.2 para activo no circulante y así sucesivamente.
Nivel 3: Subcuenta de control
Aquí es donde los contadores trabajan con mayor frecuencia. Las subcuentas de control identifican conceptos específicos como bancos, clientes, inventarios o proveedores. Son el nivel en el que se registran y consultan las transacciones diarias. Su codificación agrega dos dígitos más: 1.1.01 para efectivo y equivalentes, 1.1.02 para clientes, por ejemplo. Este nivel ya tiene nombre y naturaleza definidos de manera precisa.
Nivel 4: Cuenta auxiliar o de detalle
El cuarto nivel es el de mayor especificidad. Se usa para identificar operaciones concretas: una cuenta bancaria particular, un cliente específico o un proveedor determinado. En el contexto corporativo, este nivel también puede incluir el código de la sucursal o área que origina la operación, lo que permite rastrear cada movimiento hasta su fuente exacta dentro de la organización.
Componentes esenciales de un catálogo de referencia corporativo
Más allá de la lista de cuentas, un catálogo de referencia corporativo bien diseñado incluye una serie de elementos que lo hacen funcional y coherente. Cada componente cumple una función específica dentro del sistema contable: algunos organizan, otros identifican y otros controlan. Conocerlos te ayuda a evaluar si el catálogo de tu organización está completo o si le falta alguna pieza clave.
Además de estos campos, los catálogos corporativos de mayor escala incorporan un código de unidad de negocio que identifica a qué área, sucursal o filial pertenece cada registro. Este componente es el que le da al catálogo su dimensión verdaderamente corporativa, porque permite segmentar y consolidar la información financiera por unidad, sin perder la visión global de la organización.
¿Cómo se construye un catálogo de referencia corporativo?
Construir este catálogo desde cero requiere un proceso ordenado. No se trata de copiar el catálogo de otra empresa ni de adaptar una plantilla genérica. Cada organización tiene su propia estructura de negocio, y el catálogo debe reflejarla con precisión. Seguir un orden lógico en su construcción evita duplicidades, vacíos de clasificación y problemas al consolidar estados financieros.
Un aspecto que se suele pasar por alto es la elaboración del instructivo de uso. Este documento explica, cuenta por cuenta, qué tipo de operaciones deben registrarse en cada una y cuáles están expresamente excluidas. Sin ese instructivo, el catálogo se interpreta de formas distintas según el criterio de cada contador, y el estándar corporativo pierde su valor desde el primer día de operación.
Catálogo de referencia corporativo y su relación con el código agrupador SAT
En México, toda empresa obligada a llevar contabilidad electrónica debe enviar su catálogo de cuentas al Servicio de Administración Tributaria (SAT) y asociar cada cuenta propia con un código del Anexo 24 de la Resolución Miscelánea Fiscal vigente. Este código es el llamado código agrupador, y su propósito es presentar la información contable de forma uniforme ante la autoridad fiscal, sin importar cómo cada empresa haya diseñado su propio catálogo.
El código agrupador del SAT tiene el objetivo de que la información sea presentada de manera uniforme, para lo cual es necesario que los contribuyentes asocien las cuentas de su catálogo al código agrupador correspondiente. — Anexo 24, Resolución Miscelánea Fiscal 2026.
Para el catálogo de referencia corporativo, esto significa que cada cuenta del nivel 3 o del nivel que se envíe al SAT debe tener su equivalencia en el Anexo 24. La empresa mantiene su propia estructura interna —con todos sus niveles de detalle— y, al momento de reportar, mapea cada cuenta propia al código agrupador que le corresponde. Lo que el SAT recibe es la versión homologada; lo que la empresa conserva internamente es su estructura corporativa completa.
Es importante entender que el catálogo corporativo puede tener muchas más cuentas que las que el Anexo 24 contempla. El SAT define un marco mínimo; la empresa puede ir mucho más a detalle en su estructura interna, siempre y cuando cada cuenta pueda asociarse a un código agrupador. Si quieres profundizar en cómo se estructura el catálogo maestro y su relación con los requerimientos del SAT, ese es un buen siguiente paso.
Errores comunes al diseñar un catálogo de referencia corporativo
Diseñar este catálogo sin la preparación adecuada genera problemas que no siempre son evidentes de inmediato, pero que terminan afectando la calidad de los reportes financieros y la eficiencia del trabajo contable. Conocer los errores más frecuentes te permite evitarlos desde el inicio y construir una estructura que funcione a largo plazo, incluso cuando la organización crezca o cambie de estructura.
- Códigos sin lógica jerárquica: Asignar números de forma aleatoria impide agregar cuentas nuevas sin romper la estructura. La codificación debe prever espacio para crecer.
- Demasiados niveles innecesarios: Crear cuatro o cinco niveles cuando el negocio no los necesita genera complejidad sin beneficio. El número de niveles debe responder a una necesidad real de detalle.
- Cuentas duplicadas o con nombres ambiguos: Tener dos cuentas que registran el mismo concepto —con nombres ligeramente distintos— provoca dispersión de saldos y dificulta la conciliación.
- No mapear al código agrupador del SAT: Olvidar la equivalencia con el Anexo 24 obliga a hacer un trabajo doble cuando llega la obligación de enviar la contabilidad electrónica a la autoridad fiscal.
- No documentar el instructivo de uso: Sin una descripción clara de qué registrar en cada cuenta, el catálogo se aplica de formas distintas según el criterio de cada persona, y el estándar corporativo se rompe desde la operación diaria.
- No prever el crecimiento organizacional: Un catálogo diseñado solo para la estructura actual puede quedar obsoleto si la empresa abre nuevas sucursales o incorpora líneas de negocio adicionales que no encajan en la codificación existente.
Un error que merece atención especial es la falta de un proceso formal de actualización. El catálogo de referencia corporativo no es un documento que se diseña una sola vez y se deja intacto. Debe revisarse periódicamente para incorporar nuevas cuentas, eliminar las que ya no tienen movimiento y asegurar que el mapeo con el Anexo 24 corresponda a la versión vigente de la Resolución Miscelánea Fiscal. Un buen control de captura contable es el mecanismo que asegura que las actualizaciones del catálogo se apliquen de forma consistente en toda la organización.
Preguntas frecuentes
¿Qué hace que un catálogo de cuentas sea «de referencia corporativo»?
Lo que define a un catálogo como «de referencia corporativo» no es el tamaño de la empresa, sino la función que cumple dentro de la organización. Un catálogo de referencia corporativo actúa como el estándar al que deben subordinarse todos los catálogos particulares de las unidades de negocio, áreas o filiales. Incluye reglas de codificación, jerarquías multinivel, descripción de uso por cuenta y, en México, la equivalencia con el código agrupador del SAT. Su propósito central es garantizar uniformidad en toda la organización, no solo listar cuentas disponibles.
¿Cuántos niveles debe tener un catálogo de referencia corporativo?
No hay un número fijo que aplique a todas las organizaciones. La cantidad de niveles depende directamente de la complejidad operativa y la necesidad de detalle de cada empresa. La estructura más común en contextos corporativos maneja cuatro niveles: clase, cuenta de mayor, subcuenta de control y cuenta auxiliar. Sin embargo, organizaciones con mayor complejidad —como grupos industriales o empresas multinacionales— pueden requerir un quinto nivel que incluya el código de la unidad de negocio o la dimensión geográfica. El criterio clave es que cada nivel adicional debe justificarse por una necesidad real de segmentación de la información.
¿Puede una pequeña empresa usar un catálogo de referencia corporativo?
Sí puede adoptarlo, aunque en la práctica no suele ser necesario. Una empresa pequeña con operaciones simples y sin múltiples unidades de negocio rara vez necesita una estructura de cuatro niveles con código de área. Lo más conveniente para ese perfil es un catálogo de dos o tres niveles, ágil y fácil de mantener. No obstante, si una empresa pequeña tiene proyecciones de crecimiento hacia una estructura multiunidad, diseñar desde el principio un catálogo con la lógica corporativa puede ahorrar una migración contable costosa en el futuro.
¿Qué relación tiene el catálogo de referencia corporativo con el catálogo maestro?
El catálogo maestro es el repositorio completo y definitivo de todas las cuentas autorizadas dentro de una organización. El catálogo de referencia corporativo es el marco estructural que define cómo se construye ese maestro: establece los niveles, las reglas de codificación y los parámetros que cada cuenta debe cumplir para ser incorporada al maestro. Dicho de otra forma, el catálogo de referencia corporativo es el diseño; el catálogo maestro es el resultado poblado de ese diseño. Ambos trabajan en conjunto para mantener la coherencia contable de toda la corporación.
¿Cómo se vincula el catálogo de referencia corporativo con el control de captura contable?
El catálogo de referencia corporativo define qué cuentas existen y cómo se codifican; el control de captura contable establece las reglas operativas para que los registros diarios usen esas cuentas correctamente. Sin un mecanismo de control sobre la captura, el catálogo corporativo puede estar perfectamente diseñado y aun así aplicarse de forma inconsistente, porque cada persona que captura una transacción interpreta las cuentas según su propio criterio. El control de captura es, en la práctica, el guardián que garantiza que el estándar del catálogo se respete en cada operación registrada.
¿El catálogo de referencia corporativo es obligatorio en México?
Como tal, la denominación «catálogo de referencia corporativo» no aparece en ninguna norma fiscal mexicana. Lo que sí es obligatorio para los contribuyentes que llevan contabilidad electrónica es enviar al SAT su catálogo de cuentas con el código agrupador del Anexo 24. La decisión de organizar ese catálogo bajo una estructura corporativa multinivel es una práctica interna de cada organización, no un requisito legal. Sin embargo, para empresas con múltiples entidades o unidades de negocio, adoptar un catálogo de referencia corporativo es una decisión técnica que facilita el cumplimiento fiscal y mejora la calidad de la información financiera consolidada.
¿Qué diferencia hay entre el catálogo de referencia corporativo y el código agrupador del SAT?
El catálogo de referencia corporativo es una herramienta de gestión interna que cada organización diseña según su propia estructura y necesidades de negocio. El código agrupador del SAT, definido en el Anexo 24 de la Resolución Miscelánea Fiscal, es un estándar externo y de carácter fiscal que el contribuyente usa para reportar su contabilidad a la autoridad tributaria. Ambos coexisten: la empresa mantiene su catálogo corporativo para operación interna y, al enviar información al SAT, asocia cada cuenta propia con su código agrupador equivalente. El catálogo corporativo puede tener mucho mayor nivel de detalle que el Anexo 24, y eso es completamente válido.
Conclusión
El catálogo de referencia corporativo es mucho más que una lista de cuentas: es la estructura que le da coherencia y confiabilidad a toda la contabilidad de una organización compleja. Cuando está bien diseñado, cada operación tiene su lugar exacto, los estados financieros se pueden preparar con rapidez y la información consolidada refleja la realidad de la empresa sin distorsiones.
Con lo que has visto aquí, ya puedes identificar los niveles que componen esta estructura, los componentes que no pueden faltar en ningún catálogo corporativo y los errores que conviene evitar desde el diseño inicial. Si trabajas en contabilidad o estudias el tema, aplicar esta lógica te permitirá analizar y construir catálogos con un criterio técnico sólido, no solo intuitivo.
Este sitio web tiene mucho más contenido sobre plan de cuentas, catálogos contables y estructura financiera de organizaciones de distinto tamaño. Te invito a seguir explorando; cada artículo está pensado para que avances un paso más en tu comprensión del sistema contable.
Sigue aprendiendo:
Control de captura contable
Versionado contable: El secreto que ordena tu plan de cuentas
Metadatos contables: El secreto detrás de cada cuenta bien configurada
Cuentas predeterminadas: Ahorra tiempo y evita errores contables ✅
Catálogo distribuido: Ordena tu contabilidad sin perder el control

¿Qué son las cuentas contables y cómo se clasifican?

Manual de cuentas contables
Incidencias del catálogo contable
