
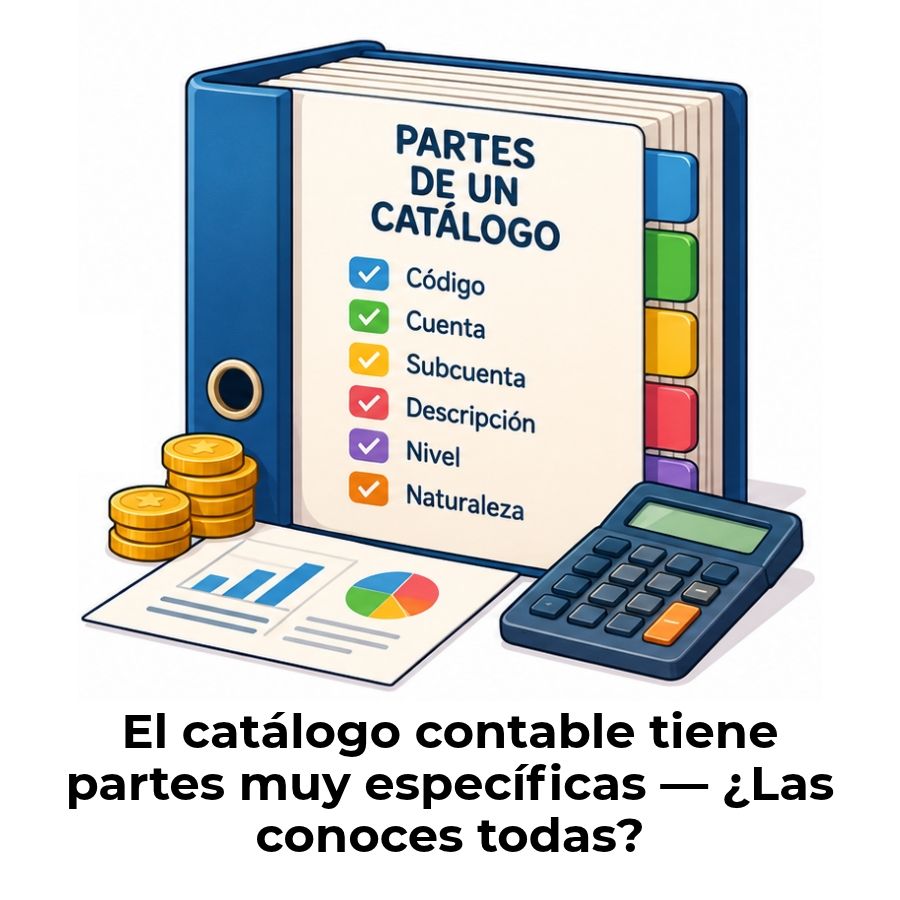
Un catálogo contable tiene partes muy concretas: rubro, cuenta de mayor, subcuenta y cuenta auxiliar. Cada una cumple una función distinta dentro de la jerarquía del sistema contable. Si aprendes a distinguirlas, puedes leer, construir o revisar cualquier catálogo con seguridad.
¿Qué es un catálogo de cuentas y para qué sirve?
Un catálogo de cuentas es una lista ordenada y codificada de todas las cuentas que una empresa utiliza para registrar sus operaciones contables. Su función principal es clasificar cada movimiento financiero dentro de categorías bien definidas, de modo que cualquier persona del área contable pueda identificar de qué tipo de operación se trata con solo leer el código o el nombre de la cuenta.
Sin este documento, la información de activos, pasivos, ingresos y gastos quedaría dispersa sin un criterio común. El catálogo establece el lenguaje contable interno de la empresa y garantiza que todos los registros sigan la misma lógica, independientemente de quién los realice o en qué periodo.
Diferencia entre catálogo de cuentas y plan de cuentas
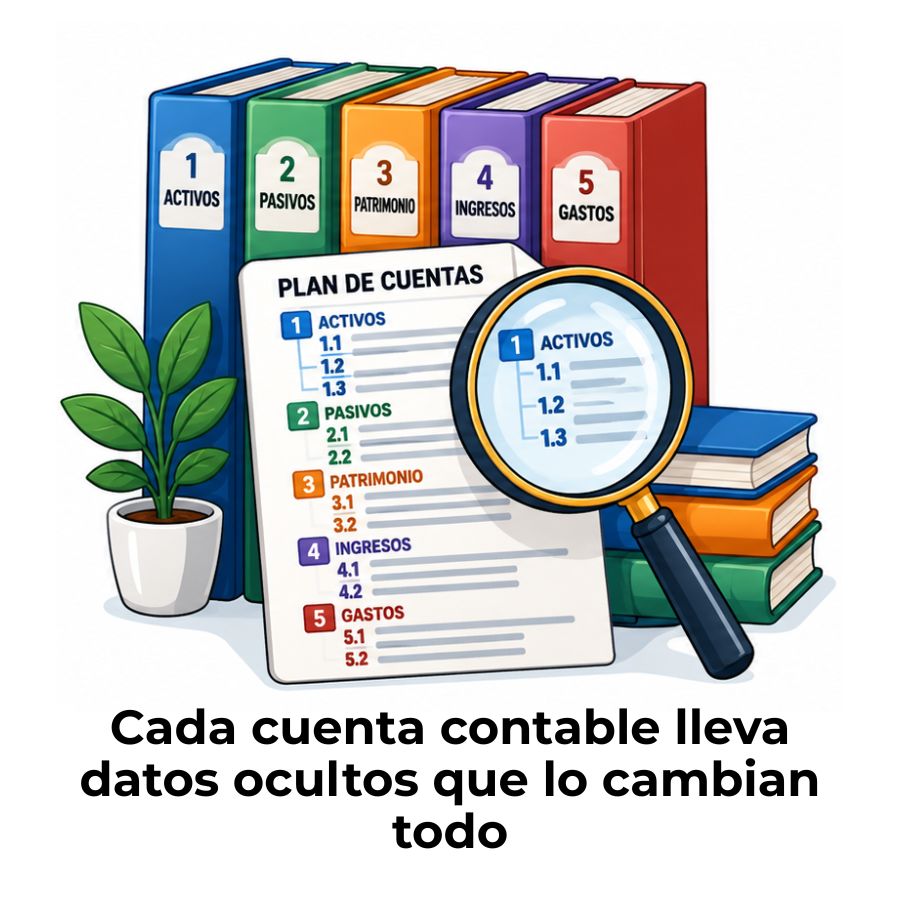
Estos dos términos se usan con frecuencia como si fueran lo mismo, pero no son exactamente iguales. El plan de cuentas define la estructura general que agrupa las cuentas según su naturaleza, mientras que el catálogo contable es el listado detallado con los códigos y nombres específicos que usa cada empresa. Puedes entenderlo así: el plan es el esqueleto y el catálogo es el cuerpo completo.
Para profundizar en esta distinción y sus implicaciones prácticas, el artículo sobre plan de cuentas y catálogo contable desarrolla cada concepto con claridad y ejemplos reales que ayudan a comprender cuándo usar uno u otro término.
¿Cuáles son las partes de un catálogo contable?
Un catálogo de cuentas se organiza de forma jerárquica: empieza por las categorías más amplias y va descendiendo hasta los registros más específicos. Esta jerarquía no es arbitraria; responde a la necesidad de mantener el control sin perder el detalle. Las cuatro partes principales son el rubro, la cuenta de mayor, la subcuenta y la cuenta auxiliar.
Rubro o clase principal
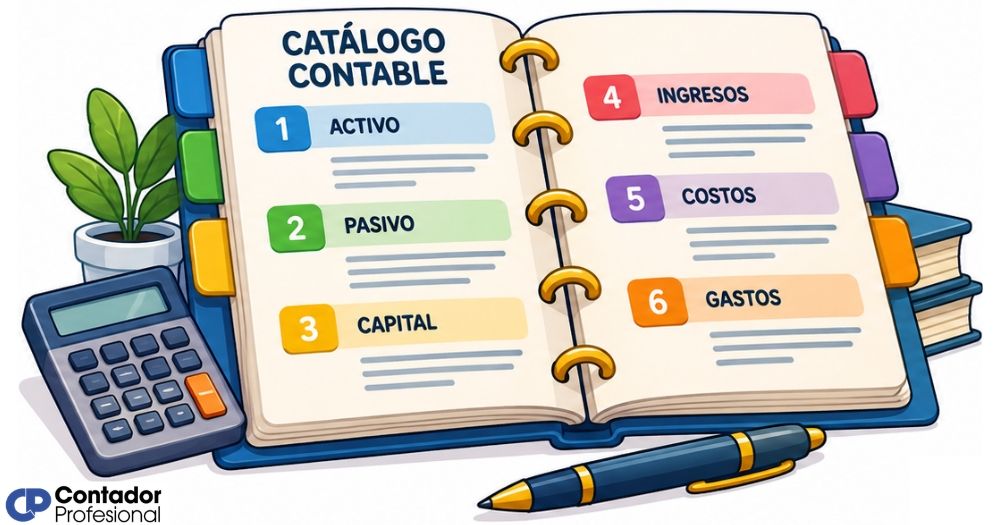
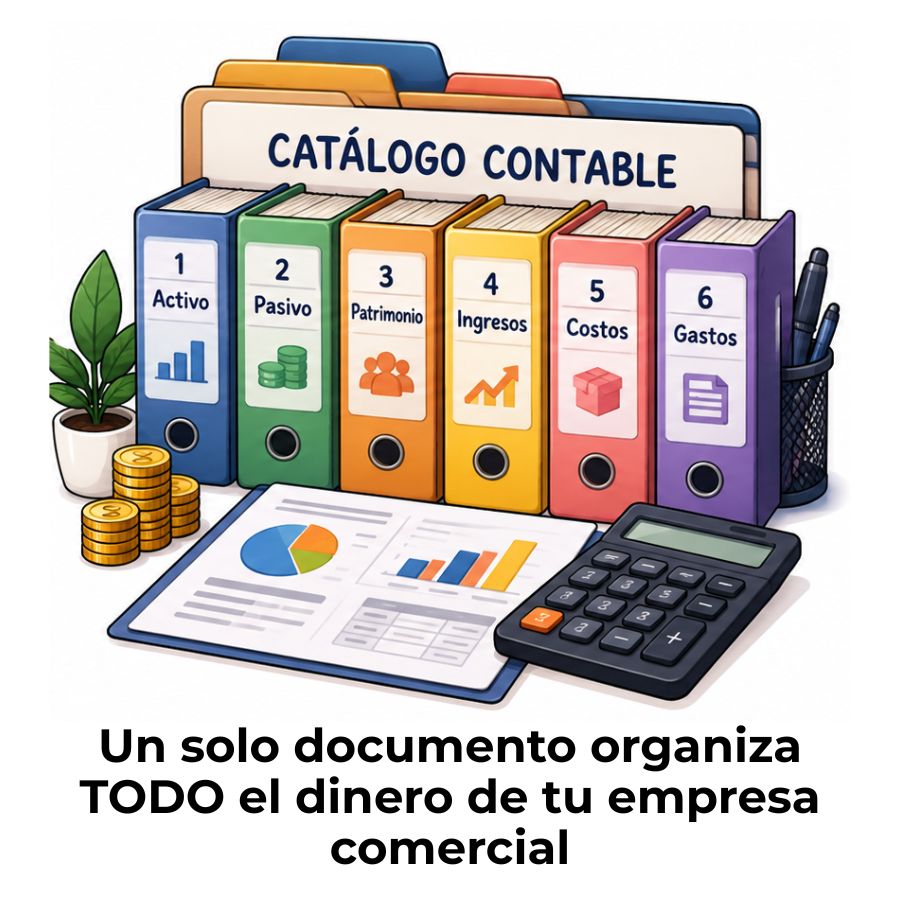
El rubro es la parte más amplia del catálogo. Representa uno de los grandes grupos contables que definen la naturaleza financiera de todas las cuentas que contiene. Los rubros más comunes son activo, pasivo, capital, ingresos, costos y gastos. Cada uno agrupa decenas o cientos de cuentas que comparten la misma naturaleza, y se identifica generalmente con un solo dígito en el código.
Cuenta de mayor
La cuenta de mayor es el segundo nivel dentro de la jerarquía. Representa un concepto contable concreto dentro de cada rubro, como activo circulante, activo fijo, pasivo a corto plazo o capital social. No se usa para registrar transacciones directamente, sino para agrupar y resumir la información de las cuentas más específicas que tiene debajo.
Subcuenta
La subcuenta divide la cuenta de mayor para ofrecer mayor nivel de detalle. Es aquí donde muchos sistemas contables comienzan a registrar las transacciones de forma individual. Por ejemplo, dentro de la cuenta de mayor «Activo circulante» aparecen subcuentas como Bancos, Caja general o Cuentas por cobrar. Este nivel permite analizar la información con mucha más precisión que el nivel anterior.
Cuando el catálogo tiene incidencias del catálogo relacionadas con subcuentas mal asignadas o duplicadas, todo el análisis financiero posterior puede verse afectado. Por eso, definir correctamente este nivel es tan relevante desde el principio.
Cuenta auxiliar o de detalle
La cuenta auxiliar representa el nivel más específico del catálogo. Se usa cuando se necesita llevar un control individualizado de registros particulares, como un cliente concreto, un banco específico o un proveedor determinado. Es el máximo nivel de detalle dentro de la jerarquía contable y no todas las empresas lo necesitan; depende del tamaño y la complejidad de sus operaciones.
Elementos que componen cada cuenta del catálogo
Además de la posición que ocupa dentro de la jerarquía, cada cuenta del catálogo tiene sus propios elementos internos. Estos elementos son los que permiten identificarla, clasificarla y utilizarla correctamente en el sistema contable. Los cuatro elementos presentes en prácticamente toda cuenta son: el código, el nombre, la naturaleza y el nivel jerárquico.
Código o número de cuenta
El código es un identificador numérico —y en algunos sistemas alfanumérico— que se asigna a cada cuenta de forma única. Su estructura no es aleatoria: cada dígito revela información sobre la posición de la cuenta dentro de la jerarquía. El primer dígito indica el rubro, el segundo la cuenta de mayor, y los siguientes identifican subcuentas con mayor detalle. Este sistema permite localizar cualquier cuenta en segundos.
Nombre o descripción de la cuenta
Cada cuenta lleva un nombre claro y descriptivo que explica qué tipo de operación o recurso representa. El nombre debe ser suficientemente específico para no confundirse con otras cuentas, pero también lo bastante conciso para que cualquier persona del equipo contable lo identifique de inmediato. Nombres como «Bancos», «Proveedores nacionales» o «Sueldos por pagar» cumplen bien esa función.
Naturaleza contable: deudora o acreedora
La naturaleza indica si una cuenta aumenta con débitos o con créditos. Las cuentas de activo, costo y gasto tienen naturaleza deudora, mientras que las de pasivo, capital e ingresos tienen naturaleza acreedora. Este elemento es fundamental para aplicar correctamente la partida doble, que es el principio sobre el que descansa toda la contabilidad moderna.
Nivel jerárquico
El nivel jerárquico indica en qué posición dentro de la estructura se ubica una cuenta: si es rubro (nivel 1), cuenta de mayor (nivel 2), subcuenta (nivel 3) o cuenta auxiliar (nivel 4). Este dato es clave para saber si la cuenta puede recibir movimientos directos o si solo sirve para agrupar las cuentas que tiene debajo. En muchos sistemas, solo los niveles más bajos admiten registros transaccionales.
Estructura jerárquica del catálogo de cuentas
La jerarquía del catálogo funciona como una pirámide invertida: arriba están las categorías más amplias y abajo los registros más específicos. Este diseño permite consultar la información con distintos niveles de detalle sin tener que revisar todo el catálogo, lo que agiliza tanto el registro diario como la preparación de reportes financieros.
Esta estructura escalonada hace que el catálogo sea adaptable: una empresa pequeña puede operar perfectamente con dos o tres niveles, mientras que una corporación con muchas divisiones puede necesitar cuatro o más. Lo importante es que la lógica descendente se mantenga siempre, de lo general a lo específico.
¿Cómo se codifican las partes de un catálogo?
La codificación es el sistema que asigna un identificador numérico a cada cuenta. Cada posición del código tiene un significado concreto dentro de la jerarquía, por lo que leer un código correctamente equivale a leer la posición exacta de una cuenta dentro del catálogo. No es un número aleatorio: es una coordenada dentro de un sistema ordenado.
Cómo leer un código contable: 1.1.01.02
El código completo 1.1.01.02 identifica exactamente la cuenta del Banco ABC dentro del Activo circulante.
Aunque la codificación numérica es la más habitual, algunos sistemas permiten códigos alfanuméricos que combinan letras y números. En cualquier caso, lo más importante es que el sistema elegido sea coherente y que cada código sea único dentro del catálogo para evitar confusiones al momento de registrar operaciones.
Uno de los problemas más habituales en la codificación tiene que ver con el uso de códigos compartidos entre distintas unidades de negocio o departamentos. Cuando dos áreas comparten el mismo código para conceptos diferentes, la información financiera pierde confiabilidad y los reportes resultan difíciles de interpretar.
Tipos de cuentas que integran el catálogo
El catálogo de cuentas no solo se organiza por niveles jerárquicos; también agrupa sus cuentas por tipo según la función que cumplen. Conocer estos tipos ayuda a entender qué información captura cada parte del catálogo y cómo se refleja después en los estados financieros.
Algunos catálogos incluyen un séptimo grupo: las cuentas de orden. Estas no forman parte del patrimonio ni de los resultados de la empresa, pero registran compromisos, garantías o contingencias que conviene controlar. Su función es informativa, no patrimonial, y se usa principalmente en sectores como el bancario o el gubernamental, donde la transparencia sobre compromisos futuros es esencial.
Preguntas frecuentes
¿Cuántos niveles puede tener un catálogo de cuentas?
No existe un número fijo de niveles obligatorio para todos los catálogos. La mayoría de las empresas trabaja con tres o cuatro niveles: rubro, cuenta de mayor, subcuenta y, en algunos casos, cuenta auxiliar. Sin embargo, organizaciones más complejas pueden llegar a tener cinco o seis niveles de desagregación. Lo que sí es determinante es que la estructura sea coherente y que cada nivel aporte información adicional con respecto al anterior, sin generar redundancias innecesarias que dificulten el registro diario.
¿Qué diferencia hay entre rubro y cuenta de mayor?
El rubro es la categoría más amplia del catálogo: define el tipo general de cuenta (activo, pasivo, capital, ingresos, costos o gastos) y normalmente se identifica con un solo dígito. La cuenta de mayor, en cambio, es un nivel más específico dentro del rubro y agrupa cuentas con características comunes. Por ejemplo, dentro del rubro Activo puede existir la cuenta de mayor Activo circulante, que a su vez contiene subcuentas como Bancos o Caja. El rubro clasifica en términos amplios; la cuenta de mayor ya introduce una distinción contable concreta.
¿Qué es la naturaleza contable de una cuenta?
La naturaleza contable indica si una cuenta aumenta con débitos o con créditos. Las cuentas de naturaleza deudora (activo, costos y gastos) crecen cuando se les hace un cargo y disminuyen con un abono. Las de naturaleza acreedora (pasivo, capital e ingresos) funcionan al revés. Conocer la naturaleza de cada cuenta es indispensable para aplicar correctamente la partida doble, que exige que todo movimiento contable afecte al menos dos cuentas de forma equilibrada. Sin esta información, cualquier registro podría quedar mal clasificado.
¿Qué es una subcuenta dentro del catálogo de cuentas?
Una subcuenta es el tercer nivel dentro de la jerarquía del catálogo. Divide una cuenta de mayor en registros más específicos para permitir un análisis detallado de las operaciones. Por ejemplo, la cuenta de mayor Bancos puede tener subcuentas para cada institución financiera con la que opera la empresa. Las subcuentas son el nivel donde la mayoría de los sistemas contables captura las transacciones reales, ya que ofrecen el equilibrio justo entre detalle y manejabilidad dentro del catálogo.
¿Todas las empresas deben usar el mismo catálogo de cuentas?
No. Cada empresa diseña su catálogo según la naturaleza de sus operaciones, el tamaño del negocio y los requisitos de la normativa fiscal de su país. Lo que sí puede existir son lineamientos o catálogos de referencia establecidos por autoridades fiscales, como el código agrupador del SAT en México, que establece una correspondencia entre las cuentas propias de la empresa y una clasificación estandarizada para efectos de la contabilidad electrónica. El catálogo propio puede variar, pero debe poder mapearse a ese estándar cuando la norma lo exige.
¿Qué es el código agrupador en un catálogo contable?
El código agrupador es un identificador que permite relacionar las cuentas del catálogo propio de una empresa con una clasificación estandarizada definida por la autoridad fiscal. Su función es garantizar que la información contable presentada a las instituciones sea uniforme y comparable entre distintas organizaciones, independientemente de cómo cada una haya diseñado su catálogo interno. No sustituye al código propio de la empresa, sino que actúa como un puente entre ambos sistemas de clasificación.
¿Cuántas cuentas debe tener un catálogo de cuentas?
No existe un número mínimo ni máximo establecido universalmente. Una microempresa puede funcionar con un catálogo de treinta o cuarenta cuentas, mientras que una empresa mediana puede necesitar varios centenares. Lo que sí es importante es que el catálogo tenga las cuentas suficientes para reflejar con precisión todas las operaciones del negocio, pero no tantas que se vuelva difícil de administrar. Un catálogo excesivamente amplio genera confusión al momento de clasificar y complica la revisión de los registros.
Conclusión
El catálogo de cuentas no es simplemente una lista con números: es una estructura organizada en la que cada parte cumple una función precisa. Entender el rubro, la cuenta de mayor, la subcuenta y la cuenta auxiliar te permite leer cualquier catálogo contable con claridad, sin importar el tamaño o el sector de la empresa que lo utiliza.
Ahora que conoces sus partes y los elementos que componen cada cuenta —código, nombre, naturaleza y nivel jerárquico—, puedes analizar un catálogo real con mucha más seguridad. Esa comprensión también te facilita detectar errores de clasificación, entender por qué una cuenta está donde está y anticipar cómo afecta a los estados financieros.
Si quieres seguir construyendo una base sólida en contabilidad, este sitio web tiene más contenido sobre plan de cuentas, codificación y estructura contable que te ayudará a avanzar con pasos firmes y bien fundamentados.
Sigue aprendiendo:
Plan de cuentas para una empresa comercial

Diferencia entre plan y manual de cuentas
Códigos compartidos: El error silencioso en tu catálogo contable
Segregación de funciones: El secreto que cuida tus cuentas
Diccionario semántico de registros contables
¿Cómo hacer un plan de cuentas?
Nomenclatura contable: El secreto detrás de los números
Metadatos contables: El secreto detrás de cada cuenta bien configurada
