
Un catálogo distribuido es la forma en que una empresa organiza sus cuentas contables cuando opera con varias sucursales, filiales o unidades de negocio. En lugar de obligar a todas las unidades a usar un listado idéntico —o permitir que cada una haga lo suyo—, establece un núcleo común y permite extensiones adaptadas a cada caso.
¿Qué es un catálogo distribuido en contabilidad?
Un catálogo distribuido es la modalidad de organización contable en la que una empresa que opera con varias sucursales, filiales o unidades de negocio estructura sus cuentas en dos capas: un núcleo común obligatorio para todas las unidades y extensiones específicas que cada una puede adaptar según sus necesidades particulares.
Esta estructura surge como respuesta a un problema real: cuando una organización crece y abre nuevas unidades, el catálogo de cuentas que funcionaba para una sola sede ya no alcanza. Si cada sucursal crea su propio listado sin criterios compartidos, la información financiera se vuelve incomparable y la consolidación de estados financieros se convierte en un proceso manual, lento y propenso a errores.
El catálogo distribuido resuelve este dilema porque garantiza que todas las unidades hablen el mismo idioma contable en los niveles superiores, mientras conservan la flexibilidad necesaria para registrar las particularidades de su operación local en los niveles inferiores. El resultado es coherencia global con detalle local.
Catálogo centralizado vs. catálogo distribuido
Para entender el valor del catálogo distribuido, conviene compararlo con la alternativa más común: el catálogo único o centralizado. En un catálogo centralizado, todas las unidades de la organización usan exactamente el mismo listado de cuentas, sin posibilidad de añadir ni modificar nada. Esto funciona bien cuando la empresa es homogénea, pero se vuelve rígido en cuanto los negocios de cada unidad empiezan a diferir.
En el extremo opuesto está el catálogo descentralizado puro, donde cada unidad diseña y mantiene su propio listado de forma completamente independiente. El problema aquí es la fragmentación: cuando llega el momento de consolidar los estados financieros, las cuentas de distintas unidades no se corresponden entre sí y el trabajo manual necesario para alinearlas es considerable.
El catálogo distribuido ocupa el punto intermedio: define un conjunto de cuentas obligatorias compartidas y permite que cada unidad añada las propias que necesite, siempre dentro de una estructura jerárquica común. De esta forma, la coherencia de los niveles superiores está garantizada y la consolidación es posible de forma automática.
| Característica | Catálogo centralizado | Catálogo distribuido | Catálogo descentralizado |
|---|---|---|---|
| Cuentas obligatorias | Todas | Solo el núcleo común | Ninguna |
| Flexibilidad local | Nula | Alta en niveles inferiores | Total |
| Consolidación automática | Sencilla | Posible y ordenada | Difícil o imposible |
| Escalabilidad | Baja | Alta | Variable |
| Adecuado para | Empresas pequeñas y homogéneas | Grupos con varias unidades | Entidades totalmente independientes |
Estructura de un catálogo distribuido
La arquitectura contable de un catálogo distribuido se organiza en capas que van de lo general a lo particular. En los niveles superiores viven las grandes clasificaciones —activo, pasivo, patrimonio, ingresos y gastos— que son idénticas para todas las unidades. A medida que se desciende en la jerarquía, aparece el espacio donde cada unidad puede incorporar sus propias cuentas. Puedes profundizar en este concepto en el artículo sobre arquitectura contable.
Núcleo común o catálogo base
El núcleo común es el conjunto de cuentas que deben existir en todas las unidades de la organización, sin excepción. Estas cuentas corresponden a los niveles superiores del catálogo —clases, grupos y cuentas de mayor— y son las que permiten que los reportes consolidados tengan sentido. Si una sucursal en una ciudad y una filial en otro país usan los mismos niveles superiores, sus datos pueden sumarse directamente.
El núcleo común del catálogo distribuido actúa como el idioma contable compartido de toda la organización: cada unidad puede tener su propio vocabulario local, pero todas comparten la gramática.
Extensiones locales por unidad de negocio
Las extensiones locales son las subcuentas y cuentas de detalle que cada unidad añade por debajo del núcleo común para adaptarse a su operación específica. Una sucursal dedicada a la distribución puede necesitar cuentas de inventario por almacén que otras unidades no requieren. Una filial en el extranjero puede necesitar cuentas para operaciones en moneda extranjera que la sede central no maneja. La clave es que estas extensiones se añaden sin alterar el núcleo.
Para que las extensiones funcionen correctamente, deben respetar la codificación del catálogo base: si el nivel 3 del núcleo llega hasta el código 1.1.3, las extensiones locales empezarán en el nivel 4, con códigos como 1.1.3.01, 1.1.3.02, y así sucesivamente. Esto garantiza que el sistema contable pueda agrupar y consolidar sin intervención manual.
Niveles de desagregación en el catálogo distribuido
La profundidad del catálogo distribuido depende de cuánto detalle necesita cada unidad. Lo habitual es establecer que los primeros tres o cuatro niveles son obligatorios para todas las unidades —y forman el núcleo— mientras que los niveles cinco, seis o más son opcionales y gestionados localmente. Esta convención debe quedar documentada en el manual del catálogo para que cualquier persona que incorpore nuevas cuentas sepa exactamente en qué nivel puede hacerlo.
¿Cómo se implementa un catálogo distribuido?
Implementar un catálogo distribuido no es simplemente dividir un catálogo existente. Requiere un proceso de diseño deliberado que parte de las necesidades reales de la organización y termina con un sistema que el software contable puede gestionar de forma automática. A continuación se describen las etapas principales de este proceso.
Definir el catálogo base corporativo
El primer paso es identificar qué cuentas son realmente comunes a todas las unidades de la organización. Para ello, conviene revisar los estados financieros consolidados que ya se producen —o que se quieren producir— y trazar las cuentas que siempre aparecen, independientemente de la unidad que las genere. Esas cuentas forman el catálogo base y deben quedar bloqueadas para edición local.
En esta etapa también se define la codificación: cuántos dígitos tiene cada nivel, qué prefijos identifican a cada unidad y cuáles son los rangos disponibles para las extensiones locales. Una codificación bien pensada desde el inicio evita conflictos de numeración cuando la organización incorpora nuevas unidades en el futuro.
Asignar extensiones por sucursal o filial
Una vez fijado el núcleo, cada unidad recibe su espacio dentro de la jerarquía para añadir las cuentas que necesita. Este proceso puede ser centralizado —donde el equipo corporativo aprueba cada nueva cuenta antes de activarla— o descentralizado con reglas claras, donde cada unidad puede añadir cuentas dentro de los rangos autorizados sin necesidad de aprobación previa para cada caso.
Lo importante es que las extensiones locales nunca dupliquen ni contradigan una cuenta del núcleo común. Si la cuenta 1.1.01 corresponde a «Caja» en el catálogo base, ninguna unidad puede crear una cuenta local que también se llame «Caja» en otro nivel. La jerarquía debe ser estricta para que la consolidación funcione correctamente.
Sincronización y consolidación de la información
La consolidación es el proceso por el cual los saldos de todas las unidades se suman y presentan como si fueran una sola empresa. En un catálogo distribuido bien diseñado, este proceso puede automatizarse: el software contable recorre la jerarquía desde los niveles inferiores hasta los superiores y acumula los saldos en las cuentas del núcleo común. El resultado es un estado financiero consolidado sin intervención manual.
Para que esto funcione, es imprescindible que las extensiones locales estén correctamente vinculadas a las cuentas del núcleo. Si una subcuenta local no está asociada a ninguna cuenta padre del catálogo base, sus saldos quedarán fuera del consolidado y la información será incompleta. La revisión de esta vinculación debe ser parte del proceso de alta de cualquier cuenta nueva en el sistema.
Proceso de implementación paso a paso
① Análisis
Revisar los estados financieros actuales e identificar las cuentas presentes en todas las unidades.
② Diseño del núcleo
Definir las cuentas obligatorias y la codificación jerárquica que usarán todas las unidades.
③ Extensiones locales
Asignar rangos de codificación a cada unidad para sus cuentas específicas.
④ Carga en sistema
Configurar el software contable con el catálogo base bloqueado y los espacios locales habilitados.
⑤ Validación y prueba
Verificar que la consolidación automática produce los mismos resultados que el proceso manual anterior.
Ventajas del catálogo distribuido en grupos empresariales
La adopción de un catálogo distribuido no solo simplifica la consolidación contable. Impacta de forma directa en la calidad de la información disponible para la toma de decisiones, en la eficiencia del equipo contable y en la capacidad de la organización para escalar sin que su sistema contable se convierta en un obstáculo. Conoce más sobre cómo se relaciona esto con el plan de cuentas y catálogo contable en términos generales.
- Consolidación financiera automática: Los saldos de todas las unidades se suman correctamente porque comparten la misma jerarquía de cuentas en los niveles superiores, sin necesidad de mapeos manuales.
- Comparabilidad entre unidades: Con un núcleo común, los estados financieros de distintas sucursales pueden compararse directamente, lo que facilita el análisis de rentabilidad por unidad de negocio.
- Flexibilidad operativa: Cada unidad puede registrar sus particularidades sin necesidad de alterar el catálogo del resto de la organización ni solicitar cambios al equipo central para cada situación local.
- Escalabilidad: Cuando la organización incorpora una nueva sucursal o filial, simplemente recibe una copia del catálogo base más su espacio asignado para extensiones locales. No es necesario rediseñar la estructura desde cero.
- Cumplimiento normativo simplificado: Al existir un catálogo base alineado con las normas contables locales o internacionales, todas las unidades parten de una base que ya cumple los requisitos regulatorios mínimos.
- Menor dependencia del capital humano: Un sistema con reglas claras y escritas reduce el riesgo de que el conocimiento sobre la estructura contable quede concentrado en una sola persona del equipo.
Errores frecuentes al diseñar un catálogo distribuido
Diseñar un catálogo distribuido parece sencillo en teoría, pero en la práctica es fácil cometer errores que después son costosos de corregir. Conocer estos errores antes de empezar te ahorra tiempo, esfuerzo y, en muchos casos, la necesidad de migrar toda la estructura contable cuando la organización ya lleva meses operando.
- Núcleo demasiado amplio: Cuando se incluyen en el catálogo base más cuentas de las necesarias, las unidades con operaciones simples cargan con una estructura que no necesitan, lo que genera confusión y registros en cuentas incorrectas.
- Núcleo demasiado reducido: En el extremo contrario, si el núcleo es tan pequeño que casi todo se deja a criterio local, la consolidación pierde sentido porque los niveles que deberían ser comparables son distintos en cada unidad.
- Codificación sin espacio para crecer: Asignar rangos de numeración muy ajustados hace que, en poco tiempo, las unidades se queden sin códigos disponibles para nuevas cuentas locales y sea necesario reestructurar toda la codificación.
- Falta de documentación del manual del catálogo: Si las reglas sobre qué puede añadirse, en qué nivel y bajo qué condiciones no están escritas, cada nueva persona del equipo interpreta la estructura a su manera y la coherencia se pierde con el tiempo.
- No vincular las extensiones locales al núcleo: Una cuenta local que no está correctamente asociada a una cuenta padre del catálogo base queda invisible para el proceso de consolidación, generando diferencias entre los reportes locales y el consolidado corporativo.
- Ignorar las diferencias regulatorias entre unidades: Cuando la organización opera en varios países o sectores, las obligaciones fiscales y contables de cada unidad pueden diferir. El catálogo base debe anticipar estas diferencias y dejar espacio para que cada unidad cumpla sus requisitos locales sin romper la coherencia global. Puedes profundizar en cómo la estructura multinivel gestiona estos casos.
⚠️ Lo que cuesta más caro: cambiar la codificación a mitad de camino
El error más difícil de corregir es una codificación mal planificada. Cambiar la numeración de las cuentas cuando ya existen meses o años de registros contables implica reasignar cada transacción histórica, corregir informes y, en muchos casos, realizar ajustes manuales en el software contable. Por eso, el diseño del esquema de codificación merece toda la atención antes de poner en marcha el sistema.
Preguntas frecuentes
¿Qué diferencia hay entre catálogo distribuido y catálogo único?
Un catálogo único obliga a todas las unidades de la organización a usar exactamente el mismo listado de cuentas, sin posibilidad de personalización. El catálogo distribuido, en cambio, establece un núcleo de cuentas obligatorias compartidas y permite que cada unidad añada cuentas propias en los niveles inferiores de la jerarquía. La diferencia práctica es que el catálogo único es más rígido, pero más simple de administrar, mientras que el distribuido es más flexible y adecuado para organizaciones con operaciones heterogéneas entre sus unidades.
¿Qué empresas necesitan un catálogo distribuido?
Lo necesitan principalmente los grupos empresariales, las empresas con varias sucursales en distintas regiones o países, las organizaciones con divisiones de negocio que operan en sectores diferentes y cualquier empresa que deba producir estados financieros consolidados además de los reportes individuales por unidad. También es útil para empresas medianas en crecimiento que anticipan la apertura de nuevas unidades a mediano plazo y quieren estructurar su contabilidad antes de que la complejidad las supere.
¿Cómo se consolidan los estados financieros con un catálogo distribuido?
La consolidación funciona porque todas las unidades comparten la misma jerarquía en los niveles superiores del catálogo. El software contable suma los saldos de cada cuenta del núcleo común a través de todas las unidades y produce un estado financiero consolidado. Las extensiones locales se acumulan en la cuenta padre del núcleo a la que están vinculadas. El resultado es un consolidado preciso, obtenido de forma automática, siempre que las extensiones locales estén correctamente asociadas a las cuentas del catálogo base.
¿Puede una pyme usar un catálogo distribuido?
Una pyme con una sola sede generalmente no necesita esta estructura. Sin embargo, si opera con dos o más puntos de venta, departamentos con registros contables independientes o centros de costos diferenciados, los principios del catálogo distribuido son perfectamente aplicables a su escala. En este caso, el núcleo común puede ser muy compacto —con apenas dos o tres niveles— y las extensiones locales se limitan a las subcuentas necesarias para distinguir las operaciones de cada punto o departamento.
¿Qué rol juega el software contable en un catálogo distribuido?
El software contable es el que hace posible que el catálogo distribuido funcione en la práctica. Debe ser capaz de mantener un catálogo base bloqueado para edición local, permitir que cada unidad añada subcuentas dentro de los rangos autorizados, consolidar automáticamente los saldos siguiendo la jerarquía y producir reportes tanto por unidad como a nivel consolidado. Sin un software con estas capacidades, la gestión del catálogo distribuido requeriría procesos manuales que anulan sus ventajas.
¿Cómo afecta el catálogo distribuido al cumplimiento fiscal?
El catálogo distribuido puede facilitar el cumplimiento fiscal cuando el catálogo base incorpora los requerimientos de las autoridades tributarias relevantes para la organización. Las extensiones locales permiten que cada unidad añada las cuentas necesarias para sus obligaciones fiscales específicas —como cuentas de impuestos locales o retenciones propias de su país— sin alterar la estructura compartida. La clave es que el diseño del núcleo tenga en cuenta desde el inicio los requisitos fiscales mínimos comunes a todas las unidades.
¿Qué pasa si las sucursales usan catálogos distintos?
Cuando cada sucursal trabaja con un catálogo completamente independiente del resto, la consolidación de estados financieros se convierte en un proceso manual que exige mapear las cuentas de cada unidad antes de poder sumarlas. Esto no solo consume tiempo, sino que introduce riesgo de errores en cada cierre contable. Con el paso del tiempo, la divergencia entre catálogos tiende a crecer porque cada unidad sigue su propia lógica, lo que hace que la situación sea cada vez más difícil y costosa de resolver.
Conclusión
El catálogo distribuido es la solución que equilibra dos necesidades aparentemente opuestas en una organización con varias unidades: la coherencia contable que permite consolidar los estados financieros y la flexibilidad que cada unidad necesita para registrar su propia operación. Su estructura en capas —núcleo común en los niveles superiores y extensiones locales en los inferiores— es lo que hace posible este equilibrio.
Para aplicarlo correctamente, lo más importante es dedicar tiempo al diseño del catálogo base antes de poner en marcha el sistema. Una codificación bien pensada, reglas claras sobre qué puede añadirse localmente y un software que soporte esta estructura son los tres ingredientes que determinan si el catálogo distribuido funciona o si termina generando más problemas de los que resuelve.
Si este artículo te resultó útil, en este sitio web encontrarás más contenido sobre arquitectura contable, estructura multinivel y otros conceptos que te ayudarán a construir un sistema contable sólido, ya sea que estés dando tus primeros pasos o gestionando una organización en crecimiento.
Sigue aprendiendo:
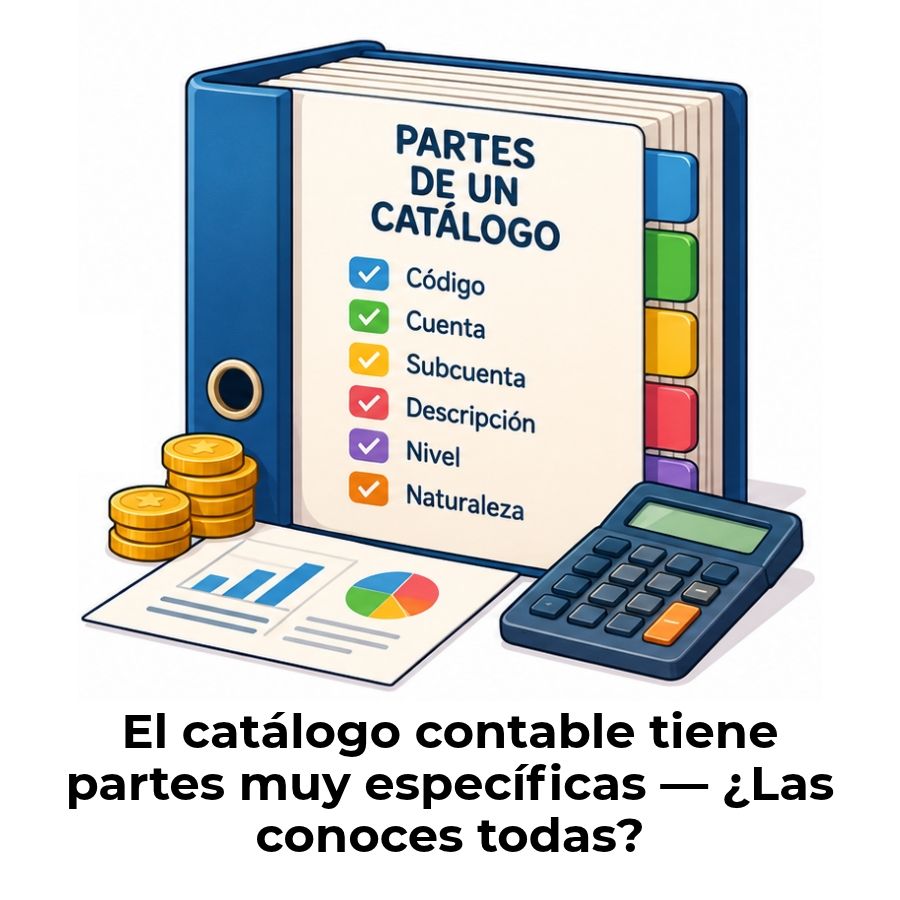
Partes de un catálogo contable: Estructura y componentes
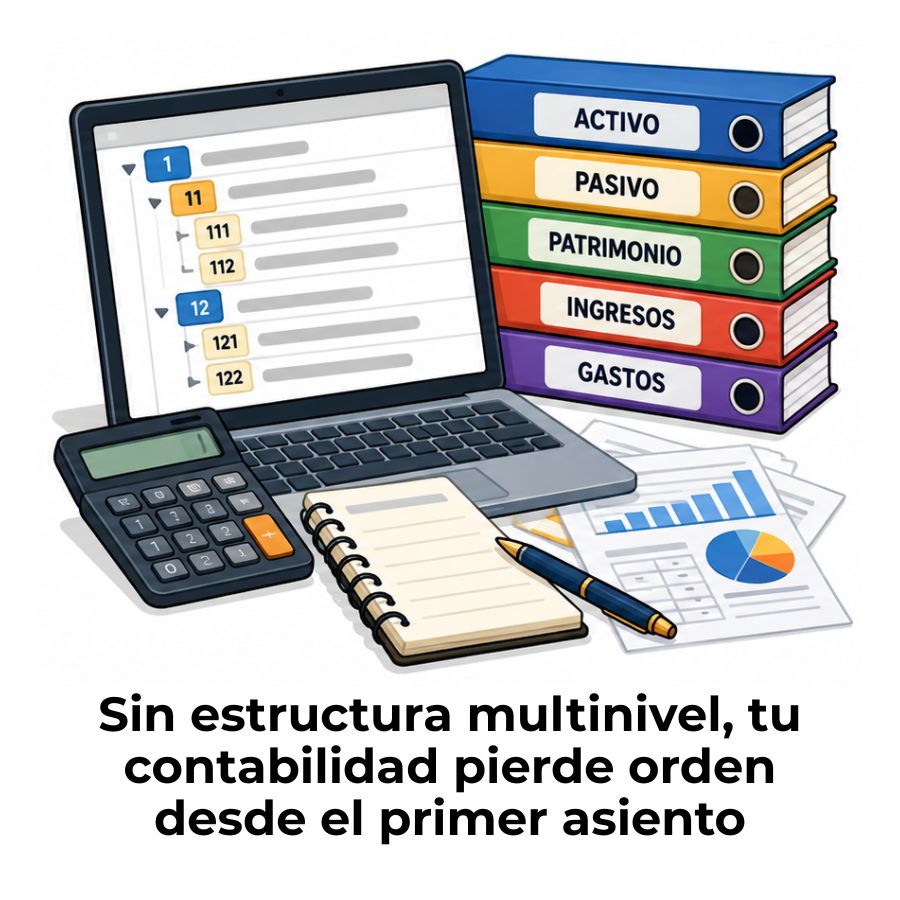
Estructura multinivel en el plan de cuentas contable
Segregación de funciones: El secreto que cuida tus cuentas
Plan de cuentas para PYMES: Estructura completa
Control de captura contable
Cuentas estadísticas: El secreto que pocos contadores explican
Incidencias del catálogo contable
Catálogo de referencia corporativo en contabilidad
