
El diccionario semántico de registros es el conjunto de términos, definiciones y reglas que establece cómo deben nombrarse y clasificarse los registros dentro de un sistema contable. Si alguna vez te preguntaste por qué dos contadores de la misma empresa registran lo mismo de forma distinta, este concepto te da la respuesta.
¿Qué es el diccionario semántico de registros?
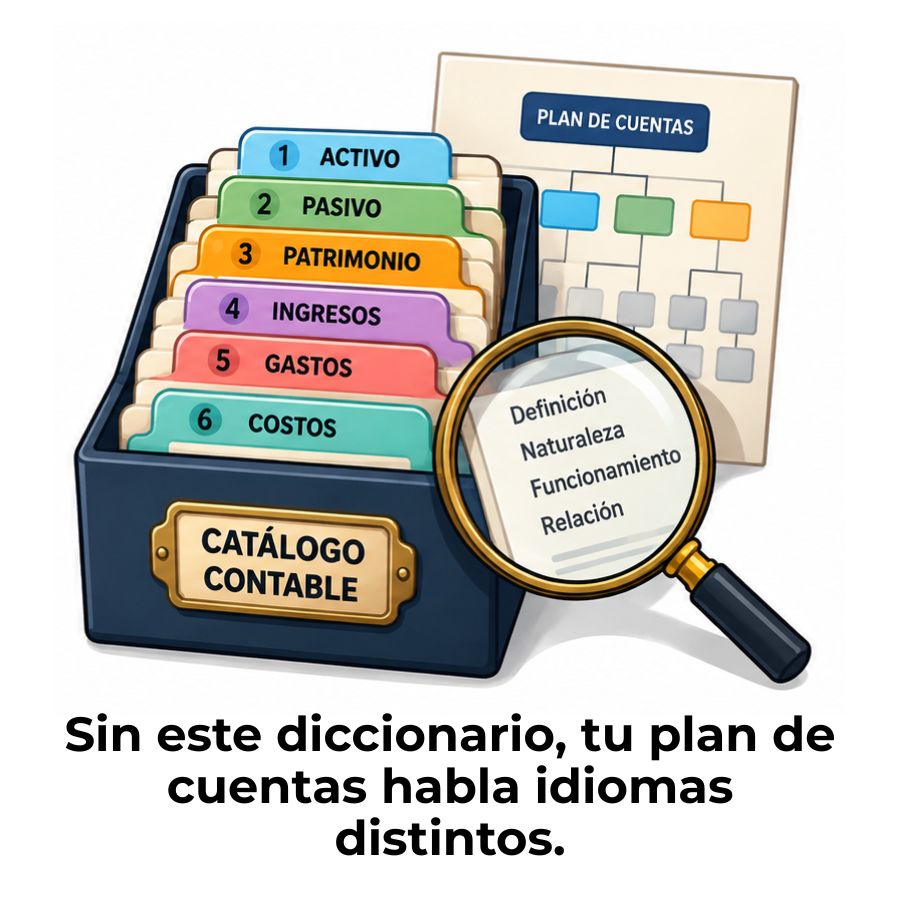
El diccionario semántico de registros es el documento que define cómo se nombran, describen y relacionan los registros dentro de un sistema contable. No es una lista cualquiera de términos: es el estándar que determina qué significa cada tipo de registro, cuándo corresponde usarlo y cómo se conecta con otras cuentas del catálogo. Sin este referente, cada persona que opera el sistema puede interpretar los registros de forma diferente.
Piensa en él como el acuerdo de lenguaje que hace posible que toda la información contable sea coherente, comparable y auditable. Cuando una empresa crece o incorpora nuevo personal, este diccionario se convierte en el primer recurso que evita que el sistema contable pierda consistencia. Su función no es decorativa: es estructural.
Su lugar dentro del plan de cuentas
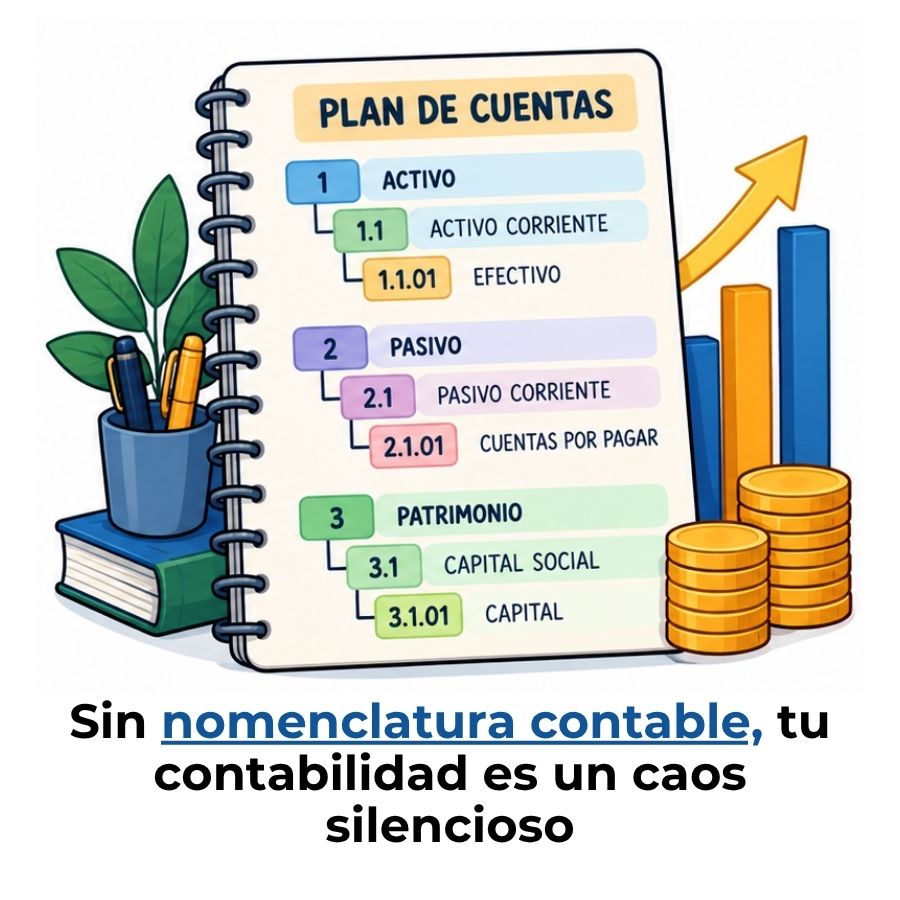
El plan de cuentas y catálogo contable establece qué cuentas existen y cómo se codifican. El diccionario semántico de registros va un paso más allá: explica qué significa cada cuenta, qué tipo de operaciones deben registrarse en ella y en qué circunstancias no corresponde usarla. Son dos herramientas complementarias: una da la estructura, la otra da el significado.
Cuando ambos documentos coexisten, cualquier persona que ingrese al sistema puede entender no solo dónde está cada cuenta, sino por qué existe y cómo debe usarse. Esto reduce errores de imputación, facilita las auditorías y hace que el sistema contable sea mucho más fácil de mantener a lo largo del tiempo.
Diferencia entre glosario contable y diccionario semántico
Un glosario contable es una lista de términos con sus definiciones generales. El diccionario semántico de registros, en cambio, describe el significado operativo de cada registro dentro de un sistema específico: incluye reglas de uso, restricciones, relaciones con otros registros y criterios para decidir cuándo aplicar cada uno. No es genérico; está diseñado para el catálogo de una empresa o entidad concreta.
| Criterio | Glosario contable | Diccionario semántico de registros |
|---|---|---|
| Alcance | Términos generales del campo contable | Registros específicos del sistema propio |
| Nivel de detalle | Definición básica del concepto | Definición + reglas de uso + relaciones |
| Aplicación | Referencia educativa o formativa | Operación diaria del sistema contable |
| Personalización | Universal y estándar | Adaptado a la empresa o entidad |
| Incluye restricciones | No | Sí |
Componentes del diccionario semántico de registros
Un diccionario semántico de registros no es un documento libre: tiene una arquitectura definida. Cada entrada del diccionario describe un registro desde varios ángulos para que no haya lugar a interpretaciones personales. Los componentes principales son cuatro, y juntos forman una ficha completa por cada tipo de registro.
Término o nombre del registro
Cada registro dentro del sistema contable recibe un nombre único y oficial. Este nombre es el identificador que todos los usuarios del sistema deben usar sin excepción, sin sinónimos alternativos ni abreviaciones no autorizadas. Un nombre preciso elimina la ambigüedad de raíz: si la empresa decide que el registro se llama «provisión por cuentas incobrables», esa es la única denominación válida, sin importar quién realice el asiento.
Definición funcional
La definición funcional responde, con precisión, qué operación económica captura ese registro y cuál es su propósito dentro del sistema. No se limita a describir el concepto en abstracto: explica qué información concreta queda documentada cuando se hace ese asiento. Por ejemplo, no basta con decir que un registro captura «ingresos»; la definición debe especificar qué tipo de ingreso, en qué momento del ciclo contable y bajo qué criterio de reconocimiento.
Reglas de uso y restricciones
Esta parte del diccionario establece las condiciones que deben cumplirse para usar el registro, así como los casos en que su uso no corresponde. Las restricciones son tan importantes como la definición, porque un registro aplicado en el contexto equivocado produce información distorsionada aunque el asiento sea formalmente correcto. Aquí se especifican, por ejemplo, los límites por tipo de transacción, por período o por área responsable.
Relaciones entre registros
Ningún registro existe de forma aislada. El diccionario semántico documenta cómo cada entrada se conecta con otras, ya sea porque comparten la misma cuenta padre, ya que una genera la contra-partida de la otra o porque ambas forman parte de un mismo proceso contable. Estas relaciones dan contexto y coherencia a la estructura multinivel del catálogo, permitiendo trazar la lógica completa de un flujo de información sin tener que revisarlo manualmente cada vez.
¿Para qué sirve el diccionario semántico de registros?
La respuesta más directa es esta: sirve para que todo el equipo que opera el sistema contable hable el mismo idioma. Cuando varias personas registran operaciones en el mismo catálogo sin un referente común, los resultados son inconsistentes. Dos contadores pueden usar nombres distintos para el mismo movimiento, o usar el mismo nombre para movimientos diferentes. El diccionario semántico elimina ese riesgo antes de que ocurra.
Consistencia de la información
Todos los registros comparten la misma definición y los mismos criterios, sin importar quién los realice o en qué momento.
Auditorías más ágiles
El auditor puede verificar cada asiento contra la definición oficial del diccionario, sin necesidad de interpretar la intención del registrador.
Incorporación de nuevo personal
Un colaborador nuevo puede aprender a operar el sistema correctamente usando el diccionario como guía, sin depender de la memoria de otros.
Comparabilidad entre períodos
Al mantener nombres y definiciones estables, los reportes de distintos períodos son directamente comparables sin ajustes manuales.
Más allá de la operación diaria, el diccionario semántico también protege la integridad del sistema frente a cambios de software, migraciones de datos o fusiones entre empresas. Cuando el lenguaje contable está documentado, la transición de un sistema a otro no depende de que alguien recuerde cómo estaba configurado el anterior; todo está escrito y es verificable.
¿Cómo se construye un diccionario semántico de registros?
Construir un diccionario semántico de registros no requiere tecnología especializada, pero sí requiere método. El proceso sigue una secuencia lógica que va desde el inventario de lo que ya existe hasta la validación del documento final. Saltarse alguno de estos pasos suele generar un diccionario incompleto que termina siendo ignorado por el propio equipo.
Paso 1 — Inventariar los registros existentes
El punto de partida es conocer con exactitud qué tipos de registros existen en el sistema en este momento. Se trata de listar todos los tipos de asiento que se utilizan, incluyendo los que quizás tienen nombres inconsistentes o duplicados. Este inventario revela, muchas veces, que hay registros solapados, mal nombrados o que nadie recuerda para qué se crearon originalmente.
Paso 2 — Definir cada término con precisión
Con el inventario en mano, el siguiente trabajo es redactar la definición funcional de cada registro. Una buena definición responde tres preguntas: qué operación captura, en qué momento del proceso contable se origina y qué información queda documentada cuando se realiza ese asiento. Las definiciones vagas o circulares hacen que el diccionario pierda utilidad desde el primer día.
Paso 3 — Establecer reglas de uso
Cada registro necesita sus condiciones de uso. Este paso consiste en redactar, para cada entrada, las circunstancias en las que el registro corresponde y aquellas en las que no. Las restricciones más comunes incluyen el tipo de transacción, el área de la empresa que la origina y el período en que puede generarse. Sin estas reglas, el diccionario describe, pero no orienta la decisión del registrador.
Paso 4 — Documentar las relaciones entre registros
Este paso conecta cada registro con los demás que forman parte del mismo flujo contable. Documentar las relaciones permite entender la cadena lógica que une un asiento inicial con sus contra-partidas, sus cuentas de agrupación y sus registros complementarios. Es especialmente útil cuando el catálogo usa una estructura de varios niveles, ya que las relaciones reflejan cómo la información fluye desde las subcuentas hasta los totales.
Paso 5 — Validar y mantener el diccionario
Un diccionario semántico que no se revisa pierde vigencia. El último paso es someter el documento a una revisión con el equipo que lo usará en el día a día, corregir inconsistencias detectadas en la práctica y establecer un calendario de revisión periódica. El mantenimiento del diccionario es tan importante como su creación inicial: sin actualización, las nuevas operaciones que surgen en la empresa quedan fuera del estándar.
Diccionario semántico y estandarización de registros
La estandarización contable no ocurre de forma espontánea. Requiere un acuerdo explícito sobre cómo se nombran las cosas y un documento que lo respalde. El diccionario semántico de registros es ese acuerdo formalizado: convierte una convención tácita en una norma escrita, accesible y verificable. Sin él, cada persona aplica sus propios criterios, y el sistema acumula variaciones invisibles que solo se hacen evidentes cuando llega una auditoría o cuando hay que analizar datos de varios períodos.
La estandarización de los registros contables no es un requisito burocrático: es la condición mínima para que la información financiera tenga valor analítico real.
La segregación de funciones también se beneficia de un diccionario semántico bien construido. Cuando cada registro tiene un nombre, una definición y reglas de uso precisas, es más fácil asignar responsabilidades claras sobre quién puede crear, modificar o aprobar cada tipo de asiento. El diccionario, en ese sentido, no solo estandariza el lenguaje: también delimita los roles dentro del proceso contable.
¿Qué estandariza el diccionario semántico?
Nombres de los registros
Una sola denominación válida por tipo de asiento.
Criterios de clasificación
Reglas compartidas para asignar cada operación a su cuenta.
Condiciones de uso
Contextos válidos e inválidos para cada tipo de registro.
Vínculos entre cuentas
Relaciones documentadas entre registros relacionados.
Errores comunes al prescindir de un diccionario semántico
No contar con un diccionario semántico de registros no siempre genera errores visibles de inmediato. Los problemas suelen acumularse de forma lenta hasta que se vuelven difíciles de corregir sin revisar toda la base de datos contable. Estos son los errores más frecuentes que aparecen cuando el sistema opera sin este referente:
- Duplicación de registros con nombres distintos: La misma operación se registra con dos o más nombres diferentes según quién realice el asiento, lo que genera inconsistencias en los reportes acumulados.
- Uso incorrecto de cuentas por interpretación libre: Sin reglas escritas, cada registrador decide según su criterio en qué cuenta clasificar una transacción, produciendo distribuciones arbitrarias que distorsionan los saldos.
- Pérdida de trazabilidad en las auditorías: El auditor no puede verificar si un registro es correcto cuando no existe un estándar contra el que compararlo; cada asiento se convierte en una interpretación subjetiva.
- Dificultad para comparar períodos: Si los mismos conceptos se registraron con nombres distintos en períodos diferentes, cualquier análisis de tendencias resulta poco confiable sin correcciones manuales previas.
- Curvas de aprendizaje innecesariamente largas: El personal nuevo tarda mucho más en entender cómo funciona el sistema porque no tiene ningún documento que explique la lógica detrás de cada registro.
- Conflictos entre áreas por criterios diferentes: Cuando contabilidad, tesorería y auditoría interna tienen entendimientos distintos sobre un mismo registro, los cierres de período se convierten en negociaciones en lugar de procesos técnicos.
El denominador común de todos estos errores es la ausencia de un acuerdo documentado. El diccionario semántico no resuelve todos los problemas del sistema contable, pero sí elimina los que tienen origen en el lenguaje, que son, con frecuencia, los más difíciles de diagnosticar porque no generan errores matemáticos, sino errores de significado.
Preguntas frecuentes
¿Qué diferencia hay entre diccionario semántico y manual de cuentas?
El manual de cuentas describe la naturaleza de cada cuenta contable: qué registra, cómo se debita y cómo se acredita. El diccionario semántico de registros va más allá porque define el significado de cada tipo de registro dentro del sistema, incluye las reglas de uso, las restricciones y las relaciones entre registros. Podría decirse que el manual de cuentas organiza el catálogo, mientras que el diccionario semántico lo interpreta y lo operacionaliza para que cualquier persona del equipo pueda usarlo de forma correcta y coherente.
¿Es obligatorio tener un diccionario semántico de registros?
En términos legales, no existe en la mayoría de los marcos normativos contables una exigencia explícita de contar con un diccionario semántico de registros como documento independiente. Sin embargo, sí existen requisitos de consistencia, trazabilidad e integridad de la información contable que, en la práctica, se cumplen más fácilmente cuando el sistema cuenta con este tipo de referente. Los organismos reguladores y los estándares internacionales de contabilidad esperan que los registros sean comprensibles, uniformes y verificables, y el diccionario semántico es la herramienta natural para garantizarlo.
¿Quién debe elaborar el diccionario semántico de registros?
La elaboración del diccionario semántico es una tarea que combina conocimiento técnico contable y conocimiento del negocio. Por eso, lo ideal es que lo construyan en conjunto el contador o director financiero, los responsables de cada área que genera registros y, si existe, el equipo de auditoría interna. Nadie por sí solo tiene la visión completa: el contador conoce la técnica, pero quien ejecuta la operación conoce los matices reales de cada transacción. La colaboración entre ambos produce definiciones que son técnicamente correctas y operativamente útiles.
¿Cómo se vincula el diccionario semántico con la segregación de funciones?
La segregación de funciones establece que distintas personas deben ser responsables de crear, aprobar y revisar los registros contables. Para que este control funcione bien, cada tipo de registro debe tener una definición clara que permita identificar sin ambigüedad qué función lo origina, qué función lo aprueba y qué función puede auditarlo. Sin el diccionario semántico, la segregación queda incompleta porque no existe un referente compartido que defina de qué registro se está hablando en cada paso del proceso.
¿Puede usarse el diccionario semántico en software contable?
Sí, y de hecho es donde más valor aporta. Los programas de contabilidad permiten configurar nombres de cuentas, descripciones de asientos y categorías de transacciones. Cuando el diccionario semántico existe como documento previo, la configuración del software se hace con criterios claros, no de forma improvisada. Además, el diccionario sirve de referencia para capacitar a los usuarios del sistema y para auditar si la configuración actual del software respeta los estándares definidos.
¿Con qué frecuencia se debe actualizar el diccionario semántico?
No existe un intervalo universal, pero hay dos momentos en los que la actualización es obligatoria: cuando la empresa incorpora nuevos tipos de operaciones que no están contemplados en el diccionario, y cuando cambia alguna norma contable o fiscal que afecte la forma de clasificar los registros. Como mínimo, se recomienda una revisión anual coordinada con el cierre del ejercicio, aprovechando que en ese momento el equipo tiene una visión completa de todos los registros que se realizaron durante el período y puede detectar inconsistencias o vacíos en el diccionario actual.
¿Qué pasa si dos personas entienden distinto un mismo registro?
Ese es exactamente el problema que el diccionario semántico está diseñado para resolver. Cuando dos personas interpretan un mismo registro de forma diferente, el diccionario actúa como árbitro: la definición escrita y acordada prevalece sobre la interpretación individual. Si la situación muestra que la definición actual es insuficiente o ambigua, es una señal de que esa entrada del diccionario necesita revisión. Lo importante es que la decisión final quede documentada en el diccionario actualizado, no resuelta de forma verbal entre dos personas.
Conclusión
El diccionario semántico de registros es el documento que da coherencia al lenguaje contable de una organización. Define cómo se nombra, describe y usa cada tipo de registro, y establece las relaciones que conectan unos asientos con otros dentro del sistema. Sin él, el catálogo contable más cuidado puede volverse ambiguo en la práctica diaria.
Ahora que conoces sus componentes y la forma de construirlo, puedes aplicar este concepto en cualquier sistema que gestiones: empieza por inventariar los registros existentes, define cada uno con precisión, escribe sus reglas de uso y documenta las relaciones entre ellos. Cada uno de esos pasos acerca tu sistema contable a un estándar que cualquier persona del equipo puede entender y aplicar correctamente.
Si este tema te ha abierto más preguntas sobre cómo diseñar y gestionar un sistema contable sólido, en este sitio web encontrarás más contenido desarrollado con el mismo nivel de detalle. Hay mucho más por explorar sobre la estructura que hace que la contabilidad funcione de verdad.
Sigue aprendiendo:
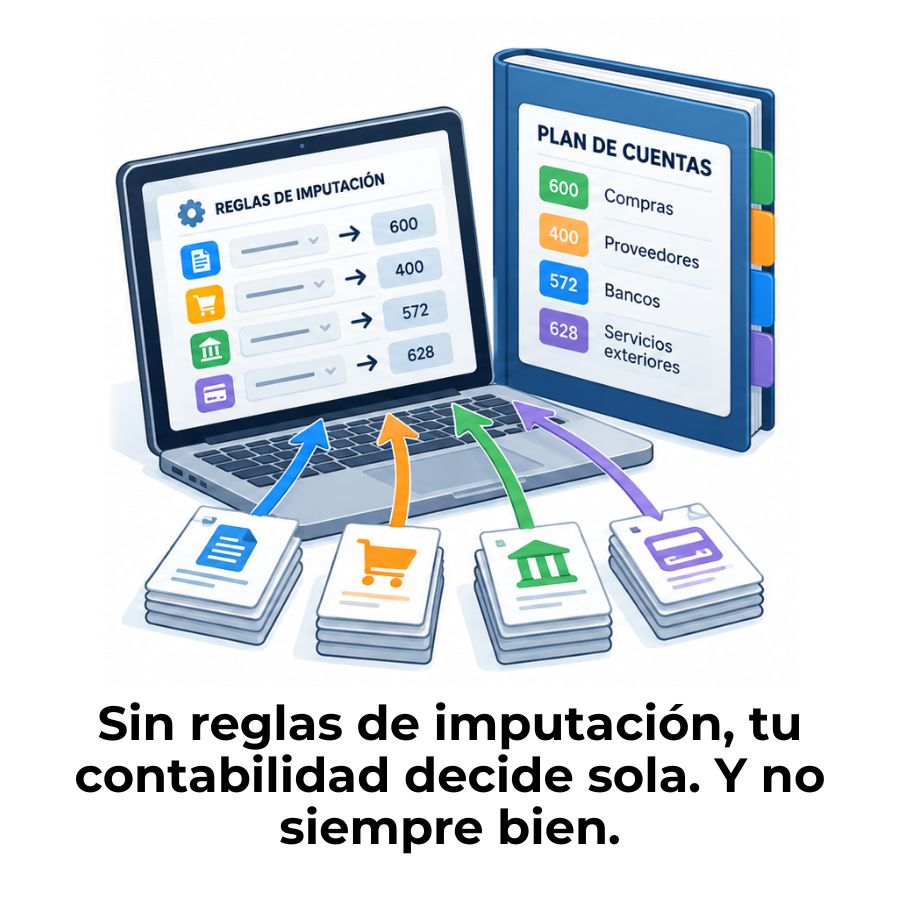
Reglas de imputación automática en contabilidad
Gobernanza contable: El secreto detrás de las cifras limpias
Incidencias del catálogo contable
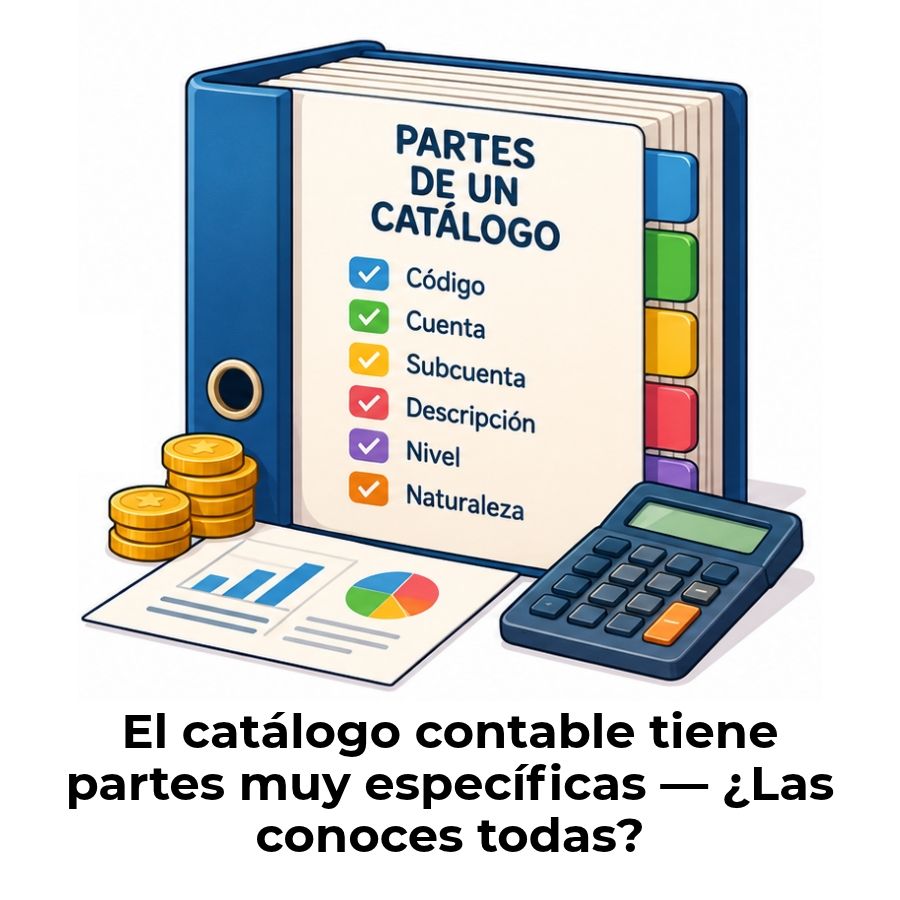
Partes de un catálogo contable: Estructura y componentes
Trazabilidad contable: Control total de cada transacción
Control de códigos duplicados en el plan de cuentas
Nomenclatura contable: El secreto detrás de los números

Diferencia entre plan y manual de cuentas
