
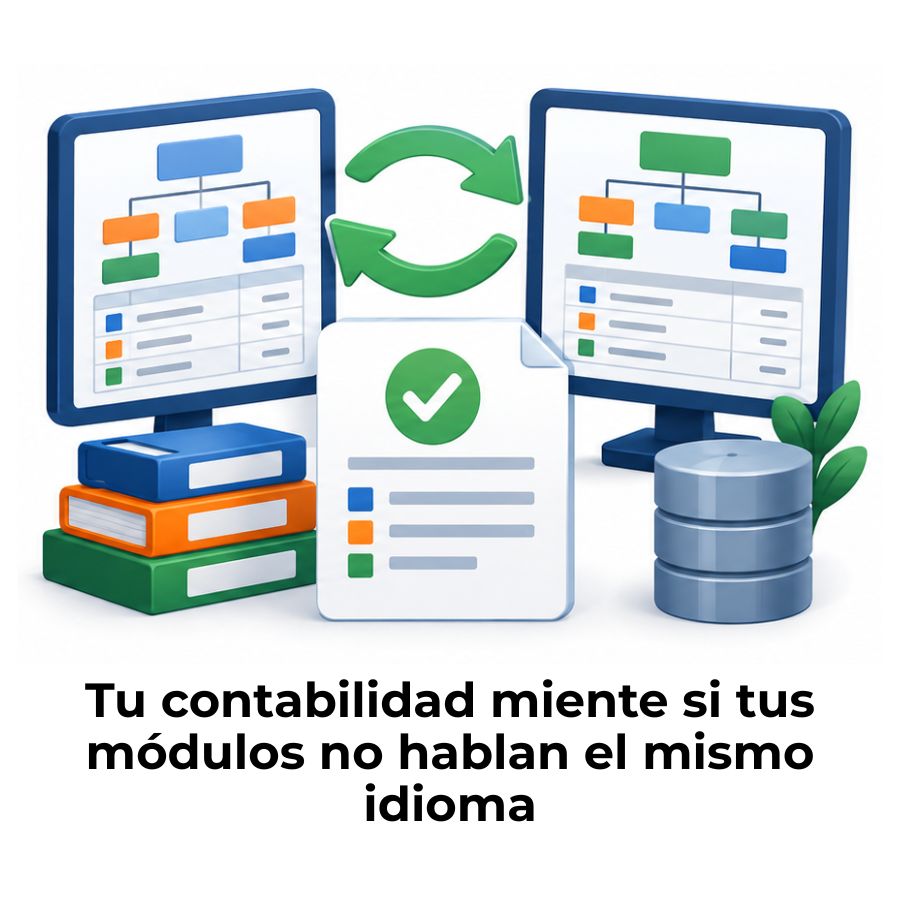
Dos módulos del mismo sistema, la misma operación registrada, pero con cuentas que no coinciden. El balance no cuadra y nadie sabe exactamente dónde está el problema. Eso es lo que ocurre cuando se ignora la consistencia semántica entre módulos: los datos existen, pero dejan de significar lo mismo para todo el sistema.
¿Qué es la consistencia semántica entre módulos?
La consistencia semántica entre módulos contables es la propiedad que garantiza que cada cuenta del catálogo conserve el mismo significado, la misma naturaleza y el mismo criterio de uso en todos los módulos del sistema, independientemente de cuál genere el registro. Cuando esa uniformidad existe, cualquier asiento producido en ventas, compras, nómina o inventario habla el mismo lenguaje que el libro mayor.
El término «semántica» aquí no es filosofía: es contabilidad aplicada. Si dos módulos interpretan de forma distinta qué cuenta corresponde a una misma operación, el sistema produce registros formalmente correctos que, al consolidarse, generan inconsistencias. El error no está en los números, está en el significado que cada módulo les asigna.
Diferencia entre coherencia y consistencia semántica
La coherencia contable se refiere a aplicar los mismos criterios a lo largo del tiempo dentro de un mismo módulo. La consistencia semántica va un paso más allá: exige que esos criterios sean idénticos entre todos los módulos que comparten el mismo catálogo de cuentas. Es posible que cada módulo sea internamente coherente y que el sistema entero siga siendo inconsistente en términos semánticos.
Piénsalo así: si el módulo de ventas llama «Ingresos por servicios» a una cuenta y el módulo de facturación la registra bajo «Ingresos varios», ambos pueden ser coherentes por separado, pero al consolidar, el libro mayor recibe información ambigua. La falta de consistencia semántica convierte la integración técnica en un problema contable real.
¿Por qué el plan de cuentas es su eje central?
El plan de cuentas y catálogo contable actúa como el lenguaje común que todos los módulos deben hablar. Cuando está bien definido, con nombres claros, naturaleza explícita y jerarquía respetada, la consistencia semántica se convierte en un resultado casi automático del diseño del sistema. Cuando está mal estructurado, los errores semánticos se multiplican con cada nuevo módulo que se activa.
Cada cuenta del catálogo debe tener una definición sin ambigüedad: qué tipo de operaciones registra, en qué módulos aparece y qué naturaleza tiene (deudora o acreedora). Si esa definición no existe o no se respeta, cada desarrollador o configurador del sistema puede interpretarla de forma distinta, y esa interpretación divergente es exactamente donde comienza la inconsistencia semántica.
¿Cómo se rompe la consistencia entre módulos?
La inconsistencia semántica rara vez aparece por un error grave y visible. Generalmente, surge de decisiones pequeñas tomadas sin coordinación: alguien agrega una cuenta nueva sin revisar si ya existe otra con el mismo propósito, o un módulo nuevo se configura con criterios distintos a los del módulo que lleva más tiempo activo. El resultado es un catálogo que crece sin orden y un sistema que interpreta la misma realidad económica de formas distintas.
Señales de alerta: la consistencia semántica se está rompiendo
- El mismo tipo de gasto aparece en cuentas distintas según el módulo de origen.
- Los reportes consolidados muestran saldos que no coinciden con los auxiliares.
- Al cerrar el período, hay diferencias entre el libro mayor y los submódulos.
- El catálogo de cuentas tiene duplicados con nombres ligeramente distintos.
- Dos módulos usan la misma cuenta pero con naturaleza opuesta (débito/crédito invertido).
Errores de clasificación en el catálogo de cuentas
El primer punto de quiebre suele estar en el catálogo mismo. Cuando una cuenta se clasifica en un grupo incorrecto o su naturaleza no está definida con claridad, cada módulo la usa según su propia interpretación. Por ejemplo, una cuenta de «Descuentos otorgados» puede registrarse como reducción de ingresos en ventas y como gasto operativo en otro módulo, generando un impacto diferente en el estado de resultados.
Otro error frecuente es la creación de subcuentas sin revisar si ya existe una cuenta padre apropiada. Esto genera estructuras paralelas donde dos cuentas con nombres distintos registran exactamente la misma realidad económica, duplicando información y complicando cualquier análisis posterior.
Desconexión entre módulos operativos y el libro mayor
En los sistemas bien integrados, cada transacción registrada en un módulo operativo genera automáticamente su asiento en el libro mayor. Pero si el mapeo entre el módulo y el catálogo de cuentas no está correctamente definido, esa automatización produce asientos que son técnicamente válidos pero semánticamente incorrectos: el sistema cuadra, el debe igual al haber, pero el dinero fue a la cuenta equivocada.
El módulo de compras puede registrar una factura de proveedor y enviarla al libro mayor con una cuenta de gastos cuando debería ir a un activo, o viceversa. Ese tipo de error pasa desapercibido hasta el cierre contable o hasta una auditoría, momento en que rastrearlo resulta costoso en tiempo y esfuerzo.
¿Cómo garantizar la consistencia semántica en la práctica?
Garantizar la consistencia semántica no requiere tecnología avanzada en primera instancia: requiere disciplina en el diseño del catálogo y criterios claros antes de activar cualquier módulo. El momento más importante para establecer esta consistencia es antes de que el sistema entre en producción, aunque también puede restaurarse en sistemas que ya están en operación con el proceso adecuado.
Diseño unificado del catálogo de cuentas
El catálogo debe diseñarse con una visión de sistema completo, no módulo a módulo. Cada cuenta necesita un nombre inequívoco, una naturaleza definida, una posición en la jerarquía y una descripción de qué operaciones registra y cuáles no. Esa documentación interna es la que hace posible que cualquier configurador, ahora o en el futuro, aplique el criterio correcto sin necesidad de interpretar.
Antes de agregar una cuenta nueva al catálogo, conviene revisar si ya existe alguna que cubra esa necesidad. En muchos sistemas, el catálogo crece por adición sin depuración, y ese crecimiento desordenado es uno de los principales enemigos de la consistencia semántica. Un catálogo limpio y bien documentado es más valioso que uno extenso y ambiguo.
Reglas de mapeo y roles semánticos de cuenta
Los sistemas modernos permiten asignar a cada cuenta un rol semántico explícito: ingresos, cuentas por cobrar, cuentas por pagar, activos, pasivos, gastos de personal, entre otros. Estos roles funcionan como etiquetas que el sistema usa para validar que cada módulo utilice las cuentas dentro de su propósito definido. Si el módulo de nómina intenta registrar en una cuenta de ingresos, el sistema puede detectarlo y alertar antes de que el asiento se confirme.
Las reglas de mapeo establecen qué cuenta del catálogo corresponde a cada tipo de transacción en cada módulo. Cuando esas reglas están documentadas y parametrizadas en el sistema, la consistencia semántica deja de depender de la memoria o el criterio individual de cada usuario y pasa a ser una característica estructural del propio sistema contable.
Validación automática de la estructura contable
La validación automatizada del catálogo permite detectar problemas de consistencia antes de que afecten los reportes. Herramientas de verificación de integridad revisan aspectos como la naturaleza inconsistente de cuentas hijas respecto a su cuenta padre, la ausencia de códigos agrupadores obligatorios y la existencia de cuentas fuera de la jerarquía correcta.
Esta validación debe ejecutarse cada vez que se modifica el catálogo y antes de generar reportes consolidados o pólizas masivas. El objetivo es que el sistema detecte las inconsistencias semánticas de forma automática, en lugar de que un contador las encuentre manualmente durante el cierre o, peor aún, que las detecte un auditor externo.
Impacto en reportes, auditorías y cierre contable
Cuando la consistencia semántica falla, su impacto no se limita a un asiento mal hecho. Se propaga a cada reporte que consume esa información: el balance general, el estado de resultados, los reportes de gestión por área y cualquier conciliación que cruce datos entre módulos. Un error semántico en el catálogo puede afectar simultáneamente todos esos documentos sin que ninguno muestre un error explícito.
En el cierre contable, la inconsistencia semántica se convierte en el principal generador de diferencias entre módulos. El saldo del libro mayor no coincide con el auxiliar de un módulo porque ambos registraron la misma operación en cuentas distintas. Rastrear esas diferencias sin documentación clara del catálogo puede tomar días o semanas, tiempo que en un cierre de mes no existe.
En una auditoría externa, un auditor que encuentra la misma operación registrada bajo nombres de cuenta distintos en diferentes módulos tiene razones para cuestionar la confiabilidad de toda la información contable, no solo del asiento en disputa. La consistencia semántica no es solo un tema técnico: es también una señal de madurez y control interno del sistema contable.
Consistencia semántica en sistemas ERP multimodulares
Los sistemas ERP —siglas de Enterprise Resource Planning— están diseñados para integrar distintas áreas de la empresa en una sola plataforma. Su característica central es la arquitectura modular: cada módulo cubre un área operativa, pero todos comparten la misma base de datos y, en teoría, el mismo catálogo de cuentas. En teoría, porque la integración técnica no garantiza por sí sola la consistencia semántica.
Que todos los módulos accedan a la misma base de datos significa que un error en la definición de una cuenta lo heredan todos. La escalabilidad de un ERP, su capacidad de crecer módulo a módulo, también es la escalabilidad de sus inconsistencias si el catálogo no está correctamente gestionado desde el inicio.
Base de datos centralizada como fuente única de verdad
La lógica central de un ERP es una base de datos compartida: todos los módulos alimentan y consumen información desde el mismo repositorio. Eso significa que cuando el módulo de compras registra una factura de proveedor, el módulo contable la ve de forma inmediata. Para que ese flujo produzca información fiable, las cuentas involucradas deben tener el mismo significado en ambos módulos.
Cuando esa fuente única de verdad está bien configurada, la consistencia semántica es casi automática. El problema ocurre cuando la base de datos centralizada contiene un catálogo ambiguo o cuando diferentes áreas han configurado sus módulos sin coordinación, creando sus propias interpretaciones de cuentas que en papel son las mismas.
Flujo de información entre módulos de compras, ventas y nómina
En un ERP típico, una transacción puede atravesar varios módulos antes de llegar al libro mayor. Una orden de compra pasa por el módulo de compras, luego genera un movimiento en inventario, que a su vez produce un asiento contable. Si cada uno de esos módulos usa criterios distintos para determinar qué cuenta utilizar, el asiento final puede ser incorrecto aunque el proceso haya funcionado sin errores técnicos.
Lo mismo ocurre con la nómina: el módulo de recursos humanos calcula los pagos y los envía al módulo contable. Si las cuentas de gastos de personal no están definidas con precisión —distinguiendo, por ejemplo, sueldos de provisiones de prestaciones—, el estado de resultados puede mostrar cifras de personal que mezclan conceptos distintos y que resultan imposibles de comparar con períodos anteriores.
Errores frecuentes que afectan la consistencia semántica
Conocer los errores más comunes ayuda a prevenirlos antes de que se instalen en el sistema. La mayoría no son errores de cálculo ni de programación: son errores de definición y de criterio que se cometen durante la configuración inicial o cuando el sistema crece sin un proceso de revisión estructurado.
Cuentas con nombres casi idénticos
Crear «Gastos de transporte» y «Gasto de transporte» como cuentas distintas genera registros paralelos que nunca se consolidan correctamente.
Naturaleza invertida en subcuentas
Una subcuenta con naturaleza deudora bajo una cuenta padre acreedora distorsiona los saldos acumulados y genera reportes incorrectos de forma silenciosa.
Mapeo distinto por módulo
El módulo de ventas mapea los descuentos a una cuenta y el módulo de facturación a otra diferente, produciendo inconsistencias en el reporte de margen bruto.
Cuentas de tránsito no liquidadas
Usar cuentas puente entre módulos sin un proceso claro de liquidación genera saldos acumulados que distorsionan el balance al final del período.
Catálogo sin depuración periódica
Permitir que el catálogo crezca sin eliminar cuentas obsoletas o duplicadas hace que con el tiempo nadie sepa con certeza qué cuenta debe usarse para cada operación.
Ausencia de revisión al activar módulos
Activar un nuevo módulo sin revisar cómo mapea sus cuentas respecto al catálogo existente es la forma más directa de introducir inconsistencias semánticas nuevas.
Buenas prácticas para mantener la consistencia a largo plazo
Mantener la consistencia semántica no es una tarea única: es un proceso continuo que acompaña la vida del sistema contable. A medida que la empresa crece, activa nuevos módulos o cambia sus operaciones, el catálogo de cuentas necesita evolucionar con criterio. Las organizaciones que establecen un proceso formal de gestión del catálogo son las que logran mantener la consistencia semántica, aunque el sistema crezca significativamente.
Un catálogo de cuentas bien gestionado es la columna vertebral del sistema contable: cuando su semántica es precisa, todos los módulos hablan el mismo idioma.
- Designar un responsable del catálogo: Que exista una persona o equipo con autoridad para aprobar cambios en el catálogo evita que cada área lo modifique según su propia lógica.
- Documentar cada cuenta: Además del nombre y el código, registrar qué operaciones incluye, cuáles excluye y en qué módulos aparece. Esta documentación es la que preserva el significado a lo largo del tiempo.
- Revisar el catálogo antes de cada módulo nuevo: Antes de activar un módulo, verificar que sus cuentas predeterminadas coincidan con las ya existentes en el catálogo y ajustar el mapeo donde sea necesario.
- Validar la integridad de forma periódica: Ejecutar la herramienta de verificación de integridad del sistema al menos una vez al mes, y siempre antes de los cierres trimestrales o anuales.
- Controlar la aprobación de cambios: El proceso de aprobación de cambios contables debe incluir una evaluación del impacto semántico de cualquier modificación al catálogo, especialmente si afecta cuentas ya en uso.
- Evitar cuentas genéricas de «varios»: Las cuentas como «Gastos varios» o «Ingresos varios» son trampas semánticas: concentran operaciones distintas que después no se pueden distinguir ni analizar.
Preguntas frecuentes
¿Qué significa que un módulo rompa la consistencia semántica?
Significa que ese módulo registra operaciones en cuentas cuyo significado no coincide con el que el resto del sistema les asigna. Por ejemplo, puede estar usando una cuenta de activo para registrar un gasto, o utilizar una cuenta de ingresos distinta a la definida en el catálogo para el mismo tipo de venta. El módulo funciona sin errores técnicos, pero produce información contable que es incompatible con la del resto del sistema, lo que genera diferencias al consolidar y complica tanto el cierre como la auditoría.
¿Cómo afecta la consistencia semántica a los estados financieros?
Cuando la consistencia semántica falla, los estados financieros acumulan los errores de todos los módulos involucrados. El balance general puede mostrar activos sobrevaluados o pasivos incompletos si las cuentas no reflejan correctamente la naturaleza de las operaciones. El estado de resultados puede mezclar ingresos y gastos de distintas naturalezas bajo la misma cuenta, haciendo imposible el análisis por categoría. El efecto final es que los estados financieros parecen correctos en su forma, pero no representan fielmente la realidad económica de la organización.
¿Qué es un rol semántico de cuenta en contabilidad?
Un rol semántico de cuenta es una etiqueta funcional que indica para qué tipo de operaciones está autorizada una cuenta dentro del sistema. Roles comunes incluyen: cuenta por cobrar, cuenta por pagar, ingreso por ventas, gasto de personal, activo fijo o caja y bancos. Asignar roles semánticos a las cuentas permite que el sistema valide automáticamente si un módulo está usando la cuenta correcta para el tipo de transacción que está registrando, detectando inconsistencias en el momento del ingreso y no al cierre del período.
¿Cuál es la diferencia entre catálogo de cuentas y plan de cuentas?
El plan de cuentas es el marco normativo o estructural que define los grupos, subgrupos y cuentas que una entidad puede utilizar, generalmente basado en normas contables o requerimientos fiscales del país. El catálogo de cuentas es la implementación específica de ese plan en el sistema de una empresa concreta: incluye las cuentas que la empresa efectivamente usa, con sus códigos, nombres, naturaleza y, en sistemas bien documentados, la descripción de qué registra cada una. En términos de consistencia semántica, el catálogo de cuentas es el documento operativo crítico porque es el que todos los módulos consultan en la práctica.
¿Qué pasa si dos módulos usan cuentas con distinto significado?
Al consolidar la información en el libro mayor, los saldos de esas cuentas mezclan operaciones de naturaleza distinta, lo que hace imposible interpretar el saldo resultante con precisión. Imagina que el módulo de ventas registra los anticipos de clientes en la cuenta «Ingresos por servicios» y el módulo de facturación los registra en «Anticipos recibidos»: al ver el reporte, es imposible saber cuánto ingreso está realmente devengado y cuánto es un pasivo pendiente de entregar. Esa ambigüedad en los datos es exactamente lo que la consistencia semántica busca eliminar desde el diseño del sistema.
¿Con qué frecuencia debe revisarse la consistencia semántica?
Como mínimo, antes de cada cierre de período importante: mensual, trimestral y anual. Además, debe revisarse siempre que se active un módulo nuevo, se incorpore un proceso distinto al sistema o se realicen cambios en el catálogo de cuentas. Las organizaciones con mayor madurez contable ejecutan la validación de integridad del catálogo de forma mensual rutinaria, corrigiendo pequeñas inconsistencias antes de que se acumulen y generen diferencias difíciles de resolver durante el cierre anual.
¿La consistencia semántica aplica solo a sistemas ERP grandes?
No. Aplica a cualquier sistema contable que tenga más de un módulo o fuente de datos alimentando el mismo catálogo de cuentas. Incluso en empresas pequeñas que usan un software contable básico con módulos de facturación y nómina separados, la consistencia semántica es relevante. La escala del sistema determina la magnitud del impacto si falla, pero no determina si el principio aplica o no. Una empresa pequeña con un catálogo inconsistente también sufrirá diferencias en sus cierres y dificultades para preparar sus estados financieros con precisión.
Conclusión
La consistencia semántica entre módulos es el principio que garantiza que tu sistema contable hable un solo idioma, sin importar desde qué área se origine cada registro. Cuando cada cuenta conserva el mismo significado en todos los módulos, la información que llega al libro mayor es fiable, comparable y lista para respaldar decisiones con confianza.
Lo que aprendiste aquí tiene aplicación directa: diseña tu catálogo de cuentas antes de activar módulos, documenta el propósito de cada cuenta, establece un proceso formal para aprobar cambios y ejecuta validaciones de integridad de forma regular. Cada uno de esos pasos reduce las probabilidades de encontrar sorpresas en el cierre o durante una auditoría.
La contabilidad bien estructurada no es solo cuestión de registrar bien los números: es también asegurarse de que esos números signifiquen lo mismo para todo el sistema. En este sitio web encontrarás más contenidos que te ayudarán a construir esa solidez, desde el catálogo hasta los reportes finales.
Sigue aprendiendo:
Catálogo distribuido: Ordena tu contabilidad sin perder el control
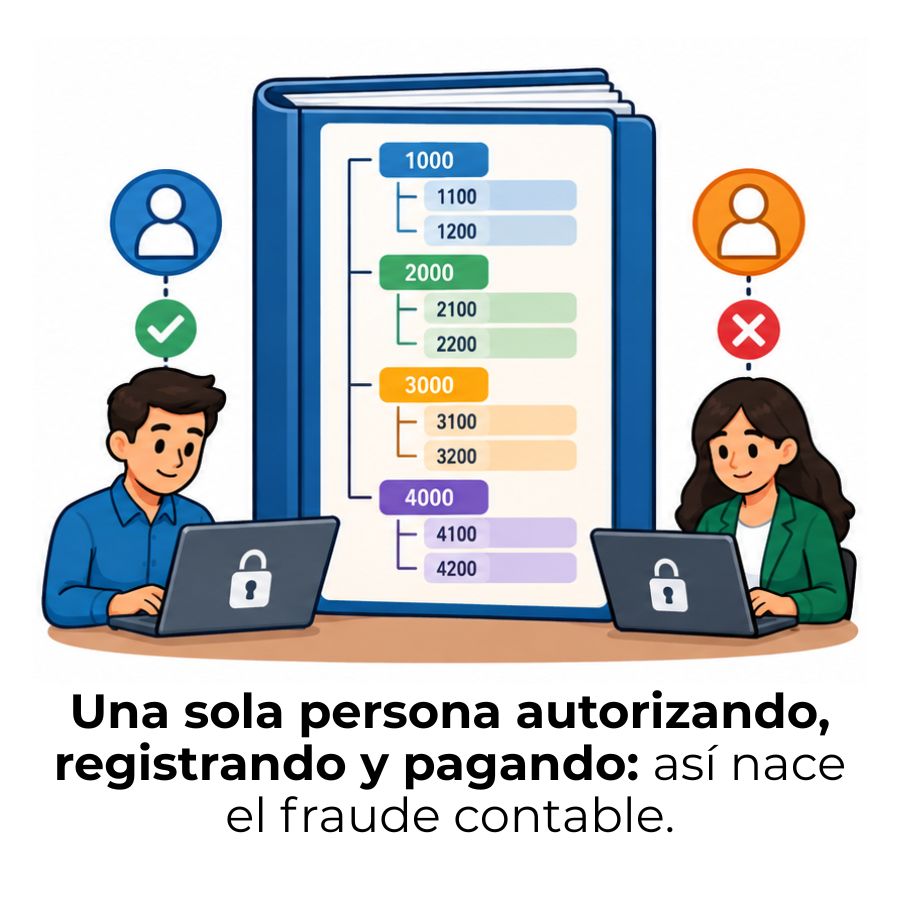
Segregación de funciones: El secreto que cuida tus cuentas
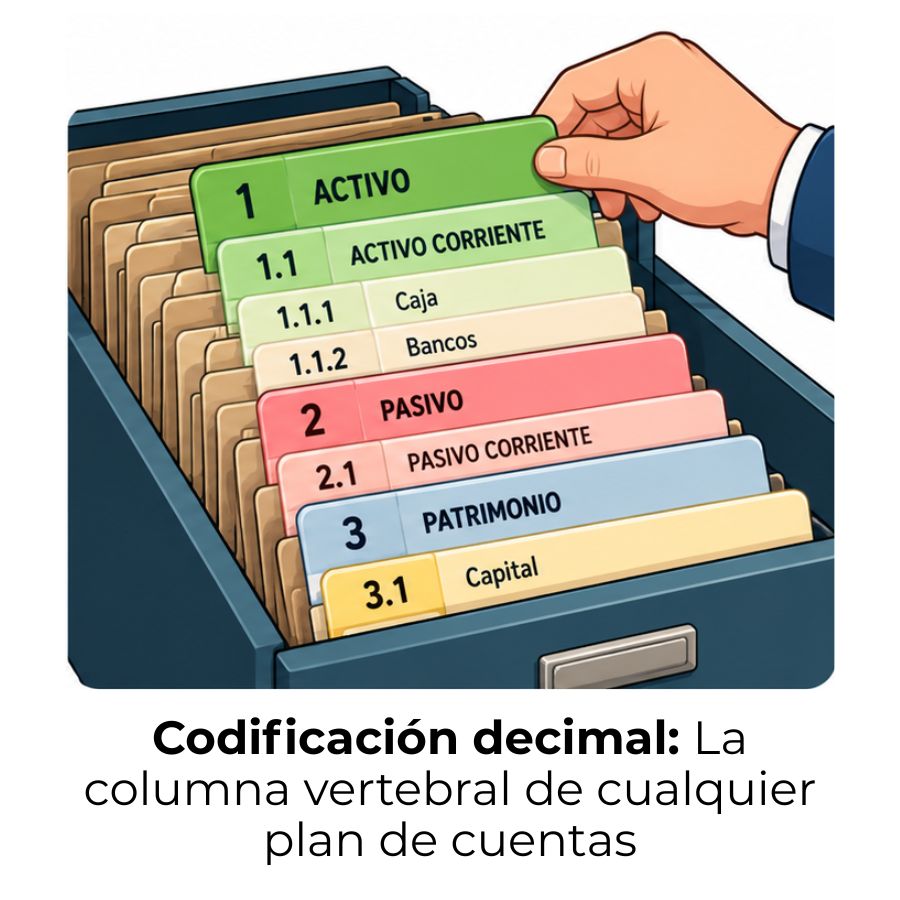
Codificación decimal en el plan de cuentas
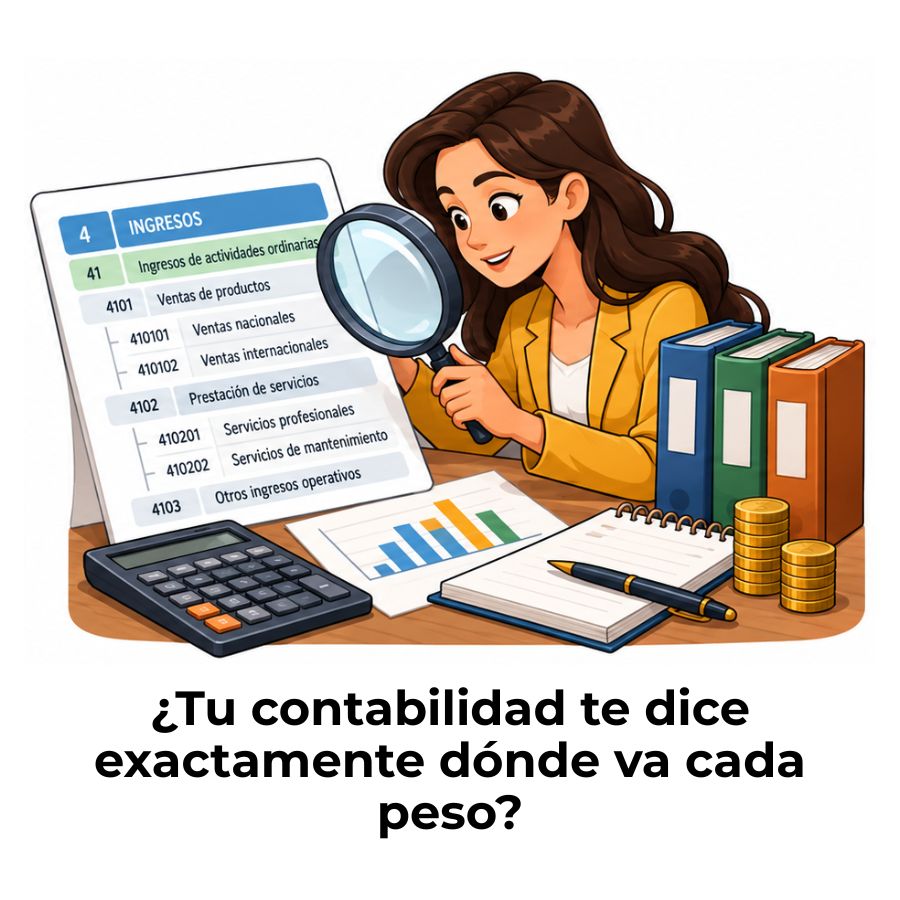
La granularidad contable
Metadatos contables: El secreto detrás de cada cuenta bien configurada
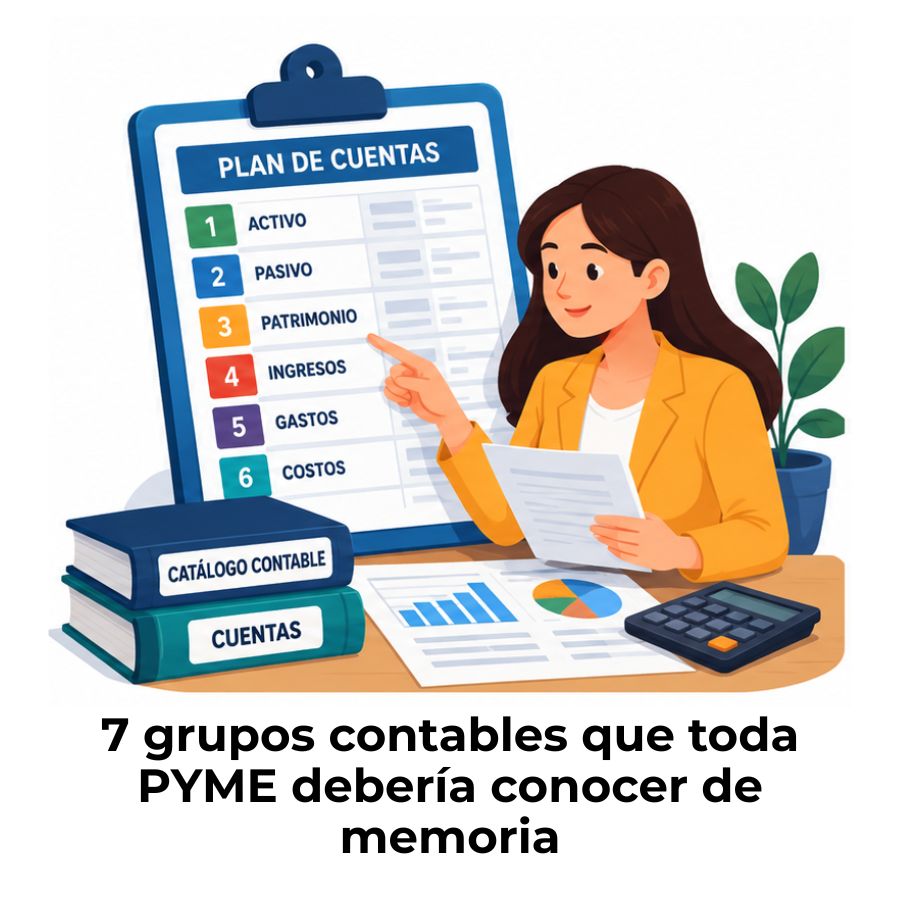
Plan de cuentas para PYMES: Estructura completa
Control de códigos duplicados en el plan de cuentas

Diferencia entre plan y manual de cuentas
