
Un plan de cuentas es la estructura que organiza y codifica todas las cuentas contables de una empresa. Te indica qué cuenta usar en cada transacción y cómo clasificarla dentro del sistema financiero. Si quieres armar el tuyo desde cero, a continuación encontrarás cada paso explicado con claridad.
¿Qué es un plan de cuentas y para qué sirve?
Un plan de cuentas es la columna vertebral del sistema contable de cualquier empresa. Se trata de una lista estructurada y codificada que agrupa todas las cuentas contables que un negocio necesita para registrar sus operaciones financieras. Cada cuenta ocupa una posición específica dentro de esa lista y responde a una lógica numérica que facilita la clasificación y consulta de la información.
Su función va mucho más allá de organizar datos. El plan de cuentas permite elaborar los estados financieros —como el balance general, el estado de resultados y el flujo de efectivo—, cumplir con las obligaciones fiscales y tomar decisiones con información real y confiable. Sin esta estructura previa, registrar transacciones se convierte en un proceso desordenado y difícil de analizar.
Diferencia entre plan de cuentas y catálogo contable
Aunque en muchos países se usan como sinónimos, estos dos términos pueden tener matices distintos según el contexto. El plan de cuentas y catálogo contable hacen referencia, en esencia, al mismo instrumento: una lista ordenada y codificada de todas las cuentas que utiliza una organización para clasificar sus operaciones. La diferencia, cuando existe, suele ser terminológica según la región o el marco normativo aplicable.
¿Por qué toda empresa necesita un plan de cuentas?
Sin un plan de cuentas, los registros contables pierden coherencia. No habría forma de saber si un gasto corresponde a operaciones, a financiación o a inversión. La ausencia de esta estructura hace imposible generar reportes financieros confiables, cumplir con obligaciones tributarias o tomar decisiones basadas en datos reales. Toda empresa, sin importar su tamaño, necesita esta base antes de registrar su primera transacción.
Estructura de un plan de cuentas
La estructura de un plan de cuentas no es arbitraria. Responde a una lógica jerárquica que va de lo general a lo particular: desde las grandes categorías hasta el detalle más fino de cada operación. Entender esta jerarquía es el primer paso para construir un plan que funcione de verdad.
Niveles jerárquicos: clase, grupo, cuenta y subcuenta
Cada nivel dentro del plan añade un grado más de detalle. La estructura típica funciona como un árbol: las ramas grandes se dividen en ramas más pequeñas, y cada una tiene un nombre y un código que la identifica de forma única. Conocer estos niveles te permite diseñar un plan coherente y escalable desde el inicio.
Sistema de codificación numérica decimal
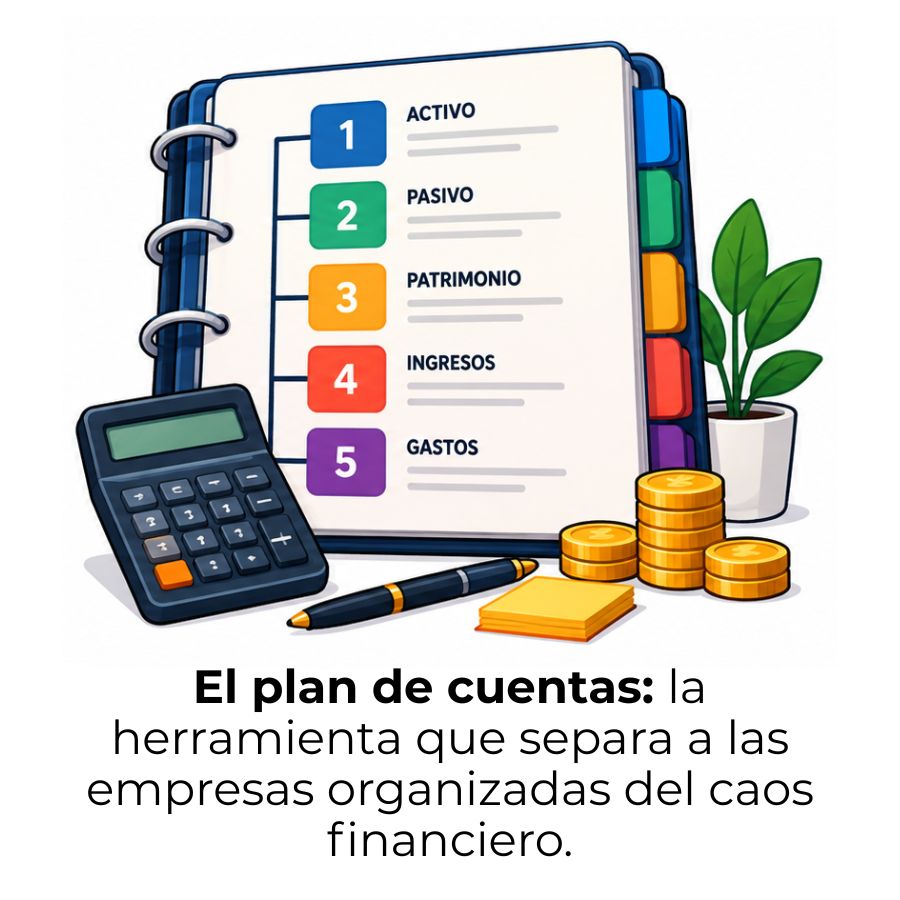
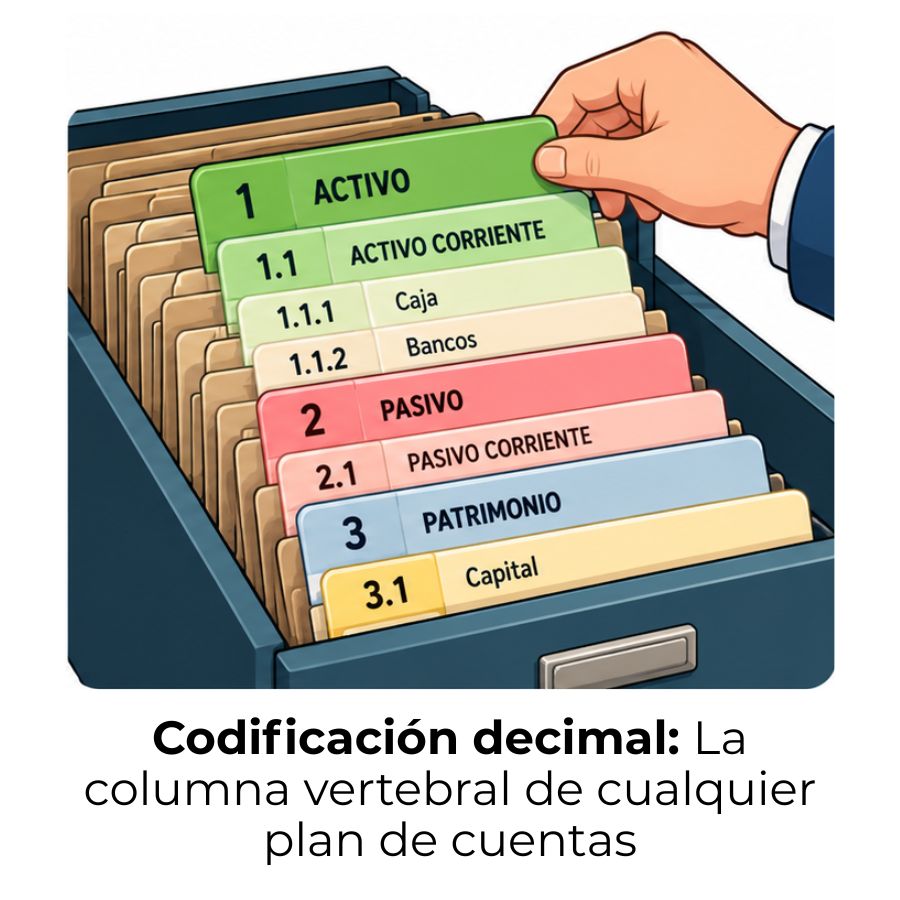
La codificación decimal es el mecanismo que hace funcionar al plan. Cada dígito que se agrega al código representa un nivel más de detalle. El primer dígito siempre identifica la categoría principal —por ejemplo, 1 para activos, 2 para pasivos, 3 para patrimonio—, y los dígitos siguientes afinan la clasificación dentro de esa categoría. Esta lógica garantiza que cualquier persona que conozca el sistema pueda interpretar el plan sin explicaciones adicionales.
¿Cómo hacer un plan de cuentas desde cero?
Construir un plan de cuentas desde cero requiere más reflexión que tecnicismo. El objetivo es diseñar una estructura que refleje con precisión cómo opera tu negocio. No existe un plan universal válido para todas las empresas: cada organización adapta su plan según el sector, el tamaño y las normas contables del país donde funciona. A continuación se detallan los cinco pasos fundamentales para armarlo correctamente.
Paso 1 — Analiza las operaciones de tu negocio
Antes de crear cualquier cuenta, necesitas entender qué operaciones realiza tu empresa en la práctica. Anota todo lo que entra y sale: pagos a proveedores, cobros a clientes, gastos de nómina, préstamos recibidos, compras de equipos. El plan de cuentas debe reflejar tu realidad operativa, no una lista genérica copiada de otro negocio. Esta observación inicial es la base de toda la estructura.
Paso 2 — Define las categorías principales
Las categorías principales son los grandes bloques sobre los que se construye todo el plan. En la mayoría de los sistemas contables, estas categorías son cinco: activo, pasivo, patrimonio, ingresos y gastos. Cada transacción que registra tu empresa cabe dentro de alguna de estas cinco categorías. Definirlas con claridad desde el inicio evita confusiones al momento de clasificar operaciones más complejas.
Paso 3 — Asigna los códigos numéricos
Una vez definidas las categorías, cada cuenta recibe un código numérico único que la identifica dentro del sistema. El primer dígito del código corresponde a la clase principal: por convención, el 1 suele representar activos, el 2 pasivos, el 3 patrimonio, el 4 ingresos y el 5 gastos. La lógica decimal garantiza que cualquier persona pueda leer el plan e interpretar el tipo de cuenta con solo ver el código, sin necesidad de memorizar nombres.
Paso 4 — Crea las subcuentas necesarias
Dentro de cada cuenta principal pueden existir varias subcuentas que añaden precisión al registro. Por ejemplo, la cuenta «Caja» puede tener subcuentas para caja chica, caja principal o caja en moneda extranjera. El nivel de detalle de las subcuentas depende directamente de cuánta granularidad necesitas para analizar tus finanzas. No te excedas: más subcuentas no siempre significan más control; a veces solo añaden complejidad innecesaria.
Paso 5 — Revisa, prueba y ajusta
Antes de poner el plan en producción, pruébalo con transacciones reales o con casos hipotéticos de las operaciones más comunes de tu negocio. Verifica que cada movimiento tiene una cuenta donde clasificarse sin ambigüedad. Un plan de cuentas que no puede absorber todas las operaciones del negocio necesita ajustes antes de entrar en uso. Este paso previene errores que luego serían costosos de corregir.
Categorías principales de un plan de cuentas
Las categorías de un plan de cuentas responden a la ecuación fundamental de la contabilidad: Activo = Pasivo + Patrimonio. A estas tres se añaden los ingresos y los gastos, que explican cómo varía el resultado económico de la empresa en un período. Comprender qué significa cada categoría es indispensable para clasificar las cuentas correctamente.
Características que debe tener un buen plan de cuentas
No cualquier lista de cuentas es un buen plan de cuentas. Para que el sistema funcione de manera eficiente a lo largo del tiempo, debe cumplir con ciertas características desde el diseño inicial. Estas propiedades garantizan que el plan sea útil hoy y siga siéndolo cuando la empresa crezca o cambie.
- Integridad: Debe incluir todas las cuentas que necesita el negocio para registrar cualquier tipo de operación sin dejar vacíos contables.
- Sistematicidad: Las cuentas deben seguir un orden coherente que respete su naturaleza contable y facilite la búsqueda y el análisis posterior.
- Flexibilidad: El plan debe permitir agregar nuevas cuentas o subcuentas cuando el negocio incorpora actividades que antes no realizaba.
- Claridad en los nombres: Cada cuenta debe tener un nombre que describa con exactitud qué registra, sin necesidad de acudir a un manual para entenderla.
- Codificación coherente: Los códigos numéricos deben seguir un patrón consistente que refleje la jerarquía y facilite la memorización dentro del equipo contable.
- Amplitud adecuada: Ni tan detallado que se vuelva imposible de gestionar, ni tan general que pierda capacidad de análisis. El equilibrio es clave.
Errores frecuentes al crear un plan de cuentas
Muchos de los problemas contables que enfrentan las empresas tienen su origen en un plan de cuentas mal diseñado. Conocer los errores más comunes te permite evitarlos desde el principio y ahorrarte correcciones costosas más adelante. Un error en la estructura inicial del plan se multiplica con cada transacción que se registra sobre esa base deficiente.
¿Cómo se actualiza un plan de cuentas con el tiempo?
Un plan de cuentas no es un documento que se crea una vez y nunca se toca. A medida que la empresa crece, cambia de actividad o enfrenta nuevas obligaciones fiscales, el plan necesita actualizarse. La clave está en añadir cuentas nuevas sin alterar la lógica ni la codificación de las que ya existen, para no generar inconsistencias en los registros históricos.
Cuando se incorpora una nueva línea de productos, por ejemplo, puede ser necesario crear subcuentas adicionales dentro de ingresos para diferenciar las ventas por tipo. Lo mismo ocurre si se contrata personal por primera vez: habría que agregar cuentas de nómina dentro de gastos. El plan de cuentas debe crecer junto con el negocio, nunca en contra de su lógica original.
Una buena práctica es revisar el plan al menos una vez al año, de preferencia al cierre del ejercicio contable. En esa revisión se detectan cuentas que se usaron de forma forzada porque no había una categoría adecuada, y se evalúa si es necesario crearla o reestructurar algún grupo. La flexibilidad es una característica del diseño, no una improvisación posterior.
Ejemplo práctico de un plan de cuentas sencillo
Para que los conceptos anteriores cobren sentido, nada mejor que verlos aplicados en un ejemplo concreto. A continuación se muestra un plan de cuentas básico para una pequeña empresa de servicios. Este ejemplo sigue la estructura jerárquica de clase, grupo, cuenta y subcuenta, con la codificación decimal que se explicó en secciones anteriores. Ten en cuenta que un plan real se adapta siempre a las operaciones específicas del negocio.
| Código | Nombre de la cuenta | Nivel | Categoría |
|---|---|---|---|
| 1 | Activo | Clase | Activo |
| 11 | Activo corriente | Grupo | Activo |
| 110 | Caja | Cuenta | Activo |
| 1101 | Caja principal | Subcuenta | Activo |
| 1102 | Caja chica | Subcuenta | Activo |
| 111 | Bancos | Cuenta | Activo |
| 1111 | Banco Nacional — cuenta corriente | Subcuenta | Activo |
| 12 | Activo no corriente | Grupo | Activo |
| 121 | Equipos de cómputo | Cuenta | Activo |
| 2 | Pasivo | Clase | Pasivo |
| 21 | Pasivo corriente | Grupo | Pasivo |
| 210 | Cuentas por pagar a proveedores | Cuenta | Pasivo |
| 211 | Impuestos por pagar | Cuenta | Pasivo |
| 3 | Patrimonio | Clase | Patrimonio |
| 31 | Capital social | Grupo | Patrimonio |
| 32 | Utilidades retenidas | Grupo | Patrimonio |
| 4 | Ingresos | Clase | Ingresos |
| 41 | Ingresos por servicios | Grupo | Ingresos |
| 410 | Servicios de consultoría | Cuenta | Ingresos |
| 411 | Servicios de capacitación | Cuenta | Ingresos |
| 5 | Gastos | Clase | Gastos |
| 51 | Gastos operativos | Grupo | Gastos |
| 510 | Nómina | Cuenta | Gastos |
| 511 | Arrendamiento | Cuenta | Gastos |
| 512 | Servicios públicos | Cuenta | Gastos |
| 513 | Publicidad y mercadeo | Cuenta | Gastos |
Este ejemplo muestra cómo cada código crece en dígitos a medida que baja en la jerarquía. Las cuentas contables de nivel 3 son las que normalmente aparecen en los reportes financieros, mientras que las subcuentas permiten el análisis interno con mayor detalle. La coherencia entre niveles es lo que hace que el plan sea legible y funcional a largo plazo.
Preguntas frecuentes
¿Cuántas cuentas debe tener un plan de cuentas?
No existe un número fijo ni un mínimo universal. La cantidad de cuentas depende del tamaño de la empresa, la complejidad de sus operaciones y el nivel de detalle que necesita para analizar sus finanzas. Una microempresa puede operar con veinte o treinta cuentas, mientras que una corporación puede tener cientos de subcuentas activas. Lo importante no es la cantidad, sino que cada cuenta tenga un propósito claro y que no existan cuentas vacías o redundantes que compliquen la gestión sin aportar información útil.
¿Qué diferencia hay entre una cuenta y una subcuenta?
Una cuenta es el nivel donde se registran las transacciones dentro de una categoría general. La subcuenta desglosa esa cuenta en componentes más específicos. Por ejemplo, la cuenta «Caja» puede dividirse en subcuentas como «Caja principal» y «Caja chica». Las subcuentas permiten obtener información más precisa sin perder la capacidad de consolidar los datos en la cuenta madre para los reportes financieros. En la práctica, la cuenta aparece en el balance y la subcuenta facilita el control interno.
¿Se puede usar el mismo plan de cuentas para distintas empresas?
Técnicamente es posible, pero no es recomendable sin antes adaptar la estructura. Dos empresas del mismo sector pueden compartir las categorías principales, pero sus subcuentas y el nivel de detalle necesario casi siempre difieren. Copiar un plan de cuentas sin adaptarlo al negocio específico genera cuentas que nunca se usan y vacíos donde no hay dónde registrar ciertas operaciones. Lo correcto es tomar el plan como punto de partida y ajustarlo a la realidad de cada organización antes de ponerlo en funcionamiento.
¿Qué es el código numérico de una cuenta contable?
Es el identificador único que se asigna a cada cuenta dentro del plan. Sigue una lógica decimal: el primer dígito indica la categoría principal, los siguientes añaden niveles de detalle. Por ejemplo, el código 1105 indica que estamos en el activo (1), dentro del activo corriente (11), en la cuenta caja (110), específicamente en la subcuenta caja chica (1105). Este sistema permite leer la posición de cualquier cuenta dentro de la jerarquía con solo ver su código, sin necesidad de conocer el plan de memoria.
¿Cuáles son los grupos principales de un plan de cuentas?
Los grupos principales que conforman cualquier plan de cuentas son cinco: activo, pasivo, patrimonio, ingresos y gastos. Estas cinco categorías derivan de la ecuación contable fundamental (Activo = Pasivo + Patrimonio) y de la necesidad de medir el resultado del período. Todo movimiento financiero de una empresa puede clasificarse dentro de alguno de estos cinco grupos. A partir de ellos se construyen los subgrupos, las cuentas y las subcuentas con mayor detalle según las necesidades del negocio.
¿Qué pasa si una empresa no tiene plan de cuentas?
Sin un plan de cuentas, la contabilidad de la empresa carece de estructura. Cada persona que registra una transacción puede hacerlo de forma diferente, lo que genera inconsistencias que hacen imposible comparar períodos, detectar errores o presentar estados financieros confiables. La ausencia de un plan de cuentas también complica el cumplimiento de obligaciones tributarias, ya que las autoridades fiscales exigen reportes que siguen una estructura contable definida. En resumen, operar sin él pone en riesgo tanto la gestión interna como el cumplimiento legal.
¿Cómo se relaciona el plan de cuentas con los estados financieros?
Los estados financieros —balance general, estado de resultados y flujo de efectivo— se construyen directamente a partir de los saldos de las cuentas del plan. Cada cuenta alimenta una línea específica del reporte correspondiente. Sin un plan de cuentas bien estructurado, es imposible generar estados financieros correctos, porque no habría una clasificación consistente de la información. El plan es, en ese sentido, el molde desde el que se obtiene toda la información financiera que sirve para analizar la salud del negocio.
Conclusión
El plan de cuentas es mucho más que una lista de nombres y números. Es la estructura sobre la que descansa toda la contabilidad de tu empresa: sin ella, cada registro financiero pierde contexto y utilidad. Cuando lo diseñas bien desde el principio, organizas la información de forma que puedas consultarla, analizarla y usarla para tomar decisiones reales.
Los pasos que viste en este artículo —analizar tus operaciones, definir categorías, asignar códigos, crear subcuentas y revisar el resultado— son los mismos que aplican tanto en una microempresa como en una organización más grande. La diferencia está en el nivel de detalle, no en la lógica. Aplicarlos con orden desde el primer día te ahorra correcciones costosas y te da una base sólida para crecer.
Si este tema te resultó útil, en este sitio web encontrarás más contenido sobre contabilidad, finanzas y gestión empresarial explicado con la misma claridad. Hay mucho más por aprender, y cada concepto que domines te acerca a manejar las finanzas de tu negocio con mayor confianza y precisión.
Sigue aprendiendo:
Gobernanza contable: El secreto detrás de las cifras limpias
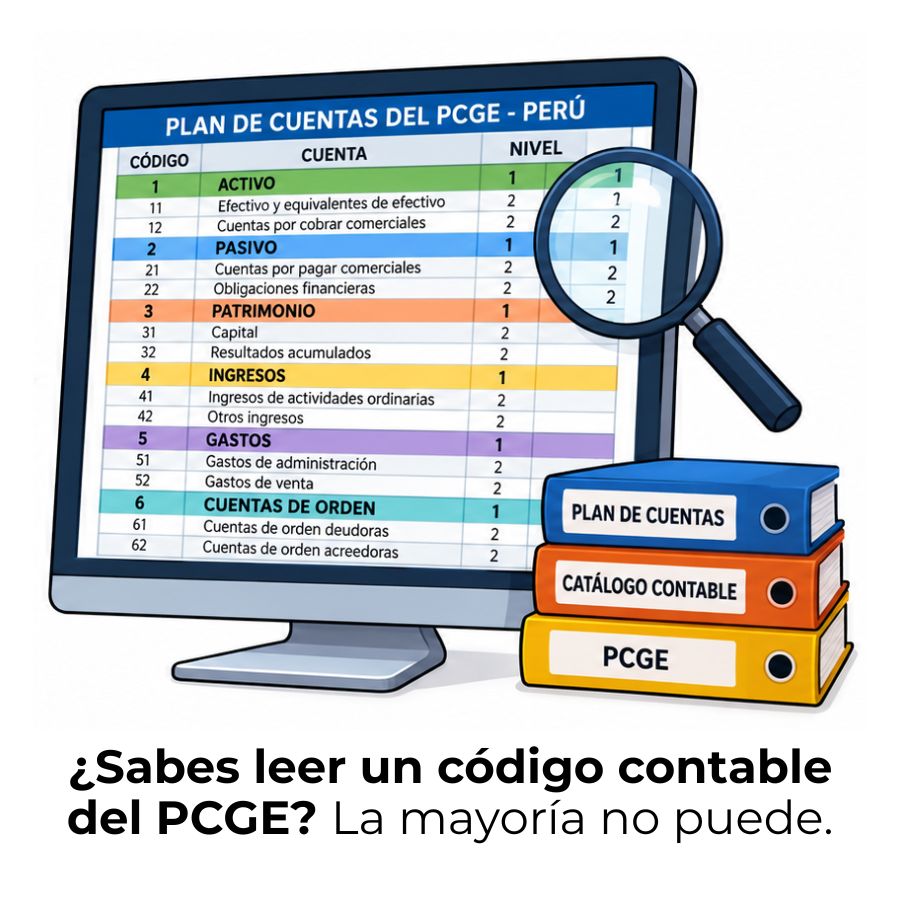
PCGE en el Perú: ¿Qué es y cómo funciona?
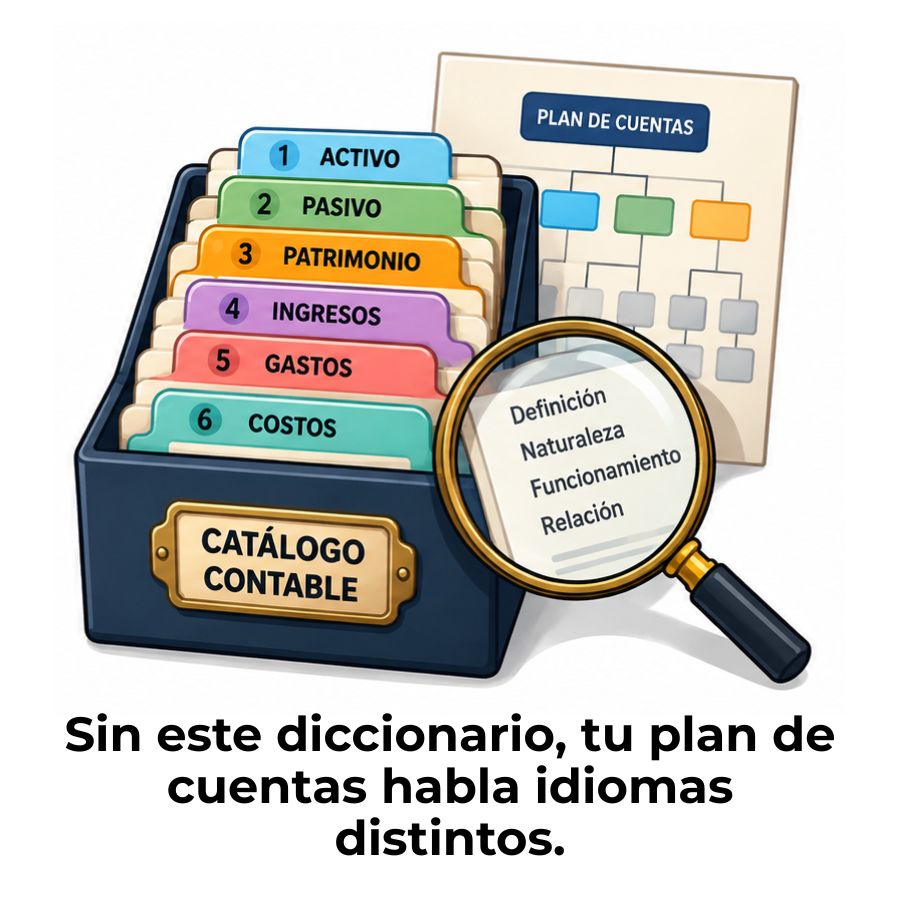
Diccionario semántico de registros contables
Detección de códigos huérfanos en el plan de cuentas
Dimensiones contables: El secreto detrás del orden financiero
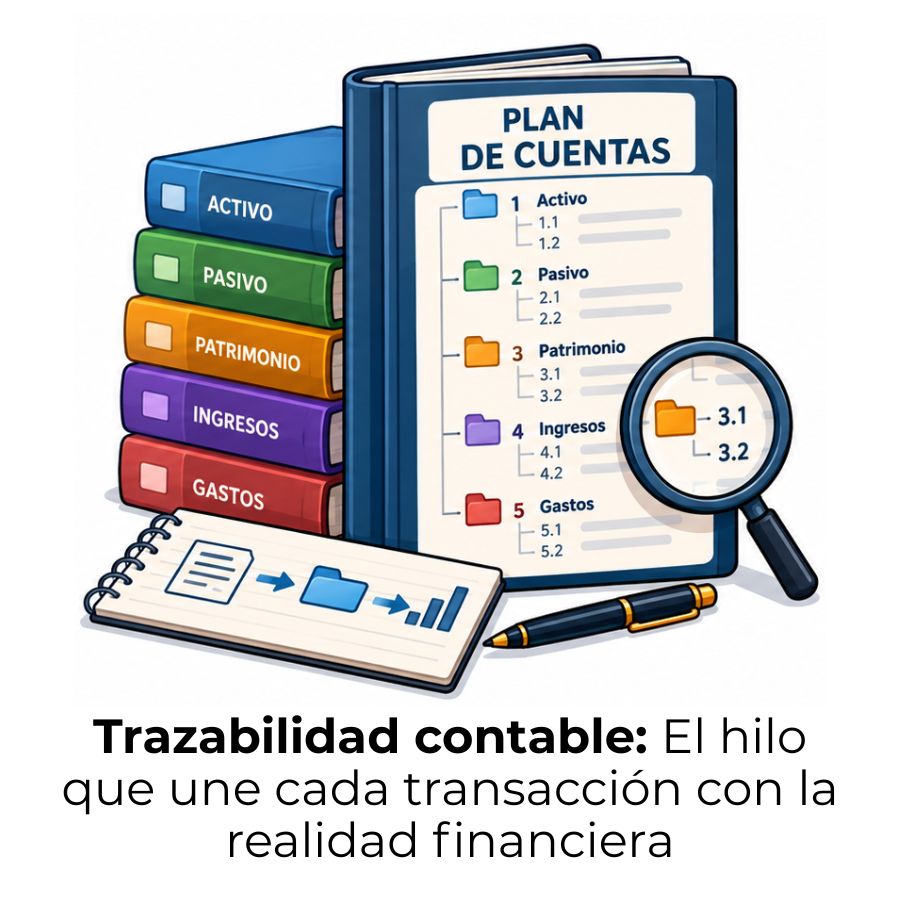
Trazabilidad contable: Control total de cada transacción
Cuentas predeterminadas: Ahorra tiempo y evita errores contables ✅
Codificación decimal en el plan de cuentas
