
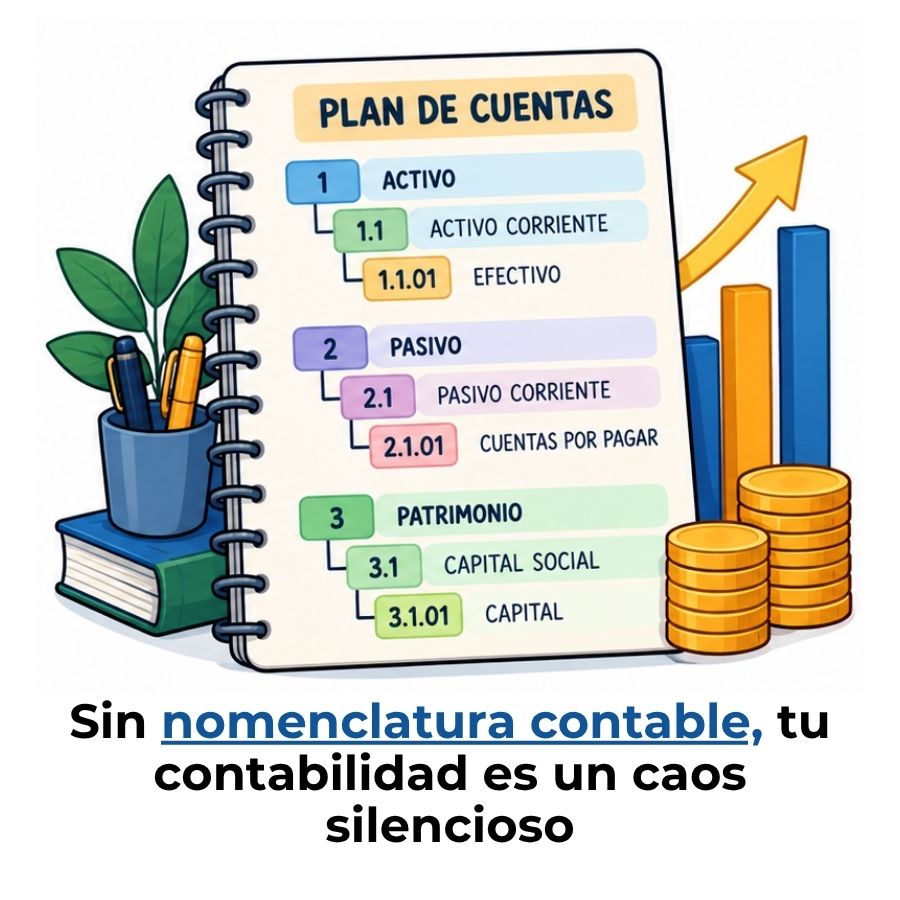
La nomenclatura contable es el listado codificado que asigna un nombre y un número único a cada cuenta que una empresa utiliza en su contabilidad. Funciona como un mapa: sin él, registrar operaciones financieras sería desordenado, inconsistente y propenso a errores desde el inicio.
¿Qué es una nomenclatura contable?
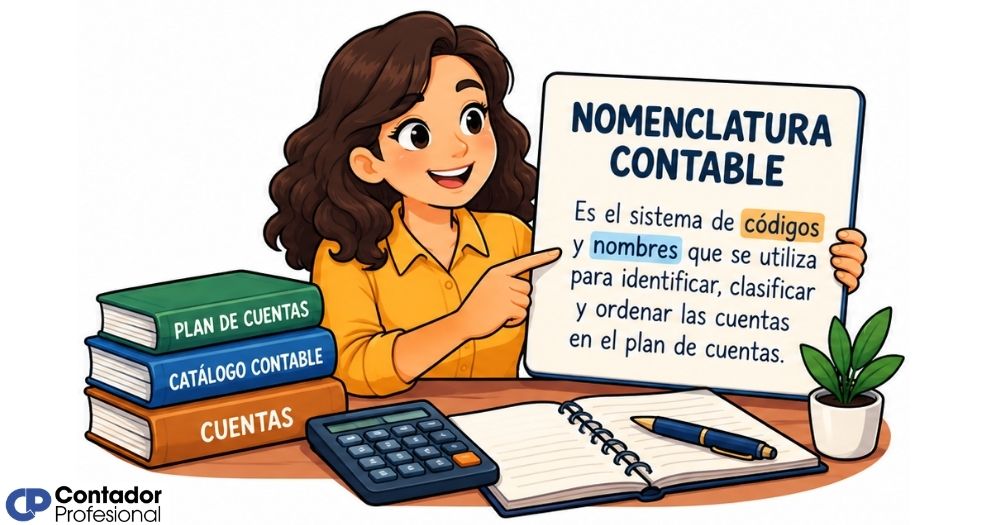
La nomenclatura contable es el conjunto ordenado de códigos y nombres que se asignan a cada cuenta dentro del sistema contable de una empresa. No es un simple listado: es la base sobre la que se construye todo el registro financiero, desde el primer asiento hasta la elaboración de los estados financieros al cierre del ejercicio.
Cada empresa, antes de iniciar sus operaciones, necesita definir qué cuentas va a usar y cómo las va a identificar. Ese proceso de definición y organización es precisamente lo que da lugar a la nomenclatura contable. Sin ella, dos personas del mismo equipo podrían registrar la misma transacción de maneras distintas, generando inconsistencias difíciles de rastrear.
«Una empresa que no tiene un plan de cuentas en su contabilidad es como una casa que se edifica sin un plano: las habitaciones van surgiendo sin orden ni criterio.»
Entender qué es una nomenclatura contable te permite comprender por qué la contabilidad de cualquier organización —grande o pequeña— funciona con precisión y coherencia. Es el punto de partida de todo sistema contable bien construido, y dominar su lógica te da una ventaja real al momento de interpretar cualquier registro financiero.
Diferencia entre nomenclatura, catálogo y plan de cuentas
Estos tres términos suelen usarse de forma indistinta, pero cada uno tiene un matiz propio que vale la pena conocer. El plan de cuentas define la estructura general y la lógica de clasificación; el catálogo de cuentas es el listado detallado con todos los códigos y nombres usados por una empresa específica; y la nomenclatura contable hace referencia al sistema de codificación y denominación que rige ese catálogo.
Dicho de otra forma: el plan de cuentas es el mapa, el catálogo es el territorio detallado y la nomenclatura es el lenguaje que permite leer ambos. En la práctica, los tres conceptos trabajan juntos, por lo que los puedes encontrar como sinónimos en textos de contabilidad. Lo que importa es entender que todos apuntan al mismo objetivo: organizar las cuentas de manera coherente y sistemática. Puedes profundizar en las diferencias en el apartado de plan de cuentas y catálogo contable.
Partes que componen la nomenclatura contable
Una nomenclatura contable no es una lista plana de nombres. Está organizada en niveles jerárquicos que van de lo general a lo particular, de forma que cada nivel agrupa a los que están debajo de él. Esta estructura permite encontrar cualquier cuenta con rapidez y garantiza que la información financiera siempre esté clasificada de manera coherente.
Clase o grupo principal
El primer nivel de la nomenclatura agrupa todas las cuentas en grandes categorías según su naturaleza económica. Las clases principales son activo, pasivo, patrimonio, ingresos, costos y gastos, aunque algunas empresas también incluyen cuentas de orden para registrar operaciones que no afectan directamente el balance general. Este nivel se representa con un solo dígito y define la lógica de todo lo que viene después.
Subgrupo, cuenta y subcuenta
A partir del segundo nivel, la nomenclatura va añadiendo dígitos para llegar a un nivel de detalle cada vez mayor. El subgrupo subdivide cada clase; la cuenta mayor es donde realmente se registran los movimientos contables; y la subcuenta permite distinguir entre operaciones muy específicas dentro de una misma cuenta. Este sistema de capas es lo que le da flexibilidad y precisión a la nomenclatura contable, permitiendo adaptarla a empresas de cualquier tamaño o sector.
¿Cómo se codifica una nomenclatura contable?
La codificación es el corazón técnico de la nomenclatura contable. El sistema más utilizado es el decimal, donde cada dígito añadido al código representa un nivel más específico dentro de la jerarquía. Este método es claro, escalable y fácil de leer tanto para personas como para sistemas de software contable. Cuanto más largo es el código, más específica es la cuenta que representa.
Sistema de codificación decimal
En el sistema decimal, cada grupo principal recibe un número del 1 al 9. Dentro de ese grupo, se añaden dígitos adicionales separados por puntos o guiones para indicar subdivisiones. La codificación se interpreta de izquierda a derecha: el primer dígito indica la clase, el segundo el subgrupo, el tercero la cuenta mayor y así sucesivamente. Este diseño permite que cualquier profesional pueda identificar de qué tipo de cuenta se trata con solo leer los primeros dígitos del código.
Ejemplo de codificación paso a paso
Ver la codificación en acción es la forma más directa de entender cómo funciona. El siguiente ejemplo muestra cómo se desglosa el código de una cuenta de caja general, partiendo desde la clase más amplia hasta llegar al nivel de subcuenta más específico.
Estructura completa de una nomenclatura contable
Una nomenclatura contable bien construida cubre todas las áreas económicas de la empresa sin dejar huecos ni duplicar cuentas. La estructura estándar parte de las cinco grandes clases: activo, pasivo, patrimonio, ingresos y gastos, aunque cada una de ellas se ramifica en tantos niveles como la complejidad del negocio lo requiera. A continuación puedes ver cómo luce esa estructura de forma completa y detallada.
| Código | Cuenta | Ejemplos de subcuentas |
|---|---|---|
| 1. ACTIVO | ||
| 1.1 | Activo corriente | 1.1.1 Efectivo · 1.1.2 Cuentas por cobrar · 1.1.3 Inventarios |
| 1.2 | Activo no corriente | 1.2.1 Propiedades · 1.2.2 Maquinaria · 1.2.3 Intangibles |
| 2. PASIVO | ||
| 2.1 | Pasivo corriente | 2.1.1 Cuentas por pagar · 2.1.2 Préstamos a corto plazo |
| 2.2 | Pasivo no corriente | 2.2.1 Préstamos a largo plazo · 2.2.2 Hipotecas |
| 3. PATRIMONIO | ||
| 3.1 | Capital social | 3.1.1 Capital suscrito · 3.1.2 Aportes adicionales |
| 3.2 | Resultados acumulados | 3.2.1 Utilidades retenidas · 3.2.2 Pérdidas acumuladas |
| 4. INGRESOS | ||
| 4.1 | Ingresos operacionales | 4.1.1 Ventas de productos · 4.1.2 Prestación de servicios |
| 4.2 | Ingresos no operacionales | 4.2.1 Intereses ganados · 4.2.2 Dividendos recibidos |
| 5. GASTOS | ||
| 5.1 | Gastos operacionales | 5.1.1 Salarios · 5.1.2 Arrendamiento · 5.1.3 Servicios |
| 5.2 | Gastos no operacionales | 5.2.1 Intereses pagados · 5.2.2 Pérdidas por cambio |
Cada nivel añade dígitos al código: de lo general (1 dígito) a lo específico (5 o más dígitos).
¿Para qué sirve la nomenclatura contable en una empresa?
La utilidad de la nomenclatura contable va mucho más allá de poner nombres a las cuentas. Es el instrumento que hace posible que todo el equipo contable hable el mismo idioma financiero dentro de una organización. Sin ella, cada persona podría registrar la misma operación en cuentas distintas, lo que haría imposible obtener información financiera confiable al final del periodo.
También facilita la auditoría interna y externa, ya que cualquier revisor puede navegar por el sistema contable con facilidad si las cuentas están bien nombradas y codificadas. Además, cuando las cuentas contables están correctamente estructuradas en la nomenclatura, la preparación de estados financieros se convierte en un proceso mecánico y sin ambigüedades.
Uniformidad en el registro
Todos los integrantes del equipo usan las mismas cuentas para las mismas operaciones, eliminando criterios individuales.
Facilita la auditoría
Un auditor puede seguir la pista de cualquier transacción de forma ordenada, reduciendo el tiempo de revisión.
Agiliza los estados financieros
Las cuentas ya clasificadas se consolidan de forma directa en el balance general y el estado de resultados.
Integración con software
Los sistemas contables digitales requieren una nomenclatura bien definida para automatizar reportes y conciliaciones.
Una empresa que adopta una nomenclatura clara desde el inicio evita tener que reestructurar su sistema contable más adelante, lo que supone un ahorro de tiempo y recursos considerable. La coherencia que aporta este sistema también simplifica la formación de nuevos integrantes del equipo, que pueden aprender la lógica de las cuentas con mayor rapidez.
Características que debe tener una buena nomenclatura contable
No cualquier listado de cuentas puede llamarse nomenclatura contable de calidad. Para que cumpla su función, debe reunir una serie de características que garanticen su utilidad a lo largo del tiempo y con cualquier volumen de operaciones. Conocer estas características también te ayuda a evaluar si la nomenclatura que estás utilizando o estudiando está bien construida.
- Estructural: Tiene una jerarquía clara con niveles bien diferenciados, de modo que cada cuenta ocupa un lugar lógico dentro del sistema.
- Significativa: Los códigos y nombres permiten deducir qué tipo de cuenta es con solo leerlos, sin necesidad de consultar un manual adicional.
- Precisa: Cada cuenta tiene un nombre y código únicos, sin posibilidad de confusión con otra cuenta del mismo sistema.
- Flexible: Permite añadir nuevas cuentas a medida que el negocio crece o cambia de actividad, sin necesidad de rediseñar toda la estructura.
- Secuencial: Los códigos siguen un orden lógico y progresivo que facilita la localización de cualquier cuenta dentro del listado.
- Operativa: Está adaptada al giro específico del negocio, incluyendo solo las cuentas que la empresa realmente necesita y dejando espacio para las que podría necesitar.
Una nomenclatura que no cumple estas características tiende a llenarse de cuentas duplicadas, mal clasificadas o con nombres ambiguos, lo que complica el trabajo diario y genera errores en los reportes financieros. Al elaborar o revisar una nomenclatura, estas seis características son el estándar de evaluación más confiable que puedes aplicar.
Errores comunes al elaborar una nomenclatura contable
Conocer los errores más frecuentes te permite evitarlos desde el inicio. El error más común es crear una nomenclatura demasiado rígida que no permita agregar nuevas cuentas sin romper la estructura. Esto ocurre cuando no se reservan rangos de códigos para el crecimiento futuro, lo que obliga a rediseñar el sistema completo cuando el negocio amplía sus operaciones.
Otro error habitual es copiar la nomenclatura de otra empresa sin adaptarla. Aunque dos negocios pertenezcan al mismo sector, sus estructuras internas, sus volúmenes de operación y sus necesidades de información pueden diferir considerablemente. Una nomenclatura solo funciona bien cuando está pensada para el negocio específico que la va a usar. En el apartado de plan de cuentas para una empresa de servicios puedes ver un ejemplo práctico de cómo adaptar la estructura a un tipo concreto de negocio.
Preguntas frecuentes
¿Qué diferencia hay entre nomenclatura contable y plan de cuentas?
Aunque se usan como sinónimos en muchos contextos, hay una distinción técnica entre ambos. El plan de cuentas es el documento que establece la estructura general de clasificación: qué categorías existen y cómo se relacionan entre sí. La nomenclatura contable, en sentido estricto, es el sistema de codificación y denominación que le da a cada cuenta su nombre e identificador único. En la práctica, cuando alguien habla de nomenclatura contable, casi siempre se refiere al conjunto formado por ambos elementos trabajando juntos.
¿Cuántos niveles puede tener una nomenclatura contable?
No existe un límite universal. La mayoría de las empresas trabaja con entre tres y cinco niveles: clase, grupo, subgrupo, cuenta mayor y subcuenta. Las organizaciones más pequeñas suelen necesitar solo tres niveles, mientras que empresas de mayor tamaño o con operaciones complejas pueden llegar a seis o siete niveles de detalle. La clave está en que el número de niveles sea el mínimo necesario para registrar todas las operaciones con precisión, sin añadir complejidad innecesaria al sistema.
¿Quién define la nomenclatura contable de una empresa?
Generalmente, la responsabilidad recae en el contador o el departamento de contabilidad de la empresa. Sin embargo, en organizaciones sujetas a normativas específicas, la estructura de la nomenclatura puede estar parcialmente definida por el marco contable que la empresa debe seguir, como las Normas Internacionales de Información Financiera (NIIF) o el Plan Único de Cuentas vigente en cada país. En esos casos, el contador adapta la nomenclatura dentro de los límites que establece la normativa aplicable.
¿La nomenclatura contable es la misma para todas las empresas?
No. Aunque la estructura general —activo, pasivo, patrimonio, ingresos y gastos— es común a casi todos los sistemas contables, el detalle de las cuentas varía según el tipo de empresa, su tamaño, su sector y las normas contables que debe aplicar. Una empresa industrial necesita cuentas de costo de producción que una empresa de servicios no requiere. Una empresa que opera en varios países puede tener cuentas adicionales para gestionar diferencias cambiarias. La nomenclatura siempre debe reflejar la realidad económica específica del negocio.
¿Qué pasa si una empresa no tiene nomenclatura contable?
Sin una nomenclatura definida, cada persona del equipo contable registra las operaciones según su propio criterio, lo que genera inconsistencias en los datos financieros. Con el tiempo, ese desorden hace imposible producir estados financieros confiables, auditar los registros o tomar decisiones basadas en la información contable. También dificulta el cumplimiento de obligaciones fiscales, ya que las autoridades tributarias suelen requerir que los registros sigan una estructura reconocible y coherente.
¿Cómo se relaciona la nomenclatura contable con los estados financieros?
La relación es directa y estructural. Los estados financieros —balance general, estado de resultados, flujo de efectivo— se construyen a partir de los saldos de las cuentas registradas en la nomenclatura. Si las cuentas están bien clasificadas y codificadas, consolidar esa información en un estado financiero es un proceso ordenado y sin ambigüedades. Si la nomenclatura está mal construida, los estados financieros reflejarán ese desorden y perderán confiabilidad como herramienta de análisis.
¿Se puede modificar la nomenclatura contable una vez creada?
Sí, y de hecho es algo que ocurre con frecuencia a medida que el negocio evoluciona. Agregar cuentas nuevas, eliminar las que ya no se usan o reorganizar subgrupos son ajustes válidos. Lo importante es documentar cada cambio con claridad, indicar desde qué fecha aplica la modificación y asegurarse de que el sistema contable digital refleje la actualización de forma correcta. Los cambios deben hacerse con cuidado para no afectar la comparabilidad de la información financiera entre periodos anteriores y el actual.
Conclusión
La nomenclatura contable es el sistema que asigna un código y un nombre único a cada cuenta que una empresa utiliza en sus registros. Sin ella, cualquier intento de llevar una contabilidad ordenada, coherente y útil para la toma de decisiones queda reducido a un ejercicio de buenas intenciones sin respaldo real.
Ahora que entiendes cómo se estructura, qué niveles la componen y para qué sirve cada uno, puedes leer cualquier plan de cuentas con una mirada más clara. Identificar la clase de una cuenta, entender su posición dentro de la jerarquía y saber qué tipo de operaciones registra ya no debería generarte dudas.
Si te interesa seguir profundizando en el mundo contable desde sus bases, este sitio web tiene más contenido sobre estructuras, registros y sistemas de contabilidad que te ayudarán a consolidar lo que acabas de aprender. Cada concepto que domines te acerca un paso más a entender cómo funciona realmente la información financiera de cualquier organización.
Sigue aprendiendo:
Aprobación de cambios contables: Proceso y criterios clave
Segregación de funciones: El secreto que cuida tus cuentas
Cuentas predeterminadas: Ahorra tiempo y evita errores contables ✅
Códigos compartidos: El error silencioso en tu catálogo contable
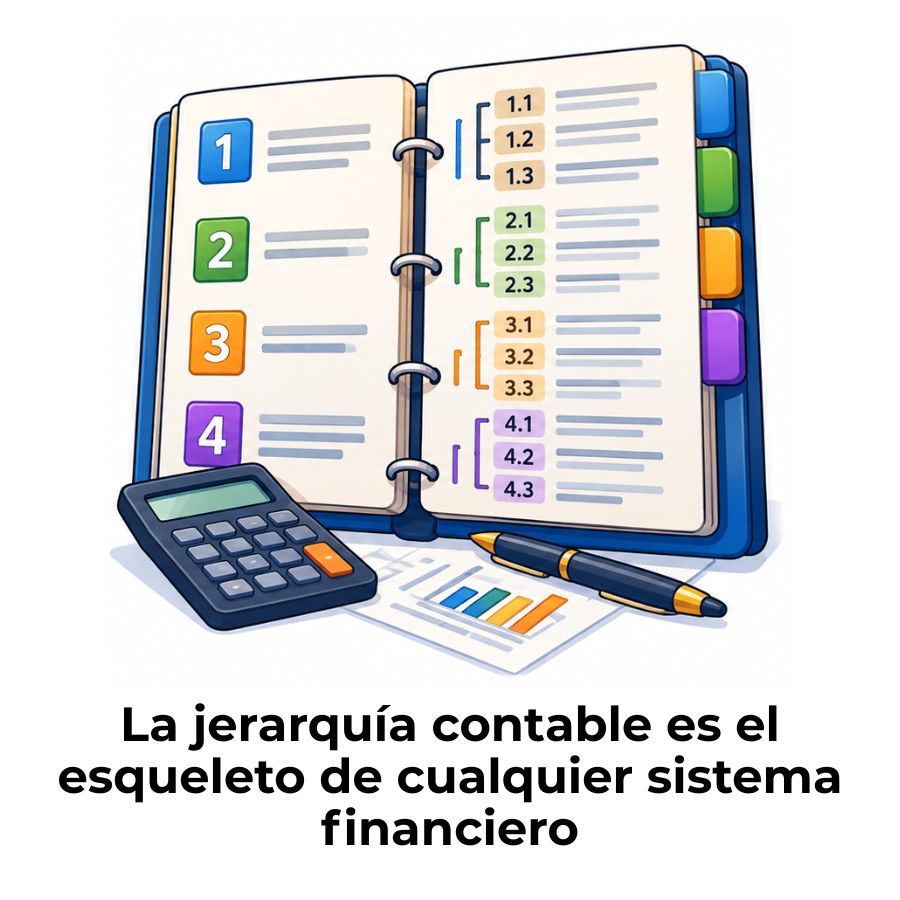
Jerarquía contable: Ordena tus cuentas sin confusión
Reglas de imputación automática en contabilidad

¿Qué son las cuentas contables y cómo se clasifican?
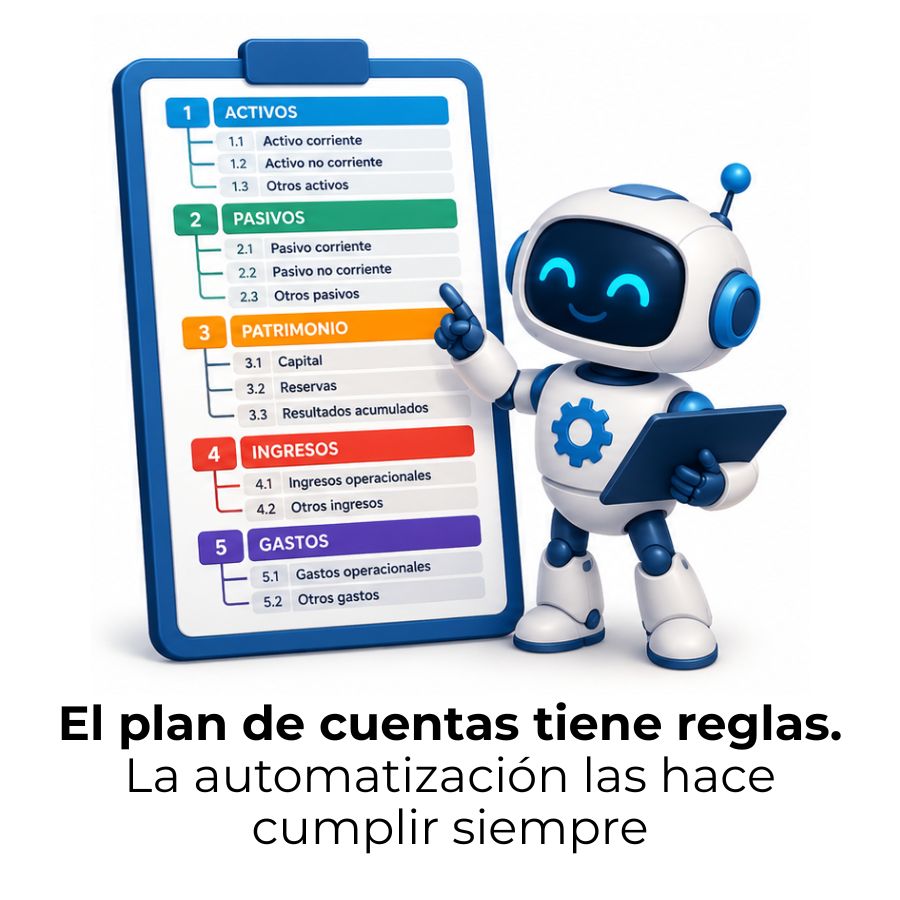
Validación automatizada en el plan de cuentas
