
Cada vez que registras un asiento contable, hay algo que trabaja en silencio antes de que escribas el primer número: los metadatos de cada cuenta. Son los que le dicen al sistema cómo clasificar ese movimiento, dónde mostrarlo en los reportes y si puede recibir importes directamente. Sin ellos, nada encaja.
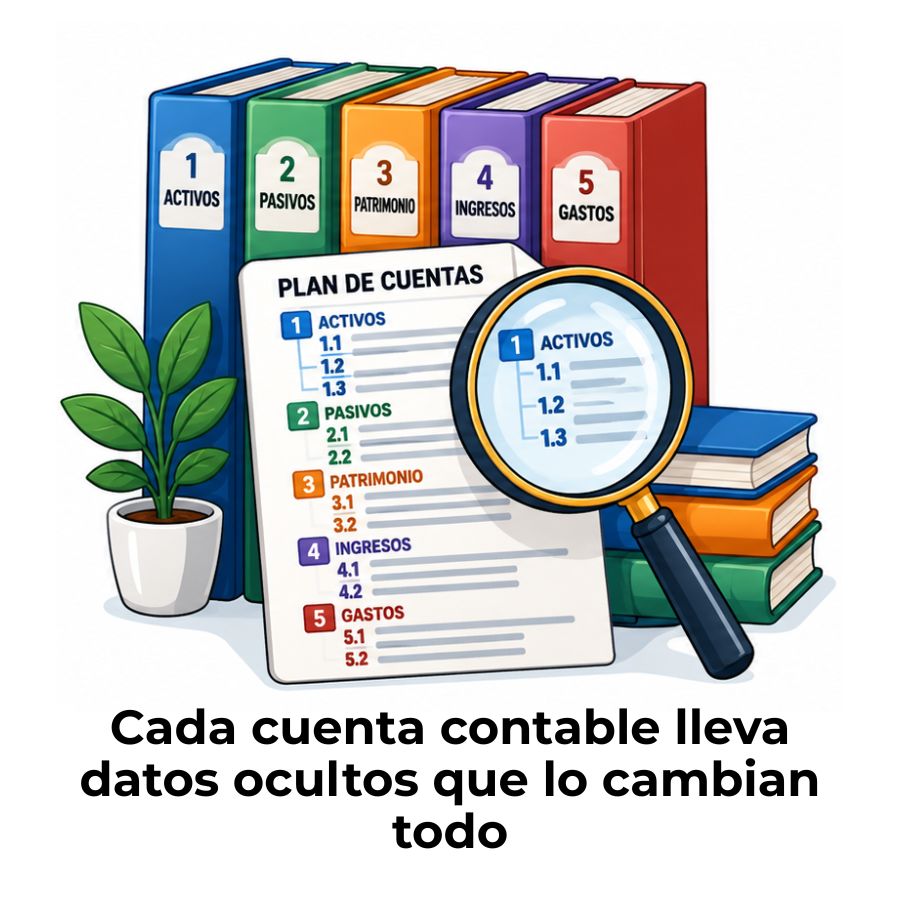
¿Qué son los metadatos contables?
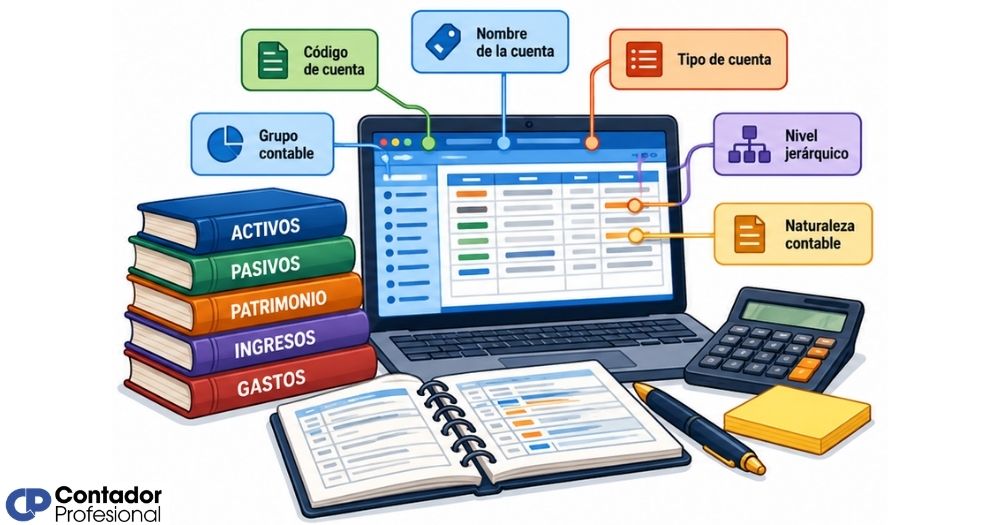
Los metadatos contables son el conjunto de atributos que describen y definen el comportamiento de cada cuenta dentro de un plan de cuentas o catálogo contable. No son el dato en sí —el importe de una transacción, por ejemplo—, sino la información que rodea y da sentido a ese dato: el nombre de la cuenta, su código de identificación, su naturaleza, su nivel dentro de la jerarquía contable y las reglas que gobiernan su uso.
Piénsalo así: cuando abres la ficha de una cuenta en tu software contable, todo lo que ves antes de registrar un solo movimiento —el tipo de cuenta, si es deudora o acreedora, si acepta asientos directos o solo acumula saldos— forma parte de sus metadatos. Son la capa de configuración que hace que el sistema sepa qué hacer con cada operación en el momento en que se registra.
Diferencia entre dato contable y metadato contable
El dato contable es el valor concreto que se registra en una transacción: el importe de una factura, la fecha de un pago o el número de un asiento. El metadato contable, en cambio, es la información que describe la cuenta que va a recibir ese valor: su nombre, su código, si es de activo o de pasivo, si puede recibir movimientos directos o si solo agrupa saldos de cuentas subordinadas.
Una forma sencilla de entenderlo: el dato es lo que entra en la cuenta cuando haces un registro; el metadato es la ficha de configuración de esa cuenta que existía antes de que llegaras con tu transacción. Sin esa ficha correctamente definida, el sistema no sabría dónde colocar el movimiento ni cómo mostrarlo en los informes financieros.
¿Por qué los metadatos son la columna vertebral del plan de cuentas?
Un plan de cuentas no es solo una lista de nombres y números: es una estructura de atributos que define cómo se clasifica, procesa y presenta cada operación económica de la empresa.
Cuando el plan de cuentas y catálogo contable está construido sobre metadatos bien definidos, el software contable puede automatizar la clasificación de asientos, generar reportes coherentes y facilitar las conciliaciones sin intervención manual constante. Cada atributo que defines en la ficha de una cuenta alimenta directamente la calidad de la información financiera que obtendrás al final del período.
Tipos de metadatos contables
Aunque cada software puede organizar los campos de forma distinta, los metadatos contables se agrupan en cuatro categorías según la función que cumplen dentro del sistema. Conocer esta clasificación te ayuda a entender por qué cada campo existe y qué ocurre si lo dejas vacío o mal configurado.
Metadatos descriptivos
Los metadatos descriptivos son los que identifican la cuenta ante el sistema y ante las personas que la consultan. El código o número de cuenta es el más visible: actúa como el identificador único que el software usa para localizar y clasificar automáticamente cada operación. El nombre o denominación acompaña a ese código y es lo que tú leerás en los reportes. Sin una descripción clara, dos personas distintas pueden interpretar la misma cuenta de formas diferentes.
Metadatos estructurales
Estos atributos definen dónde vive la cuenta dentro de la jerarquía del plan de cuentas: si es una cuenta de titulación (la raíz), una de subtítulo que agrupa otras o una cuenta afectable donde se registran los movimientos reales. El nivel jerárquico determina si la cuenta puede o no recibir asientos directos. También aquí se establece a qué estado financiero pertenece: si su saldo irá al balance general o al estado de resultados.
Metadatos técnicos o de configuración
Son los atributos que dictan cómo se comporta la cuenta durante el registro de operaciones. La naturaleza de la cuenta —deudora o acreedora— le indica al sistema en qué columna (Debe o Haber) crece su saldo de forma normal. El tipo de movimiento permitido define si la cuenta acepta débitos, créditos o ambos. En sistemas multimoneda, aquí también se configura la divisa base de la cuenta.
Metadatos administrativos y de control
Estos campos gestionan el ciclo de vida de la cuenta dentro de la organización. El estado activo o inactivo es uno de los más importantes: una cuenta inactiva no puede recibir nuevos asientos, lo que evita registros accidentales en cuentas obsoletas. La fecha de creación, el responsable asignado y los permisos de uso por usuario completan esta capa y resultan especialmente valiosos durante las auditorías internas.
Campos que forman los metadatos de una cuenta contable
Aunque los campos varían entre sistemas, existe un núcleo común que prácticamente todos los softwares contables y ERPs incluyen al crear una nueva cuenta. Conocerlos te permite entender qué estás configurando en cada paso y por qué cada campo afecta directamente al resultado final de tus estados financieros.
| Campo (metadato) | Tipo | Qué define | Ejemplo |
|---|---|---|---|
| Código de cuenta | Descriptivo | Identificador único en el sistema | 1101, 4105, 510201 |
| Nombre o denominación | Descriptivo | Etiqueta legible para el usuario | Caja general, Ventas nacionales |
| Descripción o concepto | Descriptivo | Explicación del uso de la cuenta | Registra el efectivo en caja principal |
| Nivel jerárquico | Estructural | Posición en la jerarquía del plan | Titulación / Subtítulo / Afectable |
| Cuenta padre | Estructural | Cuenta superior que la agrupa | 110 Activo corriente |
| Grupo o clase | Estructural | Categoría en el estado financiero | Activo, Pasivo, Patrimonio, Ingreso, Gasto |
| Naturaleza | Técnico | Columna donde crece normalmente | Deudora (Debe) / Acreedora (Haber) |
| Tipo de movimiento | Técnico | Si acepta débito, crédito o ambos | Débito / Crédito / Ambos |
| Acepta asientos directos | Técnico | Si puede recibir movimientos de diario | Sí / No |
| Moneda | Técnico | Divisa en que se registran los movimientos | COP, USD, EUR, MXN |
| Estado | Administrativo | Si la cuenta está disponible para usar | Activa / Inactiva |
| Fecha de creación | Administrativo | Registro histórico de la cuenta | 01/01/2024 |
| Responsable | Administrativo | Usuario o departamento propietario | Dpto. Contabilidad |
¿Para qué sirven los metadatos contables en la práctica?
Los metadatos contables no son burocracia: son las instrucciones que recibe el sistema antes de procesar cada operación. Cuando están bien definidos, el software clasifica automáticamente cada asiento, genera los reportes en el formato correcto y evita errores de imputación que serían costosos de rastrear. La calidad de tus estados financieros depende directamente de la calidad de tus metadatos.
Uso en software ERP y sistemas contables
Dentro de un ERP, cada vez que se genera un documento —una factura de venta, una orden de compra, un recibo de caja— el sistema consulta los metadatos de las cuentas involucradas para saber cómo contabilizar ese movimiento de forma automática. Si la naturaleza o el grupo de una cuenta están mal configurados, el asiento se generará en el estado financiero incorrecto, y el error puede pasar desapercibido hasta el cierre del período.
🔄 ¿Cómo usa el ERP los metadatos contables?
1. Documento creado
El usuario registra una factura de venta en el sistema.
2. Consulta de metadatos
El ERP lee el código, naturaleza y grupo de las cuentas implicadas.
3. Generación del asiento
El sistema crea el asiento contable automáticamente con Debe y Haber correctos.
4. Reporte correcto
El movimiento aparece en el estado financiero adecuado sin intervención manual.
Relación con la parametrización contable
La parametrización contable es el proceso por el cual se configura el sistema para que actúe de forma automática: qué cuenta se debita y cuál se acredita ante cada tipo de transacción. Esa automatización solo es posible si los metadatos de cada cuenta están correctamente definidos. Sin una naturaleza bien asignada o sin el grupo correcto, la parametrización no puede funcionar como se espera.
Metadatos contables y nomenclatura: una relación clave
La nomenclatura contable establece las reglas de nombre y codificación que se aplican a cada cuenta dentro del sistema. Esas reglas son, en realidad, una parte fundamental de los metadatos descriptivos: sin un criterio de nomenclatura consistente, los códigos y nombres de las cuentas se vuelven difíciles de interpretar, especialmente cuando el plan de cuentas crece o cuando varias personas participan en su mantenimiento.
Piénsalo de esta manera: si la nomenclatura define que todas las cuentas de activo corriente empiezan con el dígito 1, ese primer dígito es ya un metadato estructural que le dice al sistema y al contador que esa cuenta pertenece a ese grupo. La coherencia entre nomenclatura y metadatos es lo que permite leer un plan de cuentas de forma intuitiva sin necesidad de consultar un manual en cada paso.
📌 Ejemplo práctico: nomenclatura + metadatos
| Código | Nombre | Nivel | Naturaleza | Asientos directos |
|---|---|---|---|---|
| 1 | Activo | Titulación | Deudora | No |
| 11 | Activo corriente | Subtítulo | Deudora | No |
| 1101 | Caja general | Afectable | Deudora | Sí |
| 1102 | Bancos nacionales | Afectable | Deudora | Sí |
El código es el metadato descriptivo; el nivel y la naturaleza son metadatos estructurales y técnicos. Juntos forman el perfil completo de cada cuenta.
Errores comunes al configurar metadatos contables
La mayoría de los problemas que aparecen en los estados financieros —saldos en el lugar incorrecto, reportes inconsistentes, asientos que no cuadran— tienen su origen en metadatos mal definidos desde el principio. Conocer los errores más frecuentes te ayuda a evitarlos antes de que se conviertan en un problema de cierre.
- Naturaleza invertida: Asignar naturaleza acreedora a una cuenta de activo hace que el saldo aparezca en negativo cuando debería ser positivo, lo que distorsiona el balance general desde el primer movimiento.
- Nivel jerárquico incorrecto: Marcar una cuenta de agrupación como afectable permite registrar asientos directamente en ella, mezclando saldos que deberían estar separados en subcuentas y complicando las conciliaciones.
- Grupo o clase mal asignado: Si una cuenta de gasto queda clasificada como activo, sus movimientos aparecerán en el balance en lugar del estado de resultados, alterando ambos estados de forma simultánea.
- Cuentas duplicadas sin distinguir: Crear dos cuentas con nombres similares y metadatos casi idénticos genera confusión sobre cuál usar, y con el tiempo produce registros dispersos que dificultan el análisis.
- Campos vacíos sin valor predeterminado: Dejar campos como moneda o tipo de movimiento sin definir obliga al usuario a elegir en cada asiento, aumentando el riesgo de inconsistencias entre registros del mismo tipo.
- No desactivar cuentas obsoletas: Mantener activas cuentas que ya no se usan permite que se sigan usando por error, especialmente cuando hay varios usuarios con acceso al sistema.
⚠ Regla práctica antes de activar una cuenta
Antes de guardar una nueva cuenta en el sistema, verifica que tengas definidos al menos estos cinco metadatos: código único, nombre claro, naturaleza correcta, nivel jerárquico y grupo o clase. Son el mínimo indispensable para que el sistema la procese sin errores.
Preguntas frecuentes
¿Qué diferencia hay entre metadatos descriptivos y estructurales en contabilidad?
Los metadatos descriptivos identifican la cuenta ante el sistema y el usuario: su código, nombre y descripción. Los metadatos estructurales, en cambio, definen su posición dentro del plan de cuentas: a qué nivel pertenece (titulación, subtítulo o afectable), qué cuenta la agrupa y en qué estado financiero aparece su saldo. Ambos son necesarios; los descriptivos hacen la cuenta reconocible y los estructurales la ubican en el lugar correcto dentro de la jerarquía contable.
¿Cuáles son los campos obligatorios de una cuenta contable?
Aunque cada sistema tiene sus propias reglas, el conjunto mínimo que toda cuenta contable necesita para funcionar correctamente incluye: el código o número único, el nombre o denominación, la naturaleza (deudora o acreedora), el nivel jerárquico dentro del plan y el grupo o clase contable al que pertenece. Algunos sistemas también exigen la moneda y el tipo de movimiento permitido antes de activar la cuenta para su uso operativo.
¿Cómo afectan los metadatos contables a los estados financieros?
De forma directa. El grupo o clase que asignas a una cuenta determina en qué estado financiero aparece su saldo: balance general o estado de resultados. La naturaleza define si el saldo suma o resta en ese reporte. El nivel jerárquico determina cómo se consolidan los importes en los totales. Un metadato mal configurado puede hacer que un gasto aparezca como activo o que un ingreso se muestre con signo negativo, afectando la lectura y la toma de decisiones basada en esos reportes.
¿Los metadatos contables son iguales en todos los países?
No exactamente. Los campos fundamentales —código, nombre, naturaleza y jerarquía— son comunes a prácticamente todos los sistemas contables del mundo. Lo que varía es la codificación oficial: cada país tiene su propio plan de cuentas de referencia (el PGC en España, el PUC en Colombia, el PCGE en Perú, entre otros), lo que define la estructura de los códigos y los grupos permitidos. Sin embargo, los tipos de metadatos que dan vida a cada cuenta son conceptualmente los mismos en todos los contextos.
¿Qué pasa si los metadatos de una cuenta están mal configurados?
Las consecuencias dependen del metadato afectado, pero en general provocan errores en la clasificación automática de asientos, saldos con signo incorrecto en los reportes, dificultades para conciliar cuentas al cierre del período y, en casos graves, estados financieros que no reflejan la realidad económica de la empresa. Lo más problemático es que estos errores a veces pasan desapercibidos hasta que alguien compara los datos manualmente o hasta que un auditor los detecta.
¿Qué relación tienen los metadatos contables con la parametrización?
La parametrización contable es la configuración que le dice al sistema qué cuentas debitar y acreditar automáticamente ante cada tipo de transacción. Para que esa automatización funcione, el sistema necesita leer los metadatos de cada cuenta: su naturaleza, su grupo y su nivel jerárquico. Si esos metadatos no están bien definidos, la parametrización generará asientos incorrectos aunque las reglas de configuración estén escritas de forma perfecta. Los metadatos son, en este sentido, el punto de partida de cualquier parametrización confiable.
¿Se pueden modificar los metadatos de una cuenta contable después de crearla?
Técnicamente, la mayoría de los sistemas permiten modificar algunos campos, pero con importantes restricciones. Cambiar el código, la naturaleza o el grupo de una cuenta que ya tiene movimientos registrados puede alterar retroactivamente los reportes y romper la coherencia de los asientos históricos. Por eso, la recomendación general es revisar y validar todos los metadatos antes de activar la cuenta y comenzar a usarla, y si se necesita hacer un cambio mayor, crear una cuenta nueva con la configuración correcta e inactivando la anterior.
Conclusión
Los metadatos contables son mucho más que campos de configuración: son las instrucciones que le dan inteligencia a cada cuenta dentro de tu sistema contable. Cada atributo que defines —el código, la naturaleza, el nivel jerárquico, el grupo— determina cómo el software procesa tus operaciones y cómo aparece la información en tus estados financieros. Sin ellos bien definidos, incluso el mejor plan de cuentas funciona a medias.
Ahora que conoces los tipos de metadatos, los campos que los componen y los errores más comunes al configurarlos, puedes revisar tu propio catálogo de cuentas con una mirada más crítica y técnica. Verifica la naturaleza de cada cuenta afectable, confirma que los niveles jerárquicos sean correctos y asegúrate de que ninguna cuenta obsoleta siga activa en el sistema. Esos ajustes, aunque parecen pequeños, se reflejan directamente en la calidad de tus reportes.
Si quieres seguir profundizando en la estructura y el funcionamiento del sistema contable desde sus bases, este sitio web tiene más contenido pensado para que entiendas cada concepto con claridad y puedas aplicarlo sin rodeos.
Sigue aprendiendo:

Manual de cuentas contables
Nomenclatura contable: El secreto detrás de los números
Catálogo maestro: Organiza tu contabilidad desde la base
Jerarquía contable: Ordena tus cuentas sin confusión
Cuentas estadísticas: El secreto que pocos contadores explican
La granularidad contable
Cuentas predeterminadas: Ahorra tiempo y evita errores contables ✅
Incidencias del catálogo contable
