
La aprobación de cambios contables es el proceso formal mediante el cual una organización valida, documenta y autoriza cualquier modificación en su catálogo de cuentas antes de aplicarla. Saber en qué consiste, quién interviene y qué pasos debes seguir te permite gestionar esos cambios con seguridad y sin errores.
¿Qué es la aprobación de cambios contables?
La aprobación de cambios contables es el proceso mediante el cual una organización valida, documenta y autoriza cualquier modificación en su catálogo de cuentas antes de aplicarla en el sistema. Este proceso garantiza que cada cambio sea coherente con la normativa vigente, con la realidad económica del negocio y con los criterios de registro ya establecidos. Sin esta validación previa, los registros pueden volverse inconsistentes y difíciles de auditar.
No todos los ajustes al plan de cuentas son iguales. Algunos responden a cambios en la normativa contable; otros, a la incorporación de nuevas actividades, productos o estructuras dentro de la empresa. En cualquier caso, el punto de partida siempre es el mismo: identificar el cambio, justificarlo técnicamente y someterlo a un proceso de revisión y aprobación formal antes de que afecte los registros.
¿Por qué cada modificación necesita un proceso formal?
Un catálogo de cuentas no es un documento estático. Refleja la estructura económica de la organización y sirve de base para estados financieros, declaraciones fiscales y auditorías. Cuando una cuenta se modifica sin seguir un proceso formal, el historial contable pierde coherencia y pueden surgir diferencias entre períodos que resultan imposibles de explicar o reconciliar durante una revisión externa.
El proceso formal existe, además, para proteger a las personas que gestionan la contabilidad. Si un cambio está documentado, justificado y autorizado, cualquier auditor interno o externo puede verificar por qué se realizó, quién lo aprobó y cuándo entró en vigor. Sin ese rastro, la carga de la prueba recae sobre el contador sin respaldo alguno.
Diferencia entre un cambio, una corrección y una estimación contable
Estos tres conceptos se confunden con frecuencia, pero tienen naturalezas distintas y generan tratamientos diferentes. Un cambio contable altera un criterio o política aplicada de forma voluntaria; una corrección subsana un error cometido en períodos anteriores; una estimación ajusta valores basados en nueva información disponible, sin que el criterio original estuviera equivocado.
¿Cuándo se deben aprobar cambios en el catálogo de cuentas?
No existe una fecha fija para revisar el plan de cuentas, pero sí existen situaciones concretas que lo hacen necesario. La señal más clara es cuando la estructura actual de cuentas ya no permite registrar con precisión las operaciones reales de la organización. Eso puede ocurrir por crecimiento del negocio, por cambios normativos o por la incorporación de nuevas líneas de actividad.
Situaciones que obligan a revisar y actualizar el catálogo
Algunas circunstancias generan la necesidad de aprobar cambios de forma casi inmediata. Ignorarlas implica registrar operaciones en cuentas que no las describen con exactitud, lo que distorsiona los estados financieros y complica la comparabilidad entre períodos. Identificar a tiempo cuándo el catálogo necesita actualizarse es parte del trabajo de control contable preventivo.
- Incorporación de nuevas actividades o productos: cuando la empresa comienza a operar en sectores o con bienes que no estaban previstos en el catálogo original.
- Apertura de sucursales o nuevas unidades de negocio: que requieren segmentación adicional dentro del plan de cuentas para consolidar información correctamente.
- Cambios en la normativa contable o fiscal: como la adopción de nuevas NIIF, actualizaciones del plan contable general o modificaciones en la legislación tributaria local.
- Reestructuraciones internas: fusiones, escisiones o cambios en la estructura jurídica de la organización que alteran la naturaleza de ciertos grupos de cuentas.
- Observaciones en auditorías: cuando una revisión externa detecta que ciertas operaciones se registran en cuentas inadecuadas y recomienda ajustar el catálogo.
Cambios internos frente a cambios con impacto regulatorio
No todos los cambios tienen el mismo alcance. Algunos son puramente internos: reorganizan subcuentas, crean auxiliares o ajustan denominaciones sin afectar la estructura que se reporta externamente. Otros, en cambio, modifican cuentas de mayor o cuentas de primer nivel, lo que obliga a notificar a la autoridad tributaria o reguladora en los plazos que establezca la normativa aplicable.
Distinguir entre ambos tipos es fundamental antes de iniciar el proceso de aprobación. Un cambio interno puede resolverse con la validación del área contable y la dirección financiera. Un cambio con impacto regulatorio, en cambio, requiere coordinar con el área legal, cumplir plazos de comunicación y, en algunos contextos, obtener el visto bueno de un organismo externo antes de aplicarlo en los registros.
¿Quién autoriza los cambios en el plan de cuentas?
La autorización de cambios contables no recae en una sola persona. Es un proceso que involucra distintos niveles de la organización, cada uno con un papel específico. Entender quién tiene la competencia para aprobar cada tipo de cambio evita demoras, rechazos y la aplicación de modificaciones sin respaldo formal.
Roles y responsables dentro de la organización
Dentro de una empresa, el proceso de aprobación generalmente comienza en el área contable, que identifica la necesidad del cambio y prepara la justificación técnica. Esa propuesta sube después al contador jefe o al director financiero, quien evalúa el impacto y, si corresponde, la escala a la gerencia general o al órgano directivo. La decisión final siempre debe quedar registrada por escrito, con firma y fecha, para que sea trazable.
Identifica la necesidad y elabora la propuesta técnica del cambio.
Evalúa el impacto contable y financiero. Aprueba o escala la solicitud.
Autoriza cambios estructurales o con impacto significativo en los reportes.
Verifica que el cambio cumpla con políticas y normativa antes de aplicarse.
Organismos externos con competencia sobre el catálogo contable
En el sector público, la aprobación de cambios en el catálogo de cuentas involucra directamente a la Dirección General de Contabilidad o al organismo equivalente de cada país. Esas entidades emiten los catálogos de referencia, analizan las solicitudes institucionales y emiten la aprobación formal en plazos establecidos por ley. En el sector privado, la intervención externa suele ser más indirecta: son los organismos reguladores y las autoridades tributarias quienes marcan los límites dentro de los cuales la empresa puede ajustar su plan de cuentas.
En contextos con normativa internacional —como países que aplican las NIIF—, los cambios en políticas contables deben alinearse con los criterios del organismo emisor de las normas y justificarse ante los auditores externos en cada cierre de ejercicio. La aprobación interna no exime de este paso.
Pasos del proceso de aprobación de cambios contables
El proceso de aprobación no sigue un modelo único, pero existe una secuencia lógica que se repite en la mayoría de las organizaciones con buenas prácticas de control interno. Seguir estos pasos en orden reduce la posibilidad de que un cambio sea rechazado, revertido o cuestionado en una auditoría posterior. La clave está en no saltarse ninguna etapa, aunque el cambio parezca menor.
Solicitud y justificación técnica del cambio
El primer paso formal es preparar una solicitud escrita que explique con claridad qué cuenta se quiere modificar, por qué la situación actual es insuficiente y qué impacto tendrá el cambio en los registros. Una justificación técnica sólida incluye la cuenta afectada, el motivo contable o normativo que sustenta el cambio y una propuesta concreta de cómo debe quedar el catálogo. Cuanto más precisa sea esta etapa, más rápido avanza el proceso.
«La solicitud debe ir acompañada de las justificaciones técnicas y/o legales que permitan y faciliten la aprobación de las cuentas solicitadas.» — Dirección General de Contabilidad Gubernamental, El Salvador
Revisión, análisis y preparación de la propuesta
Una vez recibida la solicitud, el responsable de revisarla analiza si el cambio es coherente con la estructura existente del plan de cuentas, si cumple con la normativa aplicable y si no genera inconsistencias en otros grupos de cuentas relacionados. Esta etapa puede derivar en observaciones que la entidad solicitante debe subsanar antes de continuar. Ignorar esas observaciones detiene el proceso y, en algunos casos, obliga a reiniciarlo desde cero.
El análisis también considera el momento del ciclo contable en el que se pide el cambio. Modificar el catálogo en plena elaboración de estados financieros o durante una auditoría activa genera riesgos adicionales que hay que valorar antes de aprobar la modificación. Cuando eso ocurre, lo habitual es posponer la aplicación al inicio del siguiente período.
Aprobación formal y actualización del sistema
Una vez validada la propuesta, el responsable con autoridad suficiente emite la aprobación formal. Esa aprobación debe quedar registrada por escrito —en acta, resolución o documento equivalente— con la firma correspondiente, la fecha de vigencia y una descripción del cambio autorizado. A partir de ese momento, el equipo contable actualiza el sistema, comunica el cambio a las áreas afectadas y archiva la documentación del proceso.
La actualización en el sistema contable es el paso final, pero no el menos importante. Debe hacerse con precisión para que los códigos de cuenta, las denominaciones y la jerarquía del catálogo queden correctamente configurados. Un error de parametrización en esta etapa puede generar registros incorrectos incluso cuando el proceso de aprobación fue impecable. Por eso, verificar la configuración antes de comenzar a operar con la cuenta modificada es una práctica imprescindible. Puedes conocer más sobre este tema en la sección de parametrización contable.
Errores frecuentes en la aprobación de cambios contables
Conocer los errores más habituales en este proceso permite anticiparse a ellos y evitar que un cambio bien intencionado genere problemas en lugar de resolverlos. La mayoría de los fallos no ocurren por desconocimiento técnico, sino por saltarse pasos del proceso o por no documentar adecuadamente lo que se decidió y por qué.
- Aplicar el cambio antes de obtener la aprobación: aunque el cambio sea técnicamente correcto, si no está autorizado formalmente carece de respaldo ante una auditoría.
- No documentar la justificación del cambio: sin un registro escrito del motivo, resulta imposible explicar meses después por qué el catálogo se modificó de esa manera.
- Modificar cuentas de mayor sin notificar a la autoridad fiscal: en muchos países, ciertos niveles del catálogo tienen obligación de reporte y su modificación debe comunicarse dentro de plazos concretos.
- No verificar el impacto en cuentas relacionadas: un cambio en una cuenta puede afectar a otras que dependen de ella estructuralmente, lo que genera inconsistencias en los estados financieros.
- Confundir un cambio contable con una corrección de error: cada uno tiene un tratamiento diferente; aplicar el procedimiento equivocado altera la comparabilidad de la información financiera.
Otro error habitual es no comunicar el cambio a todas las áreas que afecta. Cuando solo el departamento contable sabe que una cuenta fue modificada, otras áreas —compras, tesorería, operaciones— pueden seguir utilizando los códigos anteriores, lo que genera registros duplicados o mal clasificados. La comunicación interna del cambio aprobado es tan importante como el proceso de aprobación en sí mismo.
Para gestionar estas actualizaciones con mayor coherencia, conviene apoyarse en un catálogo de referencia corporativo que sirva como base oficial dentro de la organización. Este tipo de instrumento centraliza la estructura de cuentas validada y facilita que cualquier modificación futura parta de una versión controlada y aprobada. Encontrarás más información sobre cómo se estructura el plan de cuentas y catálogo contable en esta misma sección del sitio.
Preguntas frecuentes
¿Qué documentos se necesitan para solicitar un cambio contable?
La documentación mínima incluye una solicitud escrita firmada por el responsable del área financiera o contable, una descripción técnica del cambio propuesto y la justificación que lo sustenta, ya sea normativa, operativa o fiscal. En el sector público, también se requiere anexar la propuesta completa del catálogo actualizado o la sección que se modifica. Cuanto más detallada y precisa sea esta documentación, menores son las probabilidades de que la solicitud reciba observaciones que demoren su aprobación.
¿Cuánto tiempo tarda en aprobarse un cambio en el catálogo de cuentas?
El tiempo varía según el tipo de cambio y el contexto organizacional. En el sector público, algunos organismos establecen plazos formales de hasta treinta días hábiles para analizar y emitir la aprobación. En el sector privado, los cambios internos pueden resolverse en pocos días si la documentación está completa, mientras que los que requieren coordinación con auditoría externa o autoridades fiscales pueden extenderse varias semanas dependiendo de la complejidad del ajuste y del momento del ejercicio contable.
¿Qué pasa si se registra un cambio contable sin aprobación previa?
Aplicar un cambio sin aprobación previa puede generar inconsistencias en los estados financieros, dificultar la trazabilidad de los registros y exponer a la organización a observaciones en auditorías internas o externas. En el sector público, puede implicar el rechazo del catálogo modificado y la obligación de revertir los registros afectados. En el sector privado, un cambio no documentado ni autorizado puede cuestionar la fiabilidad de la información contable ante inversores, entidades financieras o la autoridad tributaria.
¿La aprobación de cambios contables aplica igual en el sector público y privado?
No, aunque el principio general es el mismo —validar, documentar y autorizar—, los mecanismos difieren. En el sector público, los cambios en el catálogo de cuentas deben ser aprobados por el organismo rector de contabilidad gubernamental, que establece plazos y requisitos formales de solicitud. En el sector privado, la aprobación es interna, aunque condicionada por la normativa contable vigente, la regulación fiscal y, en algunos casos, por los requerimientos de la auditoría externa. La complejidad del proceso crece con el tamaño y la estructura de la organización.
¿Con qué frecuencia debe revisarse el plan de cuentas de una empresa?
No existe un período fijo obligatorio, pero revisar el plan de cuentas al cierre de cada ejercicio contable es una práctica recomendable. Esa revisión anual permite detectar cuentas que ya no se utilizan, identificar operaciones que no tienen una cuenta adecuada y anticiparse a cambios normativos que entran en vigor en el nuevo período. También resulta conveniente hacer revisiones adicionales cuando ocurren eventos extraordinarios, como fusiones, cambios en la normativa fiscal o la incorporación de actividades nuevas.
¿Cómo se documenta formalmente un cambio aprobado en el catálogo contable?
La documentación formal de un cambio aprobado debe incluir el documento de solicitud original, el análisis técnico realizado durante la revisión, el documento de aprobación con firma y fecha de quien lo autorizó y el registro de la fecha de vigencia del cambio. En organizaciones con políticas de control interno más desarrolladas, se agrega también una comunicación interna que notifica el cambio a todas las áreas afectadas y una actualización del manual de políticas contables que refleje el nuevo criterio o la nueva estructura de cuentas.
Conclusión
La aprobación de cambios contables no es un trámite burocrático: es un mecanismo de control que protege la integridad de la información financiera de tu organización. Cada modificación en el catálogo de cuentas, por pequeña que parezca, tiene consecuencias en los registros, en los estados financieros y en la capacidad de la empresa para rendir cuentas ante auditores, socios o autoridades fiscales. Entender ese proceso es entender cómo se cuida la calidad de la contabilidad desde adentro.
A lo largo de este contenido has visto cuándo se necesita aprobar un cambio, quién tiene autoridad para hacerlo, qué pasos sigue el proceso y qué errores conviene evitar. Ahora puedes aplicar ese conocimiento en tu trabajo diario: identificar si tu organización tiene un proceso formal establecido, documentar adecuadamente cualquier solicitud de cambio y verificar que cada modificación al catálogo quede registrada con su justificación y su aprobación antes de aplicarse.
Si quieres profundizar en otros aspectos relacionados con la gestión del plan de cuentas, este sitio web tiene más contenido sobre parametrización, estructura del catálogo y buenas prácticas contables que puedes explorar a tu propio ritmo.
Sigue aprendiendo:
Diccionario semántico de registros contables
Parametrización contable: Ordena tu contabilidad de verdad
¿Cómo hacer un plan de cuentas?

Manual de cuentas contables
Partes de un catálogo contable: Estructura y componentes
Gobernanza contable: El secreto detrás de las cifras limpias
Códigos compartidos: El error silencioso en tu catálogo contable
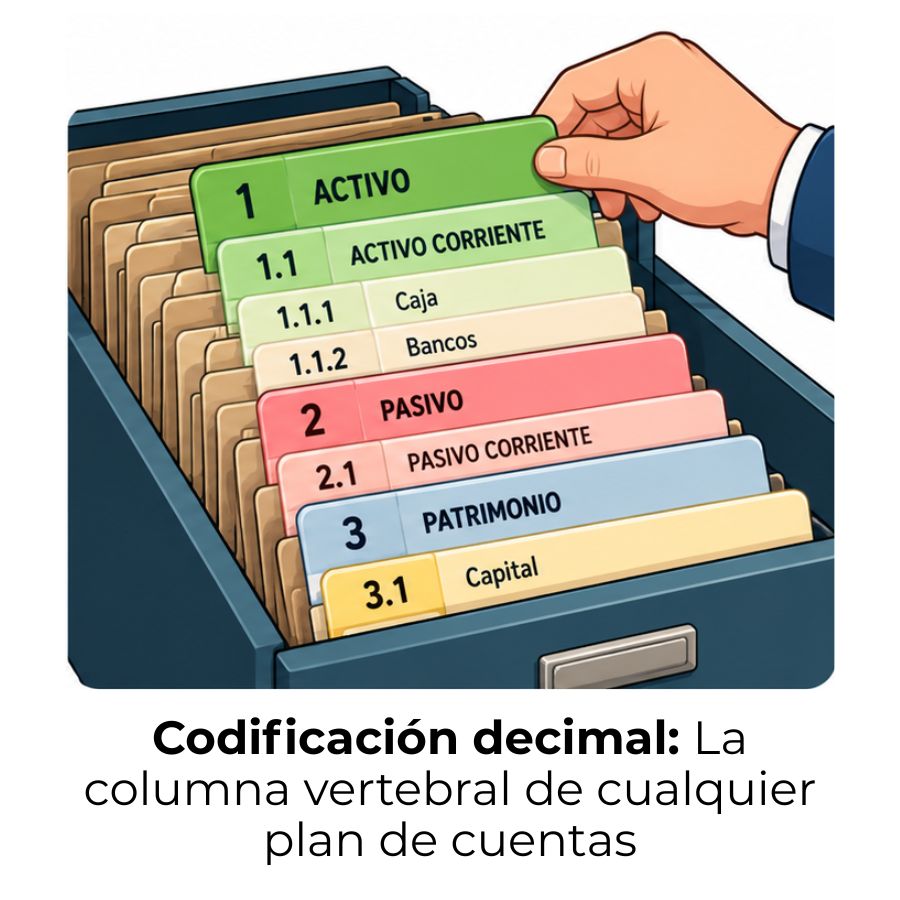
Codificación decimal en el plan de cuentas
