
Las cuentas estadísticas son registros contables que documentan hechos económicos relevantes sin alterar el activo, el pasivo ni el patrimonio de una empresa. Se usan para controlar información administrativa, compromisos contingentes y operaciones que requieren seguimiento, pero que aún no tienen impacto directo en los estados financieros.
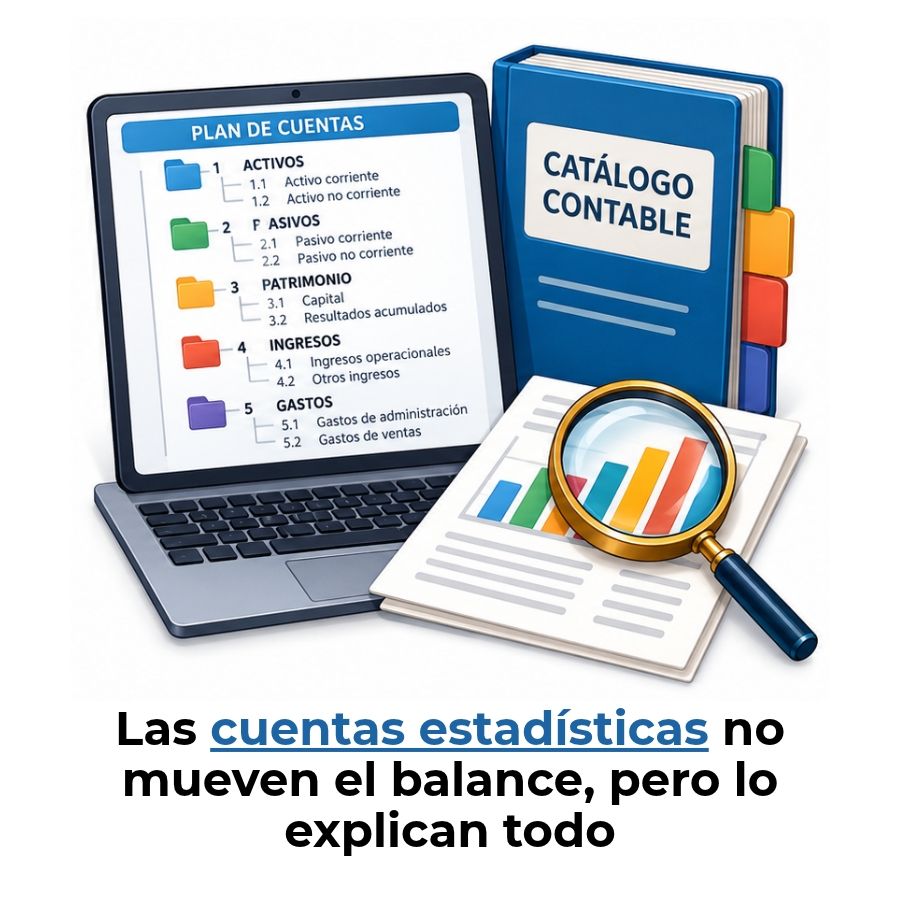
¿Qué son las cuentas estadísticas en contabilidad?
Las cuentas estadísticas son registros contables que documentan hechos económicos, compromisos o situaciones relevantes para una empresa sin alterar su activo, su pasivo ni su patrimonio neto. A diferencia de las cuentas tradicionales, no modifican la estructura financiera de la organización, pero sí aportan información valiosa para el control interno, la transparencia y la gestión administrativa.
Su nombre proviene de su función principal: recoger datos que sirven para analizar, controlar y hacer seguimiento de operaciones que no tienen un efecto patrimonial inmediato. Piensa en ellas como un cuaderno de anotaciones dentro del sistema contable donde se deja constancia de lo que ocurre sin que eso cambie las cifras del balance.
Su lugar dentro del plan de cuentas
Dentro del plan de cuentas y catálogo contable, las cuentas estadísticas ocupan una posición especial. No forman parte del balance de situación ni del estado de resultados. Se ubican al margen de esas estructuras, generalmente en un grupo propio o al final del plan de cuentas, precisamente para dejar claro que su naturaleza es informativa y de control, no patrimonial.
Cada empresa las puede nombrar y codificar según sus necesidades, aunque muchos sistemas contables las agrupan en una clase o grupo separado. Lo que no cambia es su esencia: anotar sin afectar el activo, el pasivo ni el capital. Eso las hace únicas dentro del catálogo de cuentas de cualquier organización.
¿En qué se diferencian de las cuentas patrimoniales?
Las cuentas patrimoniales (activo, pasivo y patrimonio neto) registran la realidad económica actual de la empresa: lo que tiene, lo que debe y lo que le pertenece. Cada movimiento en ellas modifica el balance general. Las cuentas estadísticas, en cambio, no modifican ninguna de esas cifras. Son como una anotación al margen que dice «esto también está pasando» sin cambiar el resultado final de los estados financieros.
| Característica | Cuentas patrimoniales | Cuentas estadísticas |
|---|---|---|
| Afectan el balance general | Sí | No |
| Modifican activos o pasivos | Sí | No |
| Aparecen en estados financieros principales | Sí | Solo como referencia o en notas |
| Función principal | Registrar hechos económicos con impacto patrimonial | Controlar, informar y hacer seguimiento |
| Generan asiento doble real | Sí | Solo de forma estadística (sin impacto patrimonial) |
Características principales de las cuentas estadísticas
Comprender qué hace especiales a las cuentas estadísticas es más sencillo si te fijas en sus rasgos comunes. No importa el tamaño de la empresa ni el sector al que pertenezca: estas cuentas siempre comparten las mismas características fundamentales que las distinguen de cualquier otra cuenta del plan contable.
- Naturaleza informativa: Su único propósito es dejar constancia de un hecho relevante. No crean deuda, no aumentan el activo ni reducen el capital.
- Funcionamiento por pares: Al igual que las cuentas de orden, las cuentas estadísticas se registran en dos cuentas que se compensan entre sí, de modo que el efecto neto sobre los estados financieros es siempre cero.
- Ubicación separada en el plan de cuentas: Se agrupan en un apartado propio, fuera de los grupos patrimoniales y de resultados, para evitar confusiones con cuentas que sí modifican el balance.
- Uso en control interno: Son una herramienta que los administradores, auditores y directivos usan para vigilar compromisos, riesgos o situaciones que requieren atención sin haber generado aún un movimiento patrimonial.
- Reversibilidad sencilla: Cuando el hecho que motivó su registro desaparece o se concreta en una operación real, la cuenta estadística se cancela con un asiento inverso. Su eliminación no tiene ningún efecto sobre el balance.
- Flexibilidad de codificación: Cada empresa puede definir sus propias cuentas estadísticas según sus necesidades de control, siempre que las ubique correctamente dentro de su catálogo y las distinga con claridad de las cuentas con efecto patrimonial.
¿Para qué sirven las cuentas estadísticas?
La respuesta corta es: sirven para que la empresa no pierda de vista lo que importa, aunque todavía no haya ocurrido un hecho con consecuencias patrimoniales. En la práctica, esto cubre un abanico amplio de situaciones: garantías que se han otorgado, bienes que se custodian para un tercero, contratos firmados cuyo efecto económico llegará más adelante o diferencias entre el tratamiento contable y el fiscal de una misma operación.
Control interno y seguimiento administrativo
Una de las funciones más habituales de las cuentas estadísticas es el control interno. Cuando una empresa maneja bienes que no le pertenecen, avala deudas de terceros o firma contratos a largo plazo, necesita un registro que le recuerde esos compromisos. Las cuentas estadísticas actúan como una alerta contable permanente que mantiene esa información visible sin distorsionar el balance.
Por ejemplo, si recibes mercancía en consignación para venderla por cuenta de un proveedor, esa mercancía no es tuya. No puedes registrarla como inventario propio, pero sí necesitas controlarla. Una cuenta estadística te permite hacerlo con precisión y sin errores en los estados financieros.
Información para la toma de decisiones
Más allá del control, las cuentas estadísticas alimentan los informes que los directivos y auditores usan para evaluar el riesgo real de una empresa. Un balance general no muestra los juicios pendientes ni los avales otorgados, pero una cuenta estadística sí. Esa información puede cambiar completamente la percepción sobre la solidez financiera de un negocio.
Control de compromisos
Registra avales, garantías y contratos futuros que aún no afectan el patrimonio.
Gestión de bienes ajenos
Controla mercancías, documentos o activos de terceros que la empresa custodia temporalmente.
Conciliación fiscal
Refleja las diferencias entre el tratamiento contable y el tratamiento fiscal de ciertas operaciones.
Transparencia ante auditores
Revela riesgos potenciales y situaciones contingentes que los auditores necesitan conocer para emitir su opinión.
Tipos de cuentas estadísticas que existen
Las cuentas estadísticas no son todas iguales. Según el tipo de hecho que registran y el propósito que cumplen, se agrupan en cuatro categorías bien definidas. Conocerlas te ayuda a identificar cuándo usar cada una y cómo estructurarlas dentro de tu plan de cuentas.
Cuentas estadísticas de control o registro
Este tipo agrupa las cuentas que la empresa usa para hacer seguimiento de operaciones internas que ya se registraron de forma convencional, pero que también requieren vigilancia desde un ángulo diferente. El ejemplo más claro es la depreciación: cuando la tasa contable difiere de la tasa autorizada fiscalmente, la diferencia se anota en una cuenta estadística de control para poder conciliarlas al momento de presentar la declaración tributaria.
Cuentas estadísticas de valores ajenos
Son las que registran bienes, documentos o valores que la empresa recibe de terceros para custodiar, procesar o vender, pero que no le pertenecen. Dado que no forman parte del activo de la empresa, no pueden aparecer en el balance general como inventario propio. Sin embargo, necesitan un control riguroso porque la empresa responde por ellos mientras los tiene en su poder.
Cuentas estadísticas contingentes
Recogen compromisos o responsabilidades cuya concreción depende de un evento futuro incierto. Cuando una empresa avala la deuda de un proveedor, por ejemplo, ese compromiso no genera hoy un pasivo real, pero podría generarlo mañana si el proveedor no paga. La cuenta estadística contingente mantiene visible ese riesgo para que auditores y directivos puedan evaluar la exposición real de la organización.
Cuentas estadísticas fiscales
Estas cuentas nacen de la diferencia entre la contabilidad financiera y las normas tributarias. En muchos países, la ley fiscal permite tasas de depreciación o amortización distintas a las que establece la normativa contable. Para registrar esa diferencia sin alterar los estados financieros oficiales, se utilizan cuentas estadísticas fiscales que actúan como puente entre ambos mundos durante la conciliación contable-fiscal.
Ejemplos de cuentas estadísticas en la práctica
Ver casos concretos es la forma más rápida de entender cuándo y por qué se usa cada tipo. A continuación encontrarás los ejemplos más frecuentes en empresas de distintos tamaños y sectores, junto con una descripción del hecho que motiva su registro.
| Nombre de la cuenta estadística | Tipo | Hecho que registra | ¿Afecta el balance? |
|---|---|---|---|
| Mercancías en consignación recibidas | Valores ajenos | Productos de un proveedor custodiados para su venta | No |
| Avales otorgados | Contingente | Garantía prestada a un tercero sobre una deuda ajena | No |
| Juicios y litigios pendientes | Contingente | Procesos legales en curso que podrían generar una obligación | No |
| Diferencia de depreciación fiscal | Fiscal / Control | Diferencia entre la tasa contable y la tasa fiscal de depreciación | No |
| Fianzas concedidas | Contingente | Garantía sobre el cumplimiento de una obligación de un tercero | No |
| Documentos descontados y endosados | Contingente / Control | Títulos de crédito cedidos a un banco que pueden regresar si no son pagados | No |
| Bienes recibidos en depósito | Valores ajenos | Activos de clientes o terceros que la empresa guarda temporalmente | No |
| Acciones en circulación | Control o registro | Control del número y valor nominal de las acciones emitidas por la empresa | No |
| Contratos de arrendamiento operativo | Control o registro | Compromisos de pago futuros por contratos de alquiler a largo plazo | No |
| Presupuesto de egresos ejecutado | Control o registro | Seguimiento del gasto ejecutado frente al presupuesto autorizado | No |
| Seguros contratados | Contingente | Pólizas vigentes cuyos beneficios dependen de un evento futuro incierto | No |
| Garantías recibidas de clientes | Valores ajenos / Control | Depósitos en garantía entregados por clientes que no son ingresos de la empresa | No |
¿Cómo se registran las cuentas estadísticas?
Aunque las cuentas estadísticas no modifican el patrimonio, sí se registran mediante un mecanismo de partida doble propio. Esto significa que siempre se usan en pares: una cuenta estadística principal y su contracuenta. El efecto neto entre ambas es siempre cero, lo que garantiza que el balance no se vea alterado en ningún momento.
Funcionamiento por partida doble estadística
La lógica es simple: cuando registras un hecho en una cuenta estadística, abres simultáneamente su cuenta complementaria o «por contra». Por ejemplo, si la empresa recibe mercancía en consignación, debita la cuenta «Mercancías en consignación» y acredita la cuenta «Mercancías en consignación — por contra». Ambos movimientos se cancelan entre sí, dejando el balance sin cambios, pero con el hecho documentado.
Ejemplo de asiento estadístico: mercancía en consignación recibida por valor de 5.000
| Cuenta | Débito | Crédito |
|---|---|---|
| Mercancías en consignación (estadística) | 5.000 | — |
| Mercancías en consignación — por contra | — | 5.000 |
| Efecto sobre el balance general | Ninguno (saldo neto = 0) | |
Su presentación en los estados financieros
Las cuentas estadísticas no aparecen dentro del cuerpo principal del balance general ni del estado de resultados. Su lugar habitual son las notas a los estados financieros, donde se revelan compromisos, garantías y situaciones contingentes que los usuarios externos (bancos, inversores, autoridades) necesitan conocer para tener una visión completa de la situación real de la empresa. En algunos sistemas contables también se presentan al pie del balance, en una sección claramente separada.
Diferencias entre cuentas estadísticas y cuentas de orden
Estos dos términos se usan con frecuencia como sinónimos, y en muchos sistemas contables lo son. Sin embargo, en algunos entornos o manuales de contabilidad, la expresión «cuentas de orden» es el término genérico que engloba todos los registros sin impacto patrimonial, mientras que «cuentas estadísticas» hace referencia específicamente a aquellas orientadas al control de datos cuantitativos y cualitativos de la gestión interna.
Las cuentas de orden son el concepto amplio: registran cualquier hecho relevante sin afectar el balance. Las cuentas estadísticas son, en muchos catálogos, la categoría específica dentro de ese grupo que se destina al control y análisis interno.
En la práctica, lo más importante no es el nombre que uses, sino que quede claro en tu catálogo maestro qué cuentas tienen efecto patrimonial y cuáles solo cumplen una función informativa o de control. Esa distinción es lo que permite interpretar correctamente los estados financieros y evitar errores de clasificación que puedan confundir a auditores o autoridades fiscales.
Preguntas frecuentes
¿Las cuentas estadísticas afectan el balance general?
No. Esa es precisamente su característica definitoria. Las cuentas estadísticas se registran mediante un mecanismo de partida doble donde las dos cuentas involucradas se compensan entre sí, dejando el efecto neto en cero. Por eso, el activo, el pasivo y el patrimonio neto permanecen inalterados después de cualquier movimiento en una cuenta estadística. Su función es exclusivamente informativa y de control, no patrimonial.
¿Toda empresa está obligada a usar cuentas estadísticas?
Depende del marco normativo de cada país y del tipo de empresa. En algunos sistemas contables, como el colombiano bajo las NIIF para pymes, ciertas revelaciones sobre compromisos y contingencias son obligatorias. En otros entornos, su uso es discrecional. Sin embargo, aunque no exista una obligación legal explícita, su uso es una buena práctica de control interno recomendada para cualquier organización que maneje bienes ajenos, garantías o compromisos futuros relevantes.
¿Cuál es la diferencia entre cuentas estadísticas y cuentas memorándum?
Son términos que se usan indistintamente en muchos manuales contables. «Cuentas memorándum» es uno de los nombres alternativos históricos con los que se han conocido las cuentas de orden en general, junto con «cuentas de saldos compensados» o «cuentas de movimiento compensatorio». La esencia es la misma: registros que no afectan el patrimonio, pero que documentan hechos relevantes para la gestión y el control de la empresa.
¿Las cuentas estadísticas aparecen en el catálogo maestro?
Sí, y deben hacerlo. Toda cuenta que se use en el sistema contable de una empresa debe estar definida en las cuentas predeterminadas del sistema o en el catálogo de cuentas correspondiente. La diferencia es que aparecen en un grupo o clase separada, claramente identificadas como cuentas sin efecto patrimonial, para que nadie las confunda con cuentas de activo, pasivo, patrimonio, ingresos o gastos.
¿Qué pasa si no se registran las cuentas estadísticas?
El riesgo principal es la pérdida de información clave para la gestión y la auditoría. Si una empresa no registra, por ejemplo, los avales que ha otorgado o los juicios que tiene pendientes, esa información no queda visible en ningún lugar del sistema contable. Esto puede llevar a subestimar el riesgo real de la organización, afectar las decisiones de inversores y bancos, y generar problemas durante una auditoría o revisión fiscal al no poder justificar ciertas situaciones.
¿Las cuentas estadísticas generan asientos contables?
Sí, pero de un tipo especial. Se generan asientos estadísticos donde intervienen dos cuentas estadísticas que se compensan entre sí. A diferencia de los asientos convencionales, estos movimientos no cruzan con cuentas de activo, pasivo, patrimonio ni resultados. Quedan registrados en el libro diario y en el mayor de cuentas estadísticas, pero no alteran los saldos del balance ni del estado de resultados de la empresa.
¿Cómo se codifican las cuentas estadísticas en el plan de cuentas?
La codificación varía según el sistema contable y la normativa de cada país. En muchos planes de cuentas se les asigna un grupo o clase con un número propio, diferente a los grupos de activo, pasivo, patrimonio, ingresos y gastos. Por ejemplo, en algunos sistemas se ubican en la clase 8 o 9, mientras que en otros tienen una numeración propia definida por la empresa. Lo esencial es que el código las identifique claramente como cuentas sin efecto patrimonial y que esa distinción quede documentada en el manual del sistema contable.
Conclusión
Las cuentas estadísticas son una herramienta que va más allá de los estados financieros tradicionales. Su propósito no es modificar el balance, sino darte visibilidad sobre hechos relevantes que el activo, el pasivo y el patrimonio no pueden mostrar por sí solos: garantías, bienes ajenos, compromisos futuros y diferencias fiscales que merecen seguimiento constante.
Ahora que conoces sus tipos, sus características y cómo se registran, puedes aplicar este conocimiento directamente en el diseño de tu plan de cuentas. Identificar qué hechos de tu empresa requieren una cuenta estadística, codificarlos correctamente y mantenerlos actualizados son pasos concretos que mejoran la calidad de tu información contable y refuerzan el control interno de cualquier organización.
Si quieres seguir profundizando en la estructura de los sistemas contables, en este sitio web encontrarás más contenidos que te ayudarán a dominar cada componente del plan de cuentas con la misma claridad y precisión.
Sigue aprendiendo:
Plan de cuentas para PYMES: Estructura completa
Partes de un catálogo contable: Estructura y componentes

Diferencia entre plan y manual de cuentas
Control de captura contable
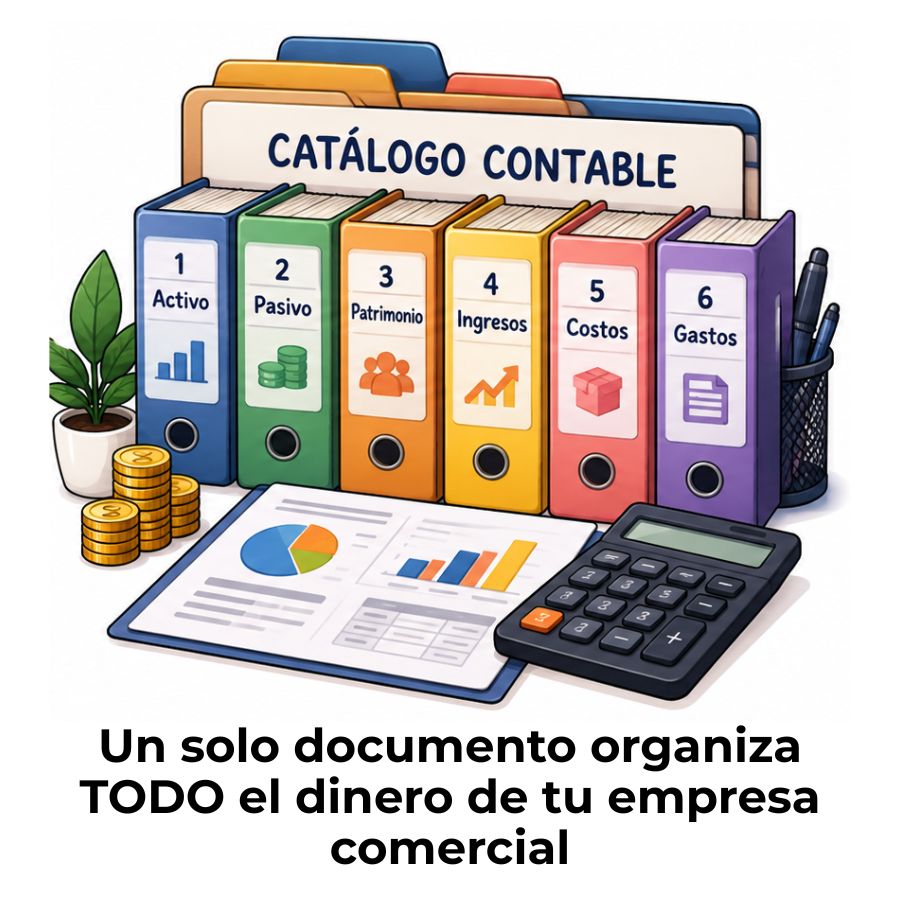
Plan de cuentas para una empresa comercial
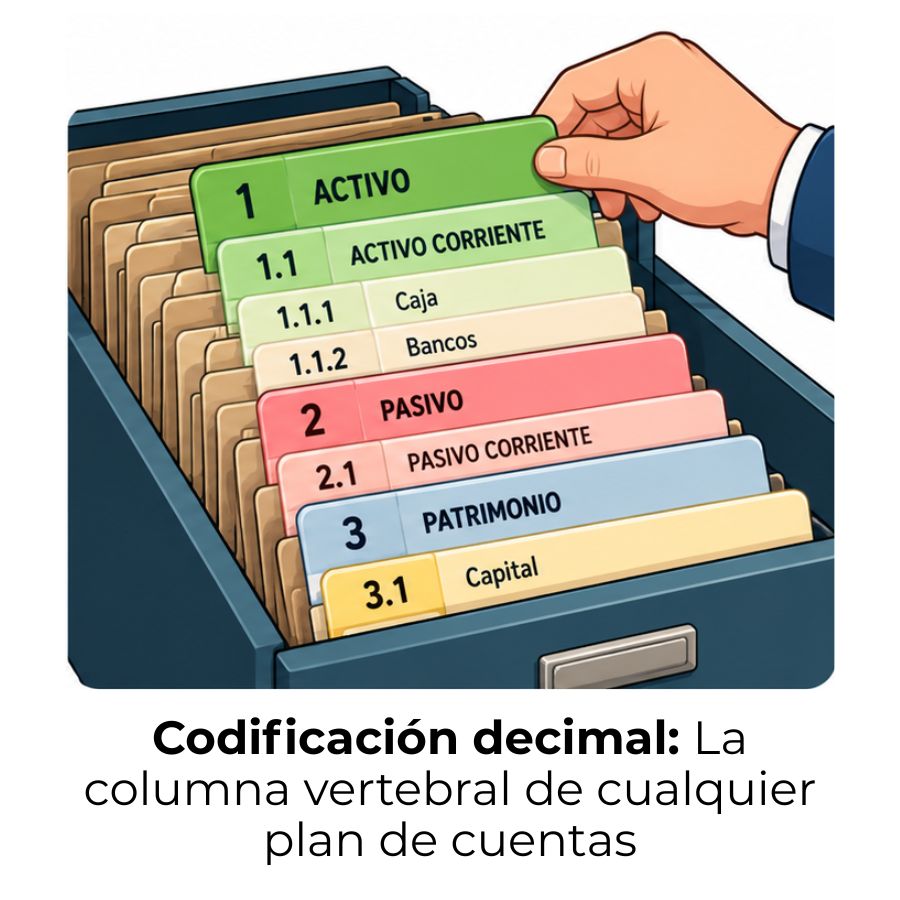
Codificación decimal en el plan de cuentas
Códigos compartidos: El error silencioso en tu catálogo contable
Parametrización contable: Ordena tu contabilidad de verdad
