
Las dimensiones contables son atributos que se asocian a las transacciones para clasificar y analizar la información financiera con mayor detalle, sin necesidad de multiplicar las cuentas del plan contable. Te permiten segmentar datos por departamento, proyecto, período o unidad de negocio, y obtener así una visión más completa de la realidad financiera de una empresa.
¿Qué son las dimensiones contables?
Las dimensiones contables, también conocidas como dimensiones financieras o dimensiones de cuenta, son atributos que se utilizan en la contabilidad financiera y de gestión para clasificar y analizar los datos financieros con mayor detalle, permitiendo segmentar la información más allá de las cuentas tradicionales del libro mayor. En la práctica, funcionan como etiquetas que se asocian a cada transacción en el momento de registrarla.
Una dimensión contable es una herramienta que se utiliza para agrupar datos e información de manera sistemática y funcional respecto de lo que se busca medir y controlar. Esto significa que, antes de definir qué dimensiones va a usar una empresa, es necesario tener claro qué preguntas quiere responder con su información financiera.
Diferencia entre una cuenta contable y una dimensión
Una cuenta contable registra qué tipo de movimiento ocurrió: un ingreso, un gasto, un activo. Una dimensión contable, en cambio, responde a preguntas como dónde ocurrió, en qué proyecto, en qué área o durante qué período. Son dos capas de información distintas que conviven en el mismo asiento y se complementan.
La diferencia práctica es clara: si una empresa tiene gastos de suministros en tres departamentos distintos, no necesita crear tres cuentas de suministros. En lugar de configurar cuentas de libro mayor separadas para cada departamento y proyecto, puedes utilizar las dimensiones como base para el análisis y evitar tener que crear un plan de cuentas complicado.
Relación entre dimensiones y el plan de cuentas
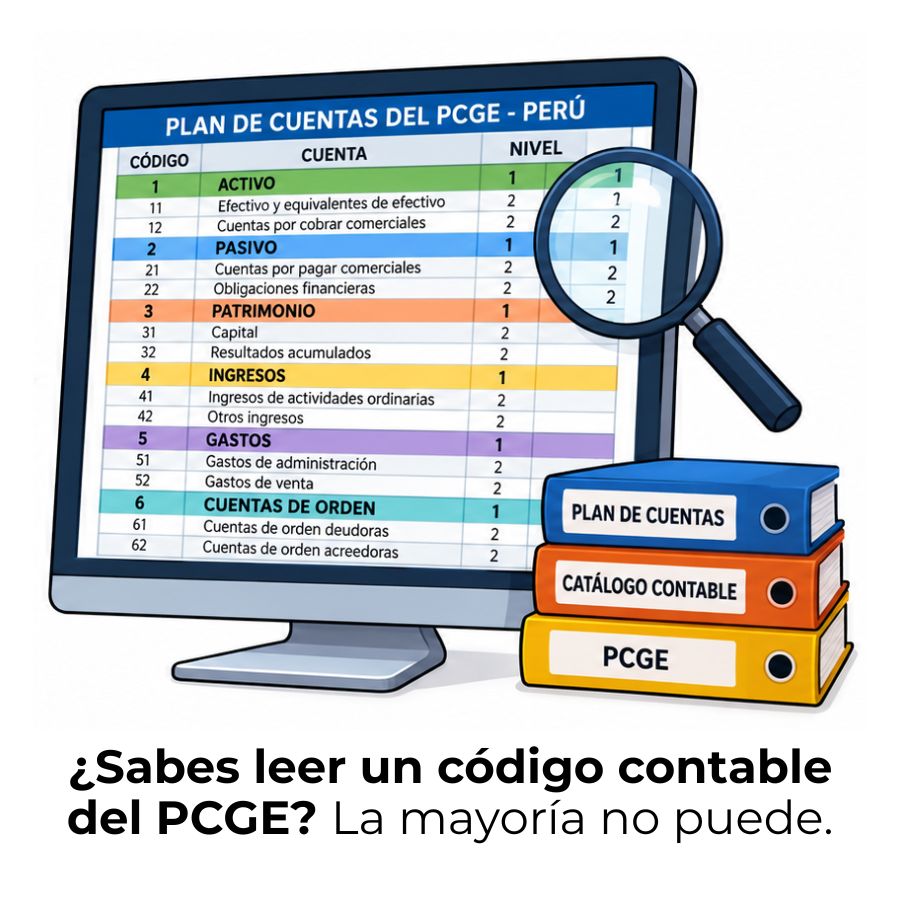
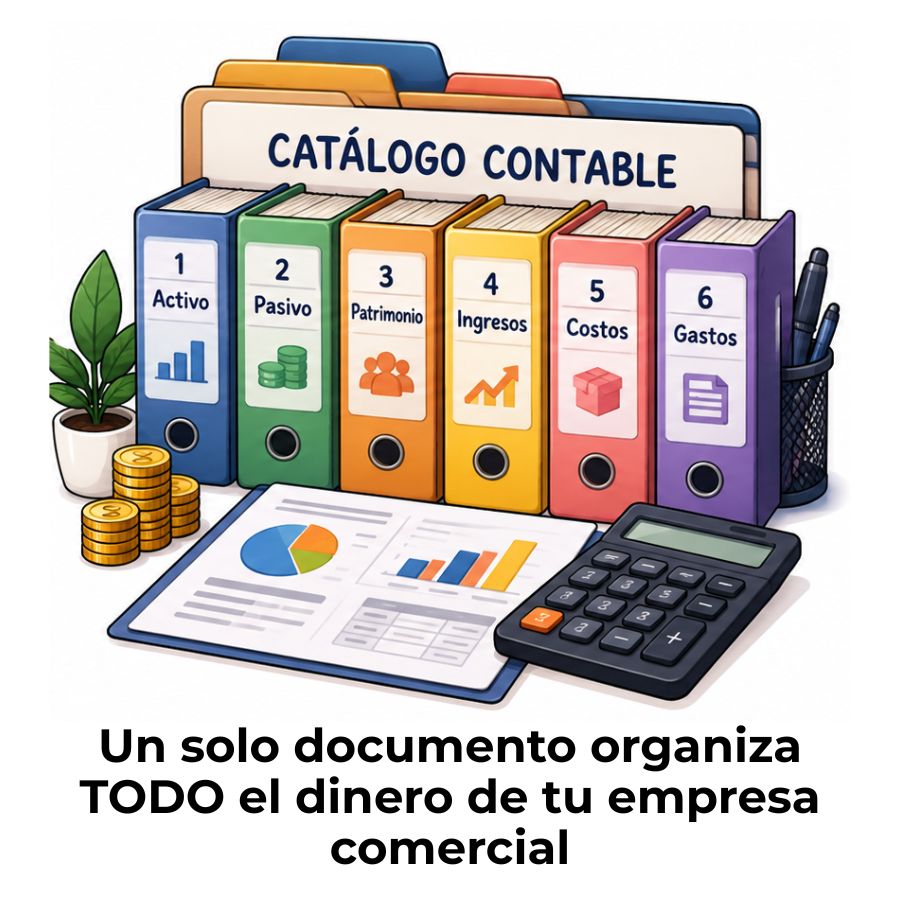
Las dimensiones contables no existen de forma independiente: siempre se apoyan en el plan de cuentas y catálogo contable, que sigue siendo la estructura base del sistema. A la hora de diseñar un plan de cuentas, es importante conocer qué otras dimensiones posee el sistema de información. Ambos elementos se diseñan juntos desde el inicio.
Las dimensiones permiten un nivel de detalle adicional en los registros contables sin la necesidad de una mayor apertura en el plan de cuentas. Esto es clave para mantener el catálogo contable limpio, ordenado y fácil de mantener a medida que la empresa crece o cambia su estructura interna.
Tipos de dimensiones contables más usados
Aunque cada sistema contable puede definir sus propias dimensiones, hay un conjunto de tipos que aparece de forma recurrente en la mayoría de las organizaciones. Se definen dimensiones primarias o secundarias respecto a las principales, lo que quiere decir que puede existir una dimensión acumulativa que derive a su vez múltiples dimensiones que posibilitan la implementación de métricas sumarias. Conocer los más comunes te da una base sólida para entender cómo se estructura un sistema contable real.
Centro de costos
El centro de costos es, probablemente, la dimensión más utilizada en contabilidad de gestión. Corresponde a una dimensión que se utiliza para determinar el área donde se generan los gastos necesarios para la actividad de la empresa, con el fin de realizar un análisis que permita tomar decisiones para buscar mayor eficiencia. Ejemplos típicos son los departamentos de ventas, producción o administración.
Al seleccionar la dimensión Centro de costo en los parámetros de un informe, el sistema muestra en la grilla una línea por cada centro de costo y cuenta a los que se haya imputado en cada asiento contable. Esto convierte los datos dispersos en una fotografía clara del gasto por área, sin necesidad de revisar cuenta por cuenta.
Unidad de negocio
Una unidad de negocio es una dimensión que agrupa diferentes actividades que comparten cuentas contables. Se usa cuando una empresa opera con varias sucursales, divisiones o líneas de producto que deben analizarse por separado, aunque compartan el mismo plan de cuentas. Permite obtener resultados individuales sin duplicar la estructura contable.
Proyecto
La dimensión Proyecto representa la planificación de actividades relacionadas al cumplimiento de un objetivo específico, generalmente delimitado por fases y tareas. Se utiliza con frecuencia en empresas constructoras, consultoras o cualquier organización que facture y controle costos a nivel de proyecto individual. Con esta dimensión puedes saber exactamente cuánto costó cada iniciativa.
Actividad
La dimensión Actividad clasifica las transacciones según el tipo de operación o proceso al que corresponden dentro de la empresa. Es especialmente útil en sectores como el agropecuario, donde una misma empresa puede desarrollar cultivos, ganadería y distribución de forma simultánea, y necesita medir el resultado de cada actividad por separado para tomar decisiones correctas.
Período o ejercicio contable
El período o ejercicio contable corresponde a una dimensión temporal donde se establece el intervalo de tiempo que se utiliza para medir la evolución patrimonial de la empresa. Puede ser mensual, trimestral o anual, y permite comparar el desempeño entre distintos períodos sin alterar el resto de la estructura contable.
¿Para qué sirven las dimensiones contables?
Mediante el uso de dimensiones contables y financieras, los asientos contables pueden incluir información con un nivel de detalle mayor al que aporta el plan de cuentas. Eso se traduce en algo muy concreto: puedes responder preguntas complejas sobre tu información financiera sin haber multiplicado el número de cuentas del catálogo.
Gracias a las dimensiones, es posible obtener información financiera desde distintas perspectivas sin modificar el plan contable. Esto hace que el sistema sea más flexible y que el equipo contable pueda adaptarse a los cambios organizacionales —como abrir una nueva sucursal o lanzar un proyecto— sin rediseñar toda la estructura.
Lo que las dimensiones contables permiten hacer:
- Segmentar resultados: Ver la rentabilidad de cada área, sucursal o proyecto sin crear cuentas nuevas.
- Comparar períodos: Contrastar el rendimiento de un trimestre con el anterior usando los mismos criterios.
- Controlar costos por responsable: Asignar gastos a las áreas que los generan para una gestión más precisa.
- Generar informes flexibles: Combinar varias dimensiones en un mismo informe para obtener una visión cruzada de la información.
- Simplificar el catálogo contable: Mantener el plan de cuentas limpio y ordenado, sin necesidad de abrir subcuentas para cada variante analítica.
¿Cómo se aplican las dimensiones en la práctica?
Entender cómo funcionan las dimensiones en un caso real es la forma más efectiva de comprender su valor. El sistema permite especificar, por ejemplo, los centros de costos afectados al registrar un resultado, o la partida financiera imputada en una erogación o ingreso de fondos. Eso ocurre en el momento mismo de registrar el asiento contable.
Ejemplo con una cuenta de gastos
Imagina que una empresa registra un gasto de $800 en papelería. Una cuenta de gastos puede incluir dimensiones financieras denominadas Departamento, Centro de coste y Propósito. Así, ese mismo asiento queda vinculado al departamento de administración, al centro de costo de operaciones y al proyecto de incorporación de personal, todo al mismo tiempo.
Con este único asiento puedes generar después tres informes distintos: uno que muestre el gasto del departamento de administración, otro que analice los costos del proyecto de incorporación y un tercero que desglose los gastos del centro de operaciones. Todo eso sin haber creado ninguna cuenta adicional.
Dimensiones en sistemas ERP
La mayoría de los sistemas de gestión empresarial (ERP) actuales incorporan las dimensiones contables como una funcionalidad nativa. Se usan dimensiones financieras para crear segmentos de cuentas en los planes contables compartidos. En estos sistemas, es posible establecer qué dimensiones son obligatorias para cada cuenta, lo que garantiza que la información siempre quede correctamente clasificada.
La parametrización contable es el proceso que define cómo se vinculan las dimensiones a las cuentas dentro de estos sistemas. Las reglas que define el usuario determinan la forma de vincular las dimensiones financieras a las cuentas principales y a otras dimensiones financieras, así como la forma de introducir transacciones. Una parametrización cuidadosa evita errores de clasificación desde el primer registro.
Ventajas de usar dimensiones en lugar de más cuentas
Uno de los errores más comunes en el diseño de un sistema contable es abrir nuevas cuentas cada vez que se necesita más detalle. Las dimensiones bien planteadas permiten transformar datos contables en información útil para la toma de decisiones, sin complicar el plan de cuentas ni incrementar el trabajo diario de los usuarios. Ese equilibrio es lo que hace que un sistema contable sea sostenible a largo plazo.
La diferencia más notable se percibe cuando la empresa crece o cambia. Al crear una cuenta contable específica para cada departamento, deberías crearla para cada tipo de gasto, y si mañana se crea el departamento de Marketing, tienes que crear nuevas cuentas, lo que deja un plan de cuentas difícil de gestionar. Con dimensiones, ese cambio se resuelve simplemente añadiendo un nuevo valor a la dimensión existente.
Errores frecuentes al configurar dimensiones contables
Conocer los errores más comunes al trabajar con dimensiones contables te ahorra tiempo y problemas futuros. Muchos de estos errores no se detectan de inmediato, pero generan inconsistencias en los informes que terminan siendo difíciles de corregir una vez que el sistema lleva meses en producción.
- Definir demasiadas dimensiones desde el inicio: Comenzar con cinco o más dimensiones sin haberlas probado genera registros incompletos y resistencia del equipo. Lo ideal es partir con dos o tres dimensiones bien definidas y ampliar según la necesidad real.
- No vincular dimensiones a las cuentas correctas: Asignar una dimensión a cuentas que no la necesitan provoca ruido en los informes. Cada dimensión debe tener un propósito claro y aplicarse solo donde aporte información útil.
- Olvidar registrar las dimensiones en los asientos: Si el sistema no valida automáticamente que la información necesaria se haya introducido antes de contabilizar un documento, los asientos quedan sin dimensión asignada y los informes pierden consistencia desde el primer día.
- Usar dimensiones para sustituir metadatos contables: Las dimensiones clasifican transacciones por criterio analítico, pero no reemplazan a los metadatos contables, que tienen una función de documentación y trazabilidad distinta dentro del sistema de información.
- No documentar los criterios de clasificación: Si el equipo no sabe qué valor de dimensión usar en cada caso, la información queda inconsistente. Un manual de clasificación breve, aunque sea de una página, evita la mayor parte de estos problemas.
Preguntas frecuentes
¿Las dimensiones contables reemplazan al plan de cuentas?
No. Las dimensiones contables y el plan de cuentas cumplen funciones distintas y se necesitan mutuamente. El plan de cuentas define la naturaleza de cada movimiento —si es un gasto, un ingreso, un activo o una deuda—, mientras que las dimensiones añaden contexto analítico a esos movimientos. Sin plan de cuentas no hay asiento; sin dimensiones, el asiento existe, pero carece de profundidad informativa. Ambos elementos forman juntos la base de un sistema contable útil.
¿Cuántas dimensiones contables puede tener una empresa?
No hay un número fijo establecido por las normas contables. La cantidad de dimensiones depende de la complejidad del negocio y de las preguntas que el sistema de información necesita responder. En la práctica, la mayoría de las empresas pequeñas y medianas operan con entre dos y cuatro dimensiones activas, ya que más dimensiones implican mayor carga en el registro y mayor riesgo de inconsistencias si el equipo no las completa correctamente.
¿Qué diferencia hay entre dimensión contable y centro de costos?
El centro de costos es uno de los tipos posibles de dimensión contable, no un sinónimo. Una dimensión es el concepto general —el atributo analítico que se asocia a la transacción—, mientras que el centro de costos es una dimensión específica que identifica el área donde se genera el gasto o ingreso. Dicho de otro modo, todo centro de costos es una dimensión, pero no toda dimensión es un centro de costos; también existen dimensiones de proyecto, de unidad de negocio o de actividad.
¿Se pueden usar dimensiones contables en cualquier software?
La mayoría de los sistemas de gestión contable y ERP modernos incorporan dimensiones contables como funcionalidad estándar. Sin embargo, el nombre con el que se presentan puede variar: algunos las llaman dimensiones financieras, otros centros de análisis, etiquetas o atributos de transacción. Lo importante es entender el concepto para poder identificarlo y configurarlo correctamente en el sistema que uses, independientemente de cómo lo nombre el proveedor del software.
¿Qué es una dimensión primaria y una dimensión secundaria?
Se definen dimensiones primarias o secundarias respecto a las principales, lo que quiere decir que puede existir una dimensión acumulativa que derive a su vez múltiples dimensiones que posibilitan la implementación de métricas sumarias de cada una o agrupadas por la dimensión padre. En términos prácticos, una dimensión primaria es la categoría principal de análisis —por ejemplo, el centro de costos— y una dimensión secundaria aporta un nivel adicional de detalle dentro de esa categoría, como un subcosto específico dentro del área de producción.
¿Las dimensiones contables afectan los estados financieros?
Las dimensiones no modifican el valor de los estados financieros principales —balance general y estado de resultados— porque no alteran las cuentas contables ni los importes registrados. Lo que hacen es enriquecer la presentación de esa información: permiten filtrar, desagregar y cruzar los datos para producir informes de gestión más detallados. Un estado de resultados por centro de costo o por proyecto es un ejemplo directo de cómo las dimensiones amplían la utilidad de los datos sin cambiar los saldos contables.
¿Cómo se relacionan las dimensiones contables con los metadatos contables?
Los metadatos contables y las dimensiones contables comparten el objetivo de enriquecer la información de cada transacción, pero lo hacen de formas distintas. Los metadatos describen el contexto documental del asiento —fecha, número de comprobante, referencia, usuario que registró—, mientras que las dimensiones aportan la clasificación analítica que permite agrupar y comparar transacciones. Ambos se configuran dentro del sistema y trabajan en conjunto para garantizar que cada registro sea completo, trazable y útil para el análisis.
Conclusión
Las dimensiones contables son una herramienta que cambia la forma en que se lee la información financiera de una empresa. No modifican la estructura del plan de cuentas, pero sí multiplican su capacidad de análisis, permitiéndote obtener respuestas precisas sobre dónde, cómo y en qué se generan los movimientos de la organización.
A lo largo de este artículo has visto qué son, cuáles son los tipos más usados, cómo se aplican en la práctica y qué errores conviene evitar al configurarlas. Con ese conocimiento ya puedes reconocer las dimensiones en cualquier sistema contable que uses y valorar su impacto real en la calidad de la información financiera.
Si quieres seguir profundizando en la arquitectura de los sistemas contables, en este sitio web encontrarás más contenido sobre el plan de cuentas, la parametrización y los fundamentos que dan estructura a una contabilidad bien organizada. Hay mucho más por descubrir.
Sigue aprendiendo:
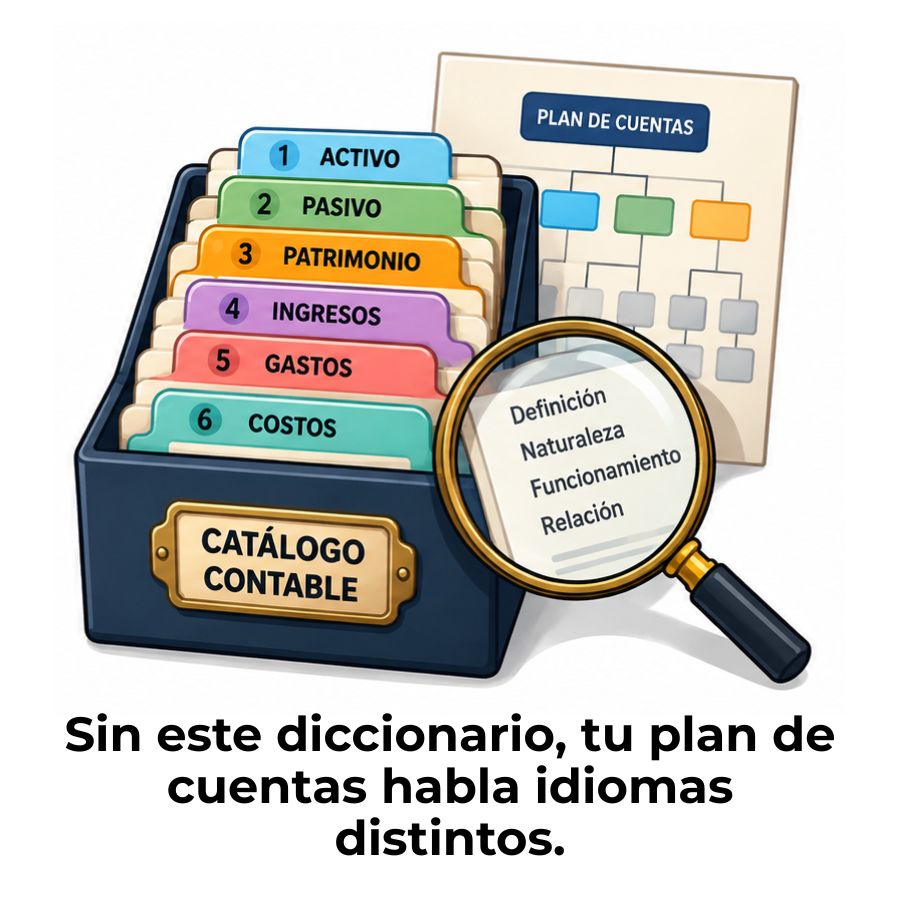
Diccionario semántico de registros contables
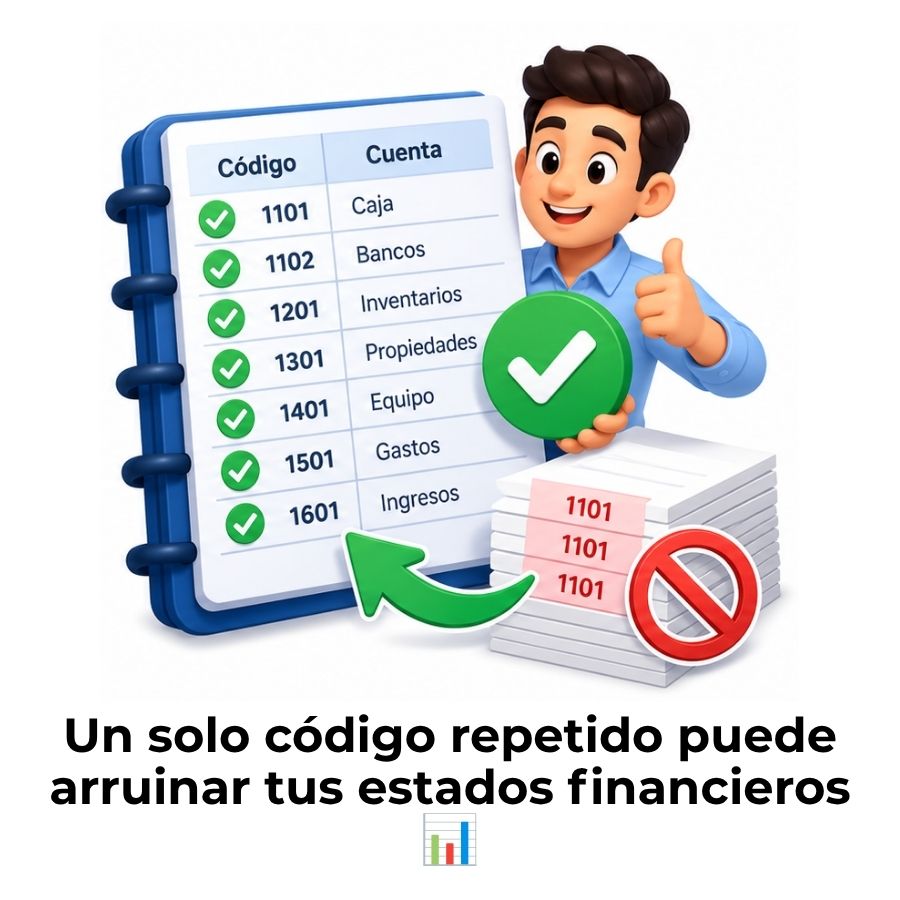
Control de códigos duplicados en el plan de cuentas
Trazabilidad contable: Control total de cada transacción
¿Cómo hacer un plan de cuentas?
Segregación de funciones: El secreto que cuida tus cuentas
La granularidad contable
PCGE en el Perú: ¿Qué es y cómo funciona?
Plan de cuentas para una empresa comercial
