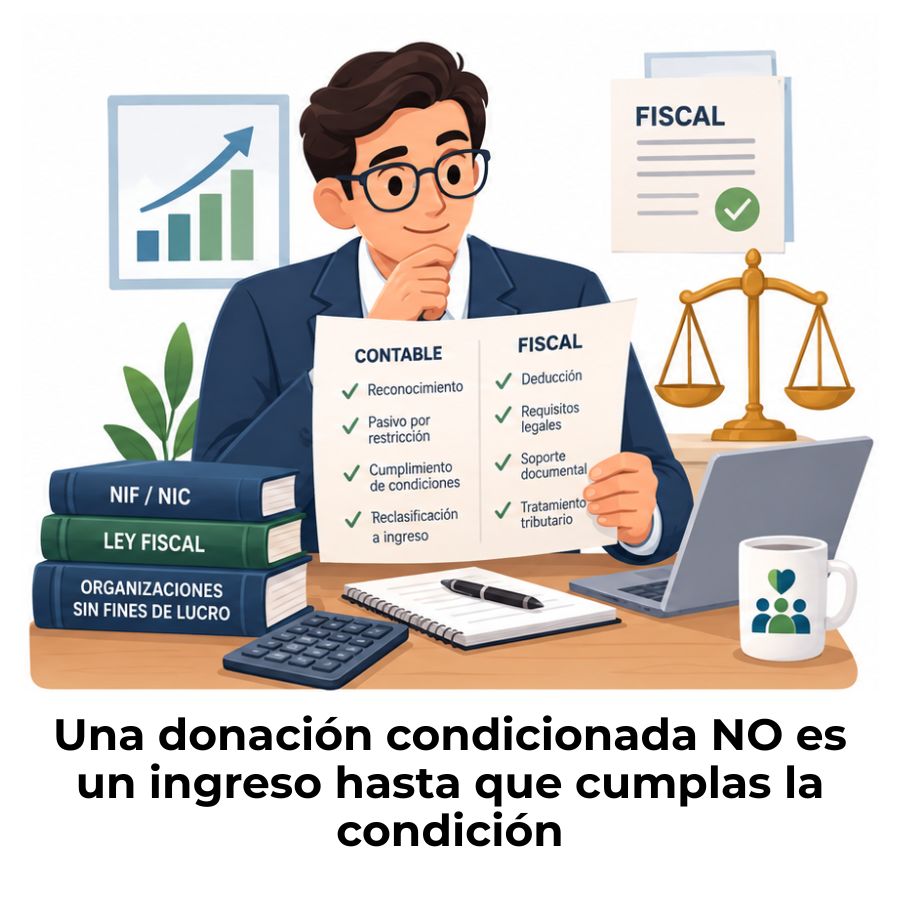
Imagina que recibes una transferencia importante para tu organización, la registras como ingreso y, meses después, una auditoría te señala que ese registro estuvo mal desde el principio. Eso ocurre con más frecuencia de la que parece cuando se trata de donaciones que llegan con condiciones específicas. Entender cómo tratarlas contable y fiscalmente te ahorra problemas serios.
¿Qué es una donación condicionada en contabilidad?
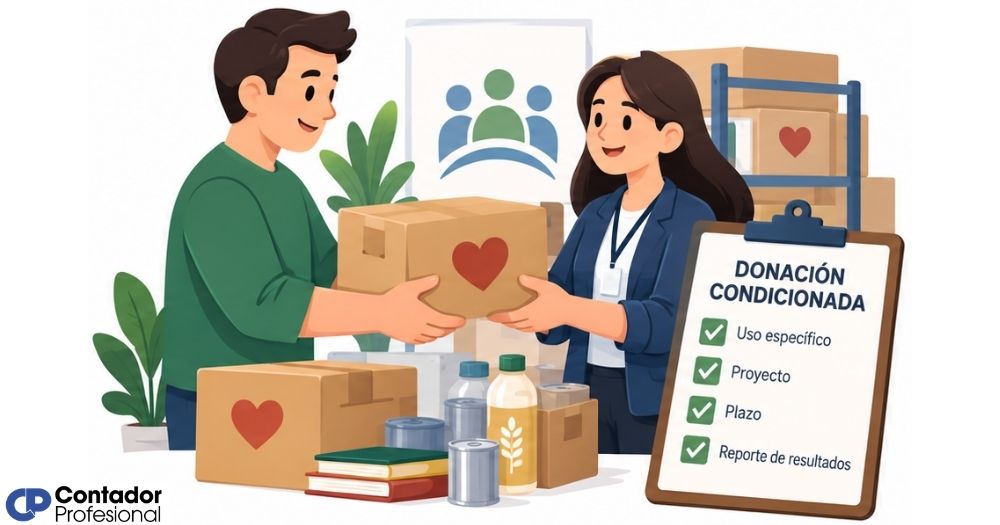
Una donación condicionada es una transferencia de recursos —dinero, bienes o servicios— que un donante entrega a una organización sin fines de lucro (OSFL) bajo la exigencia de que se cumplan condiciones específicas para su uso. Esas condiciones pueden ser de destino (por ejemplo, financiar únicamente un programa educativo), de tiempo (ejecutar el proyecto en un plazo determinado) o de resultado (alcanzar metas medibles antes de disponer de los fondos).
Lo que distingue a este tipo de donación de una simple transferencia es que la organización no tiene libertad plena sobre los recursos hasta que las condiciones se satisfacen. Mientras eso no ocurra, la entidad mantiene una obligación frente al donante, lo que tiene consecuencias directas tanto en el registro contable como en el tratamiento fiscal.
Diferencia entre donación condicionada e incondicionada
La diferencia central no está en el monto ni en el tipo de recurso transferido, sino en la libertad de uso que tiene la organización receptora. En una donación condicionada e incondicionada, el criterio determinante es si el donante impone o no restricciones sobre cómo, cuándo o para qué se utilizan los fondos. Cuando existen condiciones, la entidad asume una obligación de desempeño frente al donante; cuando no las hay, dispone libremente del recurso desde el momento en que lo recibe.
Esta distinción no es solo teórica: define en qué momento se reconoce el ingreso, qué cuentas se utilizan y cómo se presenta la información en los estados financieros. Ignorar la diferencia entre ambas puede llevar a una presentación financiera incorrecta, lo que afecta la credibilidad de la organización ante donantes, auditores y autoridades fiscales.
¿Cuándo una condición convierte una donación en un pasivo?
Una donación se convierte en pasivo cuando el donante establece condiciones que la organización aún no ha cumplido en el momento de recibir los fondos. Bajo los principios modernos de contabilidad alineados con las NIIF, la sustancia económica prevalece sobre la forma legal: si los fondos están atados a una promesa específica, representan una deuda de desempeño, no un ingreso.
Por ejemplo, si una fundación recibe recursos para vacunar a una cantidad determinada de personas antes de una fecha concreta, esos fondos no son suyos en sentido pleno hasta que la acción se ejecute. Mientras la condición no se satisfaga, el monto recibido debe aparecer en el pasivo del balance general como una obligación de entrega frente al donante.
Reconocimiento contable de las donaciones condicionadas
El reconocimiento contable es el proceso de incorporar formalmente una transacción en los estados financieros. Para las donaciones condicionadas, este proceso no es lineal: implica dos momentos distintos, uno al recibir los recursos y otro al cumplir las condiciones pactadas. Cada momento exige un registro diferente y afecta partidas distintas del balance.
Momento del reconocimiento: ¿Cuándo se registra?
La norma general establece que las donaciones deben registrarse cuando la organización obtiene el control sobre el activo recibido. Sin embargo, en el caso de las donaciones condicionadas, ese control no es pleno desde el principio: existe una condición pendiente que limita la disponibilidad real de los recursos. Por eso, el registro inicial no genera un ingreso, sino una obligación contable.
El momento preciso en que el ingreso se reconoce depende del tipo y alcance de la condición. Si la condición es de tiempo (ejecutar el proyecto en seis meses), el ingreso se reconoce al cierre de ese plazo siempre que se haya cumplido. Si es de resultado (alcanzar una meta medible), el ingreso se devenga de forma proporcional al avance. Este principio de devengo proporcional es clave para no distorsionar los estados financieros de la organización.
Registro inicial como pasivo por obligación de entrega
Al recibir una donación condicionada, la organización contabiliza el ingreso del efectivo o el activo en la cuenta correspondiente (caja, banco o activo específico) y, de forma simultánea, registra un pasivo denominado «obligación de entrega» o «ingresos diferidos», según el plan de cuentas que utilice la entidad. Esta entrada doble refleja que los recursos existen, pero que aún existe una deuda de desempeño frente al donante.
Si los fondos recibidos están atados a una promesa específica, el dinero recibido no es un ingreso: es una deuda de desempeño que solo se cancela al cumplir la obligación acordada.
Conversión del pasivo en ingreso al cumplir la condición
A medida que la organización cumple las condiciones impuestas por el donante, el pasivo registrado se va reduciendo y el ingreso se va reconociendo de forma paralela. Esta conversión puede ocurrir de una sola vez o de manera gradual, dependiendo de cómo esté formulada la condición en el convenio de donación. Si la condición se cumple en su totalidad al final del proyecto, el asiento de reversión es único. Si el cumplimiento es progresivo, se realizan ajustes periódicos.
Este mecanismo protege la integridad del balance y asegura que el patrimonio neto de la organización solo refleje recursos que ya están disponibles sin restricciones. Presentar como ingreso un recurso aún condicionado infla artificialmente el patrimonio y puede inducir a error a quienes leen los estados financieros, incluyendo a los propios donantes que financian los proyectos.
Asiento contable de las donaciones condicionadas
El asiento contable de una donación condicionada tiene dos momentos. El primero ocurre cuando se reciben los fondos y la condición todavía no se ha cumplido. El segundo, cuando la condición se satisface y el pasivo se convierte en ingreso. A continuación se presentan ambos registros con su estructura básica:
| Momento | Cuenta debitada | Cuenta acreditada | Concepto |
|---|---|---|---|
| Al recibir los fondos | Banco / Caja | Pasivo — Ingresos diferidos / Obligación de entrega | Registro del recurso recibido con condición pendiente |
| Al cumplir la condición | Pasivo — Ingresos diferidos / Obligación de entrega | Ingresos por donaciones condicionadas | Reconocimiento del ingreso al satisfacer la condición |
Los nombres exactos de las cuentas varían según el plan de cuentas que aplique cada país o marco normativo (NIIF, PCGA, plan local). Lo que no varía es la lógica del registro: primero un pasivo, después un ingreso. Utilizar directamente la cuenta de ingresos al recibir los fondos es el error más habitual en la contabilidad de organizaciones sin fines de lucro.
📌 Ejemplo práctico
Una OSFL recibe $20.000 para ejecutar un taller de capacitación en tres meses. Al recibir el dinero, debita Banco $20.000 y acredita Ingresos diferidos $20.000. Al finalizar el taller y verificar el cumplimiento, debita Ingresos diferidos $20.000 y acredita Ingresos por donaciones $20.000. El ingreso queda reconocido solo al completar la condición.
¿Cómo afecta la condición al tratamiento fiscal?
El tratamiento fiscal de las donaciones condicionadas no es uniforme en todos los países, pero sí existen principios comunes que orientan su aplicación. La clave está en determinar si la donación es fiscalmente reconocida como ingreso en el período en que se recibe o solo cuando se cumple la condición. La mayoría de los marcos fiscales siguen la lógica contable: el ingreso gravable se genera en el momento del cumplimiento, no al recibir los fondos.
Donaciones condicionadas e Impuesto sobre la Renta
Para muchas organizaciones sin fines de lucro que gozan de exención fiscal, las donaciones recibidas —condicionadas o no— no generan Impuesto sobre la Renta, siempre que se destinen a los fines propios de la entidad. Sin embargo, si la organización no mantiene un registro separado de los fondos condicionados y los mezcla con recursos de libre disposición, puede perder la exención o enfrentar cuestionamientos en una auditoría.
En el caso de entidades que sí tributan o que tienen actividades económicas mixtas, el ingreso por donaciones condicionadas entra a la base gravable solo en el período fiscal en que la condición se cumple. Esto puede ser relevante para la planeación tributaria de la organización, ya que el reconocimiento diferido del ingreso puede postergar la obligación tributaria hacia ejercicios futuros.
Requisitos para que la donación sea fiscalmente deducible
Desde la perspectiva del donante, para que una donación condicionada sea fiscalmente deducible, generalmente se requiere que la entidad receptora tenga un reconocimiento oficial como organización sin fines de lucro o donataria autorizada. Además, la documentación del acuerdo de donación, el comprobante de entrega y el certificado emitido por la organización son requisitos habituales para sustentar la deducción ante la autoridad tributaria.
También es frecuente que la autoridad fiscal exija que la donación esté destinada a actividades de beneficio público reconocidas por la ley. Una donación cuya condición implique algún beneficio directo y exclusivo para el donante puede perder su naturaleza de donación y ser recaracterizada como un pago por servicios, lo que cambia por completo su tratamiento tanto para quien la entrega como para quien la recibe.
Errores frecuentes en el registro de donaciones condicionadas
Varios errores se repiten con regularidad en la contabilidad de las organizaciones sin fines de lucro cuando se trata de donaciones condicionadas. Conocerlos con anticipación ayuda a evitarlos antes de que generen problemas en auditorías o revisiones fiscales.
- Reconocer el ingreso al recibir los fondos: Es el error más habitual. La organización registra directamente la donación como ingreso sin verificar si existen condiciones pendientes. Esto infla el patrimonio y distorsiona la imagen financiera de la entidad.
- No separar los fondos condicionados de los no condicionados: Mezclar ambos tipos en las mismas cuentas impide saber si la organización está cumpliendo o no las condiciones impuestas por cada donante, lo que puede derivar en incumplimientos.
- No documentar el convenio de donación: Sin un acuerdo escrito que detalle las condiciones, es imposible demostrar ante una auditoría que el recurso fue gestionado correctamente. La falta de soporte documental es una de las principales causas de observaciones fiscales.
- Omitir el seguimiento del cumplimiento: Registrar el pasivo inicial, pero no hacer el asiento de conversión cuando se cumplen las condiciones, deja una obligación ficticia en el balance que nunca se cierra, afectando la lectura de los estados financieros.
- Ignorar las revelaciones en notas a los estados financieros: Las normas contables exigen que las organizaciones describan en las notas la naturaleza, el monto y las condiciones asociadas a las donaciones recibidas. Omitir esta información reduce la transparencia ante donantes y auditores.
Normas que regulan el reconocimiento contable
El reconocimiento contable y fiscal de las donaciones condicionadas no opera en un vacío normativo. Existen referencias internacionales y marcos locales que orientan este proceso, y conocerlos es parte esencial de una contabilidad sólida en cualquier organización sin fines de lucro. La base normativa varía según el país, pero los principios de fondo son consistentes entre los distintos marcos.
NIIF, NIC y estándares locales aplicables
Las Normas Internacionales de Información Financiera (NIIF) y las Normas Internacionales de Contabilidad (NIC) ofrecen orientación general sobre el reconocimiento de ingresos y activos, aplicable también a las donaciones. En particular, la lógica de la NIIF 15 sobre obligaciones de desempeño resulta muy relevante para las donaciones condicionadas: el ingreso se reconoce cuando —y en la medida en que— se satisface la obligación contraída con el donante.
Además, la contabilidad para organizaciones sin fines de lucro incorpora principios específicos que no siempre están cubiertos en las NIIF generales, como la contabilidad de fondos restringidos y el tratamiento de las contribuciones con condiciones de tiempo o de resultado. Aplicar las normas generales sin considerar las particularidades del sector sin fines de lucro puede generar registros incorrectos que no reflejan la realidad económica de la entidad.
La NIF E-2 y su tratamiento para donativos restringidos
En México, la Norma de Información Financiera E-2 (NIF E-2) establece las reglas específicas para el reconocimiento contable de los donativos que reciben las entidades con propósitos no lucrativos. Esta norma contempla de forma explícita tanto los donativos puros como los condicionados, y exige un tratamiento contable diferenciado entre ambos tipos.
Uno de los principios centrales de la NIF E-2 es que la contabilidad de las donatarias debe separar claramente los recursos restringidos de los no restringidos, de modo que siempre sea posible verificar si existen condiciones sobre su uso. Esta separación no solo responde a un requisito normativo, sino que es una herramienta de control interno que protege a la organización ante reclamaciones de los donantes y ante revisiones de la autoridad fiscal.
Preguntas frecuentes
¿Qué pasa si no se cumple la condición de una donación condicionada?
Si una organización sin fines de lucro no logra cumplir las condiciones establecidas por el donante, generalmente está obligada a devolver los fondos recibidos, total o parcialmente, según lo estipulado en el convenio de donación. Desde el punto de vista contable, el pasivo registrado como «ingresos diferidos» u «obligación de entrega» se cancela contra la cuenta de banco o efectivo al momento de la devolución, sin que jamás se haya reconocido un ingreso. Además, la organización puede enfrentar consecuencias reputacionales y, en algunos casos, sanciones legales si el incumplimiento no fue notificado oportunamente al donante.
¿En qué cuenta contable se registra una donación condicionada?
Al recibir una donación condicionada, la organización debita la cuenta de activo correspondiente (banco, caja o el activo donado) y acredita una cuenta de pasivo, que puede denominarse «Ingresos diferidos», «Donaciones condicionadas por devengar» u «Obligación de entrega», según el plan de cuentas vigente en cada país. Solo cuando la condición se cumple, ese pasivo se revierte y se acredita la cuenta de ingresos por donaciones. La denominación exacta varía, pero la estructura del asiento responde siempre a esta misma lógica: primero pasivo, luego ingreso.
¿Cuándo se reconoce el ingreso de una donación condicionada?
El ingreso de una donación condicionada se reconoce cuando la organización ha satisfecho las condiciones impuestas por el donante. Si la condición es de resultado (alcanzar una meta específica), el ingreso se reconoce al verificar ese logro. Si es de tiempo, al vencer el plazo y haberse ejecutado la actividad. Si el cumplimiento es progresivo, el ingreso se devenga de forma proporcional al avance demostrado. Este enfoque es coherente con el principio de devengo que rige la contabilidad moderna y con la lógica de las obligaciones de desempeño establecidas en marcos como la NIIF 15.
¿Las donaciones condicionadas están exentas de impuestos?
Depende del marco fiscal de cada país y del tipo de organización que recibe la donación. En términos generales, las organizaciones sin fines de lucro reconocidas oficialmente gozan de exención fiscal sobre las donaciones que reciben, siempre que se destinen a sus fines estatutarios. Una donación condicionada no pierde automáticamente esta exención por el hecho de llevar condiciones, pero sí puede verse afectada si las condiciones implican un beneficio directo y exclusivo para el donante o si los fondos se desvían hacia actividades no exentas. Consultar la normativa local y, en caso de duda, el criterio de la autoridad tributaria competente es siempre recomendable.
¿Qué documentos se necesitan para registrar una donación condicionada?
Para registrar correctamente una donación condicionada, la organización debe contar con el convenio o acuerdo de donación firmado por ambas partes, en el que se detallen las condiciones, los montos, los plazos y las consecuencias del incumplimiento. Además, es necesario el comprobante de recepción del recurso (extracto bancario, recibo o factura), los informes de avance y cumplimiento que demuestren la ejecución de las condiciones y el certificado de donación que la entidad emite al donante. Archivar y mantener actualizada esta documentación es tan importante como el propio asiento contable, ya que constituye el soporte que respalda el registro ante cualquier revisión.
¿Cuál es la diferencia entre una donación restringida y una condicionada?
Aunque los términos se usan a veces de forma indistinta, existe una distinción técnica importante. Una donación restringida limita el uso de los fondos a un destino específico, pero no impone condiciones de cumplimiento que el donante pueda exigir activamente: la organización puede usar los fondos para ese destino sin necesidad de demostrar un resultado. Una donación condicionada va un paso más allá: el donante establece condiciones que la organización debe cumplir para que el recurso se convierta definitivamente en suyo, y el incumplimiento puede dar lugar a la devolución. En términos contables, esta diferencia determina si el registro inicial es directamente un ingreso (restringido) o un pasivo (condicionada).
¿Cómo afecta una donación condicionada al balance general de una OSFL?
Una donación condicionada incrementa simultáneamente el activo (los fondos recibidos en banco o la cuenta de activo correspondiente) y el pasivo (la obligación de entrega pendiente de cumplimiento). El patrimonio neto de la organización no se ve afectado en ese primer momento, porque el activo y el pasivo se compensan. Solo cuando la condición se cumple y el pasivo se convierte en ingreso, el patrimonio neto aumenta. Este mecanismo asegura que el balance refleje con precisión la situación financiera real de la entidad y que ningún recurso comprometido aparezca como si fuera de libre disposición.
Conclusión
El reconocimiento contable y fiscal de las donaciones condicionadas es uno de los temas que más confusión genera en la gestión financiera de las organizaciones sin fines de lucro. La razón es simple: recibir un recurso no es lo mismo que ganarlo. Mientras una condición permanezca pendiente, ese recurso es una obligación, no un ingreso, y tratarlo de otra manera distorsiona la realidad financiera de tu organización.
Los puntos que más te conviene tener presentes son el registro inicial como pasivo, la conversión a ingreso solo al cumplir la condición, la separación de fondos restringidos, la documentación del convenio y el conocimiento del marco normativo que aplica a tu entidad. Aplicar estos principios con rigor te da claridad interna, confianza ante los donantes y solidez frente a cualquier auditoría.
Si este tema te resultó útil, en este sitio web encontrarás más contenidos sobre contabilidad para organizaciones sin fines de lucro que te ayudarán a entender con la misma claridad otros aspectos del registro financiero de tu entidad. Cada artículo está pensado para que puedas avanzar paso a paso, sin importar desde qué nivel partes.
Sigue aprendiendo:
Diferencia entre una ONG y una empresa social
Errores contables comunes en una ONG
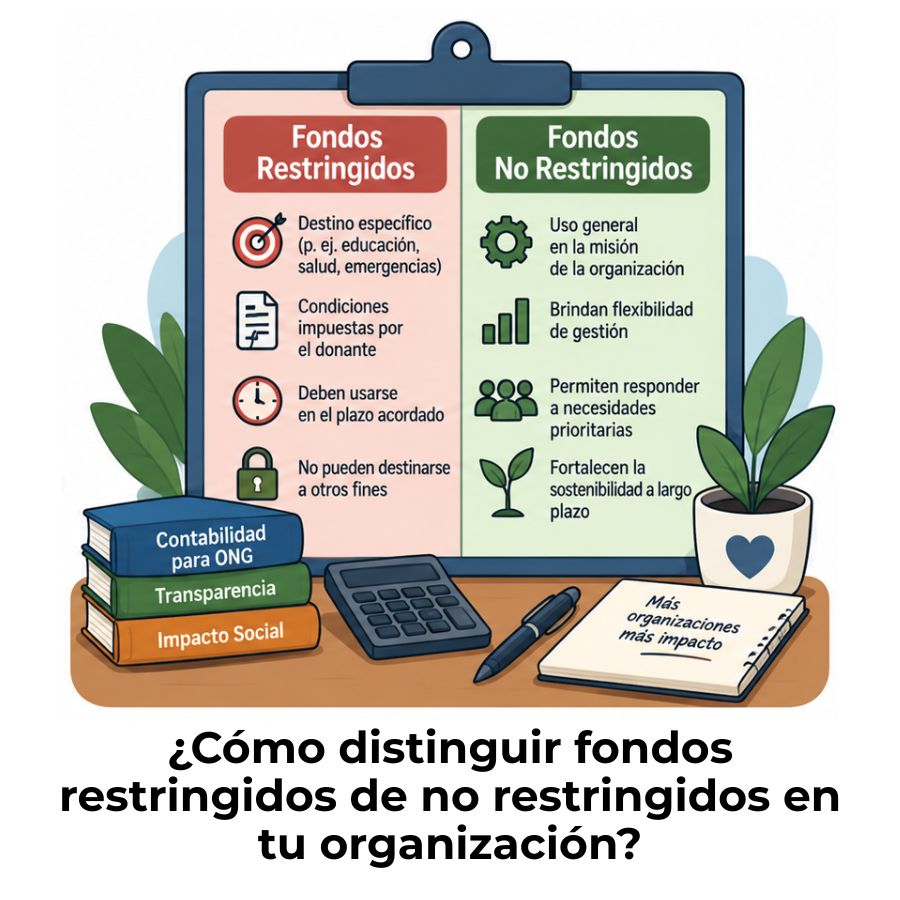
Diferencia entre fondos restringidos y no restringidos
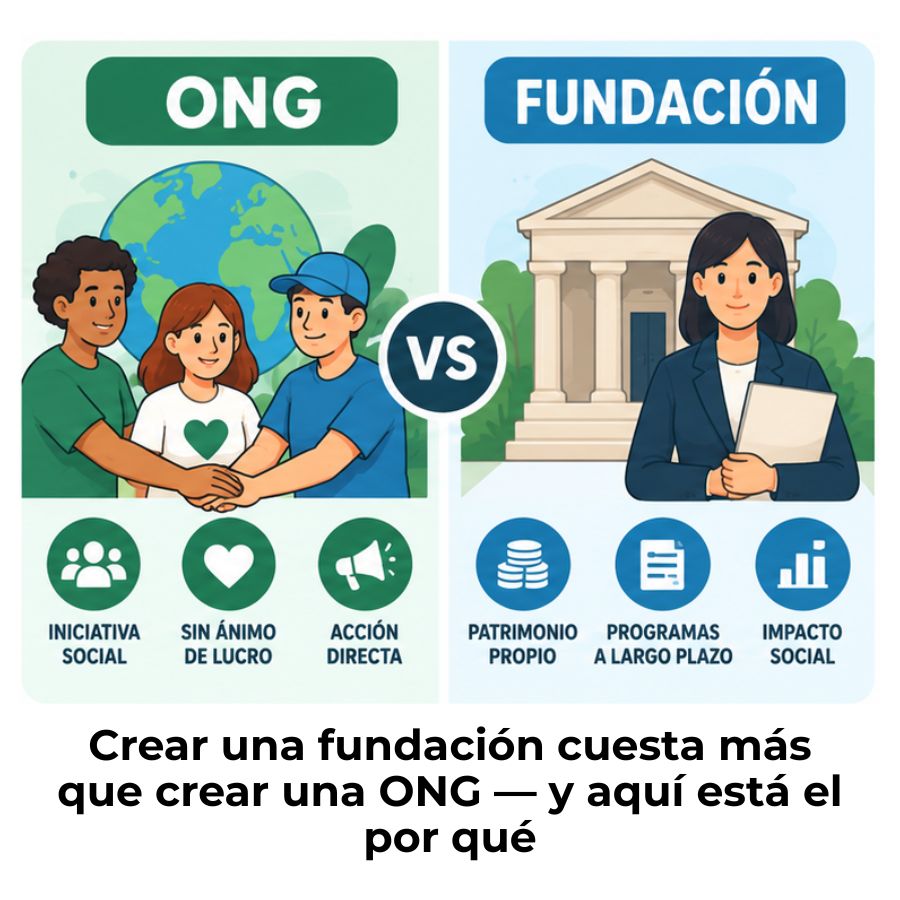
Diferencia entre ONG y fundación
Contabilización de campañas de crowdfunding solidario
Contabilidad de fundaciones: Registra bien y cumple la ley
¿Cómo se contabilizan las horas de voluntariado?
¿Cómo se contabiliza un convenio de cooperación internacional?
