
Cuando recibes una donación en tu organización, puede parecer que el dinero ya es tuyo. Pero en contabilidad, eso depende de algo que muchos pasan por alto: ¿El donante puso condiciones? La respuesta cambia completamente cómo debes registrar ese ingreso, cuándo puedes reconocerlo y qué responsabilidad asumes frente a esos fondos.
¿Qué es una donación condicionada e incondicionada?
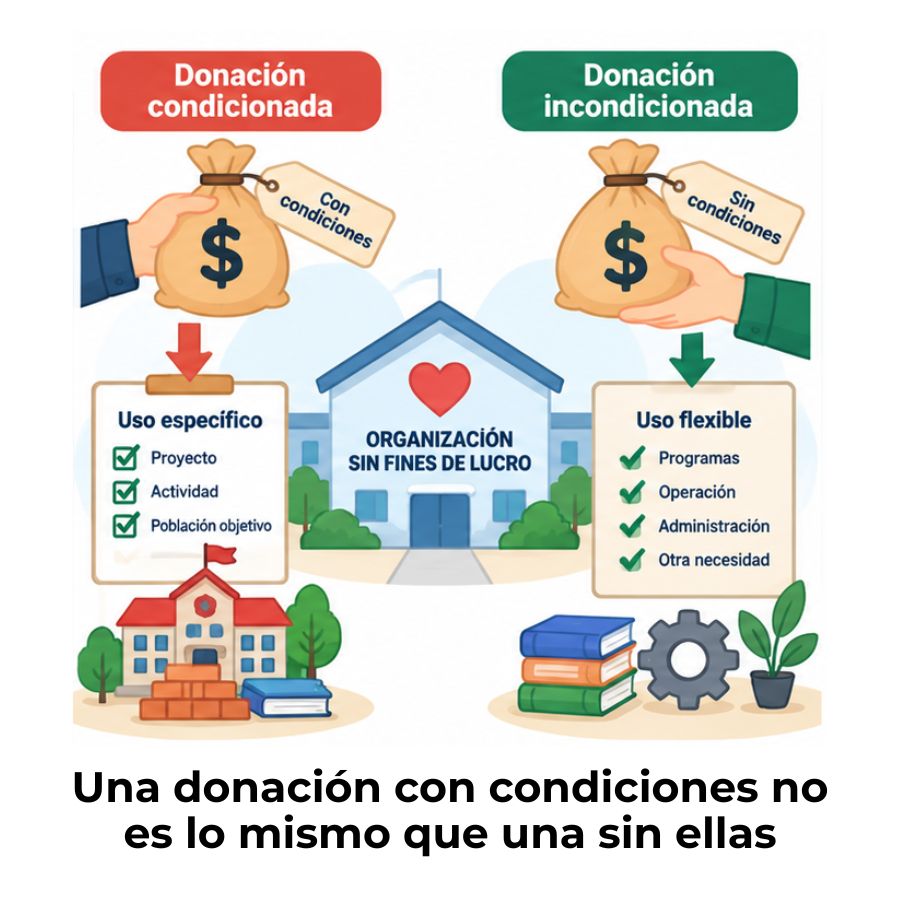
En el ámbito de la contabilidad para organizaciones sin fines de lucro, las donaciones no son todas iguales. La primera clasificación que debes conocer es si la donación llega con condiciones impuestas por el donante o sin ellas. Esta distinción define desde el primer momento cómo debes tratarla en los registros contables y cuándo puedes reconocer el ingreso.
Una donación es la transferencia voluntaria de dinero, bienes o servicios de una persona o entidad a otra, sin que exista una contraprestación equivalente a cambio. Dentro de ese concepto amplio, el tratamiento contable varía según las condiciones que el donante establezca al momento de realizarla.
Donación condicionada: qué implica para la organización
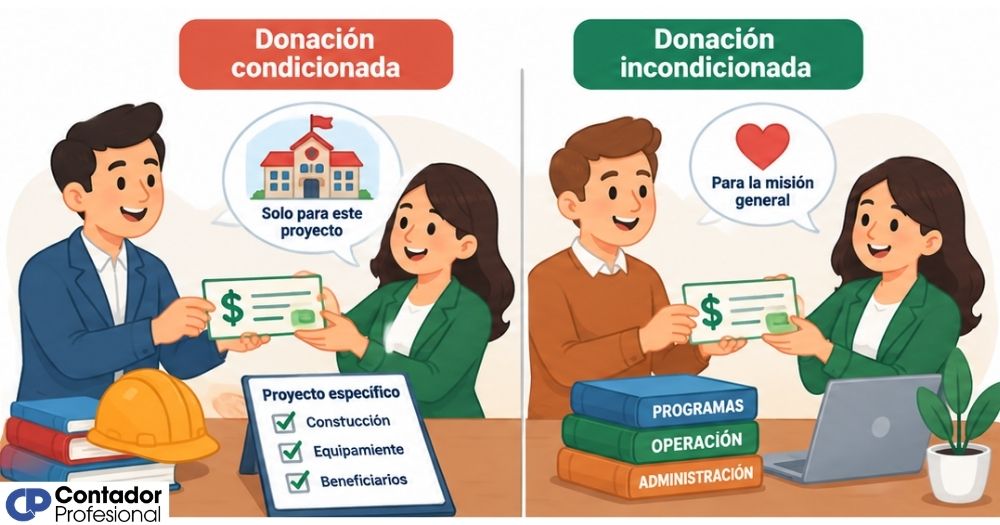
Una donación condicionada es aquella en la que el donante establece requisitos específicos que la organización debe cumplir para poder disponer de los fondos. Esas condiciones pueden referirse al tipo de actividad financiada, al plazo de ejecución, a los beneficiarios del proyecto o a la forma de rendir cuentas. Mientras la condición no se cumpla, la organización no puede tratar esos recursos como propios.
Piensa en una fundación que recibe dinero de una empresa privada con la condición de que se destine exclusivamente a capacitar a mujeres en situación de vulnerabilidad durante el año en curso. Hasta que esa capacitación se ejecute, los fondos recibidos representan una obligación, no un ingreso. La condición crea, en esencia, un compromiso legal y contable frente al donante.
Donación incondicionada: libertad de uso y reconocimiento
Una donación incondicionada llega sin restricciones: el donante transfiere los recursos y la organización los gestiona según sus propias necesidades y prioridades. No existe ningún compromiso de destino, plazo o actividad específica. Esto simplifica el tratamiento contable, porque el ingreso se puede reconocer en el momento en que se recibe, sin esperar a cumplir ninguna condición.
Un ejemplo claro es la cuota mensual que paga un socio a una asociación sin indicar para qué se debe usar. La organización recibe esos fondos con plena libertad de aplicación. Al no existir ninguna obligación pendiente frente al donante, el ingreso queda reconocido de inmediato en los estados financieros.
Diferencias clave entre ambos tipos de donación
Más allá de la definición, la diferencia entre una donación condicionada y una incondicionada se manifiesta en aspectos concretos que afectan la contabilidad, la gestión y la transparencia de la organización. La siguiente tabla resume los puntos de contraste más relevantes.
| Aspecto | Donación condicionada | Donación incondicionada |
|---|---|---|
| Condiciones del donante | Sí. Define destino, plazo o actividad | No. La organización decide |
| Reconocimiento del ingreso | Al cumplir la condición | Al momento de recibirla |
| Registro inicial | Como pasivo (obligación) | Directamente como ingreso |
| Flexibilidad de uso | Restringida al propósito acordado | Total, según decisión interna |
| Rendición de cuentas | Obligatoria frente al donante | Solo interna y ante organismos |
| Riesgo de devolución | Sí, si no se cumple la condición | No aplica |
| Ejemplo típico | Beca para un proyecto educativo | Aportación mensual de un socio |
La diferencia más crítica desde el punto de vista contable es el momento del reconocimiento del ingreso. En una donación incondicionada, ese momento es inmediato; en una condicionada, depende de que la organización cumpla lo que el donante exige. Confundir ambos puede llevar a presentar estados financieros que no reflejan la realidad económica de la entidad.
¿Cómo afectan las condiciones al reconocimiento del ingreso?
El reconocimiento del ingreso es uno de los conceptos más importantes en contabilidad: determina en qué momento un recurso recibido pasa a formar parte oficial de los ingresos de la organización. En el caso de las donaciones, la condición impuesta por el donante actúa como una barrera que retrasa ese reconocimiento hasta que se demuestre el cumplimiento.
¿Cuándo se registra el ingreso en una donación condicionada?
Cuando una organización recibe una donación condicionada, el primer paso no es registrar un ingreso, sino una obligación. Los fondos recibidos se contabilizan como un pasivo porque la organización no ha cumplido aún lo que el donante exige. Ese pasivo permanece en los estados financieros hasta que la condición queda satisfecha, momento en el que se reclasifica como ingreso.
Imagina que una ONG recibe en enero un aporte de 20.000 para financiar un taller de emprendimiento que se ejecutará en mayo. Hasta que el taller se realice, esos fondos no son un ingreso; son una deuda con el donante. Si la actividad no se lleva a cabo, la organización podría estar obligada a devolver el dinero.
¿Cuándo se registra el ingreso en una donación incondicionada?
El proceso es más simple. Al recibir una donación incondicionada, la organización reconoce el ingreso de forma inmediata, porque no existe ninguna obligación pendiente frente al donante. No hay que esperar a ejecutar ninguna actividad ni a cumplir ningún requisito para que ese recurso pase a ser parte de los fondos disponibles.
Este tratamiento facilita la gestión financiera, ya que los fondos se reflejan en los estados financieros desde el día en que se reciben. La organización puede planificar su presupuesto con mayor certeza, porque ese ingreso está disponible sin condiciones que puedan revertirlo o postergarlo.
Restricciones temporales y permanentes en las donaciones
Dentro de las donaciones condicionadas existe una subdivisión importante que muchas organizaciones pasan por alto: las restricciones pueden ser temporales o permanentes, y esa diferencia cambia la forma en que se gestionan y presentan los fondos. Conocer esta distinción es esencial para clasificar correctamente los activos netos de la entidad.
¿Activos netos con restricciones o sin restricciones?
En la contabilidad de organizaciones sin fines de lucro, los fondos provenientes de donaciones incondicionadas se presentan como activos netos sin restricciones, mientras que los de donaciones condicionadas forman parte de los activos netos con restricciones, ya sean temporales o permanentes. Esta clasificación es la base para elaborar estados financieros transparentes y comparables.
Restricciones temporales: uso en un plazo o propósito definido
Una restricción es temporal cuando el donante limita el uso de los fondos a un plazo concreto o a una actividad determinada que, al ejecutarse, libera la restricción. Una vez que se cumple el plazo o se realiza la actividad, los fondos pasan a ser de uso libre y se reclasifican contablemente. Es el tipo de restricción más habitual en proyectos con financiadores externos.
Por ejemplo, una donación destinada a construir un salón comunitario durante el primer semestre del año tiene una restricción temporal vinculada al propósito (la construcción) y al tiempo (ese semestre). Cuando la construcción termina, la condición se extingue y el saldo restante, si lo hay, puede quedar a disposición de la organización o debe ser devuelto, según lo que diga el acuerdo con el donante.
Restricciones permanentes: fondos que no se pueden consumir
Las restricciones permanentes son menos comunes, pero más exigentes. En este caso, el donante establece que el capital donado no puede gastarse jamás; solo pueden usarse los rendimientos o intereses que genere ese capital. Son típicas en dotaciones (endowments) o legados con instrucciones específicas que obligan a preservar el fondo de manera indefinida.
Un ejemplo sería un legado testamentario de 500.000 con la instrucción de que la organización solo puede usar los intereses generados cada año para financiar becas, pero el capital principal debe mantenerse intacto de forma permanente. Este tipo de donación requiere un seguimiento contable separado y muy riguroso para garantizar que el capital no se erosione con el tiempo.
Ejemplos prácticos de registro contable
Ver los asientos contables concretos ayuda a entender cómo se traduce la teoría al día a día de la organización. A continuación encontrarás tres situaciones que cubren los escenarios más frecuentes: la recepción de una donación incondicionada, la recepción de una condicionada y el momento en que esa condición se cumple.
Para registrar bien estos movimientos, también es útil tener en cuenta las diferencias generales entre la contabilidad de una ONG y de una empresa, ya que los criterios de reconocimiento de ingresos no son siempre equivalentes.
Asiento de una donación incondicionada recibida
Supón que tu organización recibe una transferencia bancaria de 5.000 sin ninguna condición adjunta. El donante solo pide que se destine al funcionamiento general de la ONG. Al no existir condición alguna, el ingreso se reconoce de inmediato en el momento de la recepción.
| Cuenta | Descripción | Débito | Crédito |
|---|---|---|---|
| Bancos | Ingreso del efectivo recibido | 5.000 | — |
| Ingresos por donaciones | Reconocimiento del ingreso incondicionado | — | 5.000 |
Este asiento es el más sencillo de los tres porque no genera ninguna cuenta de pasivo intermedia. El ingreso entra y se reconoce en el mismo movimiento contable, lo que facilita la presentación en los estados financieros sin pasos adicionales.
Asiento de una donación condicionada antes de cumplir la condición
Ahora imagina que recibes 8.000 de una empresa con la condición de que se usen exclusivamente para adquirir computadoras para un programa de formación digital que inicia en tres meses. Los fondos llegan, pero la condición no se ha cumplido, así que el ingreso no puede reconocerse todavía.
| Cuenta | Descripción | Débito | Crédito |
|---|---|---|---|
| Bancos | Ingreso del efectivo recibido | 8.000 | — |
| Donaciones condicionadas por aplicar (pasivo) | Obligación mientras no se cumpla la condición | — | 8.000 |
La cuenta de pasivo refleja que esos fondos pertenecen, en términos de obligación, al donante hasta que la condición se satisfaga. Presentar esos 8.000 como ingreso antes de tiempo distorsionaría los resultados financieros de la organización y podría comprometer la confianza de auditores y financiadores.
Asiento al cumplir la condición y liberar el ingreso
Tres meses después, tu organización adquiere las computadoras y ejecuta el programa de formación digital según lo acordado. En ese momento, la condición queda satisfecha y los fondos pueden reconocerse como ingreso. El pasivo se cancela y se registra el ingreso correspondiente.
| Cuenta | Descripción | Débito | Crédito |
|---|---|---|---|
| Donaciones condicionadas por aplicar (pasivo) | Cancelación del pasivo al cumplir la condición | 8.000 | — |
| Ingresos por donaciones | Reconocimiento del ingreso liberado | — | 8.000 |
Con este tercer asiento, el ciclo de la donación condicionada queda completo. El pasivo desaparece, el ingreso queda registrado y los estados financieros reflejan correctamente la situación económica de la organización en relación con esa donación.
📌 Nota sobre donaciones en especie
Cuando la donación no es en dinero sino en bienes o servicios, el principio es el mismo: condicional o incondicional. La diferencia está en que primero debes determinar el valor razonable del bien o servicio recibido para registrarlo correctamente. Si quieres profundizar en ese proceso, te será útil revisar cómo funciona la valoración de una donación de servicios profesionales, donde el procedimiento de estimación del valor tiene sus propias particularidades.
¿Qué ocurre si no se cumple la condición de una donación?
Este es uno de los escenarios que más preocupan a los gestores de ONG y, también, uno de los que más se subestima al momento de aceptar fondos condicionados. Si la organización no cumple la condición establecida por el donante, lo más habitual es que deba devolver los fondos recibidos. Esto convierte al pasivo registrado en una obligación real de pago, no en un simple apunte contable.
Las consecuencias van más allá de lo financiero. Un incumplimiento puede dañar la reputación de la organización frente a otros financiadores, dificultar el acceso a nuevas donaciones condicionadas y, en casos más graves, derivar en conflictos legales si el acuerdo con el donante está formalizado mediante un contrato. Por eso, antes de aceptar una donación condicionada, conviene evaluar si la organización tiene la capacidad operativa real de cumplir lo que el donante exige.
En la práctica, muchas organizaciones sin fines de lucro adoptan una política interna de evaluación previa antes de aceptar cualquier donación condicionada. Esa política incluye revisar si los plazos son alcanzables, si la actividad financiada encaja con la misión de la entidad y si existe capacidad administrativa para rendir cuentas. Aceptar condiciones que no se pueden cumplir no es una decisión neutral: tiene consecuencias contables, operativas y reputacionales reales.
Preguntas frecuentes
¿Cuál es la diferencia entre donación condicionada e incondicionada?
La diferencia fundamental está en si el donante establece o no requisitos sobre el uso de los fondos. En una donación condicionada, el donante exige que el dinero se destine a un fin específico, en un plazo determinado o cumpliendo ciertos criterios; mientras no se satisfagan esas condiciones, la organización no puede reconocer el ingreso. En una donación incondicionada, no existen esos requisitos y el ingreso se reconoce en el momento de la recepción.
¿Cómo se llama una donación condicionada en inglés?
En inglés, una donación condicionada se denomina conditional contribution o restricted gift, dependiendo del enfoque. El término restricted donation es el más usado en la práctica de organizaciones sin fines de lucro angloparlantes, y hace referencia a que los fondos tienen restricciones impuestas por el donante sobre su uso. La donación incondicionada, por su parte, se conoce como unrestricted donation o unconditional contribution.
¿Una donación condicionada se registra como pasivo o como ingreso?
Al momento de recibirla, una donación condicionada se registra como un pasivo, porque la organización tiene una obligación pendiente frente al donante. Solo cuando se cumple la condición establecida, ese pasivo se cancela y se reconoce el ingreso correspondiente. Si se registrara como ingreso desde el principio, los estados financieros reflejarían recursos disponibles que, en realidad, aún están sujetos a una condición que puede no cumplirse.
¿Puede una ONG rechazar una donación condicionada?
Sí. Ninguna organización está obligada a aceptar una donación cuyas condiciones no pueda o no quiera cumplir. De hecho, rechazar una donación condicionada que no encaja con la misión de la entidad o que supera su capacidad operativa es una decisión responsable y éticamente correcta. Aceptar fondos con condiciones inalcanzables solo genera problemas contables, reputacionales y, en algunos casos, legales.
¿Qué pasa si una ONG usa fondos condicionados para otro fin?
Usar fondos condicionados para un propósito distinto al acordado con el donante constituye un incumplimiento del acuerdo de donación. Las consecuencias más habituales son la obligación de devolver los fondos, la pérdida de credibilidad ante otros financiadores y, si el acuerdo estaba formalizado legalmente, posibles reclamaciones judiciales. Además, desde el punto de vista contable, esa mala aplicación de fondos puede considerarse una irregularidad en una auditoría.
¿Las donaciones incondicionadas también pueden tener restricciones?
Esta es una distinción sutil pero importante: una donación incondicionada no tiene restricciones impuestas por el donante, pero la propia organización puede decidir asignar esos fondos internamente a un proyecto o área específica. En ese caso, la restricción es autoimpuesta por la entidad, no exigida por el donante, y se presenta en los estados financieros de forma diferente. Contablemente, esa asignación interna no cambia el momento del reconocimiento del ingreso.
¿Qué diferencia hay entre donación condicionada y subvención?
Aunque comparten características (ambas suelen tener condiciones de uso), su origen y naturaleza jurídica son distintos. La subvención proviene generalmente de entidades públicas y está regulada por normativa gubernamental específica, mientras que la donación condicionada proviene de personas físicas, empresas u otras organizaciones privadas y se rige por el acuerdo entre las partes. Las subvenciones suelen implicar también procesos de justificación y auditoría más formales y estandarizados.
Conclusión
La diferencia entre una donación condicionada y una incondicionada no es un detalle menor: define cómo registras los fondos, cuándo puedes reconocer el ingreso y qué obligaciones asumes frente al donante. Entender esta distinción desde el principio te permite llevar una contabilidad más precisa, transparente y alineada con la realidad económica de tu organización.
En la práctica, lo más útil es aplicar estos conceptos desde el momento en que recibes la donación: analiza si hay condiciones, clasifica el ingreso correctamente y lleva un seguimiento de las condiciones pendientes. Eso te evitará errores contables que después son difíciles de corregir y que pueden comprometer la confianza de tus financiadores.
Si el tema te genera más preguntas o quieres seguir profundizando en la contabilidad de organizaciones sin fines de lucro, en este sitio web encontrarás contenido diseñado para acompañarte en cada paso, desde los conceptos más básicos hasta los casos más específicos del sector.
Sigue aprendiendo:
Diferencia entre ONG y fundación
Contabilización de campañas de crowdfunding solidario
Gastos administrativos de una ONG
Fondos restringidos en organizaciones sin fines de lucro
Contabilidad de asociaciones civiles
Ingresos por eventos de recaudación de fondos
¿Cómo registrar una asociación sin fines de lucro?
Errores contables comunes en una ONG
