
Cuando tu organización recibe bienes o servicios sin pagar dinero por ellos, estás ante una donación en especie. Registrarla correctamente en la contabilidad no es opcional: afecta tus estados financieros, tu transparencia ante donantes y tu cumplimiento normativo. Aquí vas a entender, paso a paso, cómo hacerlo bien desde el primer asiento.
¿Qué es una donación en especie en contabilidad?
Una donación en especie es la entrega gratuita de bienes, activos o servicios sin que exista una contraprestación económica a cambio. A diferencia de una donación en dinero, aquí no entra efectivo a la cuenta bancaria de la organización, pero sí ingresan recursos con valor económico real que deben reflejarse en los registros contables de forma correcta y oportuna.
Para la contabilidad de organizaciones sin fines de lucro, este tipo de aportaciones representa una fuente importante de recursos. Un mobiliario donado, equipos tecnológicos, medicamentos o incluso el trabajo especializado de un profesional voluntario entran dentro de esta categoría y tienen un tratamiento contable específico que no puede ignorarse.
Diferencia entre donación dineraria y donación en especie
La diferencia central está en la forma del recurso que ingresa. Cuando alguien dona dinero, el registro es directo: entra efectivo y se abona a una cuenta de ingresos. Cuando la donación es en especie, primero hay que determinar cuánto vale ese bien en el mercado y luego decidir cómo clasificarlo dentro de las cuentas de la organización, lo que añade pasos que no existen en una donación monetaria.
Además, las implicaciones contables cambian: una donación en dinero no genera amortización, pero un bien de larga duración donado —como un vehículo o un equipo informático— sí debe depreciarse con el tiempo, igual que si la organización lo hubiera comprado con sus propios fondos.
Tipos de bienes que se reciben como donación en especie
No todas las donaciones en especie son iguales, y esa diferencia importa al momento de contabilizarlas. El tipo de bien recibido determina directamente qué cuenta contable se usa y si el bien genera amortización futura. Antes de hacer cualquier asiento, conviene identificar con exactitud qué clase de recurso ingresó a la organización.
- Bienes consumibles: Alimentos, medicamentos, material de oficina u otros artículos que se agotan al usarlos. Su vida útil es corta y generalmente se registran como gastos o existencias.
- Activos fijos: Equipos informáticos, mobiliario, vehículos o maquinaria con una vida útil superior a un año. Se registran como inmovilizado y se deprecian durante su vida útil.
- Servicios profesionales: Trabajo legal, contable, médico o técnico prestado de forma gratuita por personas con habilidades especializadas. Su reconocimiento contable depende de si generan o mejoran un activo.
- Derechos o intangibles: Licencias de software, derechos de uso de instalaciones u otros bienes no físicos cedidos sin costo a la organización.
¿Cómo se valora una donación en especie?
Antes de registrar cualquier donación en especie, la organización debe determinar su valor. El criterio estándar es el valor razonable, que corresponde al precio al que ese bien podría venderse o adquirirse en el mercado en condiciones normales. Este dato no puede inventarse ni estimarse a ojo: debe estar respaldado por documentación que lo sustente frente a una auditoría o revisión fiscal.
Valor razonable: qué es y cómo se determina
El valor razonable es el precio que se recibiría por vender un activo o que se pagaría para transferir un pasivo en una transacción ordenada entre participantes del mercado en la fecha de medición.
En términos prácticos, determinar el valor razonable de un bien donado significa buscar su precio actual en el mercado. Para un equipo informático, puede ser el precio de venta en tiendas del sector; para un vehículo, una tasación oficial o el precio de referencia en plataformas de compraventa. Lo que se busca es un valor que refleje la realidad económica del bien, no una estimación conveniente para la organización.
Cuando el bien donado es nuevo y viene con factura del donante, ese valor sirve directamente como referencia. Si el bien es usado, la organización debe obtener una cotización de mercado o, en casos de mayor complejidad, solicitar un avalúo formal emitido por un perito o tasador certificado.
Documentos que respaldan la valoración
La documentación de respaldo es tan importante como el asiento contable en sí. Sin ella, el registro puede cuestionarse en una auditoría y la organización quedaría expuesta a observaciones o ajustes en sus estados financieros. Cada donación en especie debe tener, al menos, un soporte que justifique el valor con el que se contabilizó.
- Factura o comprobante del donante: Cuando el donante compró el bien y lo cede a la organización, su factura de compra sirve como soporte del valor registrado.
- Cotización de mercado: Al menos una cotización actualizada de un proveedor que comercialice bienes similares, obtenida en la fecha de la donación.
- Avalúo o tasación: Necesario cuando el bien tiene un valor significativo o es de naturaleza compleja, como inmuebles, obras de arte o equipos especializados.
- Carta de donación: Documento firmado por el donante que describe el bien cedido, su estado y el valor estimado. Complementa cualquier otro soporte.
- Acta de recepción: Registro interno que certifica la entrada física del bien a las instalaciones de la organización, con fecha, descripción y firma del responsable.
¿Cómo se registra contablemente una donación en especie?
El registro contable de una donación en especie sigue una lógica de partida doble: se debita la cuenta que representa el bien recibido y se acredita una cuenta de ingresos por donación. La naturaleza del bien —si es un activo, un inventario o un gasto directo— define exactamente qué cuentas se usan en cada lado del asiento.
Paso a paso del asiento contable
Proceso de registro contable de una donación en especie
① Identificar la donación
Confirmar qué bien o servicio se recibe y obtener la documentación del donante.
② Valorar el bien
Determinar el valor razonable con factura, cotización o avalúo según corresponda.
③ Clasificar el bien
Definir si es activo fijo, inventario, gasto o servicio. Esto determina qué cuenta se debita.
④ Registrar el asiento
Debitar la cuenta del activo o gasto y acreditar la cuenta de ingresos por donación en especie.
⑤ Archivar el soporte
Guardar carta de donación, acta de recepción y documentación de valoración junto al comprobante contable.
Cuentas contables que intervienen en el registro
Las cuentas que se usan varían según el tipo de bien y el marco normativo que aplica a la organización. En términos generales, el lado del débito refleja el recurso que ingresa y el lado del crédito reconoce el ingreso por donación. A continuación se presentan las cuentas más habituales en el registro de donaciones en especie para organizaciones sin fines de lucro.
| Tipo de bien recibido | Cuenta debitada (debe) | Cuenta acreditada (haber) |
|---|---|---|
| Activo fijo (equipo, mobiliario, vehículo) | Propiedad, planta y equipo / Inmovilizado material | Ingresos por donaciones en especie |
| Inventario o existencias (alimentos, materiales) | Inventarios / Existencias | Ingresos por donaciones en especie |
| Bien de escaso valor o consumo inmediato | Gasto del período correspondiente | Ingresos por donaciones en especie |
| Servicio profesional especializado | Gasto por servicios recibidos | Ingresos por donaciones en especie |
| Activo intangible (licencia de software) | Inmovilizado intangible / Activos intangibles | Ingresos por donaciones en especie |
Ejemplo práctico con asiento contable
Para entender cómo funciona en la práctica, considera el siguiente caso: una empresa dona cinco computadoras portátiles a una fundación. El valor razonable de cada equipo, verificado con cotización de mercado, es de $800. El valor total de la donación asciende a $4.000. Los equipos tienen una vida útil estimada de cuatro años.
Ejemplo: Donación de cinco computadoras portátiles — Valor total: $4.000
| Fecha | Cuenta | Debe ($) | Haber ($) |
|---|---|---|---|
| 15/09/2026 | Equipo informático (Inmovilizado material) | 4.000,00 | |
| Ingresos por donaciones en especie | 4.000,00 | ||
| Concepto: Reconocimiento de cinco computadoras portátiles recibidas como donación en especie. Valor razonable según cotización de mercado. Vida útil: 4 años. | |||
Al cierre de cada período, la organización registrará la depreciación anual del equipo: $4.000 ÷ 4 años = $1.000 anuales como gasto de amortización.
Donaciones en especie según el tipo de bien recibido
El tratamiento contable no es el mismo para todos los bienes donados. La naturaleza del activo recibido —si se consume de inmediato, si dura varios años o si se trata de un servicio— determina cómo se registra y si genera obligaciones contables futuras como la depreciación. Conocer esta distinción evita errores que pueden distorsionar los estados financieros de la organización.
Bienes de uso inmediato (consumibles)
Los bienes consumibles son aquellos que se agotan al usarlos o que tienen una vida útil muy corta. Alimentos, medicamentos, material de oficina o artículos de higiene entran en esta categoría. Cuando la organización los recibe y los distribuye de inmediato a sus beneficiarios, el asiento más directo es debitar un gasto y acreditar ingresos por donación en especie. Si los bienes se almacenan antes de usarse, primero se registran en inventarios y luego se llevan a gasto al momento de su uso o entrega.
Este tipo de donaciones no genera amortización futura porque el bien no permanece en el patrimonio de la organización. Su paso por los libros contables es breve, pero necesario: sin el registro, los recursos recibidos y distribuidos quedan invisibles en los estados financieros y no es posible demostrar su uso correcto ante donantes o entes de control.
Bienes de larga duración (activos fijos)
Cuando la donación consiste en un bien que la organización usará durante más de un año —mobiliario, vehículos, equipos de cómputo, maquinaria o instalaciones—, se registra como parte del inmovilizado material. El valor de entrada es el valor razonable del bien en la fecha de recepción, y a partir de ese momento la organización debe calcular y registrar su depreciación periódica. La depreciación refleja el desgaste del bien con el paso del tiempo y reduce gradualmente su valor en libros.
La tasa de depreciación que se aplica es la misma que se usaría si la organización hubiera comprado el bien: depende de su vida útil estimada y del método de depreciación que establezca la política contable interna. Ignorar este paso deja los activos sobrevaluados en el balance y produce un estado financiero que no refleja la realidad.
Servicios donados
Los servicios donados son la categoría más delicada porque no hay un bien físico que ingrese al almacén. Para que un servicio gratuito se reconozca contablemente, debe cumplir al menos una de estas dos condiciones: que cree o mejore un activo de la organización, o que lo preste una persona con habilidades especializadas que normalmente habría que contratar y pagar. El trabajo voluntario genérico —como limpiar instalaciones o repartir folletos— generalmente no se registra en los estados financieros, aunque sí puede controlarse de forma administrativa.
Cuando el servicio sí cumple los requisitos para su reconocimiento, el asiento sigue la misma lógica: se debita el gasto correspondiente al tipo de servicio recibido y se acredita ingresos por donación. El valor que se usa es el que cobraría ese profesional en el mercado por el mismo trabajo. La fuente de ese dato debe quedar documentada.
Resumen: tratamiento contable según el tipo de bien donado
Consumible
Gasto directo o inventario transitorio. Sin amortización futura. Registro breve y simple.
Activo fijo
Inmovilizado material al valor razonable. Genera depreciación periódica durante su vida útil.
Servicio especializado
Gasto por servicio vs. ingreso por donación. Solo si crea activo o proviene de profesional calificado.
Intangible
Inmovilizado intangible. Se amortiza según vida útil estimada o términos de la cesión.
Donaciones condicionadas y no condicionadas
Una donación puede venir con restricciones o sin ellas, y esa diferencia cambia la forma en que se presenta en los estados financieros. Una donación no condicionada le da a la organización libertad total para usar el bien según sus necesidades, mientras que una donación condicionada impone restricciones sobre su destino o uso. Registrar ambas de la misma manera es un error que puede generar confusión y problemas en informes financieros.
Cuando una donación en especie viene con condiciones —por ejemplo, que el equipo donado solo pueda usarse para un programa específico—, esa restricción debe quedar reflejada en las notas a los estados financieros y, en muchos sistemas contables, en una cuenta separada que identifique los fondos o activos restringidos. Esto permite demostrar al donante y a los entes reguladores que las condiciones impuestas se están respetando.
Si en algún momento la organización incumple las condiciones de uso, el bien puede considerarse una obligación a devolver, lo que cambia completamente su tratamiento contable: dejaría de ser un ingreso para convertirse en un pasivo. Por eso, entender la naturaleza de cada donación antes de registrarla resulta tan importante como saber qué cuenta usar.
Documentación y requisitos para el registro
Ningún asiento contable queda completo sin el soporte documental que lo respalde. En el caso de las donaciones en especie, la documentación cumple una función doble: justifica el valor con el que se registró el bien y demuestra que la transacción ocurrió realmente. Ante una auditoría externa o una revisión fiscal, estos documentos son la primera línea de defensa de la organización.
Para conocer con más detalle cómo funciona este proceso dentro del marco legal y administrativo, puedes revisar cómo registrar una asociación sin fines de lucro, donde se explica el punto de partida formal de estas organizaciones y los requisitos que condicionan su operación contable.
Documentación mínima requerida por tipo de donación en especie
| Documento | Activo fijo | Consumible | Servicio |
|---|---|---|---|
| Carta de donación del donante | ✓ | ✓ | ✓ |
| Acta de recepción del bien | ✓ | ✓ | — |
| Factura de compra del donante | ✓ (si disponible) | ✓ (si disponible) | — |
| Cotización o tasación de mercado | ✓ | ✓ (si no hay factura) | ✓ |
| Constancia de servicio prestado | — | — | ✓ |
Errores frecuentes al registrar donaciones en especie
Conocer los errores más habituales en este tipo de registros ayuda a evitarlos antes de que ocurran. Muchos de estos problemas no provienen de mala intención, sino de no conocer con precisión cómo tratar cada tipo de bien donado. Identificarlos a tiempo permite mantener una contabilidad limpia y confiable, algo que toda organización sin fines de lucro necesita para sostener la confianza de sus donantes.
- No registrar la donación: El error más común. Algunas organizaciones omiten el registro porque «no hubo movimiento de dinero», pero eso deja un hueco en los estados financieros y puede cuestionarse en auditorías.
- Usar un valor estimado sin soporte: Asignar un valor al bien donado sin respaldarlo con cotización, factura o tasación invalida el registro ante cualquier revisión externa.
- No clasificar correctamente el bien: Registrar un activo fijo como gasto directo, o un bien consumible como inmovilizado, distorsiona el balance y el estado de resultados de la organización.
- Olvidar la depreciación futura: Cuando se recibe un activo fijo donado, muchas organizaciones registran la entrada, pero nunca aplican la depreciación periódica, lo que sobrevalora el activo con el tiempo.
- Ignorar las condiciones de la donación: No reflejar las restricciones impuestas por el donante impide demostrar el uso correcto de los recursos y puede derivar en conflictos o incumplimientos.
- No archivar la documentación de respaldo: Tener el asiento en el sistema contable sin el soporte físico o digital correspondiente deja el registro sin sustento verificable.
Preguntas frecuentes
¿Qué cuenta contable se usa para registrar una donación en especie?
La cuenta que se debita depende del tipo de bien recibido. Si es un activo fijo, se debita la cuenta de propiedad, planta y equipo (o inmovilizado material, según el plan contable aplicable). Si es un bien consumible, se debita inventarios o directamente un gasto del período. En todos los casos, el crédito va a una cuenta de ingresos por donaciones en especie, que refleja el ingreso no monetario que la organización recibió. Lo importante es que el plan de cuentas de la entidad tenga estas cuentas claramente definidas y diferenciadas de las donaciones en dinero.
¿Cuándo se reconoce contablemente una donación en especie?
El reconocimiento debe hacerse en el momento en que la organización toma control efectivo del bien donado, es decir, cuando lo recibe físicamente y puede disponer de él. No es suficiente con que el donante haya prometido la donación: el asiento se registra en la fecha de recepción real del bien, no en la fecha del acuerdo previo. Si entre el acuerdo y la entrega hay un período significativo, algunos marcos contables permiten registrar un activo por cobrar no monetario, pero esto depende del nivel de certeza sobre la entrega y del marco normativo que aplique.
¿Se debe registrar el IVA en una donación en especie?
Depende del país y del régimen fiscal de la organización. En algunos sistemas tributarios, las donaciones de bienes pueden estar exentas de IVA cuando el donante y el receptor cumplen ciertos requisitos legales, como que el receptor sea una entidad reconocida sin fines de lucro. En otros casos, el donante puede estar obligado a liquidar el IVA por la entrega gratuita del bien, ya que se asimila a una transmisión. La organización receptora debe verificar la normativa fiscal vigente en su país y consultar si la donación recibida genera alguna obligación tributaria propia, especialmente cuando los bienes donados son de valor significativo.
¿Cómo se registra una donación en especie de servicios o trabajo voluntario?
Los servicios solo se registran contablemente si cumplen condiciones específicas. El criterio general es que el servicio debe provenir de una persona con habilidades especializadas —médico, abogado, contador, ingeniero— que la organización normalmente contrataría y pagaría, o que el servicio cree o mejore un activo de la entidad. Cuando se cumplen esas condiciones, el asiento debita un gasto por el tipo de servicio recibido y acredita ingresos por donación, usando como valor el precio de mercado de ese servicio. El trabajo voluntario no especializado, como limpiar o repartir materiales, generalmente no se reconoce en los estados financieros.
¿Qué pasa si una donación en especie tiene restricciones de uso?
Cuando el donante impone condiciones sobre cómo o para qué puede usarse el bien donado, esa restricción debe reflejarse en la contabilidad. La práctica habitual es registrar el activo en una cuenta separada que identifique los fondos o activos restringidos, y revelar las condiciones impuestas en las notas a los estados financieros. Si la organización no cumple las condiciones, el bien puede convertirse en una obligación de devolución, lo que lo transforma de ingreso en pasivo. Por eso, antes de registrar cualquier donación condicionada, conviene revisar con detalle los términos acordados con el donante y reflejarlos con precisión en los libros.
¿Las donaciones en especie se incluyen en los estados financieros?
Sí, cuando cumplen los criterios de reconocimiento. Un bien donado que aporta valor económico medible y sobre el cual la organización tiene control debe aparecer en el balance general como activo y en el estado de resultados como ingreso por donación en especie. Las donaciones que no cumplen esos criterios —como bienes consumibles entregados y distribuidos de inmediato sin pasar por inventario— pueden controlarse de forma administrativa sin necesariamente entrar en los estados financieros formales. La decisión depende del tipo de bien, su valor y el marco normativo aplicable a la organización. Para comprender mejor el contexto general de estas donaciones en especie, es útil revisar su definición y alcance antes de decidir su tratamiento.
¿Qué documentos debe exigir la organización al donante?
Como mínimo, la organización debe solicitar una carta de donación firmada que describa el bien cedido, su estado y el valor que el donante le asigna. Si el donante compró el bien para donarlo, la factura de compra es el soporte más sólido. Para bienes usados o de valor significativo, conviene pedir una cotización de mercado o gestionar un avalúo. Internamente, la organización debe emitir un acta de recepción firmada por el responsable que recibió el bien, con fecha, descripción detallada y estado de conservación. Ese conjunto de documentos —carta del donante, soporte de valor y acta de recepción— forma el expediente mínimo que respalda el asiento contable y protege a la organización ante cualquier revisión.
Conclusión
El registro contable de las donaciones en especie no es un trámite opcional: es parte del trabajo contable que sostiene la transparencia y la salud financiera de cualquier organización sin fines de lucro. Desde identificar el tipo de bien hasta determinar su valor razonable y elegir las cuentas correctas, cada paso del proceso tiene una razón de ser que protege a tu organización frente a auditorías, revisiones fiscales y cuestionamientos de los donantes.
Los puntos clave que puedes aplicar desde hoy son tres: valorar siempre el bien recibido con un soporte documental verificable, clasificarlo correctamente según su naturaleza —activo fijo, consumible o servicio— y registrar el asiento en el momento en que tomas control real del bien. Si la donación viene con restricciones, refléjalas en las notas a los estados financieros sin excepción.
Llevar bien este proceso hace que tu organización transmita confianza a quienes la apoyan y a quienes la supervisan. En este sitio web encontrarás más contenidos sobre contabilidad para organizaciones sin fines de lucro que te ayudarán a fortalecer tus conocimientos y a gestionar los recursos de tu entidad con mayor seguridad y precisión.
Sigue aprendiendo:
Auditoría externa obligatoria para fundaciones
Auditoría de ONGs: Transparencia que genera más donaciones
Donaciones en especie: Protege la transparencia de tu organización
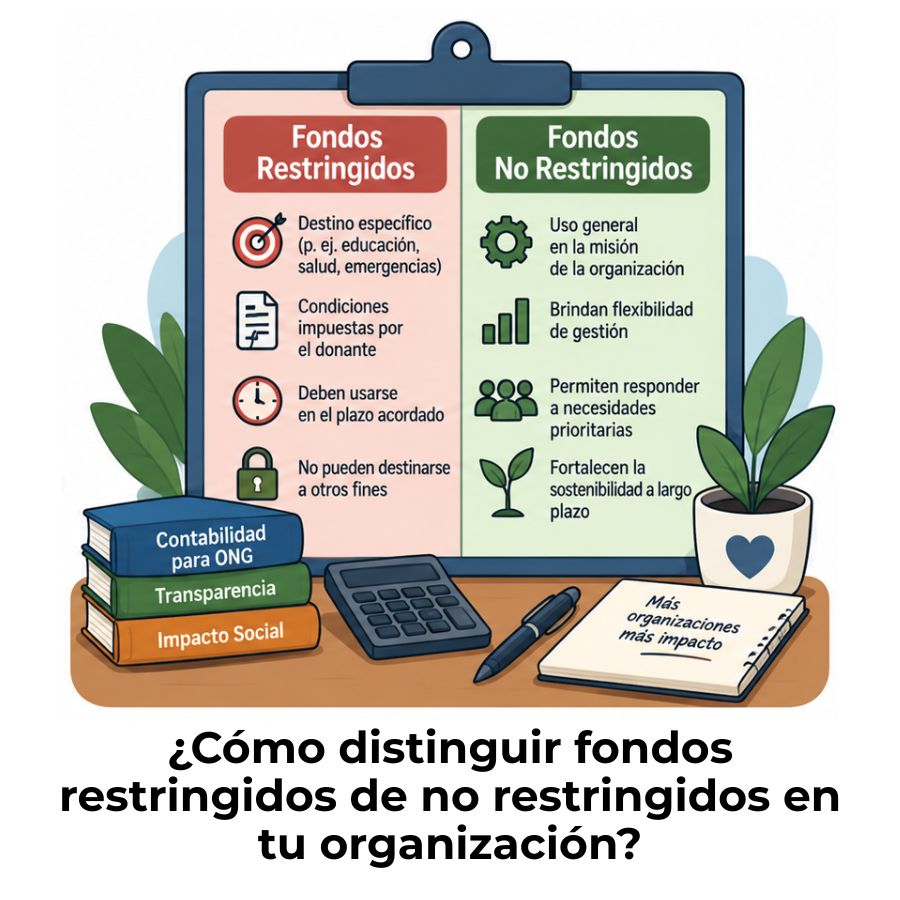
Diferencia entre fondos restringidos y no restringidos
Contabilidad de fundaciones: Registra bien y cumple la ley
¿Cómo hacer el presupuesto anual de una ONG?
Ingresos por eventos de recaudación de fondos
¿Cómo se contabilizan los gastos de recaudación de fondos?
