
Cuando una empresa termina el año con más ingresos que gastos, lo llama «beneficio». Pero en una organización sin fines de lucro, ese mismo resultado tiene otro nombre y, sobre todo, otro destino. Si alguna vez te has preguntado qué ocurre con el dinero que «sobra» al cerrar el ejercicio en una ONG, estás en el lugar correcto.
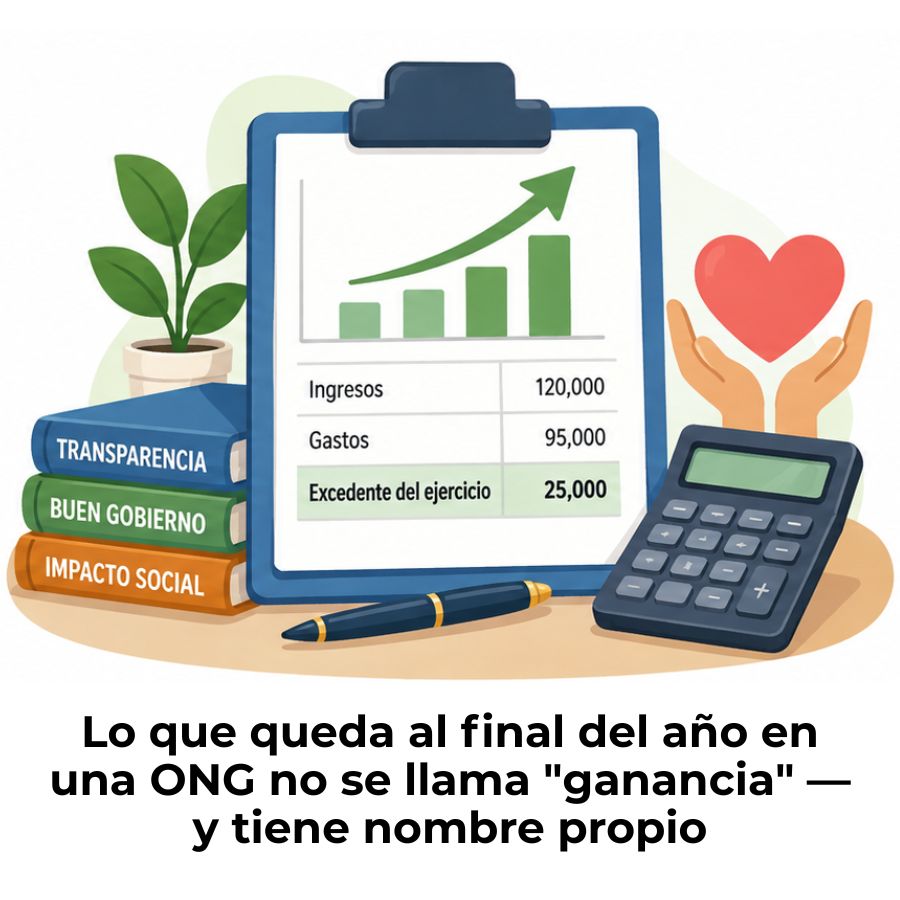
¿Qué es el excedente del ejercicio en una ONG?
El excedente del ejercicio es el resultado económico que obtiene una organización sin fines de lucro al comparar todos sus ingresos con todos sus gastos durante un año contable. Cuando los ingresos superan a los gastos, el resultado es positivo y se denomina superávit; cuando ocurre lo contrario, el resultado es negativo y se conoce como déficit. Este concepto es el equivalente funcional de lo que en una empresa sería la «utilidad neta» o el «resultado del ejercicio».
La razón por la que no se usa el término «beneficio» o «ganancia» tiene que ver con la naturaleza propia de estas entidades. Las organizaciones sin fines de lucro no persiguen enriquecerse, sino cumplir una misión social, cultural, educativa o humanitaria. Por eso, la contabilidad adaptada a este sector utiliza una terminología diferente que refleja esa realidad desde el primer número.
Superávit y déficit: dos caras del mismo resultado
Cuando al finalizar el año los ingresos de la organización son mayores que sus gastos, el excedente es positivo. A esto se le llama superávit, y significa que la entidad dispone de recursos adicionales que podrá destinar a reforzar su patrimonio o a financiar actividades futuras. No implica que la organización esté haciendo algo indebido; al contrario, puede ser señal de una gestión solvente.
Cuando los gastos superan a los ingresos, el resultado es negativo y se habla de déficit. Esto no significa necesariamente que la organización esté en crisis, pero sí que debe prestarle atención a su estructura de ingresos y gastos. El déficit queda registrado contablemente y debe compensarse en ejercicios posteriores.
¿Por qué no se llama «utilidad» ni «beneficio»?
En las empresas con fines de lucro, el resultado positivo del ejercicio se llama utilidad, beneficio o ganancia, porque ese excedente puede distribuirse entre los socios o accionistas. En una organización sin fines de lucro eso no ocurre: ningún miembro puede llevarse el excedente a su bolsillo. Por eso la terminología es diferente: el término «excedente» refleja que esos recursos permanecen dentro de la entidad para cumplir su misión.
¿Cómo se calcula el excedente del ejercicio?
El cálculo del excedente del ejercicio sigue una lógica sencilla: total de ingresos menos total de gastos del periodo. Aunque el principio es simple, en la práctica hay que tener claro qué conceptos se incluyen en cada categoría, porque el Plan General de Contabilidad adaptado a entidades sin fines lucrativos (PGC-ESFL) tiene sus propias particularidades respecto al plan contable general.
Fórmula del excedente del ejercicio
Excedente del ejercicio = Ingresos totales − Gastos totales
Resultado positivo → Superávit | Resultado negativo → Déficit
Ingresos que forman parte del cálculo
Los ingresos que se incluyen en el cálculo del excedente corresponden principalmente al Grupo 7 del PGC-ESFL. No todos tienen el mismo origen ni la misma naturaleza, pero todos afectan al resultado final del ejercicio.
- Cuotas de socios y afiliados: Aportaciones periódicas que realizan los miembros de la organización para sostener su funcionamiento.
- Donaciones y legados: Transferencias de terceros sin contraprestación, que pueden provenir de particulares, empresas u otras entidades.
- Subvenciones de explotación: Fondos públicos o privados recibidos para financiar la actividad ordinaria de la organización.
- Ingresos por prestación de servicios propios: Contraprestaciones obtenidas por actividades directamente relacionadas con los fines de la entidad.
- Ingresos financieros: Rendimientos generados por depósitos, inversiones u otros activos financieros que la organización mantiene.
Gastos que intervienen en el resultado final
Los gastos corresponden al Grupo 6 del PGC-ESFL y recogen todos los consumos y obligaciones en que incurre la organización durante el ejercicio. Incluir correctamente cada gasto es determinante para que el excedente refleje la realidad económica de la entidad.
- Gastos de personal: Salarios, cotizaciones sociales y demás retribuciones al equipo de trabajo remunerado de la organización.
- Gastos de actividades propias: Costes directos vinculados a la ejecución de los programas y proyectos que constituyen la misión de la entidad.
- Suministros y servicios exteriores: Electricidad, agua, alquiler de espacios, comunicaciones y otros gastos de funcionamiento general.
- Amortizaciones: Depreciación periódica de los bienes que la organización utiliza a lo largo del tiempo, como equipos o mobiliario.
- Gastos financieros: Intereses y comisiones derivados de financiación ajena o de obligaciones de pago con entidades bancarias.
La cuenta 129 y su papel en la contabilidad
En la contabilidad de las organizaciones sin fines de lucro, el excedente del ejercicio tiene una cuenta específica donde queda registrado: la cuenta 129. Esta cuenta forma parte del subgrupo 12 del PGC-ESFL, denominado «Excedentes pendientes de aplicación», y representa el resultado del último ejercicio cerrado que aún no ha sido distribuido ni aplicado definitivamente.
La cuenta 129 recoge el excedente positivo o negativo del último ejercicio cerrado en la entidad, pendiente de aplicación, y figura dentro del patrimonio neto del balance.
Que el excedente figure en el patrimonio neto es muy relevante: significa que no es una deuda ni un activo exigible, sino una parte de los recursos propios de la organización. Si el resultado es positivo, aparece con signo positivo en el balance; si es negativo, aparece con signo negativo, reduciendo el patrimonio neto total.
Movimiento contable de la cuenta 129
La cuenta 129 tiene un comportamiento muy particular: solo se mueve al final del ejercicio contable, durante el proceso de regularización de ingresos y gastos. No se va acumulando a lo largo del año ni arrastra saldos de ejercicios anteriores de forma indefinida. Cada año parte de cero y recoge únicamente el resultado del periodo que se está cerrando.
| Movimiento | Cuándo ocurre | Cuentas implicadas |
|---|---|---|
| Se abona (lado haber) | Al regularizar cuentas del grupo 6 y 7 con saldo acreedor | Grupos 6 y 7 → Cuenta 129 |
| Se carga (lado debe) | Al regularizar cuentas del grupo 6 y 7 con saldo deudor | Cuenta 129 → Grupos 6 y 7 |
| Se carga al aplicar el excedente positivo | Cuando se aprueba el destino del resultado | Cuenta 129 → Cuentas de reservas o fondo social |
| Se abona al traspasar el excedente negativo | Cuando se compensa el déficit | Cuenta 121 → Cuenta 129 |
¿Cómo se registra el asiento de regularización?
El asiento de regularización es el que determina el excedente del ejercicio antes del cierre contable. En él se saldan todas las cuentas de ingresos y gastos para que su saldo quede en cero y su diferencia pase a la cuenta 129. A continuación, un ejemplo simplificado con un resultado positivo:
Ejemplo simplificado. El saldo acreedor de 15.000 € en la cuenta 129 indica un superávit del ejercicio.
¿Cómo se aplica el excedente del ejercicio?
Una vez que el ejercicio se cierra y el excedente queda registrado en la cuenta 129, la organización debe decidir qué hace con ese resultado. Esta decisión corresponde al órgano de gobierno de la entidad, generalmente la asamblea general o el patronato, y debe formalizarse en el acta correspondiente. El destino no es libre: está condicionado por los estatutos de la organización y, en muchos casos, por la normativa aplicable.
Destino del superávit positivo
Cuando el excedente es positivo, la entidad no puede repartirlo entre sus socios o miembros. En lugar de eso, ese resultado se destina a reforzar el patrimonio propio de la organización. Los destinos más habituales son trasladarlo a reservas voluntarias (cuenta 113), a reservas estatutarias (cuenta 111) o directamente al fondo social de la entidad.
En el caso de las fundaciones, la normativa establece obligaciones adicionales sobre el destino de los ingresos netos. Una parte significativa debe destinarse a los fines fundacionales dentro de un plazo determinado, y el resto puede incorporarse al patrimonio fundacional. La concreta distribución depende de los estatutos y de la legislación autonómica o nacional que resulte de aplicación.
¿Qué ocurre cuando el resultado es negativo?
Si el excedente del ejercicio es negativo (déficit), ese saldo en la cuenta 129 reduce el patrimonio neto de la entidad. Al inicio del siguiente ejercicio, ese excedente negativo se traspasa a la cuenta 121, denominada «Excedentes negativos de ejercicios anteriores», donde queda registrado a la espera de ser compensado con resultados positivos futuros.
Una organización puede acumular déficits durante varios ejercicios si tiene una razón justificada para ello, como la ejecución de un proyecto de gran envergadura financiado con ingresos diferidos. Sin embargo, acumular déficits de forma sostenida sin un plan de compensación puede comprometer la viabilidad financiera de la entidad, por lo que es una señal que el equipo gestor debe monitorizar con atención.
¿Dónde aparece el excedente en los estados financieros?
El excedente del ejercicio aparece en dos de los estados financieros principales que elabora una organización sin fines de lucro. Conocer exactamente dónde buscarlo facilita la lectura e interpretación de las cuentas anuales, tanto para los responsables internos como para donantes, entidades financiadoras o auditores.
En el balance de situación, el excedente del ejercicio aparece dentro del patrimonio neto, en el apartado de fondos propios. Se muestra con signo positivo si la organización cerró con superávit, o con signo negativo si cerró con déficit. En el estado de actividades —equivalente a la cuenta de resultados en las empresas—, el excedente es la cifra que resulta de restar los gastos totales a los ingresos totales y aparece en la parte inferior del estado.
Si quieres profundizar en cómo se estructura este segundo documento, puedes consultar el artículo sobre el estado de actividades de una ONG, donde se explica con detalle cada sección y su lectura correcta.
Diferencias entre el excedente del ejercicio y el resultado empresarial
Aunque el excedente del ejercicio y el resultado de una empresa comparten la misma lógica de cálculo —ingresos menos gastos—, su naturaleza, su terminología y sus implicaciones son radicalmente distintas. Confundir ambos conceptos lleva a errores de interpretación que pueden afectar la toma de decisiones dentro de la organización.
| Aspecto | Excedente del ejercicio (ONG) | Resultado del ejercicio (empresa) |
|---|---|---|
| Terminología | Excedente, superávit o déficit | Beneficio, utilidad o pérdida |
| Cuenta contable | Cuenta 129 del PGC-ESFL | Cuenta 129 del PGC general |
| Distribución | No se reparte entre los miembros | Puede distribuirse como dividendos |
| Destino principal | Reservas, fondo social o misión | Dividendos, reservas o compensación de pérdidas |
| Finalidad de la entidad | Social, cultural, humanitaria… | Generación de rentabilidad |
| Normativa contable | PGC adaptado a entidades sin fines lucrativos | Plan General de Contabilidad estándar |
Otra diferencia relevante tiene que ver con la fuente de los ingresos. Mientras que una empresa genera ingresos principalmente mediante la venta de productos o servicios, una ONG puede recibir donaciones, subvenciones, cuotas de socios y legados, cada uno con un tratamiento contable específico. Para entender mejor cómo se clasifican estos recursos, resulta útil conocer la distinción entre fondos restringidos y no restringidos, ya que no todos los ingresos tienen la misma disponibilidad.
Si este es tu primer acercamiento a la contabilidad para organizaciones sin fines de lucro, ten en cuenta que muchos conceptos que funcionan de una manera en las empresas operan de forma diferente en este sector. Entender esas diferencias es el punto de partida para gestionar bien las finanzas de cualquier ONG.
Preguntas frecuentes
¿Qué significa que el excedente del ejercicio sea negativo?
Que el excedente del ejercicio sea negativo significa que durante ese año la organización gastó más de lo que ingresó, generando un déficit. Este resultado queda registrado en la cuenta 129 con signo negativo y reduce el patrimonio neto de la entidad. Al inicio del siguiente ejercicio, ese saldo se traslada a la cuenta 121 («Excedentes negativos de ejercicios anteriores») para ser compensado con resultados positivos futuros. Un déficit puntual no es necesariamente una crisis, pero sí requiere análisis y seguimiento por parte del equipo gestor.
¿Cuál es la cuenta contable del excedente del ejercicio en una ONG?
La cuenta contable del excedente del ejercicio en una organización sin fines de lucro es la cuenta 129 del Plan General de Contabilidad adaptado a entidades sin fines lucrativos (PGC-ESFL). Esta cuenta pertenece al subgrupo 12, denominado «Excedentes pendientes de aplicación», y recoge el resultado positivo o negativo del último ejercicio cerrado que todavía no ha sido aplicado. Figura dentro del patrimonio neto del balance de situación.
¿El excedente del ejercicio se reparte entre los socios?
No. En una organización sin fines de lucro, el excedente del ejercicio no puede repartirse entre sus socios, miembros, patronos ni fundadores. Esta es una de las diferencias fundamentales respecto a las empresas mercantiles. El resultado positivo debe destinarse a reforzar el patrimonio de la entidad, a reservas o al cumplimiento de sus fines sociales, conforme a lo establecido en sus estatutos y en la normativa vigente que le sea de aplicación.
¿Cómo se registra el excedente del ejercicio al cierre contable?
El excedente del ejercicio se registra mediante el asiento de regularización, que tiene lugar antes del cierre definitivo del ejercicio contable. En ese asiento se saldan todas las cuentas del grupo 6 (gastos) y del grupo 7 (ingresos), llevando sus saldos a la cuenta 129. Si los ingresos superan a los gastos, la cuenta 129 queda con saldo acreedor (superávit); si ocurre lo contrario, queda con saldo deudor (déficit). La cuenta 129 solo tiene movimiento en ese momento y no se acumula a lo largo del año.
¿Qué diferencia hay entre excedente del ejercicio y reservas?
El excedente del ejercicio es el resultado del año en curso, pendiente de aplicación, y está registrado en la cuenta 129. Las reservas, en cambio, son excedentes de ejercicios anteriores que ya han sido aplicados y trasladados a cuentas como la 111 (reservas estatutarias) o la 113 (reservas voluntarias). Las reservas forman parte del patrimonio neto de manera estable, mientras que el excedente del ejercicio es una partida transitoria que desaparece tras su aplicación al inicio del siguiente ejercicio.
¿El excedente del ejercicio tributa en el impuesto de sociedades?
Depende del tipo de organización y de las actividades que realice. Las entidades sin fines lucrativos acogidas al régimen fiscal especial regulado en la normativa aplicable pueden estar exentas de tributar por determinadas rentas. Sin embargo, si la organización realiza actividades económicas ajenas a su objeto social, los excedentes generados por esas actividades pueden estar sujetos al impuesto de sociedades. Ante esta cuestión, lo más recomendable es consultar con un asesor fiscal especializado en el sector no lucrativo.
¿Dónde aparece el excedente del ejercicio en el balance?
El excedente del ejercicio aparece en el balance de situación dentro del patrimonio neto, en el apartado de fondos propios. Concretamente, se ubica tras la dotación fundacional o fondo social y tras las reservas, como la última partida antes de los ajustes por cambios de valor. Se presenta con signo positivo cuando el resultado es un superávit y con signo negativo cuando es un déficit, reflejando directamente el impacto del ejercicio sobre la situación patrimonial de la entidad.
Conclusión
El excedente del ejercicio es la cifra que resume, al final de cada año, si tu organización ha gestionado sus recursos de forma equilibrada. No es sinónimo de enriquecimiento ni de mala gestión: es, simplemente, el resultado de comparar lo que entró con lo que salió, registrado en la cuenta 129 del plan contable adaptado a entidades sin fines de lucro.
Ahora sabes cómo se calcula, dónde aparece en los estados financieros, qué diferencia tiene con el resultado empresarial y qué debes hacer con él dependiendo de si es positivo o negativo. Aplicar este conocimiento te permite leer las cuentas de tu organización con más claridad y participar en las decisiones financieras con una base sólida.
Si quieres seguir construyendo tu comprensión de la contabilidad en el sector no lucrativo, en este sitio web encontrarás más contenidos que abordan, con el mismo enfoque práctico, los distintos aspectos que hacen particular a la contabilidad de las organizaciones sin fines de lucro.
Sigue aprendiendo:
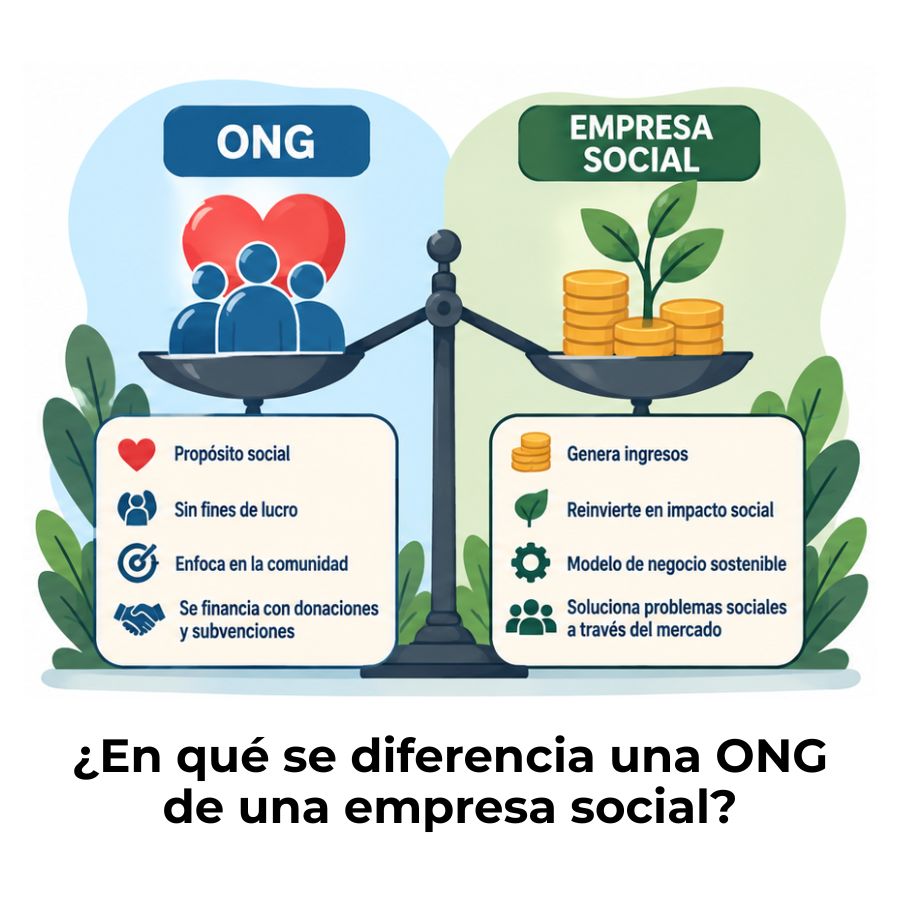
Diferencia entre una ONG y una empresa social
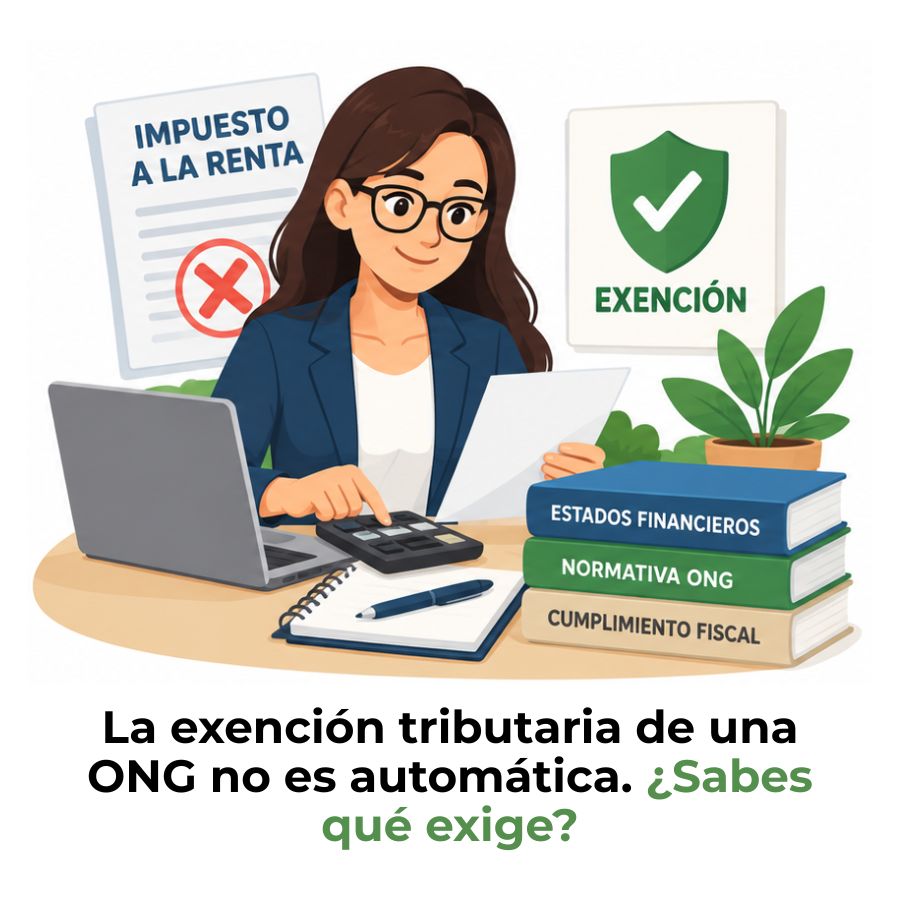
Exención del impuesto a la renta para una ONG
¿Cómo se valora una donación de servicios profesionales?
¿Cómo se contabilizan los gastos de recaudación de fondos?
Registro contable de donaciones en especie
Valoración contable de un bien donado
¿Cómo asignar gastos compartidos entre los programas de una ONG?
Donación condicionada e incondicionada en una ONG
