
El control interno en organizaciones sin fines de lucro es el conjunto de políticas, procedimientos y mecanismos que protegen sus recursos, garantizan que los fondos se usen correctamente y fortalecen la confianza ante donantes y financiadores. Si trabajas en una ONG o fundación y quieres entender cómo funciona este sistema y qué implica llevarlo a la práctica, aquí tienes una explicación clara y ordenada.
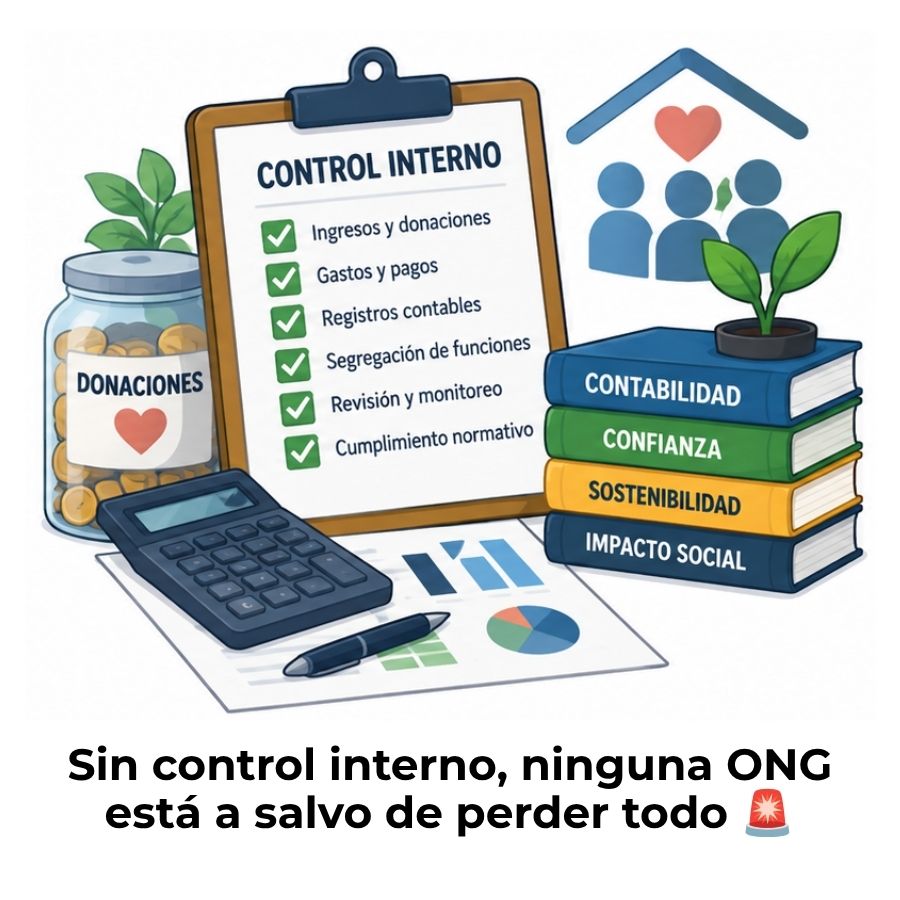
¿Qué es el control interno en una organización sin fines de lucro?
El control interno es el conjunto de políticas, procedimientos y mecanismos que una organización adopta para proteger sus recursos, garantizar la exactitud de su información financiera y asegurar el cumplimiento de sus objetivos. En el contexto de las organizaciones sin fines de lucro (OSFL), este sistema adquiere una dimensión especial: los recursos que administran no son propios, sino que provienen de donantes, subvenciones o fondos públicos que esperan ser utilizados con transparencia y responsabilidad.
A diferencia de una empresa privada que busca maximizar ganancias, una OSFL busca cumplir una misión social. Por eso, el control interno no mide el éxito en términos de rentabilidad, sino en términos de uso honesto y eficiente de los recursos. Cuando este sistema funciona bien, la organización puede demostrarles a sus financiadores que cada peso fue utilizado de acuerdo con lo prometido.
Diferencia entre control interno en empresas y en OSFLs
En una empresa privada, el control interno busca principalmente que los estados financieros sean precisos y que los activos estén protegidos. En una OSFL, estos mismos objetivos siguen vigentes, pero se añade una capa de responsabilidad adicional: rendir cuentas ante los donantes, fundaciones financiadoras y, en muchos casos, ante el Estado. El dinero que administra una organización sin fines de lucro no le pertenece en el sentido tradicional; existe para cumplir un propósito específico.
Otra diferencia importante es la estructura interna. Muchas OSFLs operan con equipos pequeños y voluntarios, lo que hace más difícil separar funciones y aplicar controles estrictos. Por eso, el diseño del sistema de control interno debe adaptarse a la realidad de cada organización, sin importar si cuenta con dos empleados o doscientos. La escala cambia, pero el principio de responsabilidad no.
Los 5 componentes del control interno según el marco COSO
El marco de referencia más utilizado para diseñar sistemas de control interno es el modelo COSO (Committee of Sponsoring Organizations of the Treadway Commission). Este estándar organiza el control interno en cinco componentes interrelacionados que, aplicados en conjunto, ofrecen una seguridad razonable de que la organización cumplirá sus objetivos. Aunque fue desarrollado originalmente para empresas, su aplicación en organizaciones sin fines de lucro está ampliamente documentada y reconocida.
Ambiente de control
El ambiente de control es la base sobre la que se construye todo el sistema. Abarca la cultura ética de la organización, los valores que promueve su liderazgo y las políticas formales que guían el comportamiento del personal. En una OSFL, esto incluye contar con un código de conducta, definir líneas claras de autoridad y asegurarse de que el consejo directivo esté comprometido con la transparencia. Sin un ambiente de control sólido, los demás componentes pierden efectividad.
Evaluación de riesgos
Este componente implica identificar y analizar las situaciones que podrían impedir que la organización cumpla sus objetivos. Para una OSFL, los riesgos más comunes están relacionados con la administración de fondos restringidos, los errores en la rendición de cuentas ante financiadores y el mal uso de recursos por parte de personal o voluntarios. Reconocer estos riesgos antes de que ocurran permite diseñar controles específicos para cada uno.
Actividades de control
Las actividades de control son las acciones concretas que se ejecutan para reducir los riesgos identificados. Incluyen procedimientos como requerir doble firma para pagos superiores a cierto monto, realizar conciliaciones bancarias periódicas y separar las funciones de quien autoriza, registra y maneja el efectivo. Estas actividades son el corazón operativo del control interno y las que más impacto visible tienen en el día a día de la organización.
Información y comunicación
Para que el control interno funcione, la información financiera y operativa debe fluir con claridad entre todas las áreas. Esto significa que los reportes financieros deben ser oportunos, precisos y accesibles para quienes toman decisiones, desde el director ejecutivo hasta el consejo. Una comunicación deficiente genera errores que, aunque no sean intencionales, pueden tener consecuencias graves ante una auditoría o ante los financiadores.
Monitoreo y supervisión
El monitoreo es el proceso mediante el cual la organización verifica que sus controles internos sigan funcionando con el paso del tiempo. Puede ser continuo —integrado en las operaciones diarias— o periódico, a través de revisiones formales o auditorías. En una OSFL, el monitoreo puede incluir revisiones trimestrales de los estados financieros, auditorías internas y seguimiento del desempeño de los programas frente a los objetivos planificados.
¿Por qué es tan importante el control interno en las ONGs?
Las organizaciones sin fines de lucro dependen de la confianza. Los donantes individuales, las fundaciones internacionales y los organismos gubernamentales que financian proyectos sociales necesitan tener certeza de que su dinero llegará a donde debe llegar. Un sistema de control interno bien estructurado es la herramienta que convierte esa confianza en algo verificable y demostrable, no en una promesa de buenas intenciones.
Además, muchas ONGs y fundaciones están sujetas a requisitos legales de rendición de cuentas. Sin controles adecuados, los errores —aunque no sean intencionales— pueden generar observaciones de auditores externos, pérdida de financiamiento o incluso consecuencias legales. La ausencia de control interno no es solo un riesgo financiero; es un riesgo para la continuidad misma de la organización y para las personas que dependen de sus programas. Para ampliar el contexto legal y estructural de este tipo de entidades, puedes revisar las diferencias entre una ONG y una fundación.
¿Por qué el control interno protege más que el dinero?
- Genera confianza demostrable ante donantes y financiadores
- Reduce el riesgo de fraude interno y errores no intencionales
- Facilita el acceso a nuevos fondos y subvenciones
- Prepara a la organización para auditorías sin contratiempos
- Protege la reputación de la organización y de sus líderes
Principales riesgos cuando no existe un control interno
La falta de un sistema formal de control interno no es simplemente una omisión administrativa. Es una puerta abierta a una serie de problemas que pueden comprometer seriamente la operación y la credibilidad de cualquier organización. El riesgo más inmediato es el mal uso de fondos, que puede ocurrir tanto por negligencia como por actos deliberados, y que en ambos casos daña la relación con los financiadores.
| Riesgo | Descripción | Consecuencia probable |
|---|---|---|
| Fraude interno | Uso indebido de fondos por parte del personal o directivos | Pérdida de financiamiento y acciones legales |
| Errores en registros | Transacciones mal clasificadas o no registradas | Estados financieros inexactos y problemas en auditorías |
| Incumplimiento de restricciones | Uso de fondos fuera del propósito pactado con el donante | Devolución exigida de fondos y ruptura de relación |
| Falta de segregación | Una sola persona controla todo el ciclo de efectivo | Mayor exposición a errores y fraudes no detectados |
| Ausencia de documentación | Transacciones sin respaldo ni evidencia | Imposibilidad de rendir cuentas ante financiadores |
Estos riesgos no son hipotéticos. Investigaciones y evaluaciones de entidades sin fines de lucro han identificado que la ausencia de un código de ética formal y de un órgano dedicado al control es uno de los factores que más aumenta la probabilidad de incidentes financieros. La buena noticia es que todos estos riesgos son prevenibles con medidas concretas y accesibles para organizaciones de cualquier tamaño.
¿Cómo implementar el control interno?
Implementar un sistema de control interno no requiere recursos ilimitados ni un equipo de auditores dedicado. Lo que sí requiere es claridad sobre los procesos existentes, voluntad del liderazgo para formalizarlos y disciplina para mantenerlos en el tiempo. A continuación se describen los pasos fundamentales para comenzar desde cero o fortalecer lo que ya existe.
① Mapear los procesos
Identifica todos los flujos de dinero: ¿quién recibe fondos? ¿quién aprueba gastos? ¿quién registra las transacciones? Sin este mapa, no puedes saber dónde están las vulnerabilidades.
② Separar funciones
Nadie debería ser responsable de todo el ciclo de una transacción. Quien aprueba un pago no debe ser quien lo ejecute ni quien lo registre. Esta separación es la medida más básica y efectiva.
③ Documentar procedimientos
Cada proceso debe estar escrito. Un manual de procedimientos básico define qué hacer, quién lo hace y cómo se registra. Esto protege a la organización ante cambios de personal.
④ Establecer aprobaciones
Define umbrales de autorización: montos que requieren una firma, montos que requieren dos, y qué tipo de gastos deben pasar por el consejo directivo antes de ejecutarse.
⑤ Revisar y monitorear
Programa revisiones periódicas de los estados financieros y conciliaciones bancarias. El monitoreo no tiene que ser complejo; basta con hacer revisiones sistemáticas y documentar los hallazgos.
Definir políticas y procedimientos claros
Un sistema de control interno sin políticas escritas es frágil. Las políticas deben cubrir, al menos, el manejo del efectivo y cuentas bancarias, los procedimientos de compra, la gestión de fondos restringidos y la rendición de viáticos. Cuando los procedimientos están documentados, cualquier persona que llegue nueva a la organización puede seguirlos sin depender de la memoria o el criterio individual de quien la antecedió. Esto reduce errores y garantiza continuidad.
Separar funciones entre el personal
La segregación de funciones es uno de los pilares más citados del control interno, y también uno de los más ignorados en organizaciones pequeñas. El principio es claro: la persona que autoriza una transacción no debe ser la misma que la ejecuta, y ninguna de las dos debe ser quien la registra en los libros contables. Cuando una sola persona concentra todas estas funciones, cualquier error o irregularidad puede pasar completamente desapercibido.
Documentar cada transacción financiera
Toda salida o entrada de dinero debe tener respaldo documental: facturas, recibos, órdenes de compra aprobadas o contratos. Sin documentación, no hay forma de verificar que los recursos se usaron conforme a lo planeado, lo que representa un problema grave ante cualquier auditoría. Esta práctica también aplica para los ingresos: cada donación o transferencia recibida debe registrarse con sus condiciones, especialmente si los fondos tienen un uso específico pactado.
¿Qué controles internos se aplican a las donaciones y fondos?
Los ingresos son el punto más sensible del control interno en una OSFL. A diferencia de las empresas, donde los ingresos provienen de ventas predecibles, las organizaciones sin fines de lucro reciben fondos de múltiples fuentes —donantes individuales, fundaciones, agencias de cooperación— y cada una puede imponer condiciones distintas sobre su uso. Gestionar correctamente estos fondos exige un sistema que distinga entre recursos sin restricción y fondos con restricción de destino o tiempo.
Algunos controles específicos para el ciclo de ingresos incluyen registrar cada donación en el momento de recibirla, emitir un comprobante o acuse de recibo al donante, verificar que los fondos restringidos se contabilicen por separado y revisar periódicamente el avance en el uso de cada subvención. La trazabilidad completa de cada peso recibido es lo que permite a una organización demostrar, en cualquier momento, que actuó con integridad.
Controles clave para el ciclo de ingresos y donaciones
- Registro inmediato: Cada ingreso se registra en el momento de recibirlo, sin esperar al cierre mensual.
- Acuse de recibo: El donante recibe confirmación de su aportación, con el monto y la fecha exactos.
- Clasificación por tipo de fondo: Los fondos restringidos se contabilizan separados de los recursos de libre disponibilidad.
- Conciliación bancaria: El saldo en libros se compara con el extracto bancario al menos una vez al mes.
- Apertura de correo por dos personas: Cuando los cheques llegan físicamente, deben ser recibidos por al menos dos personas al mismo tiempo para evitar desvíos.
- Informe de uso a financiadores: Cada fondo con condiciones debe tener un reporte periódico del avance en su ejecución.
El papel del consejo directivo en el control interno
El consejo directivo —o junta directiva— es el órgano de gobierno máximo de una organización sin fines de lucro, y tiene una responsabilidad directa sobre el control interno. No se trata de que los miembros del consejo ejecuten los controles operativos, sino de que establezcan las expectativas, aprueben las políticas financieras y supervisen que la administración las cumpla. Un consejo activo e informado es, en sí mismo, un elemento de control.
Entre las responsabilidades concretas del consejo en materia de control interno están la revisión y aprobación del presupuesto anual, la revisión de los estados financieros con cierta frecuencia, la selección del auditor externo y la aprobación de políticas de conflictos de interés. Cuando el consejo directivo delega todo sin revisar nada, la organización queda sin su principal línea de defensa institucional. La auditoría de ONGs es precisamente uno de los mecanismos que el consejo debe impulsar de forma regular para verificar que el sistema funciona.
Una buena práctica es que el consejo cuente con un comité de finanzas o auditoría que se reúna regularmente para revisar los reportes y hacer preguntas sobre las variaciones presupuestarias. Este comité actúa como un segundo par de ojos sobre las finanzas de la organización y refuerza la rendición de cuentas sin interferir en la gestión operativa diaria. La contabilidad para organizaciones sin fines de lucro debe contemplar estos mecanismos de supervisión desde el inicio.
Preguntas frecuentes
¿Qué es el control interno en una organización sin fines de lucro?
El control interno en una organización sin fines de lucro es el conjunto de políticas, procedimientos y mecanismos diseñados para proteger los recursos de la entidad, garantizar la precisión de su información financiera y asegurar que los fondos recibidos se utilicen de acuerdo con el propósito para el que fueron destinados. A diferencia de las empresas, el objetivo no es maximizar ganancias, sino demostrar transparencia y responsabilidad ante donantes, financiadores y la comunidad beneficiada.
¿Cuáles son los componentes del control interno según COSO?
El marco COSO organiza el control interno en cinco componentes: ambiente de control (la cultura ética y estructura organizacional), evaluación de riesgos (identificación de amenazas a los objetivos), actividades de control (procedimientos concretos para reducir riesgos), información y comunicación (flujo preciso de datos entre áreas) y monitoreo (supervisión continua o periódica del sistema). Estos cinco componentes no son etapas secuenciales; funcionan de forma simultánea e interdependiente, y cada uno refuerza a los demás dentro de la organización.
¿Por qué es importante el control interno en una ONG o fundación?
El control interno es relevante en una ONG o fundación porque protege la confianza de quienes financian su trabajo. Los donantes y organismos de cooperación necesitan certeza de que sus fondos llegan a donde se prometió. Además, muchas organizaciones están sujetas a auditorías y requisitos legales de rendición de cuentas. Sin un sistema de control, incluso los errores no intencionales pueden generar pérdida de financiamiento, reputación dañada o consecuencias jurídicas que afecten la continuidad de los programas sociales que la organización sostiene.
¿Cómo se implementa el control interno en una organización sin fines de lucro?
La implementación comienza por mapear todos los flujos de dinero y las funciones del personal, para identificar dónde existe concentración de responsabilidades. Luego se documentan los procedimientos en políticas escritas, se establecen niveles de autorización según los montos involucrados y se separan las funciones de quien aprueba, ejecuta y registra cada transacción. Finalmente, se programa un monitoreo periódico mediante conciliaciones bancarias, revisiones de estados financieros y, cuando el tamaño lo permite, auditorías internas o externas que validen el sistema.
¿Qué riesgos enfrenta una OSFL sin un sistema de control interno?
Sin control interno, una organización sin fines de lucro queda expuesta a fraudes internos, errores contables no detectados, incumplimiento de las condiciones impuestas por financiadores y pérdida de documentación de respaldo. Estos problemas pueden derivar en observaciones de auditores externos, devolución exigida de fondos o incluso pérdida de la personería jurídica. Adicionalmente, la falta de controles daña la reputación de la organización ante potenciales donantes, lo que limita su capacidad de captar recursos en el futuro y pone en riesgo la continuidad de sus programas.
¿Quién es responsable del control interno en una organización sin fines de lucro?
La responsabilidad del control interno recae en múltiples niveles de la organización. El consejo directivo establece las políticas y supervisa su cumplimiento. La dirección ejecutiva diseña y opera los procedimientos. El personal administrativo y contable los aplica en el día a día. No existe un único responsable; el control interno funciona bien cuando cada nivel cumple su rol de forma coordinada. En organizaciones más grandes, puede existir un comité de auditoría dentro del consejo o un auditor interno que actúe como vigilante permanente del sistema.
¿Cómo se relacionan el control interno y la auditoría en una ONG?
El control interno y la auditoría son complementarios, pero no son lo mismo. El control interno es el sistema permanente de políticas y procedimientos que opera todos los días dentro de la organización. La auditoría —interna o externa— es una evaluación independiente que verifica si ese sistema existe, funciona correctamente y produce información financiera confiable. Una ONG con controles sólidos enfrenta las auditorías con mayor tranquilidad, porque los registros están ordenados, documentados y son coherentes. Sin control interno previo, cualquier auditoría detectará deficiencias que pueden afectar el financiamiento.
¿Qué diferencia hay entre control interno preventivo y detectivo?
Los controles preventivos buscan evitar que ocurran errores o irregularidades antes de que sucedan. Ejemplos de estos controles son requerir aprobaciones previas para gastos, exigir dos firmas en cheques y documentar los procedimientos por escrito. Los controles detectivos, en cambio, están diseñados para identificar problemas después de que ya ocurrieron, como las conciliaciones bancarias, las revisiones de estados financieros o las auditorías periódicas. Un sistema de control interno robusto combina ambos tipos, porque ninguno por sí solo ofrece protección completa frente a todos los riesgos posibles.
Conclusión
El control interno en una organización sin fines de lucro no es un lujo reservado para grandes entidades; es una necesidad real para cualquier organización que administre recursos ajenos y rinda cuentas ante donantes o financiadores. Comprender sus componentes y la lógica que los une te permite ver el sistema no como una carga burocrática, sino como la estructura que sostiene la credibilidad y la continuidad de tu trabajo social.
Los puntos más importantes que puedes aplicar desde hoy son separar las funciones del personal, documentar los procedimientos por escrito, establecer niveles claros de autorización y programar revisiones periódicas de los estados financieros. Ninguna de estas medidas requiere un gran presupuesto; requieren organización, claridad y el compromiso de todo el equipo para mantenerlas con consistencia.
Si tu organización está dando sus primeros pasos en la gestión financiera responsable o quieres profundizar en temas relacionados, este sitio web tiene más contenido sobre contabilidad, auditoría y buenas prácticas para el sector social. Cada paso que das hacia una gestión más ordenada es un paso que fortalece la confianza de quienes creen en tu misión.
Sigue aprendiendo:
Exención del impuesto a la renta para una ONG
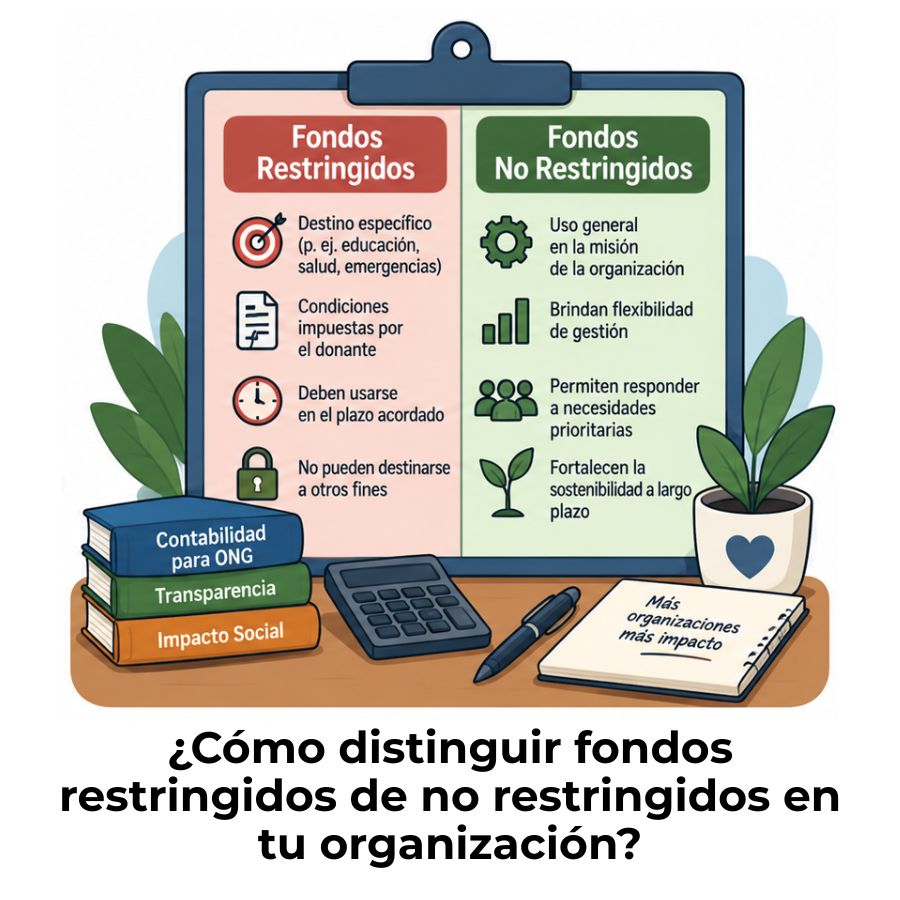
Diferencia entre fondos restringidos y no restringidos
Registro contable de donaciones en especie
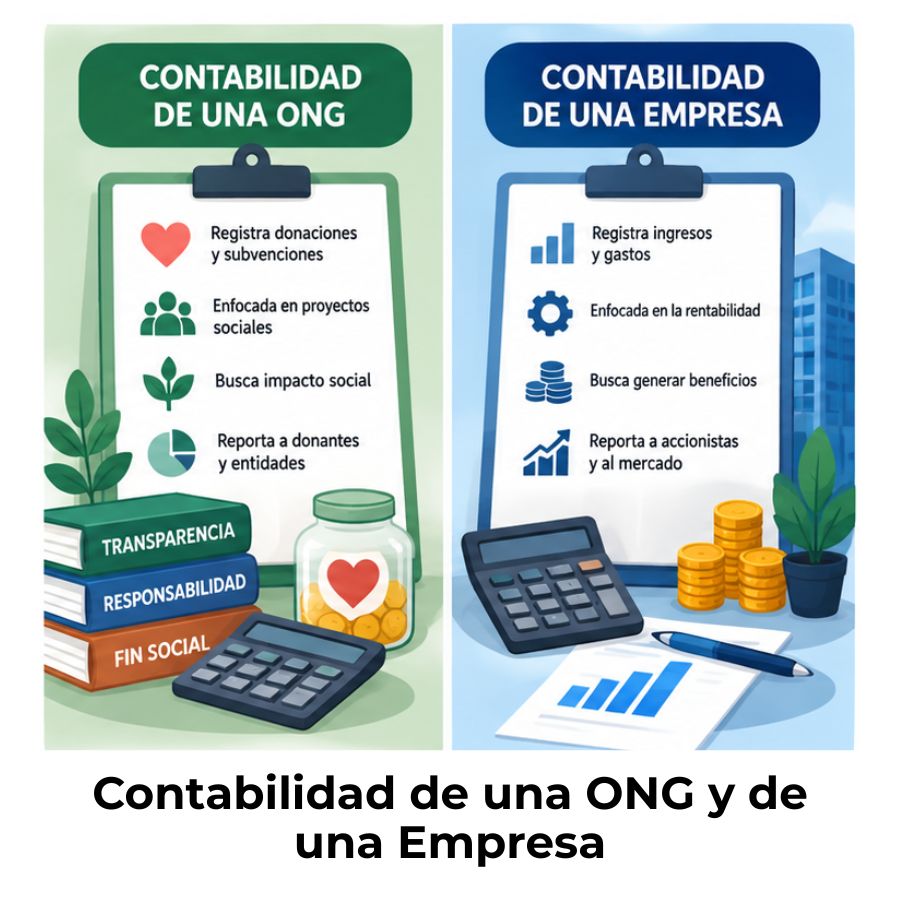
Diferencia entre contabilidad de una ONG y de una empresa
Auditoría de ONGs: Transparencia que genera más donaciones
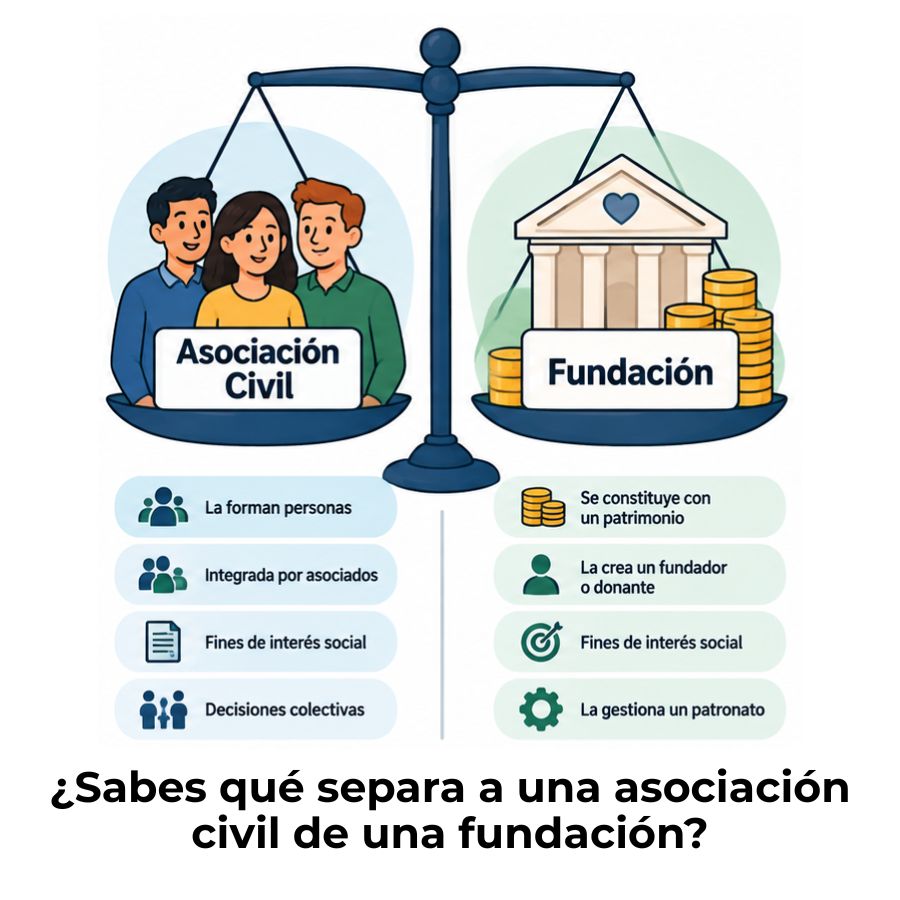
Diferencia entre asociación civil y fundación
Gastos de programas vs. gastos administrativos en una ONG
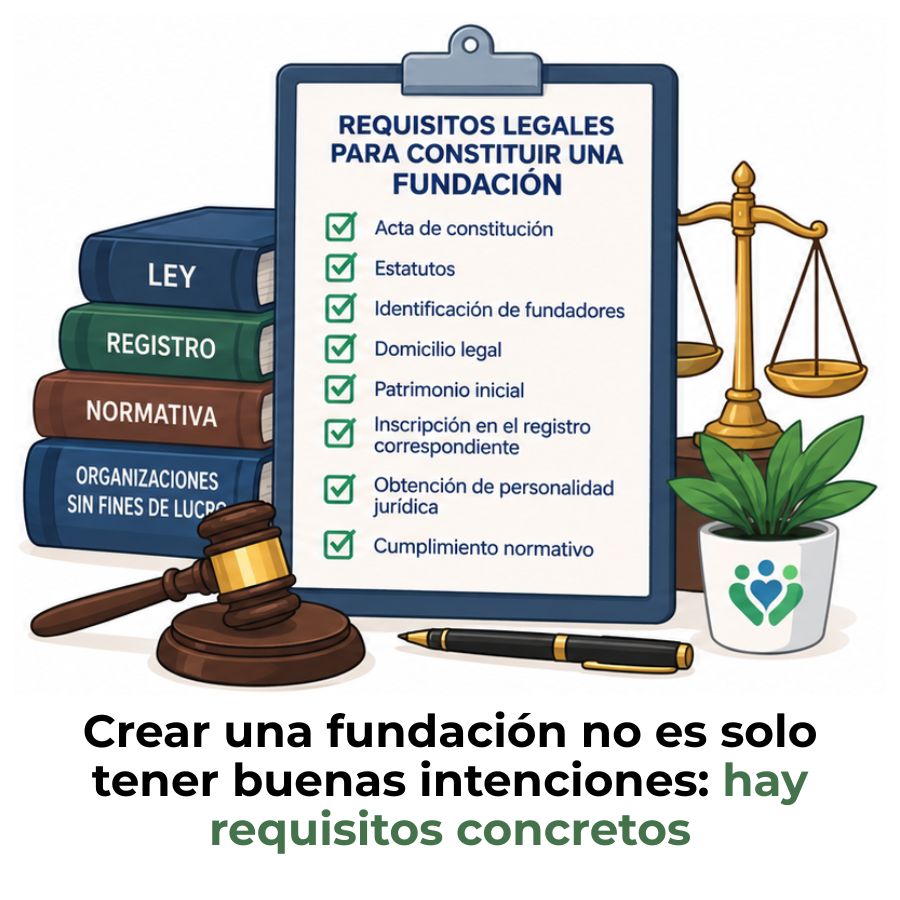
Requisitos legales para constituir una fundación
