
Las NIIF para pymes sí aplican a las fundaciones en la mayoría de los países latinoamericanos. Si tu fundación está obligada a llevar contabilidad, debe hacerlo bajo un marco técnico reconocido, y en muchos casos ese marco es precisamente las NIIF para pymes. Aquí encontrarás qué secciones corresponden, cómo tratar partidas como las donaciones y qué estados financieros debes presentar.
¿Qué son las NIIF para pymes y por qué importan en fundaciones?
Las NIIF para pymes son un conjunto de normas contables internacionales emitidas por el IASB (Consejo de Normas Internacionales de Contabilidad) diseñadas para entidades que no cotizan en mercados de valores públicos y que no actúan como instituciones financieras. Su propósito es establecer criterios claros de reconocimiento, medición, presentación y revelación de la información financiera, de manera que cualquier usuario externo, sea un donante, un organismo de control o un aliado internacional, pueda entender la situación económica real de la organización.
Aunque la norma fue pensada con enfoque en entidades comerciales, su alcance no excluye a las fundaciones ni a otras entidades sin fines de lucro. En la práctica, la obligación de aplicarla depende de la legislación de cada país y del grupo al que pertenezca la entidad, no del hecho de que persiga o no un fin de lucro. Esto significa que una fundación puede —y en muchos casos debe— preparar sus estados financieros bajo este marco.
¿Estás obligado a aplicar este marco si gestionas una fundación?
La obligación de aplicar las NIIF para pymes en una fundación depende de dos factores: la legislación del país donde opera la entidad y el grupo normativo al que pertenece según su tamaño y tipo de operaciones. En países como Colombia, la Ley 1314 de 2009 establece que toda persona natural o jurídica obligada a llevar contabilidad debe hacerlo según el marco técnico vigente, sin importar si persigue fines de lucro o no. Esto incluye directamente a las fundaciones.
En ese contexto, la mayoría de las fundaciones quedan clasificadas en el Grupo 2, que es precisamente el grupo que aplica las NIIF para pymes. Solo las fundaciones con mayor envergadura —que cumplen ciertos criterios de tamaño o que tienen obligación pública de rendir cuentas— podrían quedar en el Grupo 1 y aplicar las NIIF plenas. Si gestionas una fundación de tamaño mediano o pequeño, las probabilidades de que debas aplicar NIIF para pymes son muy altas.
¿Deben las fundaciones aplicar NIIF para pymes?
La respuesta corta es sí, en la mayoría de los casos. Aunque las NIIF para pymes fueron diseñadas con enfoque en entidades con fines de lucro, los organismos reguladores de varios países latinoamericanos han establecido que las entidades sin ánimo de lucro, incluidas las fundaciones, están sujetas al mismo marco técnico normativo que las empresas privadas de su mismo grupo. No existe, en la mayoría de las jurisdicciones, un régimen contable separado para este tipo de organizaciones.
«No hay ningún régimen contable para el sector privado, distinto al dispuesto para los Grupos 1, 2 y 3, establecidos en el Direccionamiento Estratégico.» — Consejo Técnico de la Contaduría Pública de Colombia, Concepto 662 de 2014.
Esto significa que una fundación no puede diseñar su propio esquema contable ni optar por no reportar bajo ningún marco técnico. La obligación surge desde el momento en que la entidad lleva contabilidad, y la normativa vigente en cada país determina bajo qué grupo y estándar debe hacerlo. En la práctica, conocer esta obligación desde el inicio evita problemas con entes de control y mejora la transparencia ante los donantes.
Secciones de las NIIF para pymes relevantes para fundaciones
La norma NIIF para pymes se estructura en 35 secciones. No todas son directamente aplicables a las fundaciones, pero varias de ellas resultan especialmente relevantes porque abordan partidas que son comunes en este tipo de organizaciones: activos fijos, donaciones, ingresos y la presentación general de los estados financieros. Conocer estas secciones con claridad te permite tomar decisiones contables correctas desde el inicio, sin tener que improvisar frente a cada transacción.
Sección 2 — Conceptos y principios generales
Esta sección actúa como el cimiento de todo el marco. Define los elementos fundamentales: qué es un activo, un pasivo, un ingreso y un gasto, y establece los criterios para reconocerlos en los estados financieros. Para una fundación, comprender estas definiciones es prioritario porque muchas de las partidas que maneja, como los bienes recibidos en donación o los compromisos con beneficiarios, solo pueden contabilizarse correctamente si primero se entiende a qué categoría pertenecen.
Además, esta sección sienta las bases de la hipótesis del negocio en marcha, que también aplica a las fundaciones: la entidad debe preparar sus estados financieros asumiendo que continuará operando en el futuro previsible. Si existe alguna duda sobre esa continuidad, debe revelarla. Este principio cobra especial relevancia en organizaciones que dependen de fuentes de financiamiento externas y variables, como las donaciones o los proyectos.
Sección 3 — Presentación de estados financieros
La Sección 3 regula cómo se estructura el conjunto completo de estados financieros que debe presentar cualquier entidad bajo este marco. Para una fundación, el conjunto incluye el estado de situación financiera, el estado de resultados, el estado de cambios en el patrimonio y el estado de flujos de efectivo, además de las notas explicativas. Cada uno de estos documentos tiene un propósito específico y juntos ofrecen una imagen completa de la salud financiera de la organización.
Una de las particularidades al aplicar esta sección en una fundación es la presentación del patrimonio. Mientras en una empresa el patrimonio refleja el capital aportado por los socios y las utilidades acumuladas, en una fundación el patrimonio representa el fondo patrimonial constituido por los aportes de los fundadores y los excedentes de gestiones anteriores, sin que exista la posibilidad de distribuir esos recursos entre ningún propietario.
Sección 10 — Políticas contables, estimaciones y errores
Esta sección es especialmente práctica porque le indica a la fundación cómo elegir sus propias políticas contables cuando la norma no da una respuesta única. Una política contable es la decisión de cómo vas a reconocer, medir y presentar una partida de forma consistente a lo largo del tiempo. Por ejemplo, si decides depreciar los equipos de cómputo en tres años usando el método de línea recta, esa es tu política contable, y debes mantenerla y revelarla en las notas.
Para una fundación, este apartado también regula cómo corregir errores de períodos anteriores y cómo tratar los cambios en estimaciones contables. La transparencia en las políticas aplicadas es una señal de buena gestión ante donantes y organismos de supervisión, ya que permite entender con qué criterios se preparó la información financiera de la organización.
Sección 17 — Propiedades, planta y equipo
Las fundaciones suelen tener activos fijos: inmuebles donde desarrollan sus programas, vehículos para atención en campo, equipos de cómputo o mobiliario. La Sección 17 regula cómo reconocer y medir esos activos. El modelo más usado es el del costo: el activo se registra al precio de adquisición y luego se deprecia de manera sistemática durante su vida útil estimada, reconociendo ese desgaste como un gasto del período.
Un punto sensible para las fundaciones es cuando el activo fijo no fue comprado, sino donado. En ese caso, el activo debe reconocerse al valor razonable en la fecha de la donación, que es el precio que se pagaría por ese bien en una transacción normal entre partes independientes. Este tratamiento asegura que el balance refleje el patrimonio real de la organización, aunque el desembolso haya sido cero.
Sección 23 — Ingresos de actividades ordinarias
Aunque esta sección fue diseñada pensando en empresas que venden bienes o prestan servicios, también aplica a las fundaciones cuando estas reciben ingresos por prestación de servicios sociales, cuotas de membresía o cursos de formación. El principio central es que el ingreso se reconoce cuando se transfiere el control del bien o cuando el servicio se ha prestado efectivamente, no necesariamente cuando se recibe el dinero.
Para muchas fundaciones, la distinción entre un ingreso de actividades ordinarias y una donación o subvención es relevante porque el tratamiento contable difiere. Si la fundación cobra por sus servicios —aunque sea a un precio reducido—, ese ingreso cae bajo la Sección 23. Si en cambio recibe recursos sin entregar nada a cambio, puede aplicar la Sección 24 o los criterios de reconocimiento de donaciones que establezca su marco regulatorio local.
Sección 24 — Subvenciones del gobierno
Cuando una fundación recibe recursos provenientes de entidades gubernamentales —ya sea como subsidios, transferencias o apoyo a proyectos sociales—, la Sección 24 es la que rige el tratamiento contable. La regla general establece que una subvención del gobierno se reconoce como ingreso en el período en que la fundación cumple las condiciones asociadas a esa transferencia, no cuando recibe el dinero.
Esto es importante porque muchas fundaciones reciben fondos con condiciones de uso: el dinero debe destinarse a un programa específico durante un plazo determinado. Reconocer ese ingreso antes de cumplir las condiciones sería un error contable que distorsiona los estados financieros y puede generar problemas con el ente que otorgó el financiamiento.
¿Cómo reconocer las donaciones bajo NIIF para pymes?
El tratamiento de las donaciones es uno de los temas que más dudas genera al aplicar NIIF para pymes en una fundación, y con razón: la norma no tiene una sección dedicada exclusivamente a las donaciones privadas. El reconocimiento depende de si la donación tiene condiciones de uso o si es un recurso de libre disposición. Esa distinción determina si el ingreso se registra en el período en que se recibe o si debe diferirse hasta que se cumplan las condiciones.
En la práctica, el criterio de la condicionalidad también se aplica a donaciones en especie: bienes, equipos, materiales o trabajo voluntario con valor cuantificable. Cuando recibes una donación en especie, debes reconocer tanto el activo o gasto correspondiente como el ingreso por donación, por el valor razonable del bien o servicio recibido. Ignorar estas partidas porque no hubo desembolso de dinero es un error frecuente que subestima tanto los activos como los ingresos de la fundación.
El organismo técnico colombiano (CTCP) ha precisado que las donaciones se reconocen en resultados, salvo que tengan restricciones específicas de destinación, en cuyo caso pueden registrarse en el patrimonio hasta su aplicación. Esta orientación es consistente con la lógica de la Sección 24 y con los principios del marco conceptual de NIIF para pymes, y ofrece una guía práctica para resolver la mayoría de los casos que encuentras en una fundación real. Consultar las orientaciones del regulador local de tu país es siempre el paso correcto antes de definir la política contable.
El patrimonio en una fundación: diferencias clave con una empresa
Uno de los ajustes conceptuales más importantes al trabajar con fundaciones bajo NIIF para pymes es entender cómo funciona el patrimonio. En una empresa, el patrimonio neto representa los derechos de los accionistas o socios sobre los activos de la entidad, y puede ser distribuido como dividendos o utilidades. En una fundación, el patrimonio existe, pero no pertenece a ninguna persona natural: es un fondo que permanece afecto al cumplimiento de los fines de la organización y no puede repartirse entre los fundadores ni los administradores.
Dentro del patrimonio de una fundación suelen distinguirse al menos dos componentes: el fondo permanente, que corresponde a los aportes iniciales de los fundadores y que normalmente no puede usarse para gastos operativos, y el fondo de libre disponibilidad, que agrupa los excedentes acumulados de períodos anteriores y los recursos sin restricción de uso. Esta distinción debe reflejarse en el estado de cambios en el patrimonio para que los usuarios de la información entiendan qué parte de los recursos está comprometida y qué parte está disponible.
También es frecuente encontrar en el patrimonio de una fundación recursos donados con restricciones: por ejemplo, una donación condicionada a que solo se use para becas estudiantiles. Cuando esa condición se cumple, el recurso sale de las restricciones del patrimonio y se convierte en un ingreso del período o se aplica directamente al gasto correspondiente. Llevar este registro con precisión es una práctica de transparencia que fortalece la relación de la fundación con sus donantes.
¿Qué estados financieros debe presentar una fundación bajo NIIF?
Bajo las NIIF para pymes, una fundación debe presentar un conjunto completo de estados financieros al cierre de cada período contable. Este conjunto no cambia por el hecho de que la entidad no tenga fines de lucro: los documentos requeridos son los mismos que para cualquier entidad del Grupo 2, aunque su contenido y la terminología pueden adaptarse a la naturaleza de la organización. Conocer cada estado y su propósito te permite estructurar correctamente la información que vas a reportar.
| Estado financiero | ¿Qué muestra en una fundación? | Equivalente en empresas |
|---|---|---|
| Estado de situación financiera | Activos, pasivos y patrimonio (fondo patrimonial) a una fecha de corte. | Balance general |
| Estado de resultados integral | Ingresos (donaciones, subvenciones, servicios) y gastos del período. Muestra el excedente o déficit. | Estado de pérdidas y ganancias |
| Estado de cambios en el patrimonio | Variaciones en el fondo patrimonial: nuevos aportes, excedentes aplicados, restricciones cumplidas. | Estado de cambios en el patrimonio neto |
| Estado de flujos de efectivo | Entradas y salidas de dinero clasificadas en actividades de operación, inversión y financiación. | Estado de flujos de efectivo |
| Notas a los estados financieros | Políticas contables aplicadas, desgloses de partidas importantes y revelaciones sobre restricciones en el patrimonio. | Notas explicativas |
Las notas son, en muchos sentidos, el documento más valioso para los usuarios de la información financiera de una fundación. En ellas se revelan las políticas contables aplicadas, los criterios de reconocimiento de las donaciones, las restricciones sobre el patrimonio y cualquier contingencia que pueda afectar la continuidad de los programas. Un conjunto de estados financieros sin notas suficientemente detalladas es, en la práctica, una información incompleta, aunque los números del balance estén correctos.
Parte de lograr que estos reportes sean útiles y confiables está relacionada con la gestión financiera global de la organización. Si quieres entender cómo estructurar mejor las finanzas de tu fundación más allá de la parte contable, puede ayudarte revisar cómo lograr la sostenibilidad financiera de una ONG, un aspecto que va de la mano con la calidad de la información que reportas.
Diferencias entre NIIF plenas y NIIF para pymes en fundaciones
Aunque ambas normas comparten la misma filosofía de fondo, existen diferencias prácticas relevantes que afectan la manera en que una fundación prepara su información financiera. La principal es la complejidad de los requerimientos de medición: las NIIF plenas exigen en muchos casos el uso del valor razonable y estimaciones sofisticadas que demandan recursos técnicos y económicos considerables, mientras que las NIIF para pymes simplifican esos requerimientos y ofrecen opciones más accesibles.
| Aspecto | NIIF plenas (Grupo 1) | NIIF para pymes (Grupo 2) |
|---|---|---|
| Extensión de la norma | Más de 3.000 páginas de estándares | Aproximadamente 230 páginas |
| Medición de activos | Valor razonable exigido en múltiples partidas | Modelo del costo como opción principal |
| Revelaciones | Más extensas y detalladas | Simplificadas, proporcionales al tamaño |
| Instrumentos financieros | NIIF 9: requisitos complejos de clasificación | Sección 11 simplificada para instrumentos básicos |
| Periodicidad de revisión | Actualizaciones frecuentes | Revisión periódica cada pocos años |
| Quién la aplica | Fundaciones grandes con obligación pública de rendir cuentas | La mayoría de las fundaciones medianas y pequeñas |
Desde la perspectiva de una fundación mediana, la aplicación de NIIF para pymes representa una carga técnica razonable. No es un marco sencillo, pero sí es proporcional al tamaño y complejidad de la mayoría de estas organizaciones. El reto no es tanto la norma en sí misma, sino adaptar los conceptos diseñados para entidades con fines de lucro a la realidad operativa de una organización cuyo objetivo no es generar utilidades, sino cumplir una misión social.
Retos frecuentes al aplicar NIIF para pymes en una fundación
Aplicar las NIIF para pymes en una fundación no siempre es un proceso lineal. Hay situaciones prácticas que generan dudas y que, si no se abordan correctamente, pueden derivar en estados financieros que no reflejan la realidad de la organización. Conocer estos retos de antemano te permite anticiparte y tomar decisiones más informadas al diseñar las políticas contables de tu fundación.
Otro reto transversal es la capacitación del equipo contable. Muchos errores no surgen de desconocer la norma, sino de aplicarla sin entender el propósito de cada sección. Invertir en formación técnica desde el inicio del proceso de implementación reduce significativamente la probabilidad de tener que corregir errores en períodos posteriores, lo que siempre es más costoso en términos de tiempo y credibilidad. La contabilidad para organizaciones sin fines de lucro tiene sus propias particularidades, y conocerlas bien marca la diferencia en la calidad del reporte.
Uno de los indicadores que permite medir si tu fundación está gestionando bien sus recursos —y que tiene una relación directa con la calidad de la información NIIF— es la eficiencia operativa. Si quieres profundizar en esa dimensión, el cálculo del índice de eficiencia de una ONG es una herramienta práctica que complementa el análisis financiero.
Preguntas frecuentes
¿Las fundaciones sin fines de lucro deben aplicar NIIF para pymes?
En la mayoría de los países latinoamericanos que han adoptado las NIIF, sí. La obligación de llevar contabilidad bajo un marco técnico reconocido se aplica a toda persona jurídica que esté obligada a llevar contabilidad, independientemente de si persigue fines de lucro. En países como Colombia, la Ley 1314 de 2009 no hace excepciones para las entidades sin ánimo de lucro, y el Consejo Técnico de la Contaduría Pública ha confirmado que las fundaciones deben clasificarse en uno de los tres grupos normativos establecidos —siendo el Grupo 2, que aplica NIIF para pymes, el más frecuente para este tipo de organizaciones.
¿Qué secciones de las NIIF para pymes son más relevantes para una fundación?
Las secciones más directamente aplicables a una fundación son la Sección 2 (conceptos y principios generales), la Sección 3 (presentación de estados financieros), la Sección 10 (políticas contables, estimaciones y errores), la Sección 17 (propiedades, planta y equipo), la Sección 23 (ingresos de actividades ordinarias cuando la fundación presta servicios) y la Sección 24 (subvenciones del gobierno cuando recibe fondos públicos). Además, las secciones sobre instrumentos financieros básicos y beneficios a empleados aplican a prácticamente cualquier entidad que tenga personal contratado y cuente con cuentas bancarias o créditos.
¿Cómo se registran las donaciones bajo NIIF para pymes en una fundación?
El registro depende de si la donación tiene o no condiciones de uso. Cuando la donación es de libre disposición, se reconoce como ingreso en el período en que se recibe. Cuando tiene condiciones —por ejemplo, que los recursos se destinen a un programa específico durante un plazo determinado—, se registra inicialmente como un pasivo o en el patrimonio restringido, y se convierte en ingreso a medida que la fundación cumple las condiciones pactadas. Las donaciones en especie también deben reconocerse al valor razonable del bien o servicio recibido, generando tanto un ingreso como el activo o gasto correspondiente.
¿Cómo se presenta el patrimonio de una fundación en los estados financieros bajo NIIF?
El patrimonio de una fundación se presenta en el estado de situación financiera y en el estado de cambios en el patrimonio. A diferencia de una empresa, no existen acciones ni participaciones de propietarios: el patrimonio representa el fondo acumulado de la organización, que incluye los aportes de los fundadores, los excedentes de períodos anteriores y, si los hay, los recursos con restricciones específicas de uso. La buena práctica contable exige desagregar dentro del patrimonio los fondos restringidos de los no restringidos, de modo que cualquier lector pueda entender qué parte de los recursos está comprometida con un fin específico y cuál está disponible.
¿Existe una norma contable creada exclusivamente para entidades sin fines de lucro?
Sí existe una iniciativa internacional en ese sentido. El proyecto IFR4NPO (Información Financiera Internacional para Organizaciones Sin Fines de Lucro) ha desarrollado la NIC-ESFL (también llamada INPAS), un conjunto de principios contables diseñados específicamente para el tercer sector, que aborda aspectos como las donaciones y la rendición de cuentas con mayor detalle que las NIIF para pymes. Sin embargo, esta norma no es obligatoria en la mayoría de los países latinoamericanos, que siguen utilizando el marco de NIIF para pymes adaptado a las particularidades de las entidades sin ánimo de lucro.
¿Cuál es la diferencia entre una fundación del Grupo 1 y una del Grupo 2?
La diferencia principal está en la obligación pública de rendir cuentas y en el tamaño de la organización. Una fundación del Grupo 1 aplica las NIIF plenas porque tiene mayor envergadura o porque sus estados financieros son utilizados por un público amplio que no puede solicitar información a la medida. Una fundación del Grupo 2 aplica las NIIF para pymes porque no tiene esa obligación pública y su tamaño es mediano o pequeño. La clasificación en uno u otro grupo la determina el regulador de cada país según criterios específicos de tamaño, tipo de operaciones y características de los usuarios de la información financiera.
¿Puede una fundación pequeña acogerse a una normativa simplificada?
Sí. En países como Colombia, las fundaciones que cumplen los criterios de microempresa pueden clasificarse en el Grupo 3 y aplicar el marco contable simplificado para microempresas, que es considerablemente menos exigente que las NIIF para pymes. Para pertenecer a este grupo, la fundación debe cumplir con los criterios de tamaño definidos por el regulador: generalmente, planta de personal reducida, activos totales por debajo de ciertos umbrales y ausencia de obligación pública de rendir cuentas. Si tu fundación supera esos límites, aunque sea en un solo criterio, el marco aplicable sube al Grupo 2.
Conclusión
Las NIIF para pymes aplican a la mayoría de las fundaciones, no como una opción, sino como una obligación derivada del marco normativo vigente en cada país. Entender qué secciones corresponden, cómo reconocer las donaciones y cómo presentar el patrimonio son los tres pilares sobre los que se construye una contabilidad sólida y transparente para este tipo de organizaciones.
Con ese conocimiento puedes diseñar políticas contables coherentes, preparar estados financieros que reflejen la realidad de tu fundación y responder con confianza ante donantes u organismos de control. No se trata de dominar la norma de un día para otro, sino de ir aplicando cada sección con propósito y consistencia, apoyándote en las orientaciones del regulador de tu país cuando el caso lo requiera.
Si este tema te genera más preguntas o quieres seguir profundizando en la contabilidad de organizaciones sin fines de lucro, en este sitio web encontrarás más contenido pensado precisamente para ti: claro, práctico y orientado a que puedas aplicarlo desde el primer día.
Sigue aprendiendo:
¿Cómo se contabiliza un convenio de cooperación internacional?
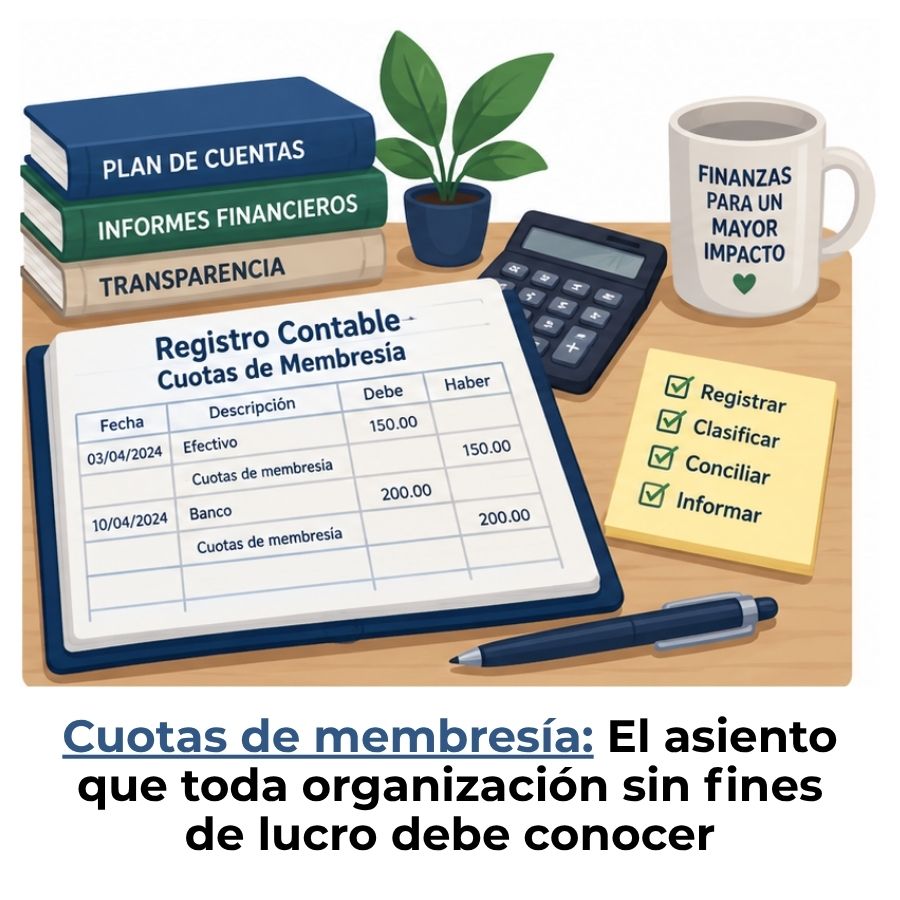
Registro contable de las cuotas de membresía
Contabilidad de una ONG
Subvenciones para ONG: El dinero existe, ¿Sabes cómo gestionarlo?
Gastos administrativos de una ONG
Contabilización de campañas de crowdfunding solidario
Disolución de una asociación sin fines de lucro
Diferencia entre una ONG y una empresa social
