
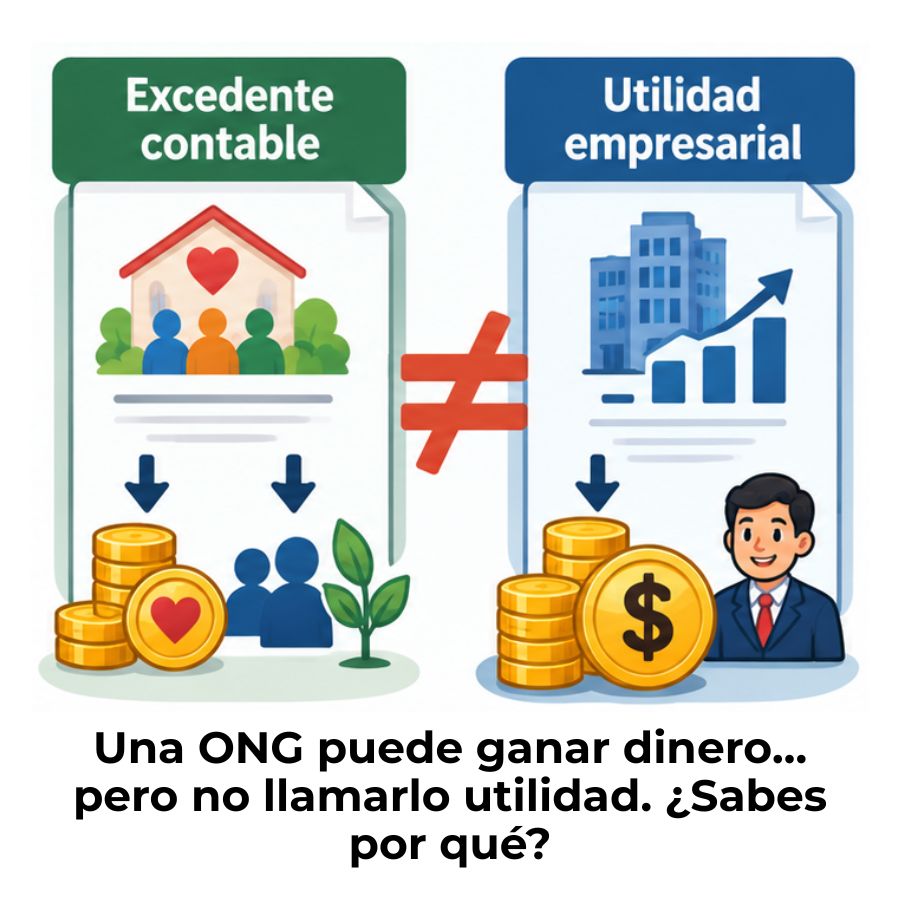
Una organización puede terminar el año con más ingresos que gastos y, aun así, no haber generado ninguna utilidad. Suena contradictorio, pero es exactamente lo que ocurre en las entidades sin fines de lucro. La diferencia entre excedente contable y utilidad empresarial no es solo de nombre: cambia la forma en que se registra el resultado, cómo se usan esos recursos y qué obligaciones legales se derivan de cada uno.
¿Qué es el excedente contable en una organización sin fines de lucro?
El excedente contable es el resultado positivo que obtiene una entidad sin fines de lucro cuando sus ingresos superan a sus gastos durante un período determinado. A diferencia de lo que ocurre en una empresa comercial, este resultado no se origina con la intención de enriquecer a sus miembros, sino como consecuencia natural de gestionar responsablemente los recursos disponibles para cumplir una misión social, cultural o ambiental.
El término «excedente» reemplaza, en el lenguaje contable de las organizaciones sin fines de lucro, a la palabra «utilidad». Este cambio no es arbitrario: refleja que la naturaleza del resultado es distinta. El excedente no pertenece a ningún socio ni puede distribuirse como dividendo; pertenece a la organización y debe destinarse al cumplimiento de sus objetivos estatutarios o quedar como reserva para el siguiente ejercicio.
¿Cómo se calcula el excedente del ejercicio?
El cálculo del excedente sigue una lógica similar a la de cualquier estado de resultados: se parte de los ingresos totales del período y se restan todos los gastos y costos incurridos para llevar a cabo las actividades de la organización. Si el resultado es positivo, se denomina excedente del ejercicio; si es negativo, se registra como déficit.
Entre los ingresos que normalmente forman parte de este cálculo se encuentran las cuotas de los socios, las donaciones recibidas, las subvenciones públicas o privadas y los ingresos provenientes de actividades económicas complementarias que la entidad esté autorizada a realizar. Frente a ellos se colocan los gastos de personal, alquiler, materiales, programas y cualquier otro costo relacionado con la operación.
¿Qué ocurre con el excedente al cierre del período?
Al cierre del ejercicio contable, el excedente se traslada al patrimonio neto de la entidad. A diferencia de una empresa, donde ese resultado puede distribuirse entre los propietarios, en una organización sin fines de lucro el excedente queda reservado para fortalecer la misión institucional. Puede destinarse a un fondo específico, a la ejecución de nuevos proyectos o simplemente mantenerse como reserva de contingencia para el siguiente período.
Este tratamiento no es opcional: está determinado por los estatutos de la entidad y, en la mayoría de los países, por la legislación que regula a las organizaciones sin fines de lucro. Distribuir el excedente entre los miembros, de cualquier forma, equivaldría a actuar como una empresa con fines de lucro y podría acarrear la pérdida del estatus jurídico de la organización.
¿Qué es la utilidad empresarial y cómo se determina?
La utilidad empresarial es el resultado positivo que obtiene una empresa con fines de lucro cuando sus ingresos superan a sus costos y gastos durante un período contable. Representa la ganancia generada por las operaciones del negocio y constituye uno de los indicadores más importantes de su rendimiento financiero. A diferencia del excedente, la utilidad existe precisamente para ser aprovechada por quienes invierten en la empresa.
Su cálculo parte de los ingresos por ventas o prestación de servicios, a los que se restan el costo de ventas, los gastos operativos, los gastos financieros y, finalmente, los impuestos. El resultado que queda tras todas esas deducciones es la utilidad neta del período, que se refleja en el estado de resultados de la empresa.
Tipos de utilidad en una empresa con fines de lucro
El estado de resultados de una empresa desglosa el resultado en diferentes niveles, cada uno con su propia utilidad. Conocer estos tipos te permite entender en qué punto del proceso productivo o comercial se genera o pierde valor dentro del negocio.
Utilidad bruta
Se obtiene al restar el costo de ventas a los ingresos por ventas. Mide cuánto queda después de cubrir lo que costó producir o adquirir lo que se vendió.
Utilidad operativa
Es la utilidad bruta menos los gastos operativos (salarios administrativos, alquileres, marketing). Refleja la eficiencia del negocio antes de considerar su financiamiento.
Utilidad antes de impuestos
Resulta de restar a la utilidad operativa los ingresos y gastos financieros, como intereses pagados por préstamos o ganados por inversiones.
Utilidad neta
Es el resultado final tras deducir el impuesto sobre la renta. Representa lo que la empresa efectivamente ganó en el período y puede distribuirse o reinvertirse.
¿Cómo se distribuye la utilidad entre los socios?
Una vez determinada la utilidad neta, los socios o accionistas de la empresa tienen la potestad de decidir qué hacen con ella. La decisión habitual es dividirla en dos destinos: una parte se reparte como dividendos, que es la retribución directa al capital invertido, y otra parte se deja en la empresa como utilidades retenidas para financiar su crecimiento o cubrir imprevistos futuros.
Esta capacidad de distribuir el resultado entre los propietarios es, precisamente, la característica que define a una empresa con fines de lucro y que la diferencia de forma radical de cualquier organización sin fines de lucro. La utilidad neta es el incentivo económico que atrae a los inversionistas y justifica el riesgo que asumen al aportar capital al negocio.
Diferencias entre excedente contable y utilidad empresarial
Aunque ambos conceptos describen un resultado positivo al final del período, sus diferencias son profundas y afectan la forma en que se registran, se informan y se usan. No se trata simplemente de un cambio de nombre: reflejan lógicas organizacionales completamente distintas. Entender estas diferencias es indispensable para aplicar correctamente los principios contables en cada tipo de entidad.
Más allá del nombre que recibe el resultado, las diferencias entre excedente y utilidad se extienden a los estados financieros que los contienen, las cuentas que los registran y la forma en que se reportan a los grupos de interés. Mientras una empresa rinde cuentas a sus accionistas mostrando cuánto ganó, una ONG rinde cuentas a sus donantes mostrando cuánto cumplió su misión con los recursos que recibió.
¿Por qué una ONG no puede repartir sus excedentes como utilidades?
La respuesta está en la naturaleza jurídica de estas organizaciones. Cuando una entidad obtiene su personería como organización sin fines de lucro, acepta una restricción fundamental: ningún resultado positivo puede distribuirse entre sus miembros, directivos o fundadores. Esta regla no es una sugerencia ética, sino una condición legal que define su existencia como organización no lucrativa.
Una entidad sin fines de lucro es toda institución que persigue un fin de interés general y no distribuye sus excedentes económicos entre sus integrantes; cualquier resultado positivo se reinvierte en su misión.
El sentido detrás de esta norma es claro: las organizaciones sin fines de lucro reciben tratamientos especiales del Estado, como exenciones tributarias y acceso a financiamiento público, precisamente porque sus recursos se destinan al bien común. Si pudieran repartir excedentes, estarían operando como empresas, pero con ventajas fiscales que no les corresponderían.
Entender esto también protege a quienes trabajan o dirigen una ONG. Una distribución indebida del excedente puede derivar en sanciones, pérdida del estatus jurídico y obligaciones tributarias retroactivas. Por eso, la distinción entre excedente y utilidad no es solo conceptual: tiene consecuencias reales y directas sobre la vida de la organización.
⚠️ Tres consecuencias de repartir excedentes en una ONG
- Pérdida del estatus jurídico: La entidad puede ser reclasificada como empresa con fines de lucro y perder su personería como organización no lucrativa.
- Obligaciones fiscales retroactivas: Las exenciones tributarias de las que se benefició podrían revertirse, generando deudas con la autoridad fiscal.
- Responsabilidad de los directivos: Quienes autorizaron la distribución pueden enfrentar responsabilidades legales personales según la legislación de cada país.
El estado de resultados en empresas vs. el estado de actividades en ONG
Uno de los puntos donde la diferencia entre excedente y utilidad se vuelve más visible es en los estados financieros. Las empresas con fines de lucro presentan sus resultados en el estado de resultados, mientras que las organizaciones sin fines de lucro utilizan un documento equivalente, pero con un nombre y una estructura diferente: el estado de actividades.
Aunque ambos documentos cumplen la misma función básica —mostrar si la entidad generó más ingresos que gastos durante el período—, su enfoque es distinto. El estado de resultados está diseñado para informar sobre la rentabilidad de la empresa, mientras que el estado de actividades está pensado para mostrar cómo se movilizaron los recursos hacia el cumplimiento de la misión institucional.
Cuentas contables exclusivas del sector no lucrativo
La contabilidad de las entidades sin fines de lucro maneja cuentas que no existen en los planes de cuentas de las empresas comerciales. Estas cuentas reflejan la naturaleza particular de sus ingresos y la forma en que se comprometen los recursos recibidos. Conocerlas es indispensable para llevar un registro correcto y para separar adecuadamente las actividades con y sin restricciones de uso.
Donaciones y legados
Ingresos recibidos sin contraprestación directa. Pueden ser restringidos (para un proyecto específico) o no restringidos (uso libre).
Subvenciones recibidas
Aportes de organismos públicos o privados condicionados al cumplimiento de objetivos previamente acordados.
Fondos con restricciones
Recursos que solo pueden usarse para fines específicos impuestos por el donante. Su mal uso puede obligar a reintegrarlos.
Cuotas de asociados
Aportaciones periódicas de los miembros que financian el funcionamiento general de la organización.
Excedente o déficit del ejercicio
Cuenta de resultado que sustituye a la «utilidad neta». Se cierra contra el patrimonio neto al final del período.
Reservas estatutarias
Fondos separados del excedente y destinados a fines concretos definidos por los estatutos de la organización.
Tratamiento de subvenciones y donaciones en los estados financieros
Las subvenciones y donaciones no se registran de la misma manera que los ingresos por ventas de una empresa. En la contabilidad de las organizaciones sin fines de lucro, estos recursos deben clasificarse según si el donante ha impuesto condiciones para su uso. Una donación sin restricciones se reconoce como ingreso inmediatamente; una donación con restricciones se mantiene en una cuenta separada hasta que se cumpla la condición establecida.
Este tratamiento garantiza que los estados financieros reflejen fielmente qué recursos están disponibles libremente y cuáles están comprometidos con propósitos específicos. Para comprender en profundidad cómo se organiza esta separación de recursos por su origen y destino, puedes profundizar en la contabilidad por fondos en una ONG, una metodología que estructura los registros según el tipo y la restricción de cada fuente de financiamiento.
Errores comunes al confundir excedente con utilidad
La confusión entre ambos conceptos no es rara, sobre todo cuando una persona que ha trabajado en contabilidad empresarial da sus primeros pasos en el sector no lucrativo. Los términos suenan similares, los cálculos tienen puntos en común y los estados financieros se parecen en su estructura. Sin embargo, aplicar la lógica de la utilidad empresarial a una ONG puede generar errores con consecuencias serias.
Uno de los errores más frecuentes es evaluar la salud financiera de una ONG usando métricas de rentabilidad diseñadas para empresas. Un excedente elevado no significa necesariamente que la organización esté bien gestionada; puede indicar que no ejecutó sus programas o que acumuló recursos sin utilizarlos para su misión. La lógica de evaluación es completamente distinta.
Otro error habitual es registrar las donaciones como si fueran ingresos por ventas, sin distinguir si tienen o no restricciones de uso. Este descuido puede llevar a gastar recursos comprometidos con proyectos específicos antes de su ejecución, generando incumplimientos con los donantes y comprometiendo la credibilidad de la organización. Si quieres conocer más sobre cómo se estructura y gestiona la contabilidad para organizaciones sin fines de lucro, encontrarás los fundamentos necesarios para evitar estos errores desde el inicio.
Preguntas frecuentes
¿El excedente contable es lo mismo que la ganancia de una empresa?
No son lo mismo, aunque ambos expresan un resultado positivo al cierre del período. La ganancia o utilidad de una empresa se genera con la intención de remunerar a sus propietarios y puede distribuirse como dividendos. El excedente contable, en cambio, es el resultado positivo de una entidad sin fines de lucro y no puede distribuirse entre sus miembros bajo ninguna circunstancia: debe reinvertirse en la misión institucional o mantenerse como reserva para el siguiente ejercicio.
¿Puede una ONG tener excedente positivo sin ser lucrativa?
Sí, y de hecho es algo deseable desde el punto de vista de la gestión responsable. Una ONG puede y debe generar excedentes si desea mantener su sostenibilidad financiera. La clave no está en si el resultado es positivo o negativo, sino en qué se hace con ese resultado. Mientras el excedente se destine a fortalecer la misión de la organización y no se reparta entre sus miembros o directivos, la entidad mantiene plenamente su carácter no lucrativo.
¿Cómo se llama el «estado de resultados» en una entidad sin fines de lucro?
En las organizaciones sin fines de lucro, el documento equivalente al estado de resultados se denomina estado de actividades. Su función es similar: muestra los ingresos y gastos del período y determina si hubo excedente o déficit. Sin embargo, su estructura y enfoque difieren, ya que clasifica los recursos según si tienen restricciones impuestas por los donantes y pone el acento en el cumplimiento de la misión, no en la rentabilidad.
¿Qué pasa si una ONG reparte su excedente entre sus miembros?
Repartir el excedente entre los miembros de una organización sin fines de lucro es una violación directa de su naturaleza jurídica. Las consecuencias pueden incluir la pérdida del reconocimiento legal como entidad no lucrativa, la obligación de tributar retroactivamente como empresa y sanciones para los directivos que autorizaron esa distribución. En muchos países, esta conducta también puede derivar en procesos penales por desvío de fondos o fraude.
¿El excedente de una ONG paga impuestos?
En la mayoría de los países, las organizaciones sin fines de lucro gozan de exenciones fiscales sobre sus excedentes, siempre que estos provengan de actividades relacionadas directamente con su misión. Sin embargo, si la ONG realiza actividades económicas accesorias con carácter lucrativo —como la venta de productos o servicios no vinculados a su objeto social— el excedente generado por esas actividades sí puede estar sujeto al impuesto sobre la renta. La clave es la naturaleza del ingreso que originó el excedente.
¿En qué cuenta contable se registra el excedente de una ONG?
El excedente del ejercicio se registra en una cuenta de resultado dentro del patrimonio neto de la entidad, denominada habitualmente «Excedente del ejercicio» o, en algunos planes contables específicos para el sector, «Resultado del ejercicio». Al cierre del período contable, esta cuenta se traslada al patrimonio neto, incrementando las reservas o los fondos propios de la organización, de manera similar a como la utilidad neta incrementa el capital contable de una empresa.
¿Cuál es la diferencia entre excedente neto y excedente bruto en una ONG?
El excedente bruto es la diferencia entre los ingresos totales y los costos directamente asociados a las actividades de la organización, antes de restar los gastos administrativos y de apoyo general. El excedente neto, en cambio, es el resultado final tras deducir todos los gastos del período, incluyendo los administrativos, financieros y cualquier otro costo operativo. Es el excedente neto el que se traslada al patrimonio neto al cierre del ejercicio y el que determina si la organización terminó el año con superávit o déficit.
Conclusión
El excedente contable y la utilidad empresarial comparten una misma lógica matemática básica: ingresos menos gastos. Pero ahí termina la similitud. Uno pertenece al mundo de las organizaciones que persiguen un bien colectivo; el otro, al de las empresas que buscan retribuir a quienes invierten en ellas. Conocer esa diferencia te permite leer correctamente los estados financieros de cualquier tipo de entidad y tomar decisiones con base en información real.
Si trabajas o aspiras a trabajar en el sector no lucrativo, aplica desde el principio la terminología correcta, distingue los fondos con y sin restricciones y recuerda que el excedente nunca puede repartirse: su destino es siempre la misión. Esos tres puntos marcan la diferencia entre una contabilidad sólida y una que puede generar problemas legales o financieros para la organización.
El camino para dominar la contabilidad del sector no lucrativo tiene muchos más ángulos que explorar. En este sitio web encontrarás contenido pensado para acompañarte en cada paso, con explicaciones claras y ejemplos prácticos que te ayudan a consolidar lo aprendido y avanzar con confianza.
Sigue aprendiendo:
Informes financieros para la cooperación internacional
Donaciones en especie: Protege la transparencia de tu organización
Errores contables comunes en una ONG
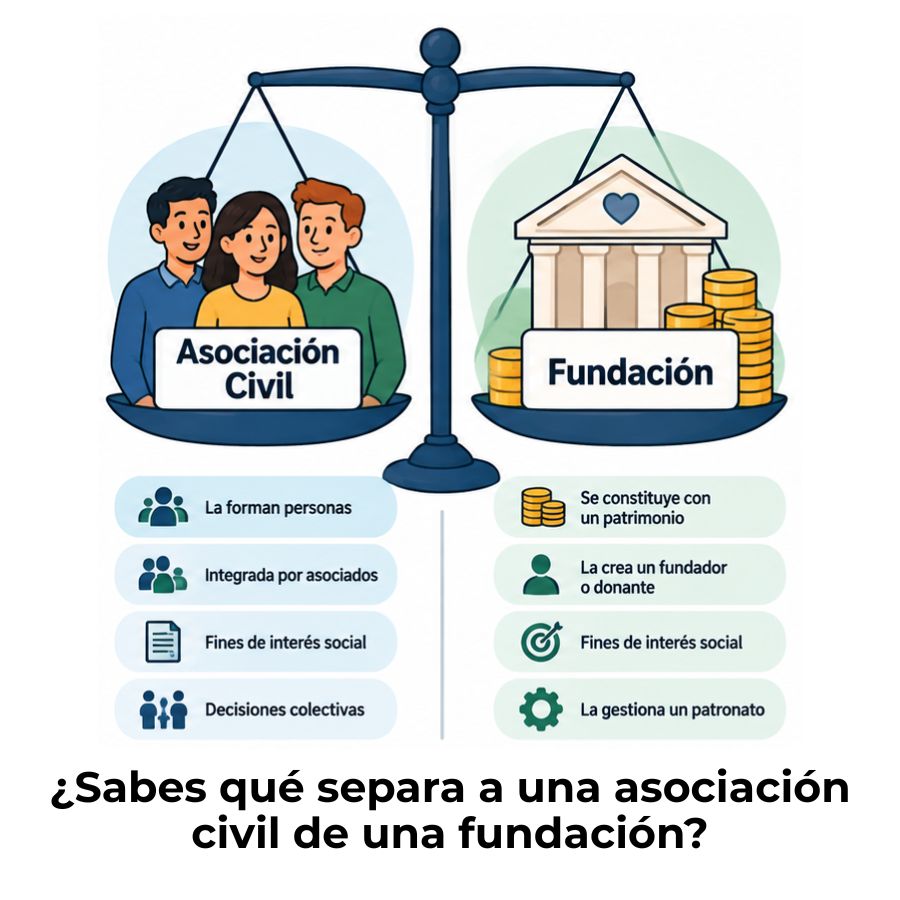
Diferencia entre asociación civil y fundación
Cuotas de socios: El ingreso clave que sostiene tu organización
¿Qué es el tercer sector y cómo funciona?
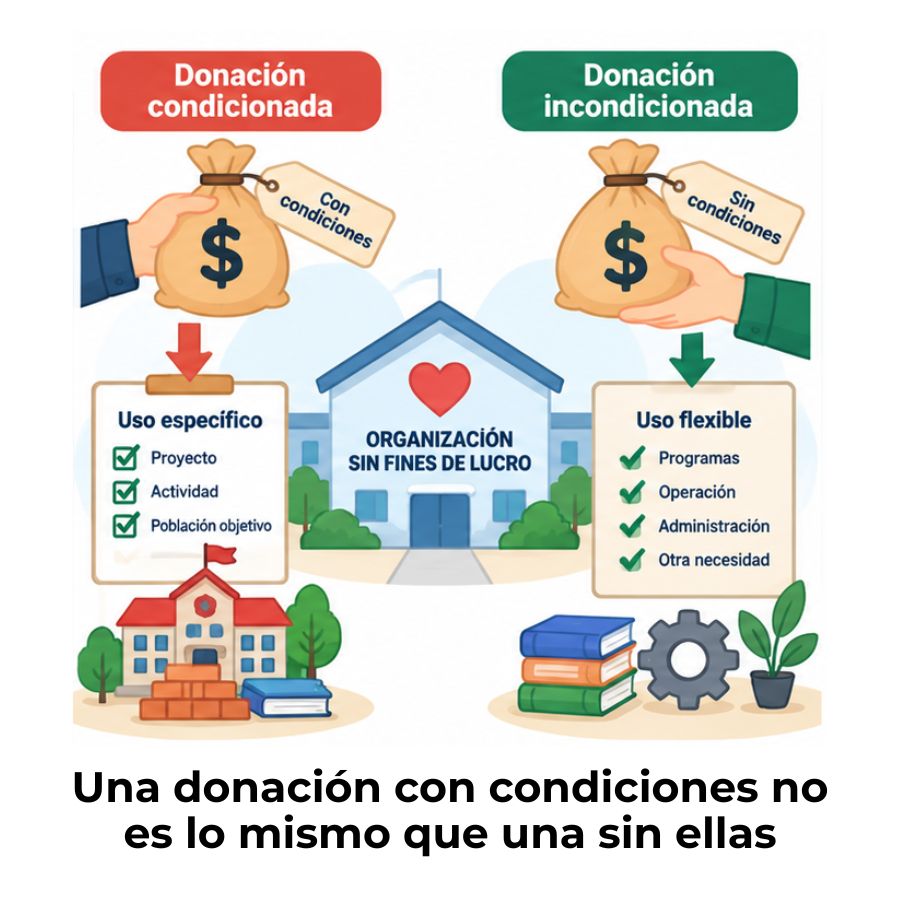
Donación condicionada e incondicionada en una ONG
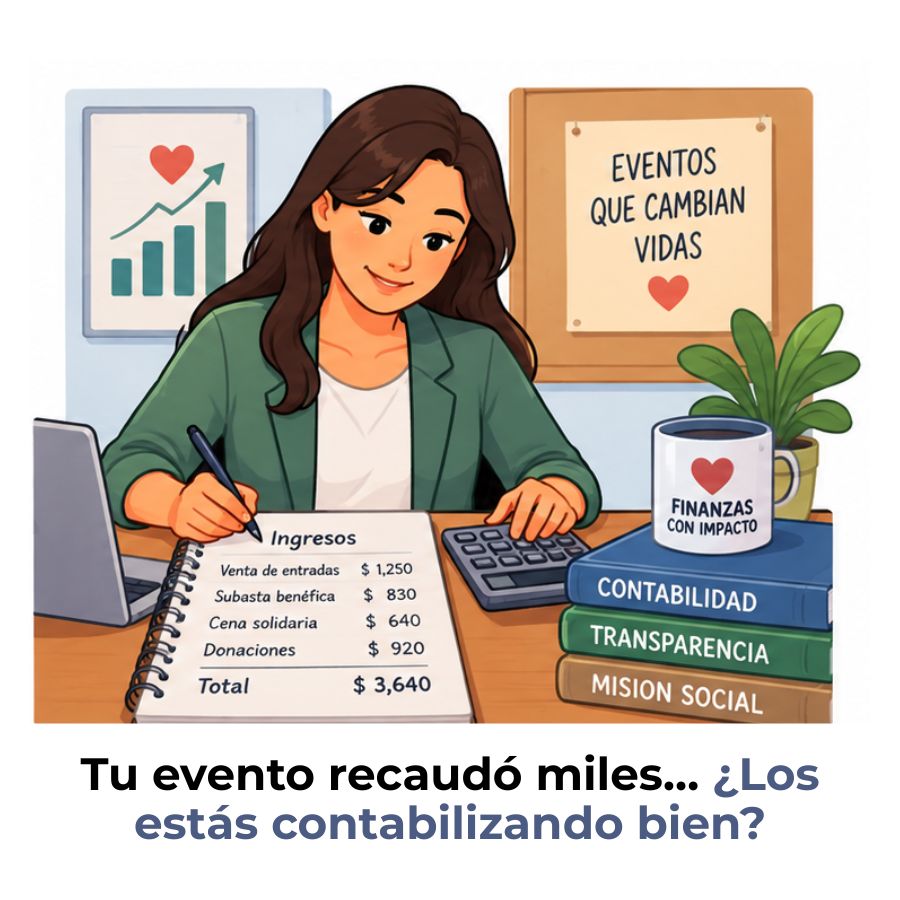
Ingresos por eventos de recaudación de fondos
