
Cuando piensas en un contador, probablemente imaginas balances, impuestos y facturas de empresa. Pero existe un perfil que trabaja con un tipo de organización completamente diferente, donde el éxito no se mide en ganancias, sino en impacto social. Ese contador tiene una formación específica, maneja normativa propia y ocupa un lugar que muy pocos conocen a fondo.
¿Qué es el contador especializado en el tercer sector?
El contador especializado en el tercer sector es el profesional contable que orienta su carrera hacia las organizaciones que no persiguen beneficio económico. Hablamos de ONG, asociaciones, fundaciones y otras entidades de carácter social o humanitario que, aunque no generan ganancias para repartir entre socios, manejan recursos financieros que deben gestionarse con rigor, precisión y plena transparencia.
A diferencia de lo que ocurre en una empresa privada, aquí el éxito contable no se mide en rentabilidad. Se mide en la capacidad de la organización para cumplir su misión, rendir cuentas ante donantes e instituciones públicas y mantener la confianza de quienes la financian. Eso exige un perfil profesional con conocimientos muy específicos que van más allá de la contabilidad general.
Diferencias con el contador de empresa privada
En la empresa privada, la contabilidad gira alrededor del resultado económico: ingresos, gastos, margen y rentabilidad para los propietarios. En el tercer sector, la lógica es otra. Los recursos que ingresan, ya sean donaciones, subvenciones o cuotas de socios, deben destinarse al cumplimiento de fines sociales concretos. Eso cambia la forma de registrar, clasificar y comunicar la información financiera.
Además, el contador del tercer sector trabaja con lo que se conoce como fondos restringidos: recursos cuyo uso está previamente condicionado por el donante o la institución que los otorga. Gestionar ese condicionamiento, asegurarse de que cada euro se destina a donde corresponde y poder probarlo documentalmente es una responsabilidad que no existe en la misma medida en el ámbito empresarial.
¿Por qué este perfil profesional tiene identidad propia?
No basta con tener conocimientos generales de contabilidad para trabajar bien en una ONG o una fundación. Este perfil tiene identidad propia porque la normativa que lo rige es distinta, los estados financieros que produce tienen una estructura diferente y el público que los consulta, donantes, voluntarios, organismos reguladores, tiene necesidades de información muy distintas a las de un inversor privado.
La contabilidad para organizaciones sin fines de lucro exige sensibilidad hacia la misión institucional, comprensión del entorno legal y fiscal específico del sector y capacidad para comunicar resultados en términos que tengan sentido para personas que no son especialistas financieros. Eso hace que este profesional deba desarrollar competencias que van más allá de los libros de texto universitarios.
Formación y conocimientos que definen este perfil
Base académica y titulación de partida
El punto de partida habitual de este perfil es un grado universitario en Contabilidad y Finanzas, Administración de Empresas o carreras afines. Esta formación proporciona los fundamentos técnicos imprescindibles: registro contable, elaboración de estados financieros, fiscalidad general y control interno. Sin esa base, es difícil avanzar con garantías hacia la especialización en el sector no lucrativo.
En algunos países, el contador también puede acceder a certificaciones profesionales que refuerzan su credencial, como la del Contador Público Certificado (CPC) o equivalentes según la regulación de cada país. Estas certificaciones demuestran un nivel de conocimiento auditado y reconocido por los organismos profesionales del sector contable.
Especialización en normativa contable para ESFL
Una vez consolidada la base académica, la especialización pasa por conocer a fondo la normativa contable que rige a las entidades sin fines lucrativos. En España, el marco de referencia es el Real Decreto 1491/2011, que aprueba las normas de adaptación del Plan General de Contabilidad para este tipo de organizaciones. Este texto recoge criterios específicos de registro, valoración y presentación de estados financieros que difieren del PGC empresarial.
Esta especialización también abarca el tratamiento contable de subvenciones y donaciones, la gestión de activos no generadores de flujos de efectivo y las reglas de imputación temporal propias del sector. Quien no domina estos aspectos tiene serias dificultades para elaborar unas cuentas anuales fiables en una ONG o una fundación.
Habilidades complementarias que marcan la diferencia
Más allá de los conocimientos técnicos, el contador del tercer sector necesita desarrollar habilidades que en la empresa privada tienen menos peso. La capacidad de comunicar información financiera de forma clara a personas sin formación contable —directivos, voluntarios, donantes— es una de las más valoradas. En este sector, las decisiones de financiación dependen muchas veces de informes que deben ser comprensibles para públicos muy diversos.
La ética profesional también adquiere una dimensión especial. Los recursos que gestiona este profesional provienen de la confianza social: donaciones individuales, subvenciones públicas, fondos de cooperación. Actuar con integridad no es solo una obligación deontológica; es lo que sostiene la credibilidad de toda la organización ante sus grupos de interés.
¿Qué funciones desempeña el contador en una organización sin fines de lucro?
Las funciones de este profesional van desde el registro diario de operaciones hasta la presentación de cuentas ante organismos reguladores. Su trabajo abarca la totalidad del ciclo contable, pero adaptado a las particularidades de una entidad cuyo objetivo no es obtener beneficios, sino cumplir una misión. A continuación se detallan las áreas de responsabilidad más habituales dentro de este perfil.
Registro contable y gestión de fondos restringidos
El registro contable en una ESFL sigue una lógica que separa los recursos según su origen y las condiciones impuestas por quien los aporta. Los fondos restringidos son aquellos que solo pueden usarse para una finalidad concreta: un proyecto de cooperación, una beca educativa, una campaña específica. El contador debe mantener esa separación de forma rigurosa y documentada para poder demostrarla ante auditorías.
Los fondos sin restricción, en cambio, son los que la organización puede destinar libremente a sus gastos operativos. Conocer esa distinción y aplicarla correctamente en cada asiento contable es una de las tareas diarias más importantes de este perfil profesional, porque un error en la clasificación puede derivar en problemas con los financiadores o con los organismos reguladores.
Elaboración de cuentas anuales adaptadas al sector
Las cuentas anuales de una entidad sin fines lucrativos tienen una estructura diferente a las de una empresa. El documento central no es la cuenta de pérdidas y ganancias, sino la cuenta de resultados adaptada al modelo ESFL, que refleja el excedente o déficit del ejercicio en relación con los fines de la organización. A eso se suman el balance de situación y la memoria, que en estas entidades tienen una importancia especial por las exigencias de transparencia.
La memoria, de hecho, es el documento donde se explica cómo se han utilizado los fondos recibidos, qué proyectos se han ejecutado y en qué medida la organización ha cumplido sus fines estatutarios. Preparar ese documento de forma completa y comprensible forma parte del trabajo cotidiano del contador especializado en este ámbito.
Seguimiento de subvenciones y rendición de cuentas
Las subvenciones son una fuente de financiación habitual en el tercer sector y su gestión contable tiene reglas propias. Cada subvención llega con condiciones: fechas de ejecución, conceptos de gasto elegibles, porcentajes de cofinanciación y obligaciones de justificación documental. El contador debe registrar cada una de ellas de forma individualizada y controlar que los gastos asociados cumplen exactamente con los requisitos acordados con la entidad financiadora.
Cuando finaliza el período de ejecución, la organización debe presentar una justificación económica que acredite el buen uso de los fondos. Elaborar esa justificación, cuadrar los números y anticipar posibles observaciones del organismo concedente es una de las responsabilidades más exigentes del perfil, y también una de las más valoradas por las organizaciones.
Competencias técnicas y blandas del perfil
El perfil del contador del tercer sector se construye sobre dos pilares que deben desarrollarse de forma paralela. Por un lado, un conjunto de competencias técnicas relacionadas con la normativa, los sistemas contables y las obligaciones fiscales del sector. Por otro, una serie de habilidades de carácter más personal que condicionan la calidad del trabajo diario y la relación con los distintos grupos de interés de la organización.
Dominio del PGC adaptado a entidades sin fines lucrativos
La competencia técnica más importante de este perfil es el conocimiento sólido del Plan General de Contabilidad adaptado a las ESFL. Este marco normativo establece cómo deben registrarse y valorarse las operaciones propias del sector: donaciones, subvenciones, activos cedidos en uso, patrimonio neto sin carácter lucrativo y otros elementos que no existen en la contabilidad empresarial convencional.
Dominar ese marco no significa memorizarlo, sino saber aplicarlo con criterio ante situaciones reales. Eso implica entender la lógica detrás de cada norma, saber cuándo hay que consultar al organismo regulador y estar al día de los cambios normativos que afectan periódicamente a las obligaciones contables de fundaciones, asociaciones y ONG.
Transparencia, ética y comunicación con stakeholders
La transparencia no es una opción en el tercer sector: es una exigencia legal y un compromiso moral con quienes financian la organización. El contador es el profesional que da soporte técnico a esa transparencia, elaborando informes financieros que reflejen con fidelidad el destino de cada recurso. Por eso, la ética profesional es una competencia que este perfil no puede negociar.
La comunicación con los distintos grupos de interés también forma parte del perfil. Saber explicar un estado financiero a una junta directiva sin formación contable, responder a las preguntas de un auditor externo o preparar un informe comprensible para donantes institucionales son situaciones cotidianas que exigen claridad, paciencia y capacidad de adaptación al interlocutor.
Sectores y tipos de organizaciones donde trabaja
El contador especializado en el tercer sector puede desarrollar su carrera en un abanico amplio de organizaciones. Todas comparten el rasgo de no distribuir beneficios entre sus miembros, pero varían enormemente en tamaño, financiación, actividad y estructura jurídica. Conocer ese ecosistema ayuda a entender mejor las exigencias reales del perfil profesional.
Cada tipo de organización tiene sus propias características contables y legales. Una fundación, por ejemplo, está sujeta a control por parte de un protectorado público que revisa sus cuentas anuales. Una asociación de pequeño tamaño, en cambio, puede tener obligaciones contables más simplificadas. El contador que trabaja en este entorno debe saber adaptarse a esas diferencias sin perder el rigor técnico que exige cualquier situación.
¿Cómo se diferencia la contabilidad del tercer sector de la empresarial?
Esta es una de las preguntas que más confusión genera entre quienes se acercan por primera vez a este campo. La respuesta corta es que ambas comparten la base técnica de la partida doble y los principios contables generales, pero divergen en objetivos, estructura de estados financieros, fuentes de recursos y obligaciones de transparencia. Entender esas diferencias es esencial para cualquier profesional que quiera trabajar en el sector.
| Aspecto | Empresa privada | Entidad sin fines lucrativos |
|---|---|---|
| Objetivo principal | Generar beneficio económico | Cumplir una misión social o de interés general |
| Fuentes de ingresos | Ventas, prestación de servicios, inversiones | Donaciones, subvenciones, cuotas de socios, convenios |
| Marco contable | Plan General de Contabilidad (PGC) | PGC adaptado a ESFL (RD 1491/2011 en España) |
| Estados financieros | Balance, PyG, EFE, memoria | Balance, cuenta de resultados ESFL, plan de actuación, memoria |
| Distribución de excedentes | Dividendos a accionistas o propietarios | Reinversión obligatoria en los fines de la entidad |
| Rendición de cuentas | Principalmente ante inversores y Hacienda | Ante donantes, organismos públicos, protectorado y sociedad |
| Fiscalidad | Régimen general del Impuesto de Sociedades | Régimen fiscal especial con exenciones y tipo reducido |
Una diferencia que no siempre se tiene en cuenta es la gestión de fondos con restricciones. En la empresa privada, los ingresos son de libre disposición, salvo las obligaciones contractuales o legales. En el tercer sector, buena parte de los recursos llegan con condiciones que determinan exactamente cómo y en qué pueden gastarse. Eso obliga a llevar una contabilidad más granular y a mantener una trazabilidad documental permanente de cada euro recibido y gastado.
Retos actuales del contador en el tercer sector
El entorno en el que trabaja este profesional no está exento de presiones. Las organizaciones del tercer sector operan con recursos que a menudo son limitados e inciertos, y al mismo tiempo deben cumplir con exigencias de transparencia y rendición de cuentas que no han hecho más que crecer en los últimos años. El contador está en el centro de esa tensión y debe gestionarla con recursos técnicos y personales sólidos.
Uno de los retos más presentes en la actualidad es la digitalización. Muchas organizaciones del sector trabajan con presupuestos muy ajustados y no siempre pueden acceder a herramientas contables especializadas. El contador debe ser capaz de optimizar los procesos con los recursos disponibles, y también de proponer soluciones tecnológicas adaptadas a la realidad económica de cada entidad.
Los cambios normativos son otro factor de presión constante. La legislación que afecta a las entidades sin fines lucrativos —fiscal, contable, laboral y de transparencia— se actualiza con frecuencia. Permanecer al día no es una opción: es una condición necesaria para asesorar bien a las organizaciones y evitar sanciones o pérdidas de beneficios fiscales por incumplimientos involuntarios.
La disolución de una asociación sin fines de lucro, por ejemplo, es uno de los procesos en los que el contador tiene un papel decisivo, ya que implica la liquidación ordenada del patrimonio, el pago de deudas y el destino de los activos remanentes conforme a los estatutos y la normativa vigente. Conocer cómo se gestiona la disolución de una asociación sin fines de lucro forma parte del conocimiento práctico que define a un buen especialista en este campo.
Preguntas frecuentes
¿Qué estudios necesita el contador especializado en el tercer sector?
El punto de partida es un grado universitario en Contabilidad, Finanzas, Administración de Empresas o carreras afines. A partir de ahí, la especialización se construye a través de formación complementaria centrada en la normativa contable para entidades sin fines lucrativos, el PGC adaptado a ESFL, la gestión de subvenciones y la fiscalidad del sector. Algunos profesionales refuerzan su perfil con másteres o certificaciones profesionales reconocidas por los colegios de contadores de cada país.
¿Cuál es la normativa contable que regula las entidades sin fines lucrativos en España?
En España, el marco normativo principal es el Real Decreto 1491/2011, de 24 de octubre, que aprueba las normas de adaptación del Plan General de Contabilidad a las entidades sin fines lucrativos. Este texto establece los criterios de registro, valoración y presentación de estados financieros específicos para ONG, fundaciones y asociaciones. Además, la Ley 19/2013 de Transparencia refuerza las obligaciones de publicación de información financiera y de gestión para estas entidades.
¿Qué diferencia hay entre contabilidad por fondos y contabilidad empresarial?
La contabilidad por fondos es el enfoque propio del tercer sector. Consiste en registrar y controlar los recursos de la organización separados por su origen y las condiciones de uso: fondos restringidos temporalmente, fondos restringidos de forma permanente y fondos sin restricción. La contabilidad empresarial, en cambio, no hace esa distinción, ya que los ingresos son de libre disposición, salvo obligaciones contractuales. Esta diferencia cambia la estructura de los registros, los informes y los procedimientos de control interno.
¿Puede el contador del tercer sector ejercer también en la empresa privada?
Sí. La base técnica del contador, adquirida durante la formación universitaria, es válida en cualquier sector. La especialización en el tercer sector añade conocimientos específicos, pero no impide ejercer en otros ámbitos. Muchos contadores trabajan de forma simultánea con clientes del sector privado y entidades sin fines lucrativos, aplicando criterios diferentes según la naturaleza de cada organización. Lo que varía es la normativa, la estructura de los estados financieros y el enfoque de la rendición de cuentas.
¿Qué tipos de organizaciones conforman el tercer sector?
El tercer sector agrupa a todas las organizaciones que no persiguen beneficio económico y que operan de forma independiente del Estado. Dentro de esa categoría se incluyen las ONG, las fundaciones, las asociaciones sin fines de lucro, las entidades de economía social como cooperativas y mutualidades, las organizaciones religiosas con actividad social y las plataformas de coordinación entre entidades. Cada una tiene un régimen jurídico y contable diferente, aunque todas comparten la obligación de reinvertir sus excedentes en los fines para los que fueron creadas. Puedes ampliar esta información en nuestra sección sobre tercer sector.
¿Qué es la rendición de cuentas en una organización sin fines de lucro?
La rendición de cuentas es el proceso mediante el cual una organización sin fines de lucro informa de forma transparente y verificable sobre el uso que ha dado a los recursos recibidos. Incluye la presentación de estados financieros, memorias de actividades, informes de auditoría y cualquier documentación que permita a donantes, instituciones públicas y sociedad comprobar que los fondos se han destinado al cumplimiento de los fines declarados. Es una obligación tanto legal como ética, y el contador es el principal responsable de que esa información sea rigurosa y comprensible.
¿Cómo afectan las subvenciones a la contabilidad de una entidad sin fines lucrativos?
Las subvenciones recibidas por una ESFL deben registrarse siguiendo criterios específicos que determinan cuándo y cómo se imputan a los resultados de la entidad. El PGC adaptado a ESFL establece que las subvenciones vinculadas a gastos específicos se reconocen como ingreso en el mismo período en que se imputan esos gastos. Además, cada subvención genera la obligación de justificar documentalmente el gasto asociado ante la entidad concedente. Un tratamiento contable incorrecto puede dar lugar a la devolución de fondos o a sanciones administrativas, lo que hace de este uno de los aspectos más delicados de la contabilidad para organizaciones sin fines de lucro.
Conclusión
El perfil del contador especializado en el tercer sector es mucho más que una variante de la contabilidad tradicional. Es una especialización con identidad propia, donde la normativa, los objetivos y las responsabilidades tienen un carácter distinto al del ámbito empresarial. Este profesional combina rigor técnico con sensibilidad hacia la misión de cada organización y cumple un papel clave en la transparencia y viabilidad del sector.
Si te interesa desarrollar este perfil, el camino pasa por una formación sólida en contabilidad general y una especialización progresiva en el PGC adaptado a ESFL, la gestión de fondos y las obligaciones de rendición de cuentas. Cuanto antes empieces a familiarizarte con esa normativa y con la realidad operativa de las organizaciones sin fines de lucro, más ventaja tendrás cuando llegues al mercado laboral.
En este sitio web encontrarás más contenido sobre los distintos aspectos de la contabilidad para organizaciones del tercer sector: desde los conceptos fundamentales hasta los procesos más complejos de su ciclo de vida. Si tienes curiosidad por seguir profundizando, hay mucho más que explorar.
Sigue aprendiendo:
Auditoría de ONGs: Transparencia que genera más donaciones
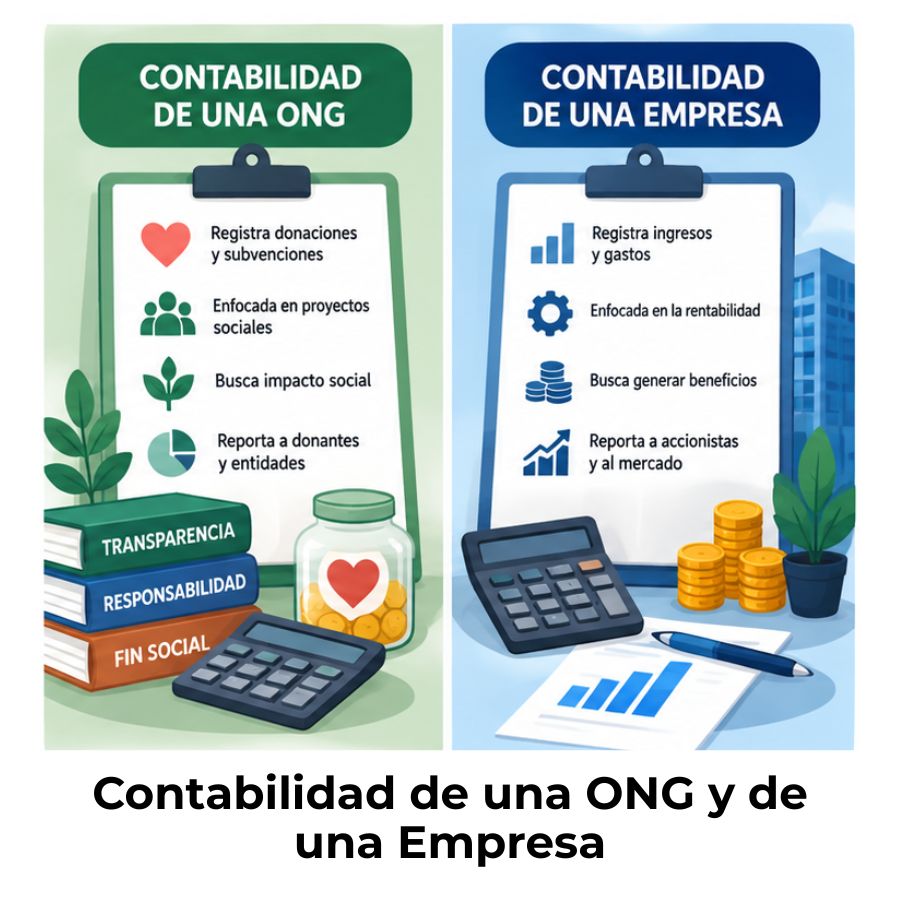
Diferencia entre contabilidad de una ONG y de una empresa
Comité de auditoría en una fundación
Diferencia entre excedente contable y utilidad empresarial
Subvenciones para ONG: El dinero existe, ¿Sabes cómo gestionarlo?
Contabilidad de una ONG
Contabilidad de una organización religiosa
Registro contable de las cuotas de membresía
