Tienes una causa, un grupo de personas comprometidas y muchas ganas de actuar. Pero sin personalidad jurídica, tu organización no existe legalmente: no puede firmar contratos, abrir cuentas ni acceder a ayudas públicas. Lo que separa un proyecto informal de una entidad real con respaldo legal es un proceso más sencillo de lo que imaginas.
¿Qué es una asociación sin fines de lucro y cómo funciona?
Una asociación sin fines de lucro es una entidad jurídica formada por un grupo de personas que se unen voluntariamente para perseguir un objetivo común de carácter social, cultural, educativo, humanitario o artístico, sin que el reparto de beneficios económicos entre sus miembros sea parte del propósito. Si la organización genera excedentes, estos se reinvierten íntegramente en el cumplimiento de su misión.
A diferencia de una empresa mercantil, esta figura no tiene como razón de ser la rentabilidad financiera de quienes la integran. Lo que mueve a sus fundadores es una causa compartida, y el marco legal les proporciona las herramientas necesarias para actuar con plenas garantías: firmar contratos, abrir cuentas bancarias, recibir donaciones y acceder a subvenciones públicas.
La personalidad jurídica propia es el mayor beneficio que otorga el registro formal: a partir de ese momento, la asociación actúa en nombre propio y sus miembros no responden personalmente por las obligaciones de la entidad, siempre que se gestione dentro del marco legal. Para conocer más sobre cómo funcionan estas organizaciones desde el punto de vista financiero, puedes consultar los fundamentos de la contabilidad para organizaciones sin fines de lucro.
Requisitos previos para constituir la asociación
Antes de redactar un solo documento, hay condiciones básicas que tu proyecto debe cumplir para que el registro proceda sin inconvenientes. Conocerlas desde el principio evita que tengas que corregir errores cuando el proceso ya está en marcha, lo que puede retrasar el trámite varias semanas.
¿Cuántas personas se necesitan para fundar una asociación?
La legislación de la mayoría de los países hispanohablantes establece un mínimo de tres personas para constituir una asociación sin fines de lucro. Pueden ser personas físicas (individuos) o jurídicas (otras organizaciones), y todas deben expresar de forma libre y voluntaria su voluntad de fundarla. Ese acuerdo queda plasmado en el acta fundacional, firmada por cada uno de los fundadores.
No existe un máximo de miembros fundadores, pero ten en cuenta que a mayor número de personas involucradas desde el inicio, más compleja puede volverse la coordinación para acordar los estatutos y los cargos directivos. Lo más frecuente es arrancar con entre tres y diez fundadores y crecer de manera orgánica una vez que la entidad ya está operativa.
Condiciones que debe cumplir el nombre o denominación social
El nombre que elijas para tu asociación debe ser único, claro y no generar confusión con otras entidades ya inscritas. Los registros rechazan denominaciones idénticas o muy similares a las de organizaciones existentes. Antes de redactar el acta, conviene hacer una consulta previa en el organismo correspondiente para verificar que el nombre está disponible y que no viola derechos de propiedad intelectual.
✅ Criterios habituales para la denominación social
- No debe coincidir con el nombre de otra asociación ya registrada.
- No puede inducir a error sobre la naturaleza de la entidad.
- Debe reflejar el objeto social de forma razonablemente clara.
- No puede incluir términos reservados por ley a otras figuras jurídicas (como «sociedad anónima» o «S.A.»).
- Algunos registros exigen añadir expresiones como «asociación» o «A.C.» según el país.
Documentos necesarios para registrar la asociación
El paquete documental es el corazón del trámite. Un expediente incompleto o con errores en alguno de sus documentos es la causa más frecuente de retrasos en el proceso de inscripción. Dedicar tiempo a preparar cada documento con cuidado ahorra semanas de idas y vueltas con el organismo competente.
El acta fundacional: qué debe contener
El acta fundacional es el documento que recoge el momento exacto en que la asociación nace. En ella consta la voluntad expresa de todos los fundadores de constituir la entidad, la aprobación de los estatutos, la designación de la primera junta directiva y los datos completos de cada persona fundadora: nombre, identificación, domicilio y cargo que asume dentro de la organización.
Este documento lo firman todos los fundadores en todas sus páginas. En la mayoría de los sistemas jurídicos no requiere notario para su validez, aunque en algunos países o comunidades autónomas puede ser necesaria la legitimación notarial de las firmas. Consulta el registro de tu jurisdicción antes de asumir que el trámite es idéntico al de otro territorio.
Los estatutos: la norma interna de tu organización
Los estatutos son la «constitución» de tu asociación: el documento que establece cómo funciona, quién decide y qué ocurre en cada situación relevante para la entidad.
El registro examina los estatutos con más detalle que cualquier otro documento del expediente. Por eso conviene redactarlos con precisión y sin ambigüedades. Deben recoger, como mínimo, los elementos que la ley exige para que la inscripción sea válida.
- Denominación y domicilio social: El nombre oficial de la entidad y la dirección física desde la que opera.
- Fines y actividades: El objeto social debe describir con claridad qué hace la asociación y para qué existe.
- Órganos de gobierno: Composición, funciones, forma de elección y duración de los cargos directivos.
- Régimen de socios: Requisitos de admisión, tipos de socios, derechos, deberes y procedimiento de baja.
- Patrimonio inicial y recursos: Los bienes o fondos con los que arranca la asociación y las fuentes previstas de financiación.
- Régimen de adopción de acuerdos: Cómo se vota, qué mayorías se requieren y cuándo se convoca la asamblea.
- Modificación y disolución: Los procedimientos para cambiar los estatutos y el destino del patrimonio si la entidad se disuelve.
Sobre el destino del patrimonio en caso de disolución, hay un punto especialmente relevante: los bienes no pueden revertir a los socios. Deben destinarse a otra entidad sin fines de lucro o, según la legislación aplicable, al Estado. Este requisito es determinante para acceder a ciertos regímenes fiscales favorables.
Otros documentos que el registro puede solicitar
Dependiendo del país y del tipo de registro al que te dirijas, el expediente puede requerir documentación adicional. Antes de presentar la solicitud, descarga la lista oficial de requisitos del organismo competente, ya que esta información cambia con cierta frecuencia y la versión más fiable siempre es la fuente oficial.
Pasos para registrar una asociación sin fines de lucro
El proceso de registro sigue una secuencia lógica que conviene respetar en orden. Saltar pasos o presentar documentos antes de tiempo puede invalidar la solicitud completa. A continuación encontrarás cada etapa detallada para que sepas exactamente qué hacer y en qué momento.
Paso 1 — Celebrar la asamblea de fundación
Todo empieza con una reunión formal en la que los fundadores se dan cita para tomar tres decisiones clave: constituir la asociación, aprobar los estatutos y designar la primera junta directiva. Esta sesión debe quedar documentada con fecha, hora y lugar, y todos los asistentes deben quedar identificados en el acta. Sin esta reunión, el proceso no tiene punto de partida válido.
Paso 2 — Redactar el acta fundacional y los estatutos
Tras la asamblea, el secretario designado formaliza por escrito todo lo acordado en el acta fundacional. De forma paralela, los estatutos deben quedar redactados en su versión definitiva, incorporando todos los elementos obligatorios que el registro va a revisar. Ambos documentos se firman por todos los fundadores, página a página si el organismo así lo requiere, antes de presentar el expediente.
Paso 3 — Presentar la solicitud ante el registro competente
Con el expediente completo en mano, se presenta la solicitud formal de inscripción acompañada del acta, los estatutos, las identificaciones de los fundadores y el comprobante de pago de las tasas correspondientes. El organismo revisa si todo está en orden. Si detecta alguna deficiencia, notifica al solicitante y concede un plazo para subsanarla antes de resolver.
Paso 4 — Obtener el número de identificación fiscal
Una vez que el registro aprueba la inscripción, la asociación debe tramitar su número de identificación fiscal o tributario ante la autoridad impositiva del país. Sin este número, la entidad no puede abrir cuentas bancarias ni emitir facturas, lo que en la práctica la deja sin capacidad operativa real. Este trámite suele realizarse de forma presencial o telemática ante la agencia tributaria correspondiente.
Paso 5 — Cumplir con los requisitos de publicidad legal
En varios sistemas jurídicos, la asociación solo adquiere plena personalidad jurídica frente a terceros después de publicar un extracto de sus documentos constitutivos en el boletín oficial o de depositar copias certificadas en los juzgados correspondientes. Este paso tiene plazos legales estrictos: incumplirlos puede dejar la inscripción sin efecto. Verifica los plazos concretos en el organismo donde realizaste el registro.
¿Ante qué organismo se registra una asociación sin fines de lucro?
El organismo competente para recibir la solicitud depende fundamentalmente del ámbito territorial en que la asociación va a operar y del país donde se constituye. Esta es una de las consultas que genera más confusión entre quienes se enfrentan al trámite por primera vez, porque la respuesta varía según la jurisdicción y, dentro de un mismo país, puede cambiar según la región o el tipo de actividad.
Cuando una asociación pretende actuar en más de una región o comunidad autónoma, lo habitual es inscribirla en el registro nacional. Si su actividad se concentra en un único territorio, el registro autonómico o departamental es la vía correcta y, en muchos casos, la más ágil. Presentar la solicitud ante el organismo equivocado obliga a iniciar el trámite desde cero, por lo que esta comprobación previa es fundamental.
Obligaciones contables y fiscales tras el registro
Formalizar la inscripción no es el punto final del proceso: es el comienzo de una serie de responsabilidades legales que la asociación debe cumplir de forma permanente. Ignorarlas puede acarrear sanciones, la pérdida de beneficios fiscales o incluso la cancelación de la personalidad jurídica en casos graves.
- Llevanza de libros contables: La asociación debe registrar cronológicamente todos sus ingresos y gastos, así como mantener un libro de socios actualizado con altas y bajas.
- Declaración del impuesto de sociedades: Aunque muchas asociaciones disfrutan de exenciones parciales, existe la obligación de presentar la declaración anual ante la autoridad tributaria correspondiente.
- Obligaciones como retenedor: Si la asociación paga salarios, honorarios o alquileres, debe practicar las retenciones correspondientes e ingresarlas en la hacienda pública.
- Aprobación de cuentas anuales: En asamblea ordinaria, los socios aprueban las cuentas del ejercicio anterior. Este acto debe quedar documentado en el libro de actas.
- Conservación de documentación: Los libros contables, actas y demás registros deben conservarse durante los plazos que fija la legislación fiscal y mercantil del territorio.
Para gestionar correctamente las finanzas de tu entidad desde el primer día, conviene conocer en profundidad la contabilidad de asociaciones civiles, que recoge los principios contables específicos para este tipo de organizaciones y las diferencias con respecto a una empresa convencional.
Beneficios de registrar formalmente tu asociación
Operar sin registro no solo implica inseguridad jurídica: también cierra puertas que la formalización abre de inmediato. La diferencia entre una organización registrada y una que no lo está es enorme en términos prácticos, especialmente cuando la entidad necesita recursos externos para cumplir su misión.
Además de los beneficios operativos, el registro aporta credibilidad ante posibles colaboradores, instituciones públicas y empresas privadas. Una organización inscrita transmite seriedad y compromiso con su causa, lo que facilita la construcción de alianzas estratégicas y el acceso a programas de financiación que están vedados para grupos informales. Si quieres comparar esta figura con otras opciones del sector, puedes revisar la diferencia entre asociación civil y fundación para decidir cuál se adapta mejor a tu proyecto.
Errores comunes al registrar una asociación sin fines de lucro
La mayoría de los retrasos e inconvenientes que surgen durante el proceso de inscripción tienen su origen en errores que se cometen antes de presentar la solicitud. Conocerlos te permite anticiparte y llegar al registro con un expediente sólido desde el primer intento.
- Estatutos incompletos o con cláusulas ambiguas: El registro devuelve el expediente cuando los estatutos no recogen todos los elementos obligatorios o cuando alguna cláusula es contradictoria o imprecisa. La corrección puede llevar semanas.
- Elegir el registro equivocado: Presentar la solicitud ante el organismo que no corresponde según el ámbito territorial obliga a empezar el proceso desde cero. Confirma siempre la competencia del registro antes de presentar.
- Destino del patrimonio sin especificar: Si los estatutos no indican claramente a quién irán los bienes en caso de disolución, el registro rechaza la inscripción. El patrimonio residual no puede revertir a los socios.
- Falta de firma de algún fundador: El acta fundacional y los estatutos deben estar firmados por todas las personas fundadoras. Una firma ausente invalida todo el expediente.
- No verificar la disponibilidad del nombre antes: Proponer un nombre ya registrado obliga a repetir el trámite con una nueva denominación, lo que retrasa el proceso de forma innecesaria.
- Descuidar los plazos de publicidad legal: En los territorios donde se exige, incumplir el plazo para publicar los documentos constitutivos deja sin efecto el registro de incorporación ya concedido.
Para gestionar correctamente la contabilidad de tu entidad y evitar errores desde el inicio operativo, te recomendamos revisar los fundamentos específicos de la contabilidad de una ONG, que comparte muchos principios con las asociaciones civiles y ofrece una perspectiva práctica muy útil para cualquier organización del tercer sector.
Preguntas frecuentes
¿Cuánto tiempo tarda en completarse el registro de una asociación?
El plazo varía según el organismo y el país, pero en términos generales el proceso puede completarse entre unas pocas semanas y tres meses. El factor que más alarga el proceso es presentar un expediente con deficiencias, ya que el registro notifica el error, el solicitante debe corregirlo y el plazo empieza a contar de nuevo. Una documentación preparada con cuidado reduce los tiempos de forma significativa. En algunos territorios existen procedimientos simplificados que aceleran la inscripción para asociaciones de ámbito local.
¿Se necesita notario para registrar una asociación sin fines de lucro?
En la mayoría de los sistemas jurídicos hispanohablantes, el trámite de registro no requiere la intervención de un notario de forma obligatoria. El acta fundacional y los estatutos son documentos privados que los propios fundadores firman entre sí. Dicho esto, algunos registros pueden exigir la legitimación notarial de las firmas, y en ciertos países la elevación a escritura pública es optativa, pero otorga mayor seguridad jurídica. Consulta los requisitos específicos del registro de tu territorio antes de asumir que el proceso es idéntico al de otro país.
¿Cuánto cuesta registrar una asociación sin fines de lucro?
El coste directo del trámite se limita al pago de las tasas administrativas que fija cada organismo, y suele ser reducido en comparación con otras figuras jurídicas. El importe varía según el país y el tipo de registro: algunos registros autonómicos en España establecen tasas de alrededor de 40 euros, mientras que en otros países el coste puede ser diferente. A esa cifra hay que sumar, en su caso, los gastos de asesoría profesional si decides contar con apoyo externo para redactar los documentos.
¿Qué diferencia hay entre una asociación civil y una fundación?
Aunque ambas son entidades sin fines de lucro, se diferencian en su estructura y origen. La asociación parte de un grupo de personas que se unen para perseguir un fin común, y su gobierno recae en la asamblea de socios. La fundación, en cambio, nace de un patrimonio aportado por uno o varios fundadores para destinar sus rendimientos a una finalidad de interés general; su gobierno corresponde a un patronato, no a una asamblea de miembros. Cada figura tiene sus propias ventajas fiscales y obligaciones legales según la legislación aplicable.
¿Puede una asociación sin fines de lucro generar ingresos?
Sí, una asociación sin fines de lucro puede generar ingresos a través de cuotas de socios, subvenciones, donaciones, organización de eventos o incluso actividades económicas complementarias. Lo que prohíbe la ley no es generar ingresos, sino distribuirlos entre los socios: todos los excedentes deben reinvertirse en el cumplimiento del objeto social de la entidad. Cuando la asociación realiza actividades económicas de forma habitual, puede tener obligaciones fiscales adicionales que conviene analizar con un profesional.
¿Qué pasa si no registro la asociación y comienzo a operar sin personalidad jurídica?
Una asociación no inscrita carece de personalidad jurídica propia, lo que significa que sus miembros responden personalmente por las obligaciones contraídas en nombre del grupo. No puede abrir cuentas bancarias a su nombre, firmar contratos como entidad ni acceder a subvenciones públicas. Además, en algunos países operar como asociación sin registro puede constituir una irregularidad legal con consecuencias administrativas. La formalización es, por tanto, una protección tanto para la organización como para las personas que la integran.
¿Cuáles son los órganos de gobierno obligatorios en una asociación?
La legislación de la mayoría de los países exige como mínimo dos órganos de gobierno: la asamblea general de socios, que es el órgano soberano donde se toman las decisiones más importantes, y la junta directiva, encargada de la gestión ordinaria de la entidad. Dentro de la junta directiva suelen existir al menos tres cargos: presidente, secretario y tesorero. Los estatutos pueden contemplar otros órganos adicionales según las necesidades de la organización.
¿Qué es la declaración de utilidad pública y cómo se obtiene?
La declaración de utilidad pública es un reconocimiento administrativo que ciertos gobiernos otorgan a las asociaciones que acreditan cumplir determinados requisitos, como llevar varios años funcionando de forma regular, tener un número mínimo de socios y destinar sus actividades al beneficio de la comunidad. Obtenerla permite acceder a beneficios fiscales adicionales y refuerza la imagen institucional de la entidad. El procedimiento varía según el país, pero en general implica solicitar el reconocimiento ante el Ministerio o secretaría correspondiente, aportando documentación que acredite la trayectoria de la organización.
Conclusión
Registrar una asociación sin fines de lucro es el paso que transforma una idea compartida en una entidad con existencia legal propia. El proceso requiere reunir a un mínimo de personas, preparar el acta fundacional y los estatutos, y presentar el expediente ante el organismo competente según el ámbito en que tu organización vaya a operar. Con la documentación correcta desde el principio, el camino es mucho más sencillo de lo que parece.
Los puntos clave son claros: verifica la disponibilidad del nombre antes de redactar los documentos, cuida especialmente los estatutos porque son lo que el registro examina con más detalle, elige el organismo correcto según tu ámbito territorial y no descuides los plazos de publicidad legal. Una vez inscrita tu asociación, mantén al día las obligaciones contables y fiscales para conservar los beneficios que el registro te otorga.
Si quieres seguir profundizando en la gestión de organizaciones del tercer sector, en este sitio web encontrarás más contenido sobre contabilidad, obligaciones fiscales y aspectos legales pensados para que tú y tu equipo puedan centrarse en lo que realmente importa: la misión de tu entidad.
Sigue aprendiendo:
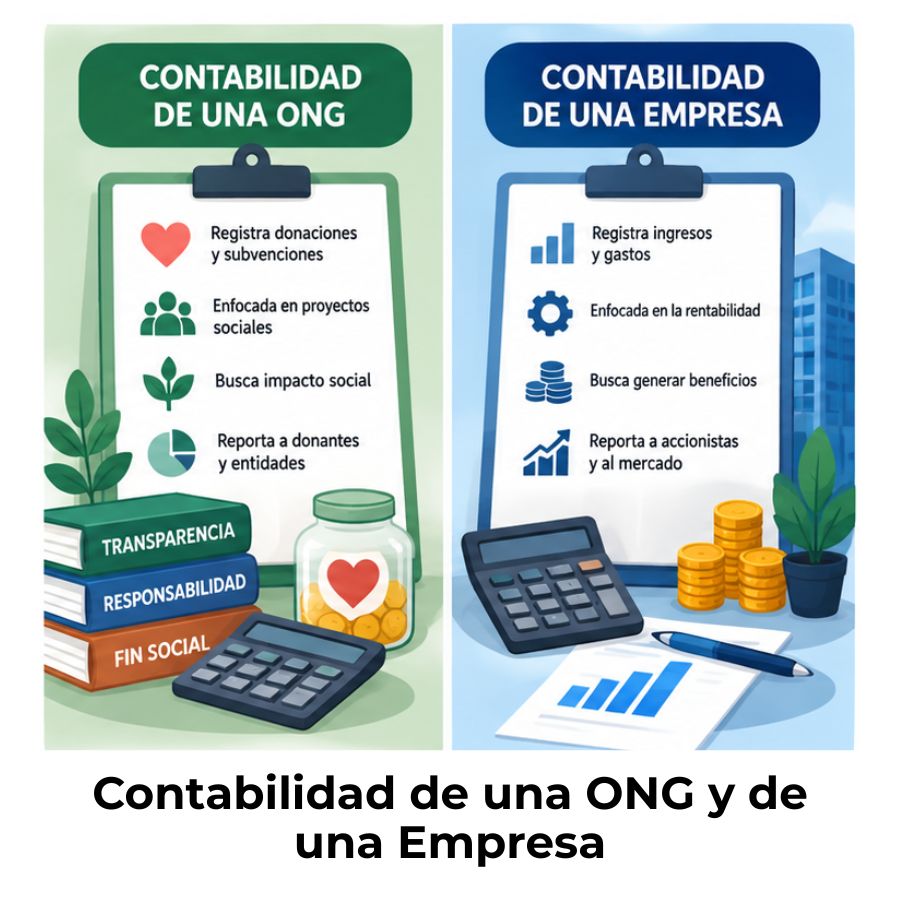
Diferencia entre contabilidad de una ONG y de una empresa
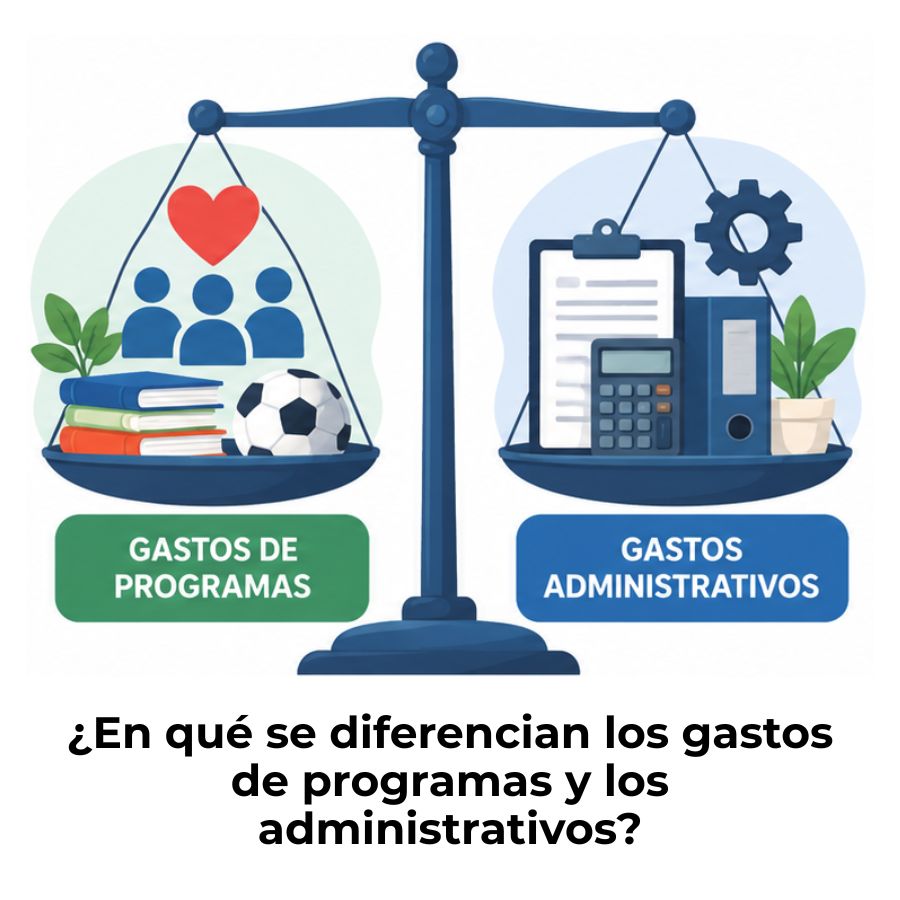
Gastos de programas vs. gastos administrativos en una ONG
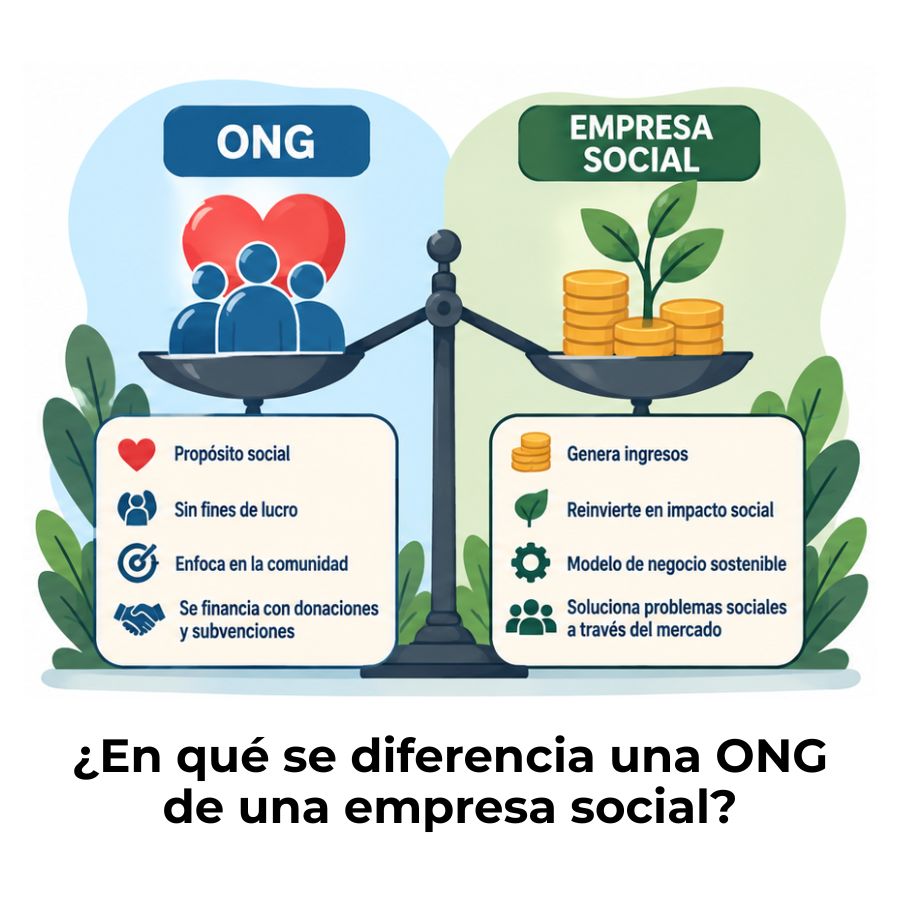
Diferencia entre una ONG y una empresa social
¿Cómo evitar perder la exención tributaria de una fundación?
Patrimonio de una fundación: Gestiona los recursos con claridad
Auditoría de ONGs: Transparencia que genera más donaciones
Errores contables comunes en una ONG
Contabilidad de fundaciones: Registra bien y cumple la ley
