
Cuando un donante evalúa si apoyar a una ONG, rara vez se detiene en los proyectos que ejecuta. Lo primero que busca es cuánto de su dinero llegará realmente a la causa. Esa pregunta tiene una respuesta concreta, y se llama ratio de gastos administrativos. Antes de calcularla, necesitas entender qué hay detrás de ese número y por qué puede cambiar todo lo que creías saber sobre la eficiencia de una organización.
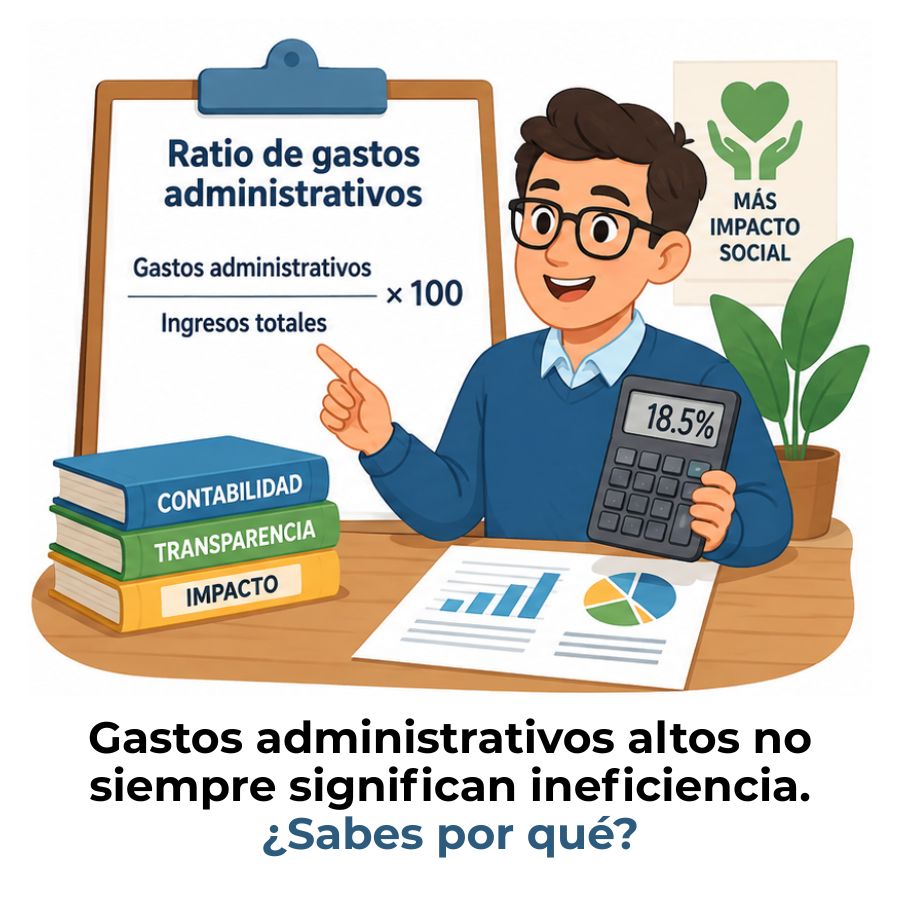
¿Qué son los gastos administrativos de una ONG?
Los gastos administrativos de una ONG son todos los costos en los que incurre la organización para sostener su funcionamiento interno, sin que esos recursos lleguen directamente a los beneficiarios o proyectos. No financian programas, pero sin ellos ningún programa podría operar. Cubren desde los salarios del personal de gestión hasta el software que permite llevar la contabilidad de forma ordenada.
A diferencia de una empresa, una ONG no busca generar beneficios económicos. Sin embargo, también necesita estructuras administrativas que garanticen que los fondos se gestionan con rigor y transparencia. Esa estructura tiene un costo real que debe identificarse, registrarse y controlarse para que la organización pueda rendir cuentas ante donantes, organismos financiadores y la comunidad a la que sirve.
Diferencia entre gastos administrativos y gastos de programas
Una de las confusiones más frecuentes en la contabilidad de organizaciones sin fines de lucro es mezclar los gastos administrativos con los gastos de programas. Los gastos de programas son los recursos que se destinan directamente a ejecutar la misión de la ONG: materiales para talleres, sueldos de educadores o trabajadores de campo, transporte hacia las comunidades atendidas y cualquier otro costo vinculado a un proyecto concreto.
Los gastos administrativos, en cambio, sostienen la estructura que hace posible que esos programas funcionen. El sueldo de un director ejecutivo es un gasto administrativo; el sueldo de un educador que trabaja en un programa comunitario es un gasto de programa. La distinción no es menor: de ella depende cómo se interpreta la eficiencia de la organización y cómo se rinde cuentas ante los donantes. Puedes profundizar en este tema revisando qué registra el gasto de programas dentro de la contabilidad funcional.
Ejemplos concretos de gastos administrativos en una ONG
Para identificar correctamente este tipo de costos, lo más útil es verlos en contexto. A continuación se presentan los más comunes, organizados por categoría:
- Sueldos del personal de gestión: Salarios de directores, gerentes administrativos, coordinadores financieros y personal de recursos humanos que no está asignado a ningún programa específico.
- Costos de oficina: Alquiler del espacio físico donde opera la administración, servicios básicos como electricidad, agua e internet y suministros de papelería.
- Software y licencias: Sistemas de contabilidad, gestión de donantes, comunicación interna y cualquier herramienta digital que soporte la operación general de la organización.
- Servicios profesionales externos: Honorarios de auditores, asesores legales, consultores de cumplimiento normativo y otros especialistas contratados para funciones de soporte institucional.
- Seguros institucionales: Pólizas que cubren la organización, sus activos y su personal en el ejercicio de sus responsabilidades administrativas.
- Depreciación de activos administrativos: Pérdida de valor de equipos de cómputo, mobiliario y vehículos utilizados exclusivamente por el área de gestión.
¿Cómo se clasifican los gastos funcionales en una ONG?
La contabilidad de una organización sin fines de lucro organiza sus gastos por función, no solo por naturaleza. Esto significa que no basta con saber que se gastó cierta cantidad en salarios; también es necesario indicar a qué función corresponde ese gasto. Este enfoque se refleja en el estado de gastos funcionales, un documento financiero que separa los costos según tres categorías principales.
Separar los gastos en estas tres categorías es un principio contable fundamental en el sector sin fines de lucro. Los gastos de programas reflejan la misión; los administrativos sostienen la estructura; y los de recaudación financian la búsqueda de recursos. Cada categoría se reporta por separado para que donantes, auditores y organismos reguladores puedan evaluar cómo se asignan los fondos con claridad y precisión.
Este desglose también aparece en el estado de actividades de una ONG, que es uno de los documentos financieros más relevantes para comunicar la situación económica de la organización a sus partes interesadas. Entender cómo se clasifican los gastos es el primer paso antes de calcular cualquier ratio de eficiencia.
¿Cómo calcular el ratio de gastos administrativos de una ONG?
El ratio de gastos administrativos es un indicador porcentual que expresa qué proporción del total de gastos de una ONG corresponde a sus costos de gestión interna. Su propósito es revelar cuánto de cada unidad monetaria gastada va a la administración y cuánto llega a la misión. Se trata del indicador que donantes, financiadores y evaluadores externos utilizan con más frecuencia para juzgar la transparencia y eficiencia de una organización.
Fórmula del ratio de gastos administrativos
Fórmula del ratio de gastos administrativos
- Gastos administrativos: Total de costos de gestión y apoyo interno en el período.
- Gastos totales: Suma de gastos de programas + gastos administrativos + gastos de recaudación.
- Resultado: Porcentaje que indica qué fracción del gasto total corresponde a administración.
La fórmula utiliza los gastos totales como denominador, no los ingresos. Esto es importante porque el denominador debe reflejar todos los recursos que la organización destinó a sus actividades, independientemente de si su origen fueron donaciones, subvenciones o ingresos propios. Usar los ingresos totales puede distorsionar el resultado si existen ingresos pendientes de aplicar o fondos restringidos sin ejecutar.
Ejemplo práctico paso a paso
Supón que gestionas una ONG de educación ambiental y al cierre del año tienes los siguientes datos en tu estado de gastos funcionales:
| Categoría de gasto | Importe |
|---|---|
| Gastos de programas | $140.000 |
| Gastos administrativos | $35.000 |
| Gastos de recaudación | $25.000 |
| Gastos totales | $200.000 |
El resultado indica que el 17,5 % de los gastos totales de esa ONG corresponde a administración. Eso significa que, de cada cien unidades monetarias gastadas, 17,50 sostienen la estructura interna y 82,50 se destinan a programas o recaudación. Si separas aún más, puedes calcular también el ratio de programas dividiendo los gastos de programas entre los gastos totales, lo que en este caso daría un 70 %.
¿Qué porcentaje de gastos administrativos es aceptable en una ONG?
No existe un porcentaje universalmente correcto para el ratio de gastos administrativos. Lo que se considera aceptable varía según el modelo operativo de la organización, su tamaño, su antigüedad y el tipo de programas que ejecuta. Sin embargo, en el sector sin fines de lucro se maneja como referencia general un rango de entre el 15 % y el 25 % para los gastos de gestión y generales, aunque algunas organizaciones bien gestionadas operan fuera de ese rango sin que eso implique ineficiencia.
Una ONG con gastos administrativos del 17 % puede generar más impacto real que otra con un 9 %, si su modelo operativo requiere una estructura interna más robusta para ejecutar sus propios proyectos.
El contexto organizacional es determinante. Una ONG que transfiere fondos a socios locales necesita mucho menos aparato administrativo que una que diseña, ejecuta y supervisa sus propios programas en campo. Comparar ambas usando el mismo parámetro de ratio es un error de análisis frecuente entre evaluadores inexpertos. El indicador debe leerse siempre junto al modelo operativo de la organización.
Factores que influyen en el ratio de gastos administrativos
Antes de juzgar si el ratio de una ONG es adecuado o no, es necesario entender qué variables lo condicionan. El mismo porcentaje puede ser señal de eficiencia en una organización y de despilfarro en otra, dependiendo del contexto en el que opere. A continuación se describen los factores que más peso tienen sobre este indicador.
- Modelo operativo: Las ONGs que ejecutan sus propios proyectos necesitan más personal de gestión, más infraestructura y más sistemas de control que aquellas que simplemente canalizan fondos hacia otras organizaciones.
- Tamaño de la organización: Las organizaciones pequeñas suelen tener costos fijos administrativos similares a los de organizaciones medianas, pero con menores ingresos totales, lo que eleva el ratio de forma natural sin indicar ineficiencia.
- Antigüedad y etapa de desarrollo: Una ONG en sus primeros años invierte más en estructura porque aún no ha alcanzado la escala necesaria para diluir esos costos entre un mayor volumen de actividad programática.
- Complejidad de los programas: Proyectos que requieren seguimiento riguroso, informes detallados a financiadores o coordinación de múltiples actores generan más carga administrativa que programas simples y repetibles.
- Criterios de asignación de costos compartidos: Algunas ONGs asignan parte de los sueldos del personal a programas cuando esas personas dedican tiempo efectivo a actividades de campo. Cómo se define esa distribución afecta directamente el numerador del ratio.
- Exigencias de los financiadores: Ciertas subvenciones imponen estándares de auditoría, cumplimiento normativo e informes que elevan los costos administrativos como condición del propio financiamiento.
¿Cómo reducir los gastos administrativos sin afectar la misión?
Reducir los gastos administrativos no significa recortar a ciegas. Significa identificar qué costos generan valor real para la organización y cuáles pueden optimizarse sin comprometer la calidad de la gestión ni la ejecución de los programas. Una estrategia de reducción mal diseñada puede dañar la estructura interna que sostiene toda la operación.
Digitalizar procesos manuales
Automatizar la contabilidad, la gestión de donantes y los informes financieros reduce horas de trabajo administrativo y minimiza errores sin necesidad de más personal.
Asignar correctamente los costos compartidos
Cuando el personal dedica tiempo a actividades de programas, ese porcentaje de su sueldo debe reclasificarse como gasto de programa. Esto mejora el ratio sin reducir el gasto real.
Renegociar contratos de servicios
Revisar periódicamente las condiciones de alquiler, servicios externos, licencias de software y seguros puede generar ahorros significativos sin afectar la operación diaria.
Incorporar voluntariado profesional
Contar con profesionales voluntarios en áreas como legal, contabilidad, comunicación o tecnología reduce los honorarios externos sin sacrificar la calidad de los servicios administrativos.
Escalar los programas
Aumentar el volumen de actividad programática con la misma estructura administrativa hace que los costos fijos representen un porcentaje menor del total. El ratio mejora sin reducir absolutamente nada.
Revisar la estructura organizativa
En algunas organizaciones existen capas de gestión intermedias que no agregan valor. Una revisión periódica del organigrama puede identificar redundancias sin afectar la capacidad operativa.
Un punto que pocos consideran: reducir demasiado los gastos administrativos puede ser contraproducente. Una organización con escasa capacidad de gestión no puede rendir cuentas de forma rigurosa, ni cumplir con los requisitos de auditoría de sus financiadores, ni escalar sus programas con eficacia. La meta no es el ratio más bajo posible, sino el ratio más eficiente para el modelo de la organización. Puedes ampliar esta perspectiva revisando los fundamentos de contabilidad para organizaciones sin fines de lucro.
Preguntas frecuentes
¿Qué se incluye en los gastos administrativos de una ONG?
Los gastos administrativos de una ONG incluyen todos los costos vinculados a la gestión interna que no se pueden asignar directamente a un programa o a actividades de recaudación. Entre los más habituales están los sueldos del personal directivo y administrativo, el alquiler y servicios de la oficina, las licencias de software, los honorarios de auditores y asesores legales, los seguros institucionales y la depreciación de equipos utilizados en la gestión general. La clave es que estos costos sostienen la operación de la organización en su conjunto, sin beneficiar directamente a ningún grupo específico de beneficiarios.
¿Cuál es la diferencia entre gastos administrativos y gastos de recaudación de fondos?
Aunque ambas categorías forman parte de los gastos de apoyo de una ONG, tienen objetivos distintos. Los gastos administrativos cubren la gestión general de la organización: dirección, contabilidad, cumplimiento normativo y operaciones internas. Los gastos de recaudación, en cambio, son los costos destinados a obtener financiamiento: campañas de donación, eventos de captación, materiales de comunicación para donantes y personal dedicado a la búsqueda de recursos. Separar ambas categorías es fundamental para que los estados financieros reflejen con claridad cómo se distribuye el presupuesto.
¿Con qué frecuencia se debe calcular el ratio de gastos administrativos?
Lo más habitual es calcularlo de forma anual, al cierre del ejercicio contable, cuando se dispone de los datos completos del estado de gastos funcionales. Sin embargo, muchas organizaciones lo monitorean de forma trimestral para detectar desviaciones a tiempo y ajustar el presupuesto antes de que el desequilibrio se consolide. La frecuencia ideal depende del tamaño de la organización y de las exigencias de sus financiadores: cuanto más activos sean los controles internos, más frecuente conviene que sea el seguimiento de este indicador.
¿Un ratio de gastos administrativos bajo siempre indica una ONG eficiente?
No necesariamente. Un ratio muy bajo puede significar que la organización invierte poco en su propia capacidad de gestión, lo que a largo plazo puede afectar la calidad de los programas, la rendición de cuentas y la sostenibilidad institucional. Una ONG que subcalifica o elimina costos administrativos críticos para parecer más eficiente ante sus donantes corre el riesgo de operar sin los controles necesarios. El ratio debe interpretarse en función del modelo operativo, el contexto y los estándares del sector, no como un número aislado que cuanto más bajo mejor.
¿Cómo afectan los gastos administrativos a la confianza de los donantes?
Los donantes, especialmente los institucionales y los organismos de cooperación, revisan el ratio de gastos administrativos como parte de su evaluación antes de financiar una organización. Un ratio elevado sin una justificación clara puede generar desconfianza. Sin embargo, lo que más valoran los donantes informados no es un ratio bajo, sino la transparencia con la que la organización explica sus costos y demuestra que cada peso invertido en administración contribuye a una mejor ejecución de los programas. La comunicación abierta sobre este indicador es tan importante como el número en sí.
¿Dónde se reportan los gastos administrativos en los estados financieros de una ONG?
Los gastos administrativos se reportan principalmente en el estado de gastos funcionales, que es el documento financiero que desglosa todos los costos de la organización según su función: programas, administración y recaudación. También aparecen de forma resumida en el estado de actividades, que es el equivalente al estado de resultados en las organizaciones sin fines de lucro. Ambos documentos son fundamentales para que cualquier parte interesada pueda conocer cómo se distribuyen los recursos de la ONG y evaluar su comportamiento financiero con criterio.
¿Qué herramientas ayudan a controlar los gastos administrativos de una ONG?
Existen varias herramientas diseñadas específicamente para la gestión financiera de organizaciones sin fines de lucro. Los sistemas de contabilidad especializados permiten clasificar automáticamente los gastos por función, generar el estado de gastos funcionales y calcular el ratio administrativo de forma periódica. Además, los tableros de control financiero facilitan el seguimiento en tiempo real. La clave no está en la herramienta específica, sino en que el sistema elegido permita clasificar los gastos con precisión y generar informes funcionales de forma ágil, lo que reduce el tiempo dedicado a tareas administrativas manuales y mejora la calidad de la información disponible para la toma de decisiones.
Conclusión
Los gastos administrativos de una ONG no son el enemigo de la misión. Son la estructura que la hace posible. Entender qué incluyen, cómo se clasifican y qué peso tienen dentro del presupuesto total te permite gestionar con mucha más claridad y comunicar con transparencia ante quienes confían en tu organización.
Calcular el ratio de gastos administrativos es sencillo una vez que tienes claro tu estado de gastos funcionales: divides los costos administrativos entre los gastos totales y multiplicas por cien. El resultado, interpretado con contexto, te dice si tu estructura es proporcional a tu actividad o si hay margen para optimizar. Aplicar esa lectura con criterio, y no solo buscar el número más bajo posible, es lo que distingue una gestión financiera madura.
Si este tema te abrió nuevas preguntas sobre cómo se lleva la contabilidad en el sector sin fines de lucro, en este sitio web encontrarás más contenidos que te ayudarán a profundizar con el mismo enfoque claro y práctico. Seguir aprendiendo sobre finanzas organizacionales es una de las mejores inversiones que puedes hacer como profesional o estudiante del sector.
Sigue aprendiendo:
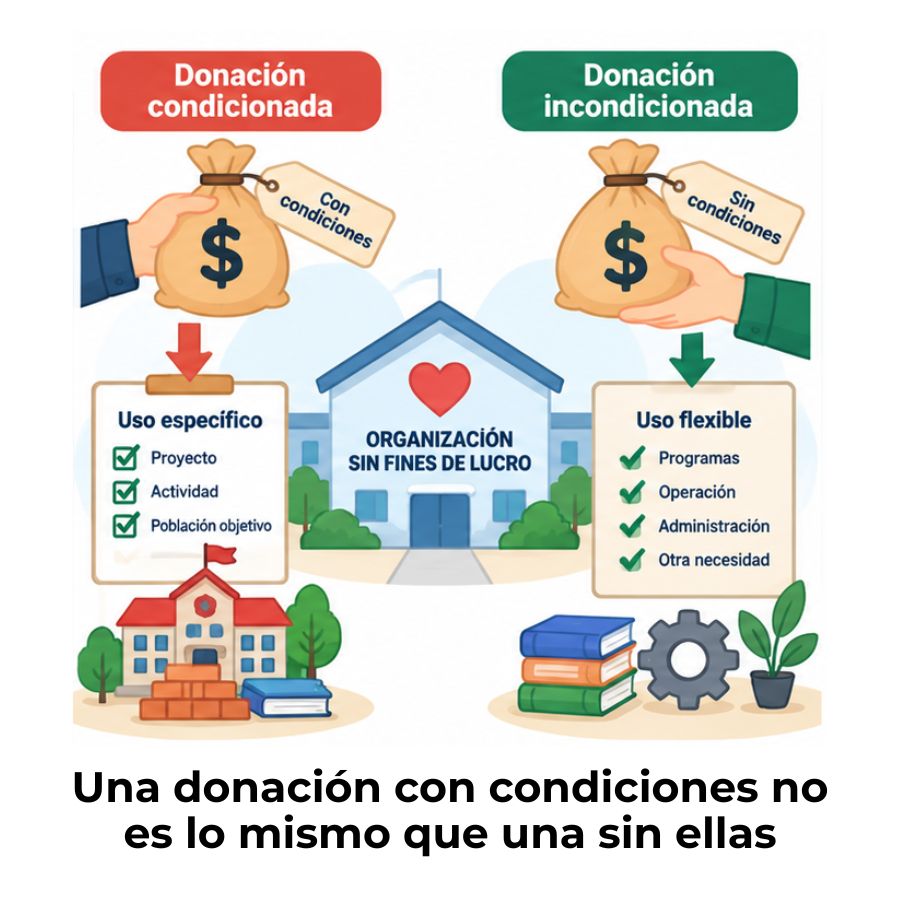
Donación condicionada e incondicionada en una ONG
Contabilidad de asociaciones civiles
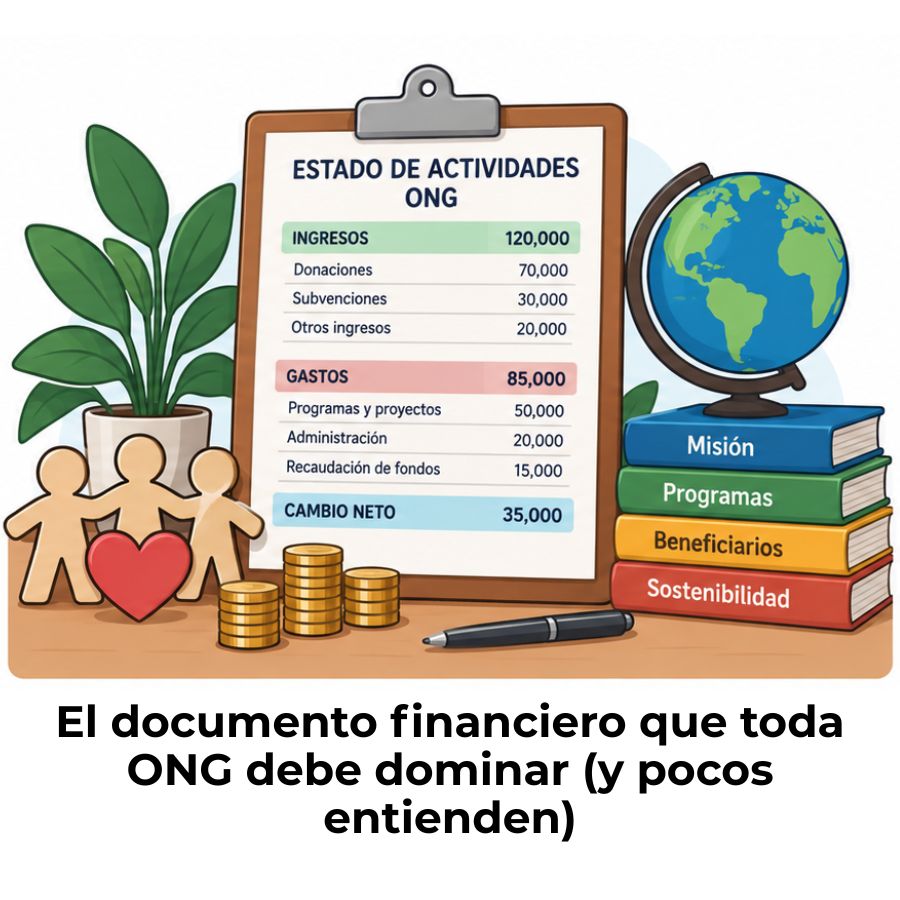
Estado de actividades de una ONG
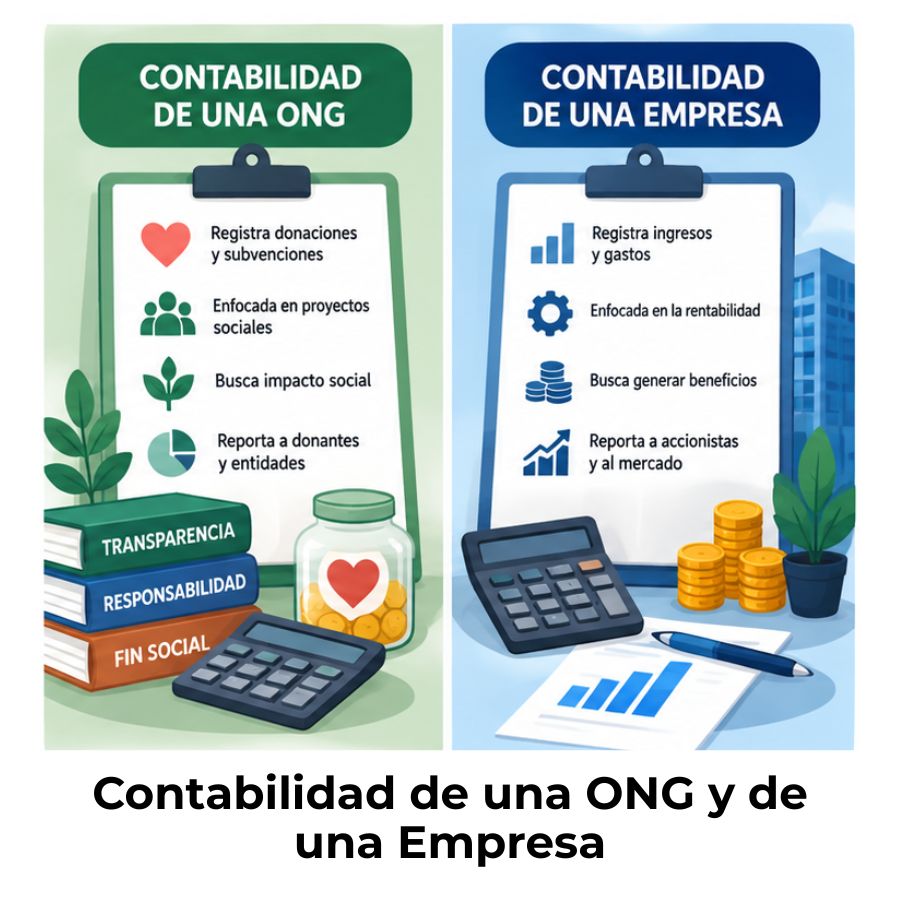
Diferencia entre contabilidad de una ONG y de una empresa
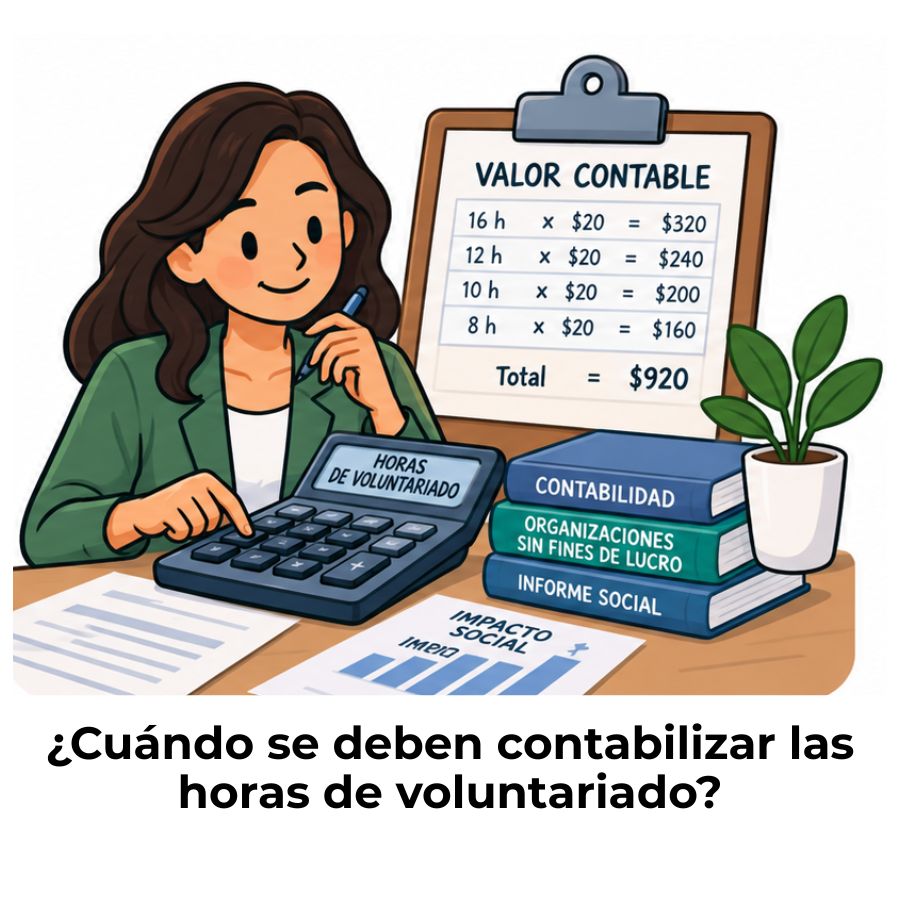
¿Cómo se contabilizan las horas de voluntariado?
Cuotas de socios: El ingreso clave que sostiene tu organización
¿Cómo registrar una asociación sin fines de lucro?
Auditoría de ONGs: Transparencia que genera más donaciones
