
Cuando los fondos de un convenio de cooperación internacional llegan a la cuenta bancaria de tu organización, la reacción natural es registrarlos como ingreso. Pero ese movimiento, aparentemente lógico, puede ser el primer error contable de todo el proyecto. La forma en que contabilizas esos recursos lo cambia todo: desde la imagen de tus estados financieros hasta tu capacidad de pasar una auditoría sin contratiempos.
¿Qué es un convenio de cooperación internacional?
Un convenio de cooperación internacional es un acuerdo formal entre una organización receptora y un organismo donante extranjero —que puede ser un gobierno, una agencia multilateral o una entidad privada sin fines de lucro— mediante el cual se transfieren recursos económicos, técnicos o en especie para ejecutar un proyecto o programa de beneficio social. A diferencia de un contrato comercial, este tipo de acuerdo no busca un intercambio de bienes y servicios con precio de mercado, sino el cumplimiento de objetivos sociales previamente definidos entre las partes.
Desde el punto de vista contable, lo que importa no es tanto el nombre del documento, sino la naturaleza económica de los recursos que se reciben: de dónde vienen, qué condiciones llevan asociadas y en qué momento se genera el derecho a utilizarlos. Esa naturaleza es la que determina cómo se registran en los libros de la organización.
Diferencia entre convenio marco y convenio específico
Los convenios de cooperación internacional se presentan en dos modalidades principales. El convenio marco establece las condiciones generales de la relación entre las partes —objetivos amplios, plazos, responsabilidades y mecanismos de reporte— sin comprometer montos concretos desde el inicio. El convenio específico, en cambio, deriva del marco y define un proyecto puntual con presupuesto, actividades y resultados esperados bien delimitados. Para efectos contables, el convenio específico es el que activa el registro, porque es el que genera compromisos y flujos de recursos medibles.
¿Cómo se clasifican los recursos recibidos?
Antes de hacer cualquier asiento, es necesario clasificar los recursos según dos criterios: su forma de entrega (dinero en efectivo, bienes o servicios en especie) y la presencia o ausencia de condiciones impuestas por el donante. Esta clasificación no es un trámite formal; es la base que determina si los fondos se reconocen como ingreso, como pasivo o como ingreso diferido, y en qué momento exacto se hace ese reconocimiento.
¿Cómo se contabiliza un convenio de cooperación internacional?
El proceso de contabilización no ocurre en un solo momento. Se desarrolla en cuatro pasos que siguen la vida del convenio: desde que se firma el acuerdo hasta que se cierra el proyecto y se rinden cuentas al donante. Cada paso genera registros contables distintos, y saltarse uno de ellos es el origen de los errores más frecuentes en este tipo de organizaciones.
Los 4 pasos del proceso contable en un convenio de cooperación internacional
Paso 1
Identificar la naturaleza del recurso recibido
Paso 2
Reconocimiento inicial en los libros contables
Paso 3
Medición y registro del ingreso o pasivo
Paso 4
Seguimiento y rendición de cuentas
Paso 1 — Identificar la naturaleza del recurso recibido
El primer trabajo del contador es leer el convenio con atención y responder tres preguntas: ¿los fondos llegan con condiciones específicas del donante?, ¿hay un plazo para cumplir esas condiciones? y ¿qué pasa si no se cumplen? Si el donante exige que el dinero se use exclusivamente en actividades determinadas y que se devuelva si no se ejecutan, los fondos son condicionados. Si el dinero llega sin restricciones de uso, son no condicionados. Esta distinción cambia completamente el asiento contable.
Paso 2 — Reconocimiento inicial en los libros contables
Cuando los fondos ingresan a la cuenta bancaria de la organización, hay que registrar ese movimiento de inmediato, independientemente de si son condicionados o no. La diferencia está en la contrapartida: si los fondos son no condicionados, se acredita directamente una cuenta de ingresos. Si son condicionados, la contrapartida es una cuenta de pasivo —ingreso diferido o anticipos de donantes— porque la organización aún no ha «ganado» esos recursos; solo los tiene en custodia hasta cumplir con lo acordado.
Paso 3 — Medición y registro del ingreso o pasivo
Los recursos de un convenio de cooperación internacional se miden al valor razonable del monto recibido o por recibir. En el caso de fondos en moneda extranjera, se aplica la tasa de cambio vigente a la fecha de la transacción, y las diferencias de cambio al cierre del período se registran según las políticas de la organización. Para recursos en especie —equipos, materiales, asistencia técnica—, el valor razonable de mercado en el lugar donde se reciben es la base de medición que se debe usar.
A medida que la organización ejecuta las actividades del convenio y cumple las condiciones del donante, va trasladando el pasivo al resultado del período como ingreso. Ese traslado debe coincidir con la realización efectiva del gasto relacionado o con el cumplimiento de la condición acordada, según lo que establezca la norma contable que aplique a tu organización.
Paso 4 — Seguimiento y rendición de cuentas
La contabilidad de un convenio no termina cuando se ejecuta el último peso o dólar del presupuesto. El cierre contable del convenio incluye verificar que los gastos registrados coincidan con los informes de rendición presentados al donante, ajustar cualquier diferencia de cambio pendiente y, si corresponde, registrar la devolución de fondos no ejecutados. Una contabilidad bien llevada durante todo el proyecto hace que este paso sea un simple proceso de conciliación, no una búsqueda de emergencia.
Fondos condicionados vs. fondos no condicionados
Esta distinción es el núcleo de toda la contabilidad de convenios de cooperación. Un error aquí se propaga en cascada a los estados financieros y puede provocar que la organización muestre ingresos que todavía no le corresponden o que deje de reconocer ingresos que ya ganó. La tabla siguiente resume las diferencias prácticas entre ambos tipos de fondos.
| Criterio | Fondos condicionados | Fondos no condicionados |
|---|---|---|
| ¿Hay restricciones del donante? | Sí, uso específico obligatorio | No, libre disposición |
| Reconocimiento inicial | Pasivo / Ingreso diferido | Ingreso del período |
| ¿Cuándo pasan a resultado? | Al cumplir las condiciones pactadas | En el momento de recepción |
| ¿Qué pasa si no se cumplen las condiciones? | Se devuelven al donante | No aplica devolución obligatoria |
| Ejemplo frecuente | Proyectos USAID, fondos UE, PNUD | Donaciones generales sin destino fijo |
En la práctica, la gran mayoría de los convenios de cooperación internacional que suscriben las ONG y fundaciones son condicionados: el donante exige que el dinero se destine a un proyecto concreto, que se ejecute en un período definido y que se justifique mediante informes técnicos y financieros. Por eso, el registro como pasivo o ingreso diferido al momento de recibir los fondos es, en la mayoría de los casos, el camino correcto.
⚠️ Punto clave para recordar
Registrar como ingreso inmediato fondos condicionados infla el excedente del período y puede generar una base imponible incorrecta. Cuando el donante audite el proyecto, la inconsistencia quedará expuesta.
Normativa contable aplicable según el marco de tu organización
No existe una única norma global que regule de forma exclusiva la contabilidad de los convenios de cooperación internacional. Lo que aplica a tu organización depende del país donde opera, del tipo de entidad que es y del grupo de convergencia normativa al que pertenece. Conocer ese marco es indispensable antes de hacer cualquier asiento.
NIIF para Pymes — Sección 24
Para organizaciones clasificadas en el Grupo 2 de convergencia —la categoría más frecuente en ONG y fundaciones de Latinoamérica—, el marco de referencia principal es la Sección 24 de la NIIF para Pymes, que regula las subvenciones del gobierno. Aunque técnicamente esta sección no cubre las donaciones de organismos no gubernamentales, el Consejo Técnico de la Contaduría Pública (CTCP) de Colombia, en su Concepto 0445 de 2023, indicó que su tratamiento debe seguir esa misma lógica, aplicando la jerarquía de la Sección 10 (políticas contables).
Bajo la Sección 24, los fondos condicionados se reconocen como ingreso solo cuando se cumplen las condiciones asociadas. Hasta ese momento, se registran como un pasivo. Los fondos no condicionados, en cambio, se reconocen como ingreso en el momento en que existe certeza razonable de que se recibirán y de que la entidad los cumplirá.
NIC 20 para entidades del Grupo 1
Las entidades clasificadas en el Grupo 1 —generalmente las de mayor tamaño o las que cotizan en mercados financieros— aplican las NIIF completas, y para este tema, la norma relevante es la NIC 20 (Contabilización de las subvenciones del gobierno e información a revelar sobre ayudas gubernamentales). Esta norma permite dos enfoques para reconocer las subvenciones relacionadas con activos: deducirlas del valor del activo o registrarlas como ingreso diferido y amortizarlas a lo largo de la vida útil del bien. Para subvenciones relacionadas con ingresos, se reconocen en el período en que se incurre en el gasto correspondiente.
Normativas locales complementarias
Además de las NIIF, cada país puede tener disposiciones propias que afectan el tratamiento de estos fondos. En Colombia, el CTCP emite conceptos que orientan la aplicación práctica de las normas internacionales. En Perú, la Agencia Peruana de Cooperación Internacional (APCI) exige la presentación de un Plan Anual de Actividades y una Declaración Anual de Actividades cuando se ejecutan fondos de cooperación técnica internacional. En España, el Real Decreto 1491/2011 adapta el Plan General de Contabilidad específicamente para entidades sin fines lucrativos. Revisar la normativa del país donde opera tu organización antes de definir la política contable es un paso que no se puede omitir.
Asientos contables: ejemplos prácticos
Los ejemplos siguientes ilustran el registro contable de un convenio de cooperación internacional bajo la lógica de la Sección 24 de la NIIF para Pymes, que es el marco más habitual en organizaciones sin fines de lucro en Latinoamérica. Los nombres de las cuentas pueden variar según el catálogo de cuentas de cada país, pero la lógica del débito y el crédito es la misma.
Asiento por recepción de fondos condicionados
Supón que tu organización recibe un desembolso inicial de 50.000 dólares de una agencia de cooperación para ejecutar un proyecto de agua potable en comunidades rurales. El convenio establece que los fondos deben destinarse exclusivamente a ese proyecto y que, al finalizar, se debe presentar un informe de rendición. Porque existe una condición; el registro inicial es:
| Cuenta | Débito | Crédito |
|---|---|---|
| Bancos (Cuenta del proyecto) | 50.000 | |
| Ingresos diferidos — Convenio de cooperación | 50.000 |
El dinero está en la cuenta bancaria, pero no es ingreso todavía. Es una obligación de hacer: ejecutar el proyecto según lo acordado. El ingreso diferido representa exactamente eso: un pasivo que se irá liberando conforme se ejecuten las actividades.
Asiento por reconocimiento de ingreso al cumplir condiciones
A medida que la organización ejecuta el proyecto y gasta los fondos en actividades elegibles, va cumpliendo las condiciones del convenio. En ese momento, el ingreso diferido se transfiere al resultado del período. Si durante el primer mes se ejecutaron 12.000 dólares en actividades elegibles, el asiento es:
| Cuenta | Débito | Crédito |
|---|---|---|
| Ingresos diferidos — Convenio de cooperación | 12.000 | |
| Ingresos por convenios de cooperación internacional | 12.000 |
Este asiento se repite cada vez que se ejecutan gastos elegibles, hasta que el pasivo de ingresos diferidos queda en cero, lo que significa que todos los fondos del convenio han sido reconocidos como ingreso y respaldados por actividades efectivamente realizadas. La conciliación entre el gasto ejecutado y el ingreso reconocido debe ser siempre perfecta al cierre del convenio.
¿Qué errores contables debes evitar en un convenio de cooperación?
Los errores en la contabilidad de convenios de cooperación internacional suelen tener un patrón claro: no provienen de operaciones complejas, sino de decisiones equivocadas en los momentos más básicos del registro. Identificarlos antes de que ocurran es mucho más fácil que corregirlos una vez que están en los estados financieros.
- Reconocer fondos condicionados como ingreso inmediato: Es el error más frecuente y el más grave. Infla el excedente del período y genera una imagen financiera que no refleja la realidad económica de la organización.
- No separar las cuentas por proyecto: Mezclar los recursos de distintos convenios en una sola cuenta bancaria o en un mismo centro de costos hace imposible demostrarle al donante cómo se usó su dinero. La contabilidad por proyectos no es opcional cuando hay más de un convenio activo.
- Omitir el efecto de la tasa de cambio: Cuando los fondos llegan en moneda extranjera, la diferencia entre la tasa del día del desembolso y la tasa del día del gasto genera una diferencia cambiaria que debe registrarse. Ignorarla produce saldos incorrectos y dificulta la conciliación final.
- No registrar los aportes en especie: Los convenios muchas veces incluyen recursos no monetarios —equipos, consultoría técnica, capacitaciones— que también deben valorarse a precio de mercado y registrarse tanto como ingreso como gasto, para reflejar fielmente la actividad del período.
- Cerrar el convenio sin conciliar el pasivo: Al terminar el proyecto, el saldo de ingresos diferidos debe ser exactamente cero si todos los recursos fueron ejecutados y reconocidos. Si queda un saldo positivo, hay fondos que deben devolverse o justificarse.
Contabilidad por proyectos: la clave para gestionar varios convenios
Cuando una organización ejecuta más de un convenio de cooperación al mismo tiempo —lo que es muy habitual en ONG y fundaciones activas—, la contabilidad general no es suficiente. Necesitas un sistema de contabilidad por proyectos o centros de costos, que permite registrar cada transacción asociada a un convenio específico, como si cada proyecto fuera una entidad contable independiente dentro de tu organización.
Este enfoque no solo te permite generar informes financieros por proyecto —algo que casi todos los donantes exigen— sino que también te protege ante auditorías. Si un donante llega a revisar la ejecución de su convenio, puedes mostrarle de forma inmediata todos los ingresos, gastos y saldos asociados a ese proyecto, sin tener que buscar transacción por transacción en el libro general.
¿Qué debe incluir la contabilidad por proyectos?
Código de proyecto
Identificador único para cada convenio activo en el sistema contable.
Presupuesto aprobado
El monto total autorizado por el donante, desglosado por rubro o actividad.
Ejecución acumulada
El gasto real registrado hasta la fecha, comparado con el presupuesto.
Saldo disponible
Lo que queda por ejecutar dentro del período vigente del convenio.
Llevar una correcta elaboración de informes financieros para la cooperación internacional es el resultado natural de una contabilidad por proyectos bien implementada. Sin ese orden desde el registro inicial, los informes se convierten en un trabajo de reconstrucción, no de reporte.
En el contexto más amplio de la contabilidad para organizaciones sin fines de lucro, la gestión de convenios de cooperación internacional es uno de los procesos más exigentes en términos de control, transparencia y rendición de cuentas. Dominarlo es una ventaja real para cualquier contador que trabaje en este sector.
Preguntas frecuentes
¿Un convenio de cooperación internacional genera obligación de pago de impuestos?
Depende del marco normativo del país y del tipo de entidad. En muchos países latinoamericanos, las ONG y fundaciones que cumplen ciertos requisitos legales —como tener fines exclusivamente sociales y no distribuir excedentes entre sus miembros— están exoneradas del impuesto a la renta. Sin embargo, esa exoneración no es automática: la organización debe estar registrada formalmente ante la autoridad tributaria correspondiente y mantener una contabilidad que demuestre que los fondos del convenio se usaron para los fines declarados. Los fondos de cooperación que se usen en actividades ajenas al objeto social pueden quedar sujetos a tributación.
¿Cómo se registra un convenio de cooperación cuando los recursos llegan en especie?
Cuando el donante entrega bienes, equipos o servicios en lugar de dinero en efectivo, el registro contable debe reflejar tanto el ingreso recibido como el gasto o activo correspondiente. El primer paso es determinar el valor razonable de mercado de esos recursos en el lugar donde se reciben. Con ese valor, se registra un débito en la cuenta de activo o de gasto que corresponda —según si el bien se consume de inmediato o tiene vida útil— y un crédito en la cuenta de ingreso diferido o de ingreso del período, dependiendo de si el convenio tiene condiciones o no. Los aportes en especie no valorados dejan brechas en los estados financieros y subestiman el tamaño real del proyecto.
¿Qué diferencia hay entre una subvención condicionada y una no condicionada?
Una subvención condicionada llega acompañada de compromisos específicos que la organización debe cumplir para poder quedarse con los recursos: ejecutar ciertas actividades, alcanzar determinados resultados o presentar informes en plazos concretos. Si no se cumplen, los fondos deben devolverse. Una subvención no condicionada, en cambio, se otorga sin exigir contraprestación ni cumplimiento de requisitos adicionales: la organización la recibe y la incorpora directamente a su resultado como ingreso. La diferencia no es solo conceptual; determina el asiento contable, el momento de reconocimiento y el tratamiento fiscal que corresponde aplicar.
¿Puede una ONG reconocer como ingreso inmediato los fondos de un convenio de cooperación?
Solo si los fondos son no condicionados, es decir, si el donante no impone ninguna restricción sobre su uso ni exige rendición de cuentas sobre actividades específicas. En ese caso, el reconocimiento inmediato como ingreso es correcto y está alineado con la normativa vigente. Sin embargo, en la práctica, la mayoría de los convenios de cooperación que gestionan las ONG incluyen condiciones claras: presupuesto aprobado por actividad, plazos de ejecución y mecanismos de rendición. Ante esas condiciones, el reconocimiento inmediato como ingreso no es apropiado y puede distorsionar los estados financieros del período.
¿Qué documentos soportan el registro contable de un convenio de cooperación?
El soporte documental mínimo para contabilizar correctamente un convenio de cooperación internacional incluye: el convenio firmado por ambas partes, el plan de trabajo o proyecto aprobado con su presupuesto detallado, los comprobantes de cada desembolso recibido (transferencias bancarias o constancias de entrega), las facturas o recibos de cada gasto ejecutado, los informes técnicos y financieros entregados al donante y los extractos bancarios de la cuenta del proyecto. Cada documento relaciona el gasto con el convenio que lo financia, lo que hace posible la trazabilidad completa que cualquier auditoría interna o externa exige.
¿Cómo afecta un convenio de cooperación al patrimonio de la organización?
Un convenio de cooperación bien contabilizado no aumenta el patrimonio de forma directa mientras los fondos están condicionados, porque se registran primero como un pasivo. El patrimonio solo crece cuando el ingreso se reconoce —al cumplir las condiciones— y ese ingreso supera los gastos del período. En organizaciones sin fines de lucro, ese excedente no se distribuye: pasa a incrementar el fondo patrimonial y queda disponible para cubrir necesidades futuras de la organización o para financiar proyectos que no cuenten con un convenio específico.
¿Qué norma rige la contabilidad de convenios de cooperación internacional en Latinoamérica?
No existe una sola norma regional aplicable a todos los países. En términos generales, las organizaciones del Grupo 2 (la mayoría de ONG y fundaciones) aplican la Sección 24 de la NIIF para Pymes como referencia principal para el reconocimiento de fondos de cooperación. Las entidades del Grupo 1 aplican la NIC 20. A eso se suma la normativa local de cada país: en Colombia, los conceptos del CTCP orientan la aplicación práctica; en Perú, la APCI establece obligaciones adicionales de reporte; en México y en otros países, las adaptaciones al marco NIIF también contemplan particularidades para entidades sin fines de lucro. Lo más seguro es revisar tanto la norma internacional aplicable como las disposiciones específicas del país donde opera la organización.
Conclusión
Contabilizar un convenio de cooperación internacional exige algo más que saber hacer asientos: requiere entender la naturaleza económica de los recursos que tu organización recibe y registrarlos en el momento que corresponde, no cuando resulte más conveniente. La distinción entre fondos condicionados y no condicionados es el punto de partida de todo lo demás, y dominarla te permite construir estados financieros que reflejan con precisión lo que realmente ocurre en tu organización.
A lo largo de este recorrido viste los cuatro pasos del proceso contable, los asientos típicos que genera cada etapa, la normativa que respalda cada decisión y los errores más frecuentes que puedes evitar desde el primer registro. Toda esa información tiene aplicación directa en tu trabajo diario: cada vez que llegue un desembolso de cooperación, ya sabes qué preguntas hacerle al convenio antes de abrir el libro de contabilidad.
Si este tema despertó más preguntas o quieres profundizar en otros aspectos de la contabilidad para organizaciones sin fines de lucro, en este sitio web encontrarás más contenidos diseñados para acompañarte en cada etapa de tu práctica profesional.
Sigue aprendiendo:
Registro contable de donaciones en especie
Rendición de cuentas a donantes
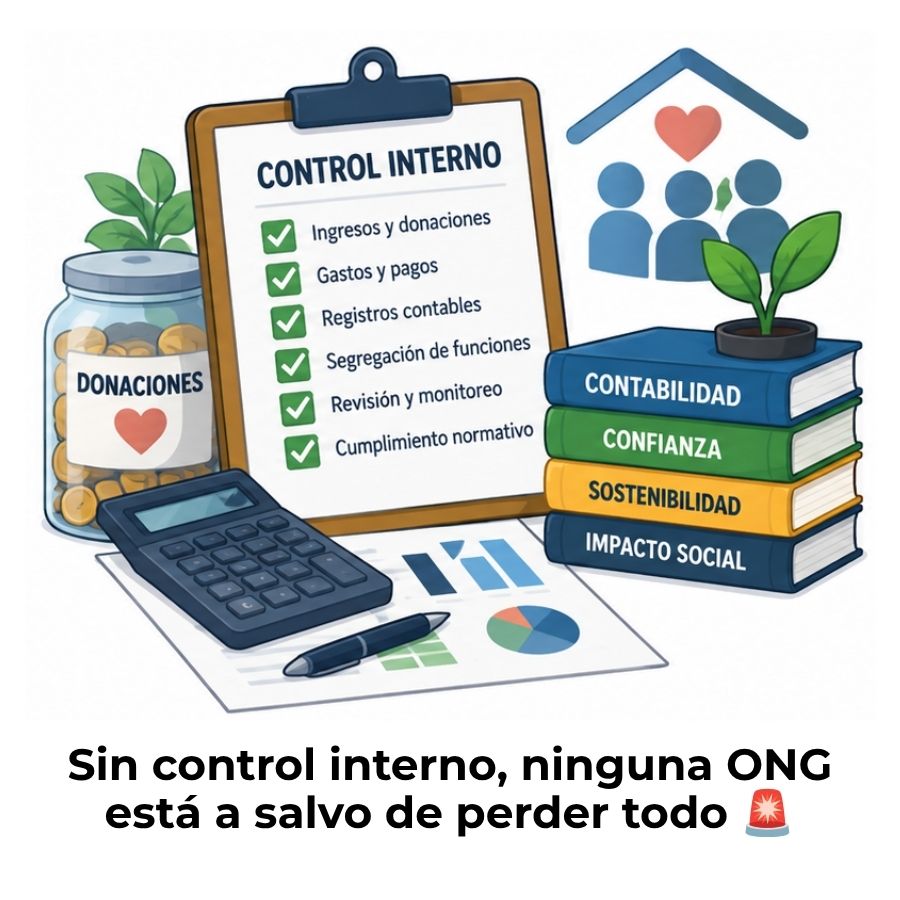
Control interno en organizaciones sin fines de lucro
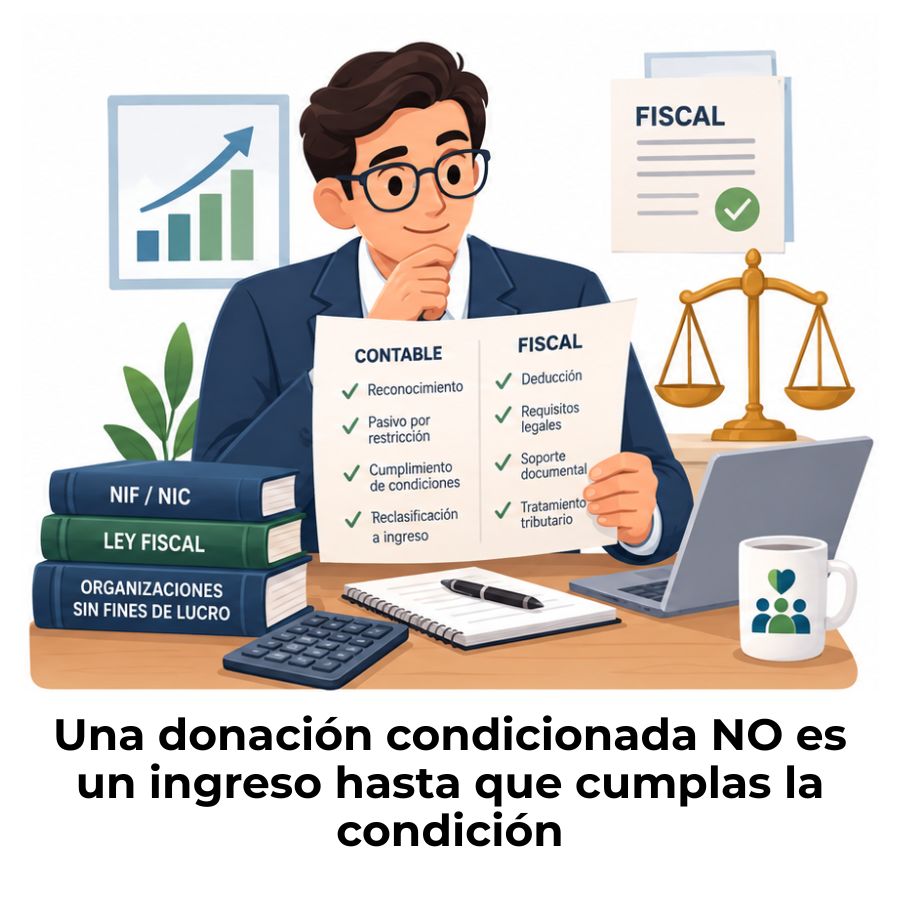
Reconocimiento contable y fiscal de las donaciones condicionadas
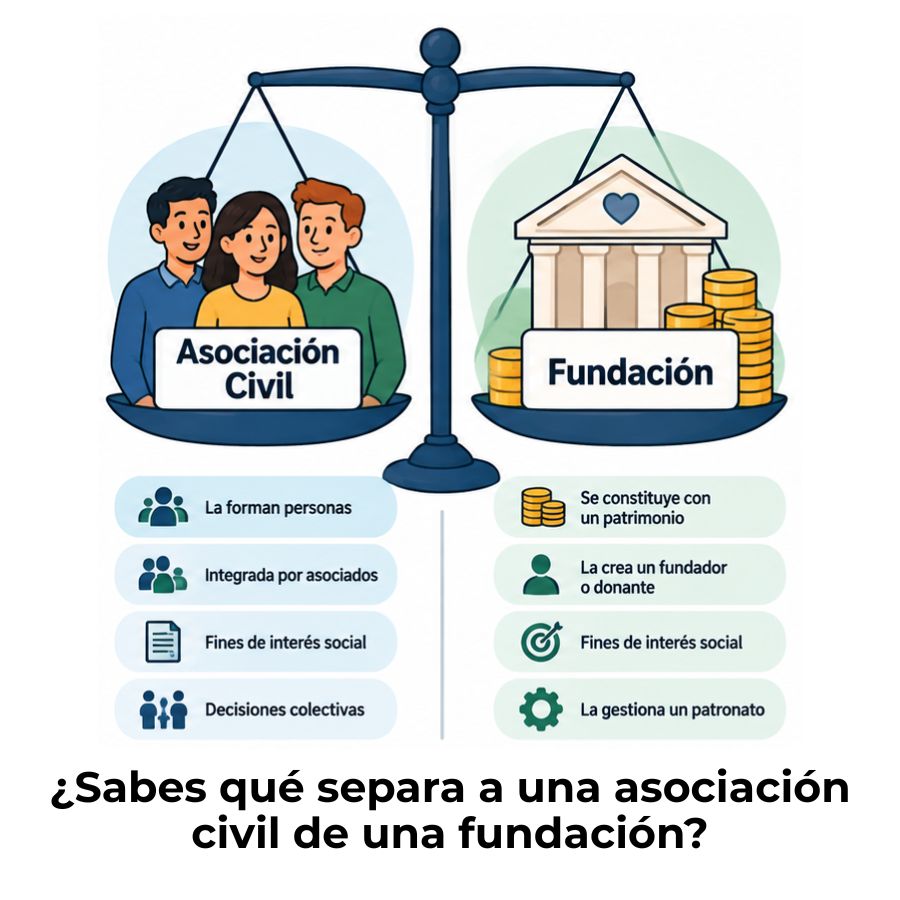
Diferencia entre asociación civil y fundación
Contabilidad de asociaciones civiles
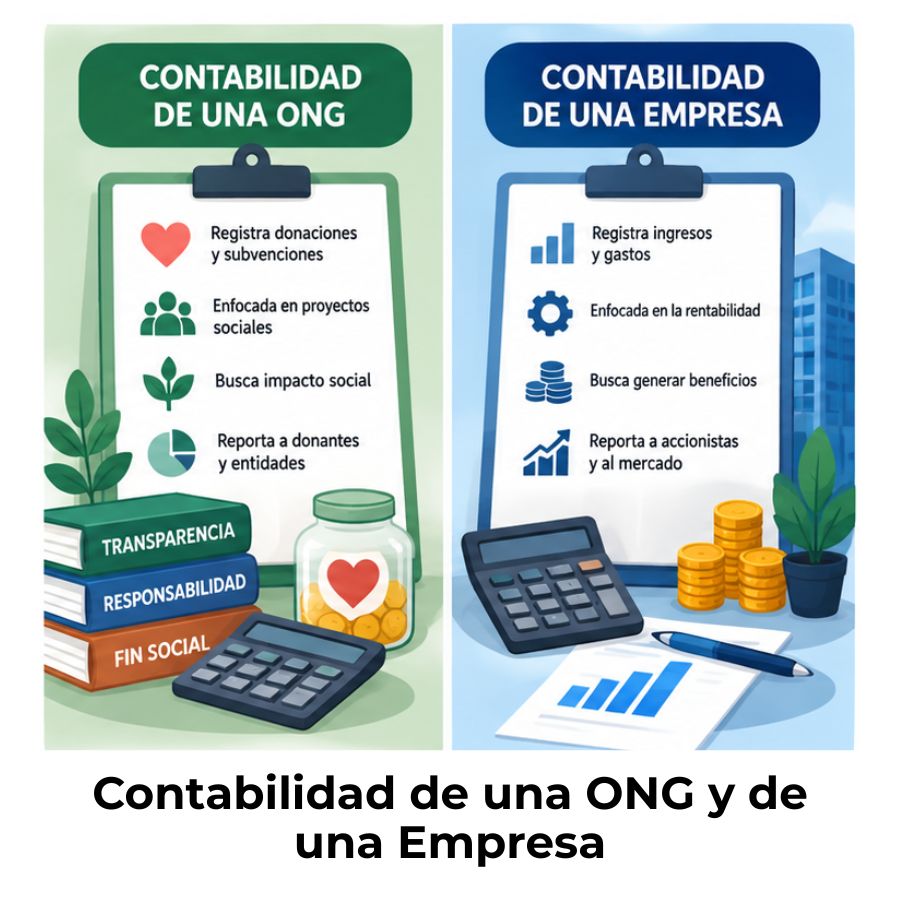
Diferencia entre contabilidad de una ONG y de una empresa
¿Cómo registrar una asociación sin fines de lucro?
