
La contabilidad de una empresa constructora y la de una empresa inmobiliaria no son iguales, aunque ambas operen dentro del sector de la construcción y los bienes raíces. Cada una tiene su propio plan de cuentas, su forma de registrar existencias y su momento para reconocer ingresos.
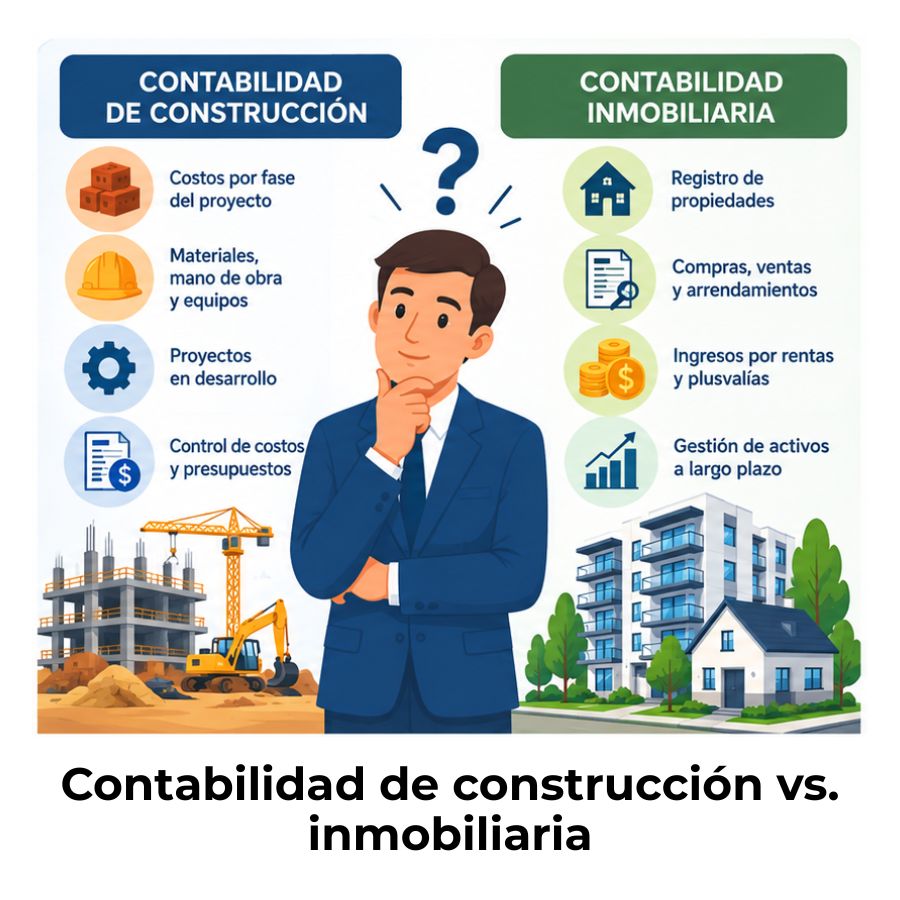
¿Qué es la contabilidad de construcción y la inmobiliaria?
Antes de comparar, conviene tener claro a qué tipo de empresa se refiere cada una. Aunque comparten el mismo ecosistema económico —el sector inmobiliario y de la construcción—, sus actividades, su modelo de negocio y, por ende, su tratamiento contable responden a lógicas distintas. La confusión entre ambas es más común de lo que parece, incluso entre profesionales con experiencia en el sector.
¿Qué hace una empresa constructora?
Una empresa constructora es aquella que ejecuta obras de edificación o ingeniería civil, ya sea por encargo de un cliente —como ocurre en los contratos de obra— o por iniciativa propia para vender las unidades terminadas. Su actividad central está en el proceso de construcción: compra materiales, contrata mano de obra, alquila maquinaria y gestiona el avance físico del proyecto. El resultado de su trabajo es un bien inmueble que puede entregar, vender o mantener.
Desde el punto de vista contable, esto implica llevar un control muy detallado de todos los costos asociados a cada proyecto. No basta con saber cuánto se gastó en total: hay que saber cuánto corresponde a cada obra, en qué fase se encuentra y qué porción del ingreso ya se ha ganado según el avance. Esa granularidad es una de las marcas distintivas de la contabilidad de la construcción.
¿Qué hace una empresa inmobiliaria?
Una empresa inmobiliaria, también llamada promotora inmobiliaria, actúa de forma diferente. Su función principal es adquirir terrenos o inmuebles, desarrollarlos o mejorarlos y, finalmente, venderlos o arrendarlos. En lugar de ejecutar la obra directamente, suele contratar a empresas constructoras para ese trabajo. Su valor está en la gestión del proyecto y en la comercialización del producto final.
Esta diferencia de fondo tiene consecuencias contables inmediatas. La inmobiliaria no registra costos de ejecución de obra en la misma forma que una constructora, porque no es quien construye. Lo que sí lleva con detalle son los costos de adquisición del terreno, los honorarios pagados a la constructora, los gastos de promoción y comercialización y los costos financieros asociados al desarrollo del proyecto.
¿En qué se diferencian sus actividades económicas?
La diferencia entre ambas no es solo operativa: tiene un impacto directo sobre cómo se clasifica la empresa, qué normativa contable le aplica y cómo se estructuran sus estados financieros. Una constructora produce bienes; una inmobiliaria, en sentido estricto, intermedia o desarrolla bienes raíces para su venta. Esa distinción parece sencilla, pero cambia casi todo en los registros contables.
Hay empresas que realizan las dos funciones a la vez: construyen y promueven. En esos casos, la contabilidad debe separar con claridad qué parte de la actividad corresponde a la construcción y qué parte al desarrollo inmobiliario, porque cada segmento sigue reglas distintas. Mezclarlas sin criterio genera errores que afectan tanto a la información financiera como al cumplimiento fiscal.
Diferencias en el tratamiento de existencias
Las existencias son uno de los puntos donde las diferencias contables entre ambos tipos de empresa se hacen más evidentes. Lo que cada sector clasifica como «existencias» responde a su propia naturaleza de negocio, y los grupos de cuentas habilitados en cada adaptación sectorial del plan contable reflejan esa diferencia con claridad.
Existencias en la constructora
En una empresa constructora, las existencias incluyen todos los elementos que forman parte del proceso de ejecución de las obras. Esto abarca materiales de construcción —productos petrolíferos, áridos, elementos prefabricados—, los terrenos sobre los que se construye y, muy especialmente, las obras en curso: ese estado intermedio en el que un proyecto ya ha generado costos, pero todavía no se ha entregado al cliente.
Llevar un control riguroso de los costos de construcción asociados a cada obra es imprescindible, porque el valor de las existencias cambia constantemente con cada certificación, cada compra de material y cada avance de obra registrado. Ese seguimiento obra por obra es una de las particularidades más exigentes de este tipo de contabilidad.
Existencias en la inmobiliaria
En la empresa inmobiliaria, las existencias tienen un perfil diferente. Aquí el inventario está compuesto principalmente por inmuebles disponibles para la venta: pisos, locales, parcelas o edificios completos que la empresa ha adquirido o promovido y que aún no han sido transmitidos al comprador final. No hay materiales de obra ni avances que registrar de la misma forma.
El costo de cada unidad en inventario incluye el precio de adquisición del terreno, los honorarios pagados a la constructora contratada, los gastos de proyecto y licencias, los costos de comercialización y los intereses financieros vinculados al desarrollo. Todos esos conceptos se activan como mayor valor del inmueble hasta el momento en que se produce la venta.
Reconocimiento de ingresos: el punto más crítico
Si hay un aspecto donde la diferencia entre ambos modelos resulta más determinante —y donde más errores se cometen—, ese es el momento en que cada empresa puede reconocer sus ingresos. El reconocimiento incorrecto de ingresos distorsiona los estados financieros y puede generar problemas tanto con la información interna de la empresa como con las obligaciones fiscales.
El reconocimiento de ingresos debe reflejar la transferencia del control del bien o servicio al cliente, en el momento y por el importe que mejor representa la contraprestación a la que tiene derecho la empresa. — NIIF 15, Ingresos de actividades ordinarias procedentes de contratos con clientes.
Método del porcentaje de avance en construcción
En las empresas constructoras que ejecutan obras por encargo, el ingreso no se reconoce cuando se firma el contrato ni cuando se cobra la última certificación. Se reconoce de forma progresiva, a medida que avanza la obra. Este método, conocido como porcentaje de avance o grado de realización, implica que la constructora va incorporando ingresos en cada período contable en función del trabajo realmente ejecutado.
Para aplicarlo, la empresa necesita estimar con precisión el costo total del proyecto, el costo incurrido hasta la fecha y el porcentaje de avance que eso representa. Ese cálculo determina cuánto ingreso corresponde reconocer en cada período. Los estados financieros de constructoras reflejan este dinamismo con partidas como «obra ejecutada pendiente de certificar» o «facturación acumulada por obra».
Reconocimiento al momento de la venta en inmobiliarias
La inmobiliaria opera con una lógica diferente. Durante todo el tiempo que dura el desarrollo de un proyecto —adquisición del terreno, construcción, tramitación de licencias, comercialización—, la empresa acumula costos sin reconocer ingresos. El ingreso se reconoce en el momento en que se transmite el control del inmueble al comprador, que en la práctica suele coincidir con la firma de la escritura pública de compraventa.
Esto genera una asimetría temporal importante: los gastos van apareciendo en los libros durante meses o años, pero los ingresos llegan concentrados en el momento de la venta. Esa característica hace que los estados financieros de una inmobiliaria puedan mostrar pérdidas durante la fase de desarrollo, aunque el proyecto sea perfectamente rentable a largo plazo.
Planes de cuentas y adaptaciones sectoriales
Tanto las empresas constructoras como las inmobiliarias trabajan a partir del Plan General de Contabilidad, pero cada sector dispone de una adaptación específica que incorpora cuentas, definiciones y normas de valoración ajustadas a su actividad. Estas adaptaciones sectoriales no son opcionales: la empresa que cumple los criterios de cada sector está obligada a seguir las normas que le corresponden.
La adaptación para constructoras —conocida como PGCEC— habilita cuentas específicas para materiales de construcción, obras en curso, certificaciones y retenciones de garantía, entre otras. La adaptación para inmobiliarias incluye cuentas propias para terrenos, promociones en curso y edificios terminados disponibles para la venta. Aunque ambas comparten la estructura básica del PGC, el catálogo de cuentas de cada sector tiene una nomenclatura, una definición y un contenido distintos.
Un aspecto que suele generar dudas es la contabilización de las garantías. En la constructora, la garantía decenal sobre la edificación tiene un tratamiento contable específico que implica el registro de una provisión o una contingencia, según corresponda. Si quieres profundizar en ese aspecto, puedes consultar cómo se contabiliza una garantía decenal en construcción, donde se explica el tratamiento con detalle.
Tratamiento del IVA y obligaciones fiscales
El IVA es otro campo donde las diferencias entre constructoras e inmobiliarias se hacen notar. La casuística del IVA en la construcción es especialmente compleja porque intervienen figuras como la inversión del sujeto pasivo, los tipos reducidos en determinadas obras y los plazos de devengo que no siempre coinciden con la emisión de la factura.
En la empresa constructora, el IVA de las certificaciones de obra puede estar sujeto a inversión del sujeto pasivo cuando el cliente es otro empresario del sector. Esto significa que quien declara e ingresa el impuesto no es la constructora —como sería lo habitual—, sino el cliente que recibe la obra. Esa mecánica cambia el flujo de tesorería y requiere un registro contable específico que muchos profesionales no tienen claro desde el inicio.
En la empresa inmobiliaria, el IVA se aplica principalmente en la primera entrega de edificaciones nuevas. Sin embargo, las entregas de terrenos, las segundas transmisiones y ciertos arrendamientos pueden estar exentas de IVA y sujetas en cambio al Impuesto sobre Transmisiones Patrimoniales. Determinar correctamente si una operación tributa por IVA o por ITP es uno de los análisis más delicados en la contabilidad inmobiliaria.
Preguntas frecuentes
¿Una empresa puede ser constructora e inmobiliaria al mismo tiempo?
Sí, es perfectamente posible y de hecho ocurre con frecuencia. Muchas empresas construyen las promociones que ellas mismas promueven y venden, asumiendo así las dos funciones. En esos casos, la contabilidad debe diferenciar con precisión qué parte de la actividad corresponde a la construcción y qué parte al desarrollo inmobiliario, porque cada segmento aplica criterios distintos de reconocimiento de ingresos, registro de existencias y normas de valoración. Mezclar ambas lógicas sin esa separación genera errores que afectan a la imagen fiel de las cuentas y al cumplimiento fiscal.
¿Qué plan de cuentas usa una empresa constructora?
Las empresas constructoras utilizan el Plan General de Contabilidad para Empresas Constructoras (PGCEC), que es una adaptación sectorial del Plan General de Contabilidad. Este plan habilita cuentas específicas para materiales de construcción, obras en curso, certificaciones de obra y retenciones de garantía, entre otros conceptos propios del sector. Su objetivo es dotar a las constructoras de una normativa contable adaptada a sus particularidades, de modo que la información económico-financiera sea representativa de su actividad real.
¿Cómo se registran los terrenos en la contabilidad inmobiliaria?
En la contabilidad de una empresa inmobiliaria, los terrenos adquiridos para su desarrollo y venta posterior se clasifican como existencias, no como inmovilizado. Esto es así porque el terreno no se usa en la actividad de la empresa —como sería el caso de una fábrica sobre la que se construye—, sino que forma parte del producto que se va a vender. El costo del terreno, junto con todos los gastos de desarrollo asociados, va acumulándose como mayor valor del activo circulante hasta el momento de la transmisión.
¿Qué es una obra en curso y cómo se contabiliza?
Una obra en curso es aquella que ya ha generado costos de ejecución, pero que todavía no ha sido completada ni entregada al cliente. En la contabilidad de una empresa constructora, estos trabajos se recogen en una cuenta específica de existencias o, según el método de reconocimiento aplicado, pueden reflejarse como ingresos acumulados según el porcentaje de avance. El control correcto de las obras en curso es uno de los pilares de la contabilidad de la construcción, ya que permite conocer la rentabilidad real de cada proyecto en cualquier momento del proceso.
¿Qué norma internacional aplica al reconocimiento de ingresos en ambos sectores?
La NIIF 15 —Ingresos de actividades ordinarias procedentes de contratos con clientes— es la norma internacional de referencia tanto para constructoras como para inmobiliarias. Establece un modelo de cinco pasos para determinar cuándo y por qué importe se reconoce el ingreso: identificar el contrato, identificar las obligaciones de desempeño, determinar el precio de la transacción, asignar ese precio y reconocer el ingreso cuando se satisface cada obligación. La diferencia entre ambos sectores radica en cómo se aplican esos pasos según la naturaleza de cada actividad y el momento en que se transfiere el control al cliente.
¿Cuál es la diferencia entre promotora y constructora?
La promotora inmobiliaria es la entidad que toma la iniciativa del proyecto: adquiere el terreno, encarga el proyecto técnico, obtiene las licencias, contrata a la constructora y asume el riesgo económico del desarrollo. La constructora, por su parte, es quien ejecuta físicamente la obra conforme al proyecto recibido. Aunque en el lenguaje cotidiano se usen como sinónimos, son roles claramente distintos con implicaciones contables y legales diferentes. Una promotora puede no levantar un solo ladrillo directamente y, aun así, ser la responsable de todo el desarrollo inmobiliario.
¿Cómo afecta el IVA de forma distinta a constructoras e inmobiliarias?
En la constructora, una de las figuras más relevantes es la inversión del sujeto pasivo en determinadas operaciones entre empresarios del sector, donde el IVA lo declara el destinatario de la obra, no quien la ejecuta. En la inmobiliaria, la clave está en determinar si la operación de venta tributa por IVA —como ocurre en la primera entrega de una edificación nueva— o por el Impuesto sobre Transmisiones Patrimoniales, que se aplica en segundas transmisiones y en la mayoría de las ventas de terrenos no urbanizables. Un error en esa clasificación puede derivar en sanciones fiscales y en la necesidad de rectificar declaraciones.
Conclusión
La contabilidad de una empresa constructora y la de una empresa inmobiliaria comparten el mismo entorno sectorial, pero responden a lógicas distintas en casi todos los aspectos que importan: cómo se clasifican las existencias, cuándo se reconocen los ingresos y qué plan de cuentas se aplica. Confundirlas no es un detalle menor, sino una fuente real de errores contables y fiscales que puede tener consecuencias serias.
Ahora que conoces las diferencias clave —el porcentaje de avance frente al reconocimiento en la venta, los materiales y obras en curso frente a los inmuebles disponibles y las especificidades del IVA en cada sector—, puedes acercarte a cualquier empresa del ámbito con una base mucho más sólida. Esa claridad te permite hacer preguntas mejores, interpretar los estados financieros con más criterio y anticipar los puntos donde cada modelo de negocio tiene sus propias complejidades.
Si te interesa seguir profundizando en el sector, este sitio web tiene más contenido sobre contabilidad aplicada a la construcción y la actividad inmobiliaria, desarrollado con el mismo enfoque claro y práctico que acabas de leer. Cada tema que consultes aquí te dará una capa más de comprensión sobre un sector tan técnico como apasionante.
Sigue aprendiendo:
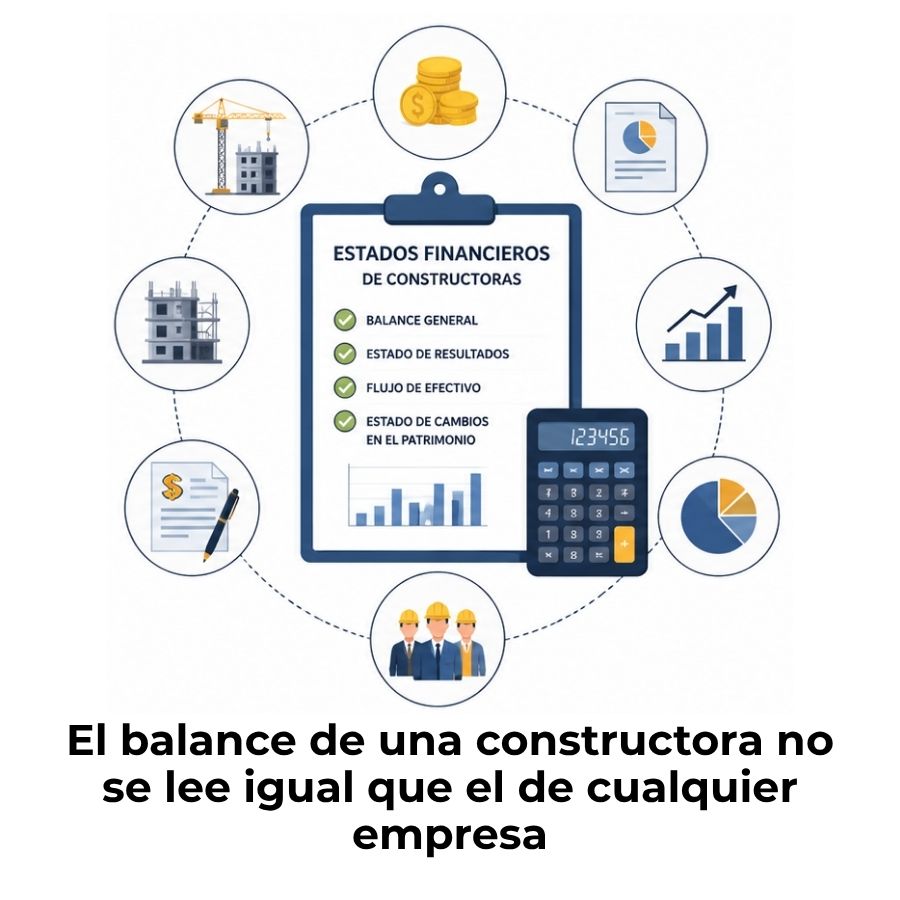
Los estados financieros de constructoras
Nómina en la construcción: Componentes y cálculo
Costeo por obra en construcción
Seguro de obra: Cobertura real para cada etapa de tu construcción
Costos directos de obra: Materiales, mano de obra y equipo

¿Cómo calcular el costo de una obra de construcción?
¿Cómo afecta la inflación a un contrato de construcción?

Control de costos por partida de obra
