
Las multas por retraso en una obra se contabilizan de forma distinta según si eres la empresa que las paga o la que las cobra. El contratista las registra como un gasto excepcional en la cuenta 678, mientras que el promotor las reconoce como un ingreso excepcional en la cuenta 769. Además, estas penalidades contractuales no llevan IVA, ya que se tratan como indemnizaciones, no como servicios.

¿Qué son las multas por retraso en una obra de construcción?
Cuando una empresa contratista no entrega una obra en el plazo acordado, el contrato suele activar una cláusula de penalidad por demora. Esa cláusula obliga al contratista a pagar una cantidad determinada al promotor o cliente por cada día de retraso. Esta penalidad no es una sanción administrativa impuesta por un organismo público, sino una consecuencia contractual pactada libremente entre las partes.
La diferencia entre una multa administrativa y una penalidad contractual es fundamental para entender cómo se contabiliza. Las multas administrativas las impone la Administración pública ante un incumplimiento de la ley. Las penalidades contractuales, en cambio, nacen del acuerdo entre las partes y tienen como objetivo resarcir el perjuicio económico causado por el retraso, sin necesidad de acudir a los tribunales.
Diferencia entre multa, penalidad e indemnización contractual
En el sector de la construcción conviven tres figuras con efectos económicos similares, pero naturalezas distintas. La multa administrativa es impuesta por un organismo público y no requiere acuerdo previo entre las partes. La penalidad contractual, en cambio, está pactada en el contrato de obra y se aplica de forma automática ante el incumplimiento del plazo. La indemnización por daños y perjuicios, por su parte, requiere que la parte perjudicada pruebe el daño real sufrido y, en muchos casos, exige acudir a la vía judicial o arbitral.
Estas diferencias no son solo teóricas: condicionan directamente las cuentas contables que debes usar, el tratamiento fiscal del gasto o ingreso y la forma en que debe aparecer en los estados financieros. Confundir una penalidad contractual con una sanción administrativa puede llevar a registrar el gasto en la cuenta incorrecta y a tratarla como no deducible cuando en realidad sí lo es.
¿Cuándo nace la obligación de registrar la multa?
El momento del registro contable no es el pago, sino el devengo. Según el principio de devengo recogido en el Plan General Contable, el gasto o ingreso se reconoce cuando nace la obligación económica, independientemente de cuándo se produzca el flujo de efectivo. En la práctica, esto significa que la penalidad debe registrarse en cuanto es notificada formalmente al contratista o reconocida por las partes, aunque el pago se realice semanas o meses después.
¿Cómo se contabiliza una multa por retraso según el rol en la obra?
El registro contable de una penalidad por retraso depende completamente de la posición que ocupa cada empresa dentro del contrato de obra. Contratista y promotor tienen obligaciones contables opuestas ante el mismo hecho: uno reconoce un gasto, el otro un ingreso. Entender este punto evita el error más frecuente en la práctica, que es aplicar el mismo asiento a ambas partes.
Contabilización en la empresa contratista (quien paga la multa)
Para la empresa constructora que no cumplió el plazo de entrega, la penalidad representa un gasto. Este gasto se registra en la cuenta 678 – Gastos excepcionales, que es donde el Plan General Contable ubica las sanciones, multas y otros gastos de carácter no ordinario. Es recomendable crear una subcuenta específica, como 6780 – Penalidades contractuales, para separar este gasto de otros de distinta naturaleza y facilitar su seguimiento fiscal.
La contrapartida del asiento depende del estado de la deuda. Si la penalidad ha sido notificada, pero aún no pagada, se utiliza la cuenta 410 – Acreedores por prestaciones de servicios o una cuenta de provisión si el importe todavía está en disputa. Si la penalidad se descuenta directamente de una certificación pendiente de cobro, la contrapartida puede ser la propia cuenta de clientes o certificaciones pendientes.
Contabilización en la empresa promotora (quien cobra la penalidad)
El promotor o cliente que recibe la penalidad reconoce un ingreso excepcional. La cuenta correcta es la 769 – Otros ingresos excepcionales, que recoge todos aquellos ingresos que no forman parte de la actividad ordinaria de la empresa. Al igual que en el caso del contratista, es útil crear una subcuenta específica para identificar claramente el origen de ese ingreso en los estados financieros.
Cuando el promotor no recibe un pago directo, sino que descuenta la penalidad del importe de la última certificación, el registro varía ligeramente. En ese caso, el promotor reduce el saldo que debe al contratista y reconoce simultáneamente el ingreso excepcional, sin que haya movimiento de efectivo. Esta es la forma más habitual en la práctica, especialmente en contratos de obra privada donde quedan retenciones o certificaciones pendientes.
Resumen de cuentas según el rol en la obra
| Rol | Cuenta principal | Naturaleza |
|---|---|---|
| Contratista (paga) | 678 – Gastos excepcionales | Gasto |
| Promotor (cobra) | 769 – Otros ingresos excepcionales | Ingreso |
Cuentas contables que intervienen en el registro
Antes de construir los asientos contables, conviene tener claro para qué sirve cada cuenta que puede aparecer en el proceso. No todas se usan en todos los casos, pero conocerlas te permite adaptarte a las particularidades de cada contrato. La elección incorrecta de la cuenta afecta directamente al resultado del ejercicio y a la base imponible del impuesto de sociedades.
Cuenta 678 – Gastos excepcionales
Esta cuenta recoge los gastos que no pertenecen a la actividad ordinaria de la empresa y que tienen un carácter significativo o inusual. El Plan General Contable menciona expresamente las sanciones y multas entre los conceptos que pueden registrarse aquí. Para las penalidades contractuales por retraso en obra, es la cuenta habitual del contratista. Lo más recomendable es desglosarla en subcuentas, por ejemplo, 6780 para penalidades y 6781 para multas administrativas, de modo que quede claro cuál tiene tratamiento deducible y cuál no.
Cuenta 769 – Otros ingresos excepcionales
Es la contrapartida de la 678 para el promotor o cliente que cobra la penalidad. Recoge ingresos de cuantía significativa que no proceden de la actividad principal de la empresa. Usar esta cuenta en lugar de registrar la penalidad como menor coste del activo es el criterio más extendido, porque mantiene separada la información sobre el coste real de la obra y el ingreso derivado del incumplimiento contractual del constructor.
Cuenta 410 y cuenta 440 – Acreedores y deudores varios
Estas cuentas actúan como contrapartida de los gastos e ingresos cuando la penalidad ha sido reconocida, pero todavía no se ha pagado ni cobrado. La cuenta 410 – Acreedores por prestaciones de servicios se usa en el contratista para registrar la deuda pendiente. La cuenta 440 – Deudores varios aparece en el promotor cuando la penalidad es reconocida y se espera su cobro. Una vez que se produce el pago o cobro efectivo, estas cuentas se cancelan contra la cuenta de tesorería.
Asientos contables paso a paso con ejemplo práctico
Para que el proceso quede completamente claro, se plantea un ejemplo práctico con datos concretos. Una empresa promotora contrató a una constructora para edificar una nave industrial por un importe de 800.000 euros. El contrato incluía una cláusula de penalidad de 500 euros por día de retraso. La constructora entregó la obra con 30 días de retraso, lo que generó una penalidad total de 15.000 euros. A continuación se desarrollan los asientos que deben realizar ambas partes.
Asiento en el momento de la notificación de la multa
En cuanto la penalidad es notificada formalmente, ambas partes deben registrarla aunque no se haya producido ningún movimiento de efectivo. El principio de devengo obliga a reconocer el efecto económico en el periodo en que ocurre, no en el que se paga. Este es el asiento que realiza cada parte en el momento de la notificación.
| Parte | Cuenta | Descripción | Debe | Haber |
|---|---|---|---|---|
| Contratista | 678 | Gastos excepcionales (penalidad) | 15.000,00 | |
| 410 | Acreedores por prest. de servicios | 15.000,00 | ||
| Promotor | 440 | Deudores varios (penalidad a cobrar) | 15.000,00 | |
| 769 | Otros ingresos excepcionales | 15.000,00 |
Asiento en el momento del pago o cobro efectivo
Cuando se produce la transferencia bancaria, ambas partes deben cancelar las cuentas de deuda o cobro pendiente y registrar el movimiento de tesorería. En este momento solo se mueve dinero entre cuentas de balance; el impacto en resultados ya se produjo en el asiento anterior. Este es el asiento de cancelación para cada parte.
| Parte | Cuenta | Descripción | Debe | Haber |
|---|---|---|---|---|
| Contratista | 410 | Acreedores por prest. de servicios | 15.000,00 | |
| 572 | Bancos e instituciones de crédito | 15.000,00 | ||
| Promotor | 572 | Bancos e instituciones de crédito | 15.000,00 | |
| 440 | Deudores varios | 15.000,00 |
Tratamiento cuando la multa se descuenta de una certificación pendiente
En la práctica de la construcción, la situación más habitual no es el pago directo de la penalidad, sino su descuento sobre la última certificación o sobre la retención de garantía pendiente de devolución. En este caso no existe movimiento de efectivo: el promotor simplemente abona al contratista el importe de la certificación menos la penalidad, y ambas partes deben reflejar esa compensación en sus asientos.
Supongamos que quedaba pendiente de pago una certificación de 20.000 euros. El promotor descuenta la penalidad de 15.000 euros y abona al contratista solo 5.000 euros. Puedes leer más sobre la mecánica de las retenciones en la sección de devolución de la retención de garantía en construcción, donde se explica cómo funciona ese fondo de garantía y cuándo se libera.
| Parte | Cuenta | Descripción | Debe | Haber |
|---|---|---|---|---|
| Contratista | 572 | Bancos (cobro neto) | 5.000,00 | |
| 678 | Gastos excepcionales (penalidad) | 15.000,00 | ||
| 430 | Clientes / Certificaciones a cobrar | 20.000,00 | ||
| Promotor | 410 | Acreedores (certificación pendiente) | 20.000,00 | |
| 572 | Bancos (pago neto) | 5.000,00 | ||
| 769 | Otros ingresos excepcionales | 15.000,00 |
¿Son deducibles fiscalmente las multas por retraso en obra?
Esta es una de las preguntas que más confusión genera, y la respuesta depende de si hablamos de una multa administrativa o de una penalidad contractual. Las multas y sanciones impuestas por organismos públicos no son deducibles en el impuesto de sociedades, tal como establece el artículo 15.c) de la Ley 27/2014 del Impuesto sobre Sociedades. Sin embargo, las penalidades contractuales, al no tener carácter sancionador, sí pueden ser tratadas como un gasto deducible por el contratista, siempre que estén correctamente justificadas y documentadas.
El matiz clave está en el origen de la penalidad. Si nace de un contrato privado entre dos empresas y responde a un incumplimiento de plazo, se considera una indemnización por daños y perjuicios con naturaleza de gasto empresarial ordinario, no una sanción administrativa. Por ese motivo, puede integrarse en la base imponible del impuesto de sociedades como gasto deducible, siempre que exista el contrato que la justifique y la notificación formal de su aplicación.
Comparativa de deducibilidad fiscal
| Tipo de penalización | Origen | ¿Deducible en IS? |
|---|---|---|
| Multa administrativa (Hacienda, etc.) | Organismo público | No (art. 15.c LIS) |
| Penalidad contractual por retraso en obra | Contrato privado | Sí, como gasto empresarial |
Tratamiento bajo NIIF 15 y NIC 11 en contratos de construcción
Las empresas que aplican normas internacionales de información financiera deben enmarcar la contabilización de las penalidades dentro de un contexto normativo específico para los contratos de construcción. La NIIF 15 sustituyó a la antigua NIC 11 como norma de referencia para el reconocimiento de ingresos en contratos con clientes, y su aplicación tiene implicaciones directas sobre cómo se tratan las penalidades por retraso. Si tienes interés en profundizar en el análisis financiero del avance de una obra, la curva S en una obra de construcción ofrece una perspectiva muy útil sobre el control del progreso real frente al planificado.
¿Cómo afectan las penalidades al reconocimiento de ingresos del contratista?
Bajo la NIIF 15, los ingresos de un contrato de construcción se reconocen a medida que se satisface la obligación de desempeño. Cuando existe una cláusula de penalidad por retraso, el precio de la transacción debe ajustarse para reflejar el importe variable que la empresa espera tener derecho a recibir. Esto significa que, si el contratista anticipa que incurrirá en un retraso, debe reducir el ingreso reconocido en función de la penalidad estimada, incluso antes de que esta sea formalmente aplicada por el cliente.
La NIC 11, que sigue siendo referencia en muchos países y para muchas empresas bajo marcos normativos locales, también reconocía este efecto: los ingresos del contrato pueden disminuir como consecuencia de las penalizaciones por demoras causadas por el contratista. El principio es el mismo en ambas normas: los estados financieros deben reflejar la realidad económica del contrato, no solo su precio nominal.
¿Qué dice la NIC 37 sobre provisiones por multas pendientes?
Cuando el retraso ya se ha producido, pero la penalidad todavía no ha sido formalmente comunicada o su importe está en discusión, la NIC 37 – Provisiones, pasivos contingentes y activos contingentes exige evaluar si debe reconocerse una provisión. La provisión procede cuando existe una obligación presente como resultado de un suceso pasado, es probable que la empresa tenga que desprenderse de recursos y el importe puede estimarse de forma fiable. En estos casos, el contratista debe estimar la penalidad y registrarla como provisión, aunque el promotor no la haya notificado formalmente.
Errores frecuentes al registrar multas por retraso en obra
Más allá de conocer los asientos correctos, conviene identificar los errores que se cometen con más frecuencia en la práctica. Algunos son errores técnicos de cuenta; otros, errores de timing que afectan al ejercicio en que se reconoce el impacto. Detectarlos a tiempo evita ajustes en la declaración del impuesto de sociedades y problemas en una eventual inspección contable.
- Registrar la penalidad solo cuando se paga: Esto viola el principio de devengo y desplaza el gasto o ingreso a un ejercicio diferente al que corresponde, distorsionando el resultado del año en que ocurrió el retraso.
- Usar la misma cuenta para penalidades contractuales y multas administrativas: Aunque ambas pueden ir a la 678, su tratamiento fiscal es diferente. Sin una subcuenta específica, es imposible realizar correctamente el ajuste extracontable en el impuesto de sociedades para las que no son deducibles.
- Registrar la penalidad con IVA: Las penalidades por retraso en obra son indemnizaciones, no prestaciones de servicios. Por tanto, no están sujetas a IVA y emitir una factura con IVA por este concepto es un error con consecuencias fiscales.
- No constituir provisión cuando el retraso ya ha ocurrido: Si el contrato prevé la penalidad y el retraso es un hecho, la NIC 37 exige provisionar aunque la penalidad no se haya aplicado formalmente. Esperar a la notificación supone un error de reconocimiento.
- Tratar la penalidad como menor coste del activo en construcción: Algunos promotores reducen el coste del inmovilizado en lugar de reconocer un ingreso excepcional. Este criterio puede distorsionar el valor del activo y generar inconsistencias en las amortizaciones futuras.
Para entender mejor el contexto financiero de una obra y evitar este tipo de errores desde el inicio del proyecto, resulta muy útil conocer cómo funciona la contabilidad de la construcción en su conjunto, ya que muchos de estos errores nacen de una visión fragmentada del proceso contable.
Preguntas frecuentes
¿Qué cuenta contable se usa para registrar una multa por retraso en obra?
Depende del rol que ocupa cada empresa. El contratista que paga la penalidad la registra en la cuenta 678 – Gastos excepcionales, utilizando idealmente una subcuenta específica para penalidades contractuales. El promotor que la cobra la registra en la cuenta 769 – Otros ingresos excepcionales. En ambos casos, la contrapartida inicial es una cuenta de deudores o acreedores, según corresponda, que se cancela en el momento del pago o cobro efectivo, o cuando se produce el descuento sobre una certificación pendiente.
¿La multa por retraso en una obra lleva IVA?
No. Las penalidades por retraso en obra tienen naturaleza de indemnización, no de prestación de servicios. Por eso no están sujetas al impuesto sobre el valor añadido. Emitir una factura con IVA por este concepto es un error que puede generar contingencias fiscales tanto para quien la emite como para quien la recibe. La documentación correcta es una nota de cargo o un documento equivalente que refleje la deducción sobre la certificación o el cobro directo, sin IVA.
¿Puede la multa por retraso descontarse directamente de la factura del contratista?
Sí, y de hecho es la forma más habitual de liquidar estas penalidades en la práctica. El promotor descuenta el importe de la penalidad del saldo pendiente de pago al contratista, generalmente de la última certificación o de la retención de garantía. Este mecanismo no elimina la necesidad de registrar contablemente la operación: el contratista debe reconocer igualmente el gasto en la cuenta 678, y el promotor el ingreso en la 769, aunque no haya movimiento de efectivo por esa parte del importe.
¿Es deducible en el impuesto de sociedades una penalidad contractual por retraso?
En general sí, siempre que se trate de una penalidad nacida de un contrato privado y no de una sanción impuesta por un organismo público. Las penalidades contractuales se consideran indemnizaciones por incumplimiento y, como tal, tienen la naturaleza de un gasto empresarial ordinario deducible. La clave está en disponer del contrato que las prevé y de la documentación formal de su aplicación. Las multas administrativas, en cambio, no son deducibles según el artículo 15.c) de la Ley del Impuesto sobre Sociedades.
¿Cómo se registra una provisión si la multa todavía no está confirmada?
Cuando el retraso ya se ha producido, pero la penalidad no ha sido notificada formalmente, la NIC 37 exige analizar si concurren tres condiciones: que exista una obligación presente, que sea probable que la empresa deba desprenderse de recursos y que el importe pueda estimarse con fiabilidad. Si las tres condiciones se cumplen, debe registrarse una provisión en la cuenta 142 – Provisión para otras responsabilidades, con cargo a la cuenta 678. Cuando la penalidad se confirme y se liquide, la provisión se cancela y se ajusta la diferencia si el importe definitivo difiere del estimado.
¿Qué diferencia hay entre una penalidad contractual y una sanción administrativa?
La diferencia es estructural. Una penalidad contractual nace del acuerdo entre las partes del contrato y tiene por objetivo compensar el perjuicio económico causado por el incumplimiento del plazo. No requiere procedimiento administrativo previo ni resolución de ninguna autoridad. Una sanción administrativa, en cambio, la impone un organismo público ante una infracción de la normativa vigente y es el resultado de un expediente sancionador. Esta diferencia determina el tratamiento fiscal: la penalidad contractual puede ser deducible; la sanción administrativa, no.
¿Cómo afecta la multa por retraso al coste total del activo en construcción?
Cuando el promotor está construyendo un activo para su propio uso, como una nave industrial o un edificio de oficinas, algunos profesionales plantean la duda de si la penalidad cobrada al contratista debe reducir el coste del inmovilizado. El criterio más sólido es registrarla como ingreso excepcional en la cuenta 769, sin alterar el coste de adquisición del activo, porque el coste real de la construcción fue el pactado y la penalidad es una compensación por el perjuicio del retraso, no un descuento comercial. Reducir el valor del activo podría distorsionar las amortizaciones futuras y la imagen fiel del balance.
¿Qué plazo tiene la empresa para registrar contablemente la multa?
El registro debe realizarse en el mismo ejercicio contable en que se produce el hecho que origina la penalidad, es decir, en el periodo en que el retraso ocurre y la obligación es reconocible. No existe un plazo administrativo específico para el registro contable, pero el principio de devengo es de obligado cumplimiento. Retrasar el registro al ejercicio en que se paga o cobra es un error que puede ser detectado en una auditoría o inspección fiscal, con las consecuentes correcciones y, potencialmente, sanciones por presentación incorrecta de los estados financieros.
Conclusión
La contabilización de las multas por retraso en una obra no es un proceso complicado si tienes claro desde el principio cuál es tu rol en el contrato y qué naturaleza tiene la penalidad. Registrar correctamente este tipo de operaciones te permite mantener unos estados financieros que reflejen la realidad económica del proyecto y tomar decisiones con información fiable.
Los puntos esenciales que puedes aplicar de inmediato son tres: identificar si la penalidad es contractual o administrativa para elegir el tratamiento fiscal correcto, respetar el principio de devengo y no esperar al pago para registrar el asiento, y utilizar subcuentas específicas dentro de la 678 o la 769 para separar con claridad el origen de cada gasto o ingreso excepcional.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenido sobre contabilidad aplicada a proyectos de construcción, desde el reconocimiento de ingresos por certificaciones hasta el tratamiento de las retenciones de garantía, todo explicado de forma clara y con ejemplos prácticos.
Sigue aprendiendo:
Devolución de la retención de garantía en construcción
Retenciones tributarias en construcción
Software contable para constructoras: ¿Qué debe tener?
Contabilidad de la construcción vs. contabilidad general
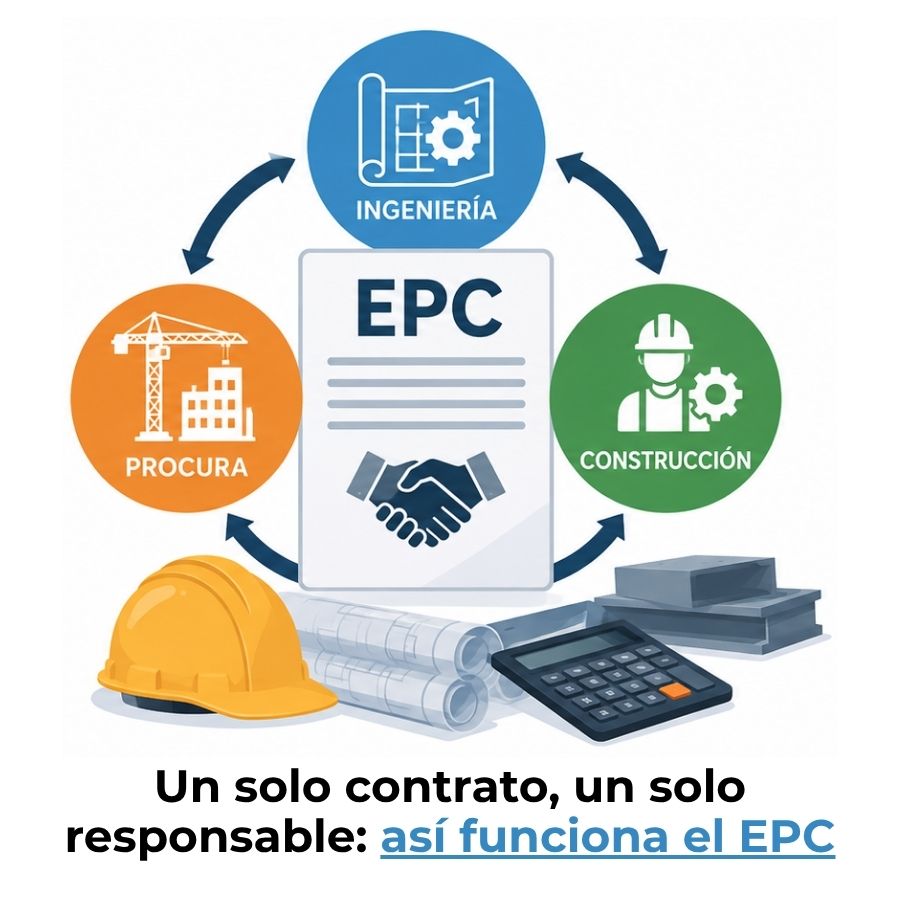
¿Cuáles son los contratos EPC?
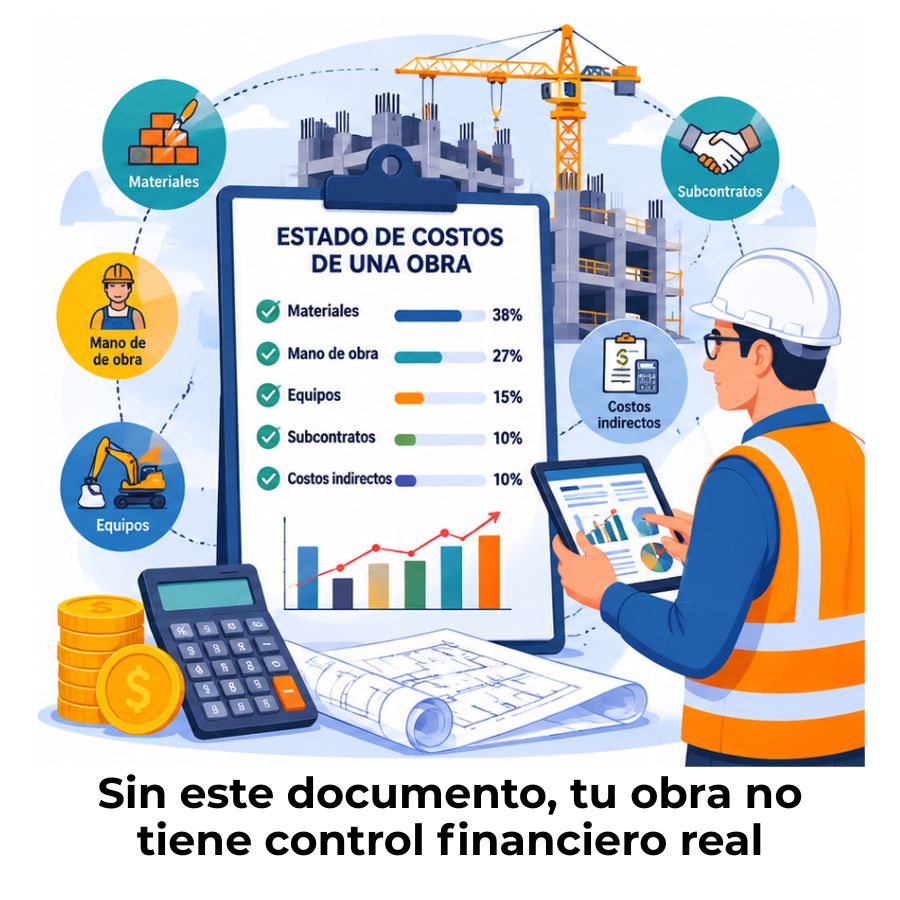
¿Cómo elaborar el estado de costos de una obra?

Subcontratistas en obra: Roles, registros y obligaciones

¿Cómo calcular el costo de una obra de construcción?
