
Imagina que llevas seis meses en una obra, has consumido materiales, pagado cuadrillas y cumplido cada hito del contrato — pero aún no has emitido una sola factura porque la obra no está terminada. Ese escenario, más común de lo que parece, es exactamente lo que la facturación por avance de obra resuelve.
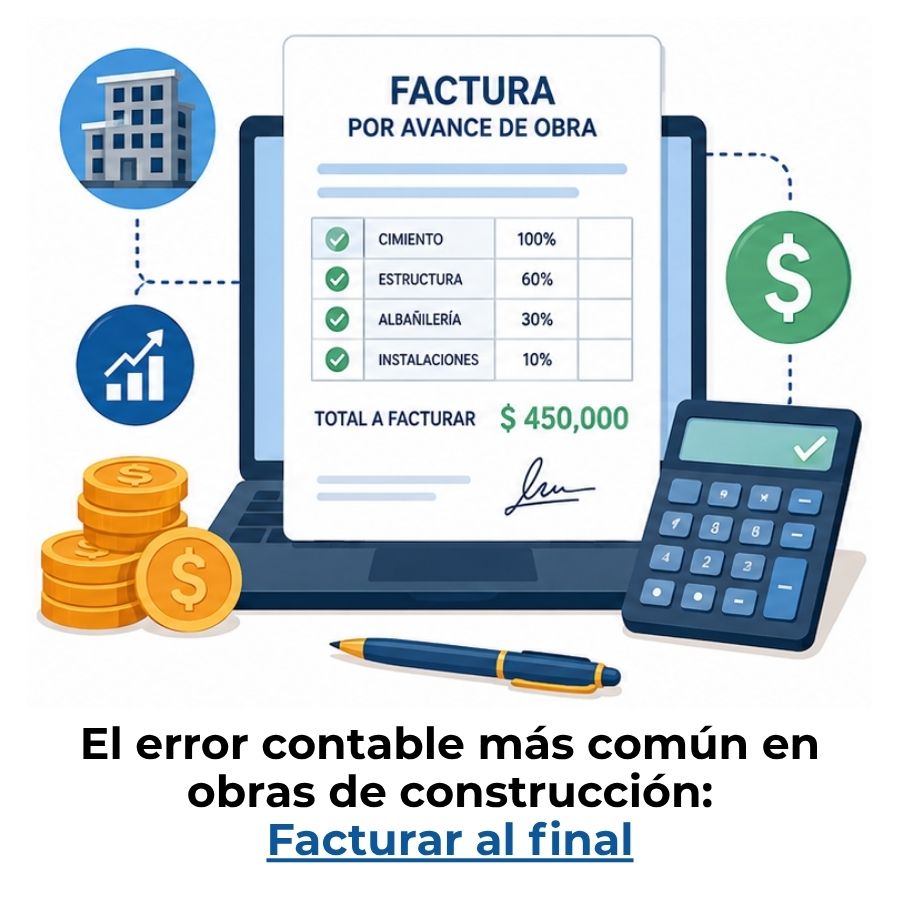
¿Qué es la facturación por avance de obra?
La facturación por avance de obra es el método mediante el cual una empresa constructora emite facturas y reconoce ingresos de forma proporcional al trabajo ya ejecutado dentro de un contrato, sin necesidad de esperar a que la obra esté completamente terminada. El principio central es que el ingreso se reconoce en la medida en que el proyecto avanza, no cuando se entrega el resultado final al cliente.
Esto significa que si firmaste un contrato por un valor determinado y ya ejecutaste la mitad del proyecto, tienes derecho a reconocer la mitad de ese ingreso en tu contabilidad y, dependiendo de lo que acuerdes con el cliente, a emitir la factura correspondiente por esa proporción. El método permite alinear los ingresos con los costos en los que ya incurriste durante la ejecución.
¿Cómo se diferencia del método de contrato terminado?
El método de contrato terminado — también llamado método de obra concluida — reconoce todos los ingresos y costos del proyecto únicamente cuando la obra finaliza y se entrega al cliente. En cambio, la facturación por avance reconoce ingresos de forma gradual, período a período, conforme el proyecto avanza. La diferencia práctica es enorme: con el primer método, los estados financieros pueden mostrar pérdidas durante toda la ejecución y una utilidad concentrada en el período de entrega.
Si quieres profundizar en cuándo conviene uno u otro enfoque, puedes revisar la explicación completa sobre la diferencia entre grado de avance y contrato terminado, donde se analiza cada escenario con detalle.
| Criterio | Facturación por avance | Contrato terminado |
|---|---|---|
| Momento de reconocimiento | Proporcional al avance ejecutado | Al finalizar y entregar la obra |
| Reflejo de la realidad financiera | Más fiel al período contable | Concentrado en el último período |
| Utilidad durante la ejecución | Visible en cada período | No aparece hasta el cierre |
| Norma que lo regula | Estándar para Pymes, párr. 23.17; NIIF 15 | Aplicable en casos específicos |
| Flujo de caja | Más equilibrado durante el proyecto | Todo al final |
¿Cómo funciona el reconocimiento de ingresos por avance?
El reconocimiento de ingresos por avance parte de un principio contable claro: los ingresos deben corresponder al período en que se genera el trabajo que los produce, no al momento en que se cobra. En un contrato de construcción, esto significa que cada período contable debe reflejar la porción de ingreso proporcional al avance de la obra ejecutada hasta ese momento, aunque la factura todavía no se haya emitido o el cliente no haya pagado.
Para que esto funcione correctamente, la empresa debe ser capaz de estimar con fiabilidad tanto el resultado total del contrato como el grado de avance en cada cierre. Si esa estimación no es posible — por ejemplo, porque el proyecto es demasiado incierto — la norma contable establece condiciones especiales que limitan o modifican el reconocimiento del ingreso.
Norma contable que respalda este método
Según el párrafo 23.17 del Estándar para Pymes, cuando puede estimarse con fiabilidad el resultado de un contrato de construcción, la entidad debe reconocer los ingresos y costos asociados con el contrato en función del avance de la obra, recurriendo al denominado método del porcentaje de terminación. Este principio también se recoge en la NIIF 15 para las empresas que aplican las normas internacionales completas.
Lo relevante de esta base normativa es que no se trata de una opción discrecional, sino de una obligación cuando se cumplen los requisitos de estimación fiable. Ignorarla o aplicar el método de contrato terminado sin justificación puede derivar en estados financieros que no reflejan la realidad económica del negocio y que no superan una revisión contable o una auditoría.
«Los ingresos y costos derivados de los contratos de construcción se contabilizan con referencia al grado de terminación del contrato al final del período sobre el que se informa.» — Estándar para Pymes, párrafo 23.17.
¿Cuándo se puede aplicar este método?
Para aplicar la facturación por avance de obra con validez contable, deben cumplirse ciertas condiciones simultáneamente. Si alguna de ellas falla, el reconocimiento del ingreso debe tratarse de forma diferente, generalmente limitándose al monto de los costos recuperables hasta que la incertidumbre se despeje.
Pasos para calcular la factura por avance de obra
El cálculo de la factura por avance de obra sigue un proceso lógico y ordenado. El punto de partida siempre es determinar el porcentaje de avance con la mayor precisión posible, porque de ese número depende todo lo demás: el ingreso que se reconoce, la factura que se emite y el costo que se registra en el período.
Fórmula del porcentaje de terminación
El método más utilizado para calcular el porcentaje de terminación es el basado en costos incurridos, aunque también existen otros enfoques válidos como la medición de unidades ejecutadas o el cumplimiento de hitos pactados. Para la medición del grado de avance existen dos métodos principales: el de producto, donde los ingresos se reconocen sobre la base de mediciones directas del valor para el cliente — como certificaciones periciales de la obra ya realizada —, y el de recursos, basado en los costos incurridos.
Fórmula: Porcentaje de terminación (método de costos)
% Avance = (Costos incurridos hasta la fecha ÷ Costos totales estimados) × 100
Luego, el ingreso a reconocer en el período es:
Ingreso del período = (% Avance acumulado × Precio del contrato) − Ingresos reconocidos en períodos anteriores
Ejemplo numérico paso a paso
Para entender cómo se aplica la fórmula en la práctica, veamos un contrato de construcción con datos concretos. Supón que firmaste un contrato por $10.000.000 con costos totales estimados de $7.500.000, y que al cierre del primer período ya incurriste en $2.250.000 de costos. A continuación, verás cómo se calcula el avance y el ingreso de cada período.
| Período | Costos incurridos (acumulados) | % Avance acumulado | Ingreso acumulado | Ingreso del período |
|---|---|---|---|---|
| Año 1 | $2.250.000 | 30 % (2.250.000 ÷ 7.500.000) | $3.000.000 | $3.000.000 |
| Año 2 | $5.250.000 | 70 % (5.250.000 ÷ 7.500.000) | $7.000.000 | $4.000.000 |
| Año 3 | $7.500.000 | 100 % (obra terminada) | $10.000.000 | $3.000.000 |
Observa que el ingreso de cada período no es la diferencia entre el precio del contrato y los costos del año, sino la fracción del ingreso total que corresponde al avance ejecutado en ese período, menos lo que ya se reconoció antes. Ese detalle es el que más frecuentemente se omite cuando alguien aplica el método por primera vez.
Registro contable de la factura por avance
Una vez que calculaste el porcentaje de avance y determinaste el ingreso del período, el siguiente paso es registrarlo correctamente en la contabilidad. El asiento contable varía según si la obra ya fue ejecutada al momento de la certificación o si la certificación llegó antes que los trabajos, dos situaciones que ocurren con frecuencia en contratos de construcción de largo plazo.
Entender bien la certificación de obra es clave en este punto, porque es el documento que da soporte al derecho de cobro y que activa el registro contable del ingreso. Sin una certificación válida y aceptada, el reconocimiento del ingreso puede quedar sin respaldo documental suficiente.
Asiento cuando la obra está ejecutada y certificada
Este es el escenario más común y más claro: la empresa ejecutó el trabajo, el cliente lo revisó y emitió la certificación correspondiente, y ahora la empresa registra el ingreso y emite la factura. En este caso, el asiento registra a Clientes en el debe y la cuenta de Obra ejecutada y certificada en el haber, más el IVA repercutido si corresponde.
| Cuenta | Descripción | Débito | Crédito |
|---|---|---|---|
| Clientes (cuentas por cobrar) | Derecho a cobro por avance certificado | $3.000.000 + IVA | |
| Ingresos por contratos de construcción | Ingreso reconocido por avance del período | $3.000.000 | |
| IVA repercutido | Impuesto sobre el monto facturado | Según tasa local |
Asiento cuando la obra está certificada, pero no ejecutada
En algunos contratos, especialmente con entidades públicas, el cliente certifica o aprueba montos antes de que el trabajo correspondiente esté físicamente terminado. Cuando la obra no ha sido ejecutada todavía, pero ya fue certificada, se trata de un anticipo: el asiento registra Clientes en el debe y, en el haber, una cuenta de clientes por obra certificada por anticipado, más el IVA repercutido.
Este tratamiento es importante porque no debes reconocer el ingreso hasta que el trabajo efectivamente se ejecute. La certificación anticipada crea una obligación de desempeño pendiente, no un ingreso ganado. Una vez que la obra se ejecuta, el asiento se reversa y se reconoce el ingreso de forma normal. Para profundizar en cómo medir y controlar el avance que sustenta cada certificación, es útil revisar el concepto de grado de avance y los métodos para calcularlo con precisión.
Anticipos, retenciones y su relación con la factura de avance
Dos elementos que aparecen con mucha frecuencia en los contratos de construcción son los anticipos y las retenciones. Ambos tienen un efecto directo sobre el flujo de caja y sobre los registros contables asociados a cada factura de avance, por lo que es necesario entenderlos por separado antes de mezclarlos en el mismo asiento.
Un error frecuente es tratar el anticipo recibido como ingreso desde el momento en que el dinero entra a la cuenta bancaria. Un anticipo no es un ingreso: es una deuda con el cliente que se cancela a medida que ejecutas el trabajo. Por eso, su registro inicial va al pasivo y se va trasladando al ingreso conforme avanza la obra y se emiten las facturas de avance correspondientes.
Errores frecuentes al facturar por avance de obra
Conocer los errores más comunes en este proceso te permite anticiparte a ellos antes de que se conviertan en un problema en el cierre contable o en una revisión externa. Muchos de estos errores no son de cálculo, sino de criterio: ocurren cuando no se entiende bien el principio detrás del método.
Todos los temas relacionados con la medición, el control y el registro de los proyectos de construcción forman parte de un campo más amplio que vale la pena conocer en conjunto: la contabilidad de la construcción tiene particularidades propias que la distinguen de la contabilidad general y que afectan directamente la forma en que se reconocen los ingresos, los costos y los resultados de cada contrato.
Preguntas frecuentes
¿Qué documentos se necesitan para emitir una factura de avance?
Para emitir una factura de avance se necesita, como mínimo, una certificación de obra o estado de avance aprobado por el cliente o por el supervisor del proyecto. Este documento debe indicar el porcentaje o monto de trabajo ejecutado hasta la fecha de corte. Además, es recomendable contar con el presupuesto actualizado del contrato, los registros de costos incurridos en el período y, en muchos contratos públicos, la orden de pago emitida por la entidad contratante. Sin ese respaldo documental, la factura carece de soporte contable suficiente.
¿La factura de avance genera un ingreso contable inmediato?
No necesariamente. El ingreso contable se reconoce cuando el trabajo se ejecuta y el avance es verificable, independientemente de si la factura ya fue emitida o no. Si la factura se emite antes de que el trabajo se complete — como ocurre con algunos anticipos formalizados mediante factura —, el registro va a una cuenta de pasivo, no a ingresos. Aunque se haya emitido una factura, contable y fiscalmente puede no existir un ingreso todavía, y el tratamiento adecuado es registrar un pasivo diferido que se revierte cuando la obra se ejecuta.
¿Qué pasa si la obra avanza más de lo que se factura?
Cuando la obra ejecutada supera lo que se ha facturado al cliente, se genera lo que contablemente se conoce como obra ejecutada no certificada o ingresos devengados no facturados. En ese caso, la empresa debe reconocer el ingreso correspondiente al avance real aunque todavía no haya emitido la factura, ya que el principio de devengo obliga a registrar el ingreso en el período en que se genera el trabajo. Esta situación suele resolverse en el siguiente estado de avance o certificación, cuando el cliente aprueba lo que ya estaba ejecutado y la factura se emite de forma retroactiva al período correspondiente.
¿Cómo se calcula el avance físico de una obra para facturar?
El avance físico de una obra se calcula midiendo el porcentaje de actividades ejecutadas frente al cronograma inicial. En la práctica, esto puede hacerse por costos incurridos sobre el total estimado, por unidades ejecutadas sobre el total planificado o por el cumplimiento de hitos pactados en el contrato. El método por partidas ponderadas consiste en asignar un porcentaje de avance a cada partida del presupuesto y calcular el avance global ponderando cada partida según su peso económico en el presupuesto total; es el método más utilizado en obras medianas y grandes. El método elegido debe mantenerse de forma consistente durante toda la vida del contrato.
¿Cuál es la diferencia entre avance físico y avance financiero?
Los tres tipos de avance —físico, financiero y temporal— miden aspectos diferentes del mismo proyecto, y compararlos da una visión completa del estado real de la obra. El avance físico mide cuánto del trabajo está realmente terminado en términos constructivos. El avance financiero mide cuánto del presupuesto ya se ejecutó. Ambos deben analizarse juntos porque una brecha entre ellos puede indicar problemas graves: si el avance financiero supera al físico, probablemente se están gastando más recursos de los previstos para la obra ejecutada, lo que compromete la rentabilidad del contrato.
¿Qué norma regula la facturación por avance de obra?
La principal referencia normativa para empresas que aplican el Estándar Internacional para Pymes es el párrafo 23.17 de esa norma, que establece el método del porcentaje de terminación como obligatorio cuando el resultado del contrato puede estimarse con fiabilidad. Para empresas que aplican las normas completas, la NIIF 15 — Ingresos de actividades ordinarias procedentes de contratos con clientes — regula el reconocimiento de ingresos en todos los contratos, incluidos los de construcción, bajo el principio de la obligación de desempeño satisfecha a lo largo del tiempo. Puedes consultar más información sobre la aplicación de estas normas en el sitio del IASB, organismo que emite las normas internacionales de información financiera.
¿Se puede cambiar el método de facturación a mitad de un contrato?
En términos generales, no. La norma contable exige consistencia en la aplicación de los métodos de reconocimiento de ingresos dentro de un mismo contrato. Cambiar de método a mitad de un proyecto —por ejemplo, pasar del avance por costos al avance por hitos— sin justificación técnica válida puede alterar la comparabilidad de los estados financieros y generar observaciones en una auditoría. Si existen razones fundadas para el cambio, como una modificación sustancial en las condiciones del contrato, debe documentarse adecuadamente y revelarse en las notas a los estados financieros.
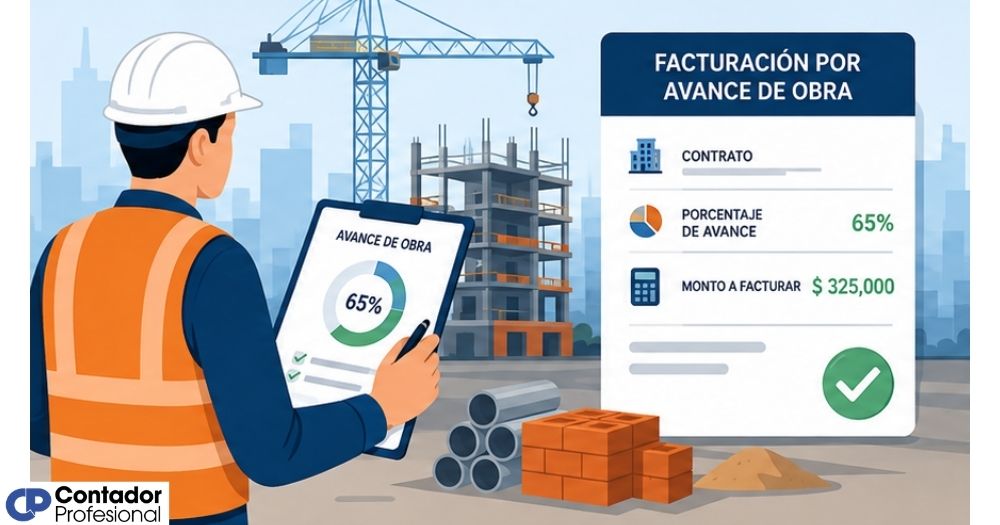
Conclusión
La facturación por avance de obra no es un tecnicismo contable reservado para especialistas: es el mecanismo que permite que una empresa constructora muestre su realidad económica en cada período, cobre de forma proporcional al trabajo ejecutado y mantenga su flujo de caja sin depender de la entrega final. Entender su lógica es el primer paso para aplicarla correctamente.
A lo largo de este contenido viste cómo funciona el reconocimiento de ingresos por avance, cómo calcular el porcentaje de terminación usando la fórmula de costos, cómo registrar cada asiento según la situación de la obra y cómo evitar los errores más comunes. Cada uno de esos conceptos tiene una aplicación práctica directa en el día a día de la contabilidad de una constructora, y dominarlos te da una base sólida para trabajar con contratos de largo plazo sin cometer errores de criterio.
Si este tema te generó nuevas preguntas o quieres seguir profundizando en la contabilidad aplicada al sector de la construcción, en este sitio web encontrarás más contenido desarrollado con el mismo nivel de detalle y claridad. Cada artículo está pensado para que puedas avanzar paso a paso, desde los conceptos más básicos hasta los más técnicos.
Sigue aprendiendo:
Sobrecostos en construcción: ¿Cómo evitarlos?
Contabilidad para pequeñas empresas constructoras
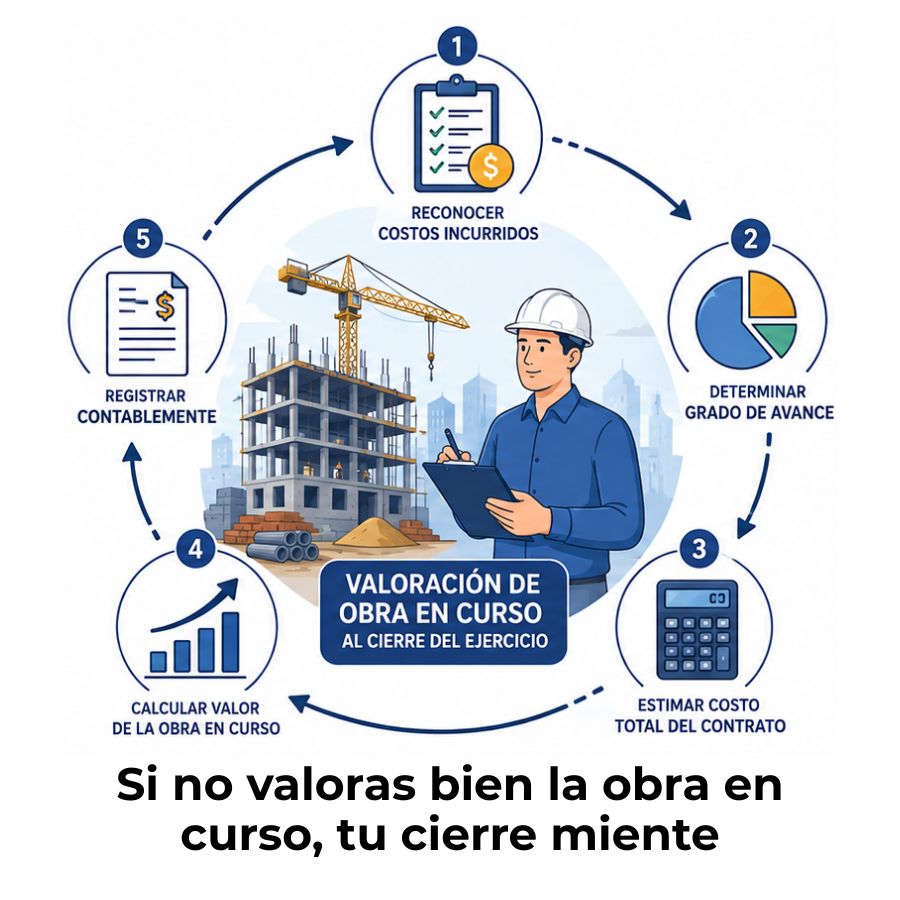
¿Cómo se valora la obra en curso al cierre del ejercicio?
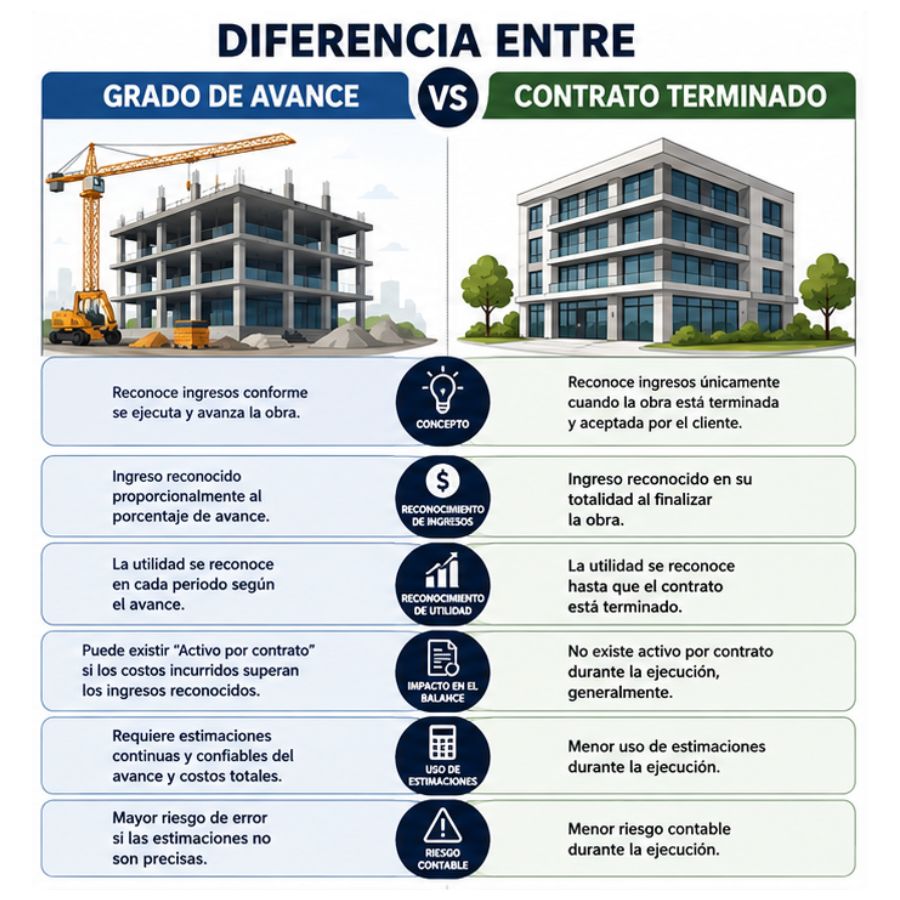
Diferencia entre grado de avance y contrato terminado
Consorcios de construcción
Gestión del capital de trabajo en constructoras
¿Cómo afecta la inflación a un contrato de construcción?

Rentabilidad de obras: Más margen, mejores decisiones
