
El régimen tributario que aplica a las constructoras es distinto al de otras empresas. Tiene reglas propias para el impuesto sobre la renta, el IVA, las retenciones y la deducción de costos de obra. Entender cómo funciona cada una de esas piezas te permite operar con seguridad, evitar errores costosos y aprovechar los beneficios fiscales que el sector tiene a tu favor.
¿Qué es el régimen tributario para constructoras?
El régimen tributario para constructoras es el conjunto de normas fiscales que regula cómo una empresa del sector construcción declara sus ingresos, paga sus impuestos y cumple sus obligaciones ante la autoridad tributaria. No se trata de un régimen único y cerrado, sino de un marco con particularidades propias que lo distingue claramente del tratamiento fiscal que reciben otros tipos de empresas.
La razón de ese tratamiento diferenciado es sencilla: la construcción genera ingresos de forma gradual, por etapas o avances de obra, y no de manera inmediata como ocurre en una venta ordinaria de bienes. Eso obliga a las autoridades fiscales a establecer reglas especiales sobre cuándo se reconocen los ingresos, cómo se deducen los costos y qué impuestos aplican en cada fase del proyecto.
¿Por qué la construcción tiene un tratamiento fiscal especial?
El sector constructor recibe un tratamiento fiscal diferenciado porque sus ciclos de producción, cobro y costos son radicalmente distintos a los de cualquier otro tipo de negocio. Una obra puede durar meses o años; los pagos se hacen por etapas y los costos de materiales, mano de obra y maquinaria se acumulan antes de que el proyecto genere ingresos reales.
Eso obliga a las legislaciones tributarias a definir con precisión en qué momento se reconoce un ingreso, qué porcentaje de los costos puede deducirse y bajo qué condiciones aplica cada impuesto. Sin esas reglas específicas, una constructora tributaría de forma injusta, pagando impuestos sobre dinero que todavía no ha cobrado o sobre ingresos brutos que no reflejan su ganancia real.
Diferencia entre persona física y persona moral en este sector
Tanto las personas físicas como las personas morales pueden dedicarse a la construcción, pero no tributan de la misma manera. La persona moral, que es la empresa constituida legalmente como sociedad, generalmente tributa en el régimen general de personas jurídicas, con declaración anual de utilidades y pagos provisionales durante el año.
La persona física, en cambio, puede ser un contratista autónomo o un maestro de obra que factura de forma independiente. En ese caso, quien le paga tiene la obligación de retenerle parte del impuesto directamente en el momento del pago, lo que reduce el riesgo de evasión y simplifica la recaudación para el fisco.
Principales impuestos que afectan a una constructora
Una constructora no paga un único impuesto: enfrenta varios tributos que se calculan sobre bases distintas y se declaran en plazos diferentes. Conocer cada uno de ellos por separado es el primer paso para gestionar bien la carga fiscal de la empresa y evitar confusiones que terminen en sanciones o pagos duplicados.
Impuesto sobre la renta (ISR o renta empresarial)
El impuesto sobre la renta —llamado ISR en México, impuesto a la renta en Colombia y Ecuador, o impuesto a las utilidades en otros países— grava la ganancia que obtiene la constructora después de restar sus costos y gastos deducibles a los ingresos del período. No se paga sobre el total facturado, sino sobre la utilidad neta.
Una de las particularidades del sector es que los ingresos no siempre se cobran en el mismo momento en que se ejecuta la obra. Por eso, la legislación de varios países establece reglas precisas sobre el momento de acumulación del ingreso: si se reconoce cuando se firma el contrato, cuando se cobra cada estimación de avance o cuando finaliza la obra completa.
Impuesto al valor agregado (IVA) en obras de construcción
El IVA en el sector constructor no funciona igual que en la venta de productos de consumo. Dependiendo del tipo de obra, la tarifa puede variar, estar exenta o aplicarse con mecanismos especiales como la inversión del sujeto pasivo, que traslada la obligación de declarar el impuesto del prestador al contratante.
En muchos países latinoamericanos, la construcción de vivienda social o de interés prioritario está exenta de IVA, mientras que las obras comerciales e industriales tributan a la tarifa general. Puedes ampliar este punto revisando el análisis de IVA en la construcción, donde se explican las situaciones más frecuentes del sector con ejemplos concretos.
Otros tributos y contribuciones parafiscales
Además del impuesto sobre la renta y el IVA, las constructoras deben hacer frente a contribuciones parafiscales vinculadas al empleo de trabajadores en obra. Estas incluyen aportes a la seguridad social, fondos de pensiones, cajas de compensación familiar y similares, según la legislación de cada país.
Tributos más comunes en una constructora
- Impuesto sobre la renta: Grava la utilidad neta del período fiscal.
- IVA: Se aplica sobre los servicios de construcción gravados; exento en ciertos proyectos.
- Retenciones en la fuente: El contratante descuenta un porcentaje al pagar al proveedor.
- Contribuciones a la seguridad social: Aportes por cada trabajador vinculado a la obra.
- Impuesto predial o territorial: Aplica cuando la empresa posee terrenos o inmuebles a su nombre.
- Impuesto de industria y comercio (ICA): Presente en países como Colombia; grava la actividad económica local.
Obligaciones formales que toda constructora debe cumplir
Más allá de pagar impuestos, una constructora tiene que cumplir un conjunto de obligaciones formales que le permiten operar dentro de la legalidad y que la autoridad tributaria usa para verificar que los pagos son correctos. Incumplir estas obligaciones genera multas, aunque los impuestos en sí estén al día.
Registro ante la autoridad tributaria
El primer paso para que una constructora opere de forma legal es inscribirse en el registro o padrón de contribuyentes de la autoridad tributaria competente. En México se llama RFC (Registro Federal de Contribuyentes); en Colombia, RUT; en Ecuador, RUC. Sin ese registro, la empresa no puede emitir facturas ni cobrar sus servicios de forma válida ante terceros.
Al inscribirse, la empresa declara su actividad económica principal, su régimen tributario y los impuestos a los que está obligada. Cualquier cambio relevante —como ampliar el objeto social o cambiar de régimen— también debe informarse dentro de los plazos establecidos, ya que la información del registro es la base sobre la que la autoridad audita a la empresa.
Emisión de comprobantes fiscales y facturación
Cada cobro que realiza una constructora debe estar respaldado por un comprobante fiscal válido. En la mayoría de los países latinoamericanos, ese comprobante es ahora una factura electrónica que se emite y valida en tiempo real a través de la plataforma de la autoridad tributaria. Emitir una factura incorrecta o no emitirla es una de las infracciones más comunes y sancionadas del sector.
En el caso de contratos de larga duración, las constructoras suelen emitir facturas parciales por cada avance o estimación de obra aprobada por el cliente. Cada una de esas facturas parciales debe reflejar correctamente la base gravable, el IVA correspondiente y las retenciones que apliquen, con datos que coincidan con el contrato firmado y con los registros contables de la empresa.
Declaraciones periódicas y plazos clave
Los plazos exactos varían según el país y, en algunos casos, según el último dígito del número de identificación tributaria de la empresa. Presentar una declaración fuera de plazo genera intereses de mora automáticos y, según el tiempo de retraso, puede derivar en multas adicionales que se acumulan por cada día de incumplimiento.
¿Cómo funcionan las retenciones tributarias en construcción?
Las retenciones son un mecanismo mediante el cual quien paga por un servicio de construcción descuenta un porcentaje del valor total y lo entrega directamente a la autoridad tributaria, en nombre del prestador del servicio. Así, el fisco asegura el recaudo sin depender de que el contratista declare y pague por su cuenta.
Pueden aplicarse sobre el impuesto a la renta o sobre el IVA, y el porcentaje varía según el tipo de contrato, el régimen tributario del proveedor y la naturaleza del servicio prestado. Una explicación detallada de cómo operan estos descuentos en contratos de obra está disponible en el artículo sobre retenciones tributarias en construcción.
Desde el punto de vista de la constructora que recibe el pago, la retención no es una pérdida: es un anticipo del impuesto que ya quedó enterado al fisco. Al momento de presentar la declaración anual, ese valor se descuenta del impuesto total calculado, y si las retenciones superaron el impuesto real, la empresa puede solicitar una devolución o compensación.
Deducciones y beneficios fiscales del sector constructor
Una de las ventajas del régimen tributario para constructoras es que el fisco reconoce una amplia variedad de costos y gastos como deducibles, lo que reduce la base sobre la que se calcula el impuesto a la renta. Aprovechar correctamente esas deducciones puede marcar una diferencia significativa en el resultado fiscal de la empresa al cierre del año.
Costos de obra y materiales deducibles
Los costos directos de construcción son, por lo general, totalmente deducibles del impuesto sobre la renta, siempre que estén respaldados por facturas válidas, registrados en la contabilidad y vinculados directamente con la actividad generadora de ingresos. Esto incluye materiales, mano de obra, subcontratos, arrendamiento de maquinaria y herramienta.
Costos y gastos deducibles más frecuentes en una constructora
- Materiales de construcción: Cemento, acero, agregados, acabados y cualquier insumo incorporado a la obra.
- Mano de obra directa: Salarios, prestaciones sociales y aportes parafiscales del personal en obra.
- Subcontratos: Servicios de subcontratistas especializados (eléctrica, hidráulica, acabados) con factura válida.
- Maquinaria y equipo: Arrendamiento o depreciación de la maquinaria usada en los proyectos.
- Gastos de administración de obra: Costos de supervisión, dirección técnica y residente de obra.
- Intereses de créditos productivos: Intereses de préstamos usados para financiar proyectos de construcción.
Estímulos fiscales aplicables a constructoras
Además de las deducciones ordinarias, varios países ofrecen estímulos fiscales específicos para incentivar la construcción de vivienda, proyectos de infraestructura o inversión en zonas económicas especiales. Estos estímulos pueden tomar la forma de créditos fiscales, tarifas reducidas de impuesto sobre la renta o exenciones temporales.
Un ejemplo frecuente es la exención o tarifa reducida de IVA para proyectos de vivienda de interés social o prioritario. Otro es la posibilidad de aplicar porcentajes acelerados de deducción para la adquisición de terrenos o activos fijos destinados a proyectos de construcción con contratos de obra pública. Cada legislación nacional define los requisitos específicos para acceder a estos beneficios.
Una mala gestión de los costos también puede derivar en problemas que van más allá del ámbito fiscal. Para entender cómo los desequilibrios financieros de un proyecto impactan la salud de la empresa, conviene revisar el análisis de riesgo financiero en obras y cómo anticipar sus efectos.
Diferencias tributarias según el tipo de contrato de obra
El tipo de contrato que firma una constructora no es solo un asunto legal: define directamente cómo se calcula el ingreso gravable, la base del IVA y las retenciones que aplican. Ignorar esa relación es uno de los errores más costosos que puede cometer un contador del sector.
Contrato por administración
En el contrato por administración, el ejecutor de la obra actúa como gestor: compra materiales, contrata personal y paga proveedores con dinero del cliente, y cobra solo su honorario de administración como ingreso propio. Eso significa que la base sobre la que paga impuestos es mucho menor que el valor total de la obra ejecutada.
Para que ese tratamiento sea válido ante la autoridad tributaria, es imprescindible que todos los comprobantes de los costos de la obra estén a nombre del cliente, no de la constructora. Si los materiales se facturan a nombre del ejecutor y luego se «trasladan» al cliente, la autoridad puede interpretar que el ejecutor obtuvo un ingreso por el total, con todas las implicaciones fiscales que eso conlleva.
Contrato a precio alzado
En el contrato a precio alzado, la constructora acuerda con el cliente un valor fijo por la obra terminada y asume todos los riesgos de variación de costos. Desde el punto de vista fiscal, el ingreso gravable es el valor total del contrato, y los costos de materiales, mano de obra y subcontratos son las deducciones que reducen la base imponible.
El riesgo fiscal en este modelo aparece cuando los costos reales superan los presupuestados: la constructora tiene que pagar impuestos sobre un ingreso que ya está comprometido con gastos que no pudo controlar. Por eso, una buena planeación tributaria previa a la firma del contrato es especialmente crítica en este esquema.
Contrato AIU (administración, imprevistos y utilidad)
El esquema AIU es muy frecuente en contratos de obra pública. La sigla corresponde a tres componentes que la constructora cobra sobre los costos directos: un porcentaje de administración, uno para imprevistos y otro de utilidad. El IVA y el impuesto sobre la renta solo se calculan sobre el AIU, no sobre el valor total del contrato, porque los costos directos son del cliente, no del ejecutor.
Ese tratamiento diferencial hace que el AIU sea una de las estructuras contractuales más eficientes desde el punto de vista fiscal para el ejecutor de la obra, aunque también una de las más exigentes en términos de documentación y control contable, ya que cualquier desvío en la asignación de costos puede derivar en cuestionamientos por parte de la autoridad tributaria durante una auditoría. Puedes profundizar en estos aspectos dentro de la sección de contabilidad de la construcción.
Errores tributarios más frecuentes en empresas constructoras
El régimen tributario del sector tiene suficientes particularidades como para que incluso empresas con experiencia cometan errores que terminan en sanciones, intereses de mora o revisiones exhaustivas por parte del fisco. La mayoría de esos errores son previsibles y evitables con un buen sistema de control contable desde el inicio del proyecto.
Uno de los patrones más repetidos es la compra de materiales a proveedores informales, sin exigir factura electrónica. Un costo sin soporte válido no es deducible, lo que eleva artificialmente la base del impuesto sobre la renta y genera un sobrepago que podría haberse evitado con una política de compras más rigurosa desde el inicio.
Preguntas frecuentes
¿Qué impuestos paga una empresa constructora?
Una constructora paga principalmente tres tipos de tributos: el impuesto sobre la renta o impuesto a las utilidades —que grava la ganancia neta del período—, el IVA sobre los servicios de construcción gravados y las retenciones en la fuente que le practican sus clientes al momento del pago. Además, tiene obligaciones parafiscales vinculadas al empleo de trabajadores, como aportes a seguridad social y, en algunos países, impuestos locales como el impuesto de industria y comercio. La carga total varía según el tipo de contrato, el régimen fiscal de la empresa y el país donde opera.
¿Cuándo debe registrarse una constructora ante la autoridad tributaria?
El registro debe realizarse antes de iniciar operaciones y, en todo caso, antes de emitir la primera factura. Sin inscripción en el padrón de contribuyentes —RFC en México, RUT en Colombia, RUC en Ecuador— la empresa no puede emitir comprobantes fiscales válidos ni contratar con entidades públicas. El trámite es generalmente gratuito y puede realizarse de forma presencial o en línea, dependiendo de la legislación de cada país.
¿El IVA en la construcción siempre se cobra al cliente final?
No siempre. En contratos entre empresas, especialmente cuando se involucran subcontratistas, puede aplicar la figura de inversión del sujeto pasivo: el ejecutor emite la factura sin IVA y es el contratante quien debe autoliquidar y declarar ese impuesto. Además, ciertos proyectos —como la construcción de vivienda de interés social— pueden estar exentos de IVA por disposición legal, de modo que el impuesto ni se cobra ni se declara sobre esa operación específica.
¿Qué son las retenciones en los contratos de construcción?
Las retenciones son descuentos que el contratante aplica al pago del ejecutor de la obra, con el fin de anticipar al fisco una parte del impuesto que ese ejecutor deberá declarar. Pueden recaer sobre el impuesto a la renta o sobre el IVA, y el porcentaje depende del régimen fiscal del proveedor y del tipo de servicio. Para el ejecutor no representan una pérdida definitiva: se descuentan del impuesto total al momento de la declaración anual o mensual.
¿Qué deducciones puede aplicar una constructora para reducir su carga fiscal?
Las constructoras pueden deducir todos los costos directamente vinculados con la ejecución de sus proyectos, siempre que estén respaldados por comprobantes fiscales válidos. Esto incluye materiales de construcción, mano de obra directa, subcontratos, arrendamiento de maquinaria, costos de supervisión y gastos administrativos de la obra. También pueden deducirse los intereses de créditos productivos y, en algunos países, aplicar porcentajes acelerados de deducción para la adquisición de terrenos o activos fijos destinados a la actividad constructora.
¿Qué diferencia hay entre una constructora y un desarrollador inmobiliario en términos fiscales?
La constructora ejecuta obras por encargo de un cliente y su ingreso proviene del contrato de construcción. El desarrollador inmobiliario, en cambio, construye para vender o arrendar los inmuebles resultantes, por lo que sus ingresos provienen de la enajenación o renta de propiedades. Esa diferencia cambia el momento de reconocimiento del ingreso, el tratamiento del IVA y la forma en que se deducen los costos de construcción, que en el caso del desarrollador pueden activarse como inventario hasta el momento de la venta.
¿Cómo se determina el ingreso acumulable en una empresa constructora?
El ingreso acumulable es el monto que la constructora debe reportar como base del impuesto sobre la renta en cada período. El momento de reconocimiento varía según la legislación: puede ser cuando se cobra cada estimación de avance, cuando se termina una etapa contractual o cuando se recibe el anticipo. Lo que no cambia es que el ingreso debe reconocerse de forma coherente con los costos incurridos en ese mismo período, para evitar distorsiones en el resultado fiscal del ejercicio.
¿Qué ocurre si una constructora no cumple sus obligaciones tributarias?
Las consecuencias van desde multas económicas y liquidación de intereses de mora hasta la inhabilitación para contratar con el sector público o el inicio de procesos de fiscalización más exhaustivos. En casos graves de evasión reiterada, la legislación de varios países contempla consecuencias penales para los representantes legales. Regularizar la situación antes de ser notificado reduce significativamente las sanciones, ya que la mayoría de los sistemas tributarios establecen descuentos importantes cuando el contribuyente se acoge de forma voluntaria a los mecanismos de corrección disponibles.
Conclusión
El régimen tributario para constructoras no es un tema menor ni exclusivo de los contadores: es una pieza central en la gestión de cualquier empresa del sector. Entender cómo se calculan los impuestos, cuándo se reconocen los ingresos y qué deducciones puedes aplicar te permite tomar decisiones más sólidas desde el momento en que firmas un contrato hasta el cierre del ejercicio fiscal.
Los puntos más importantes que has revisado aquí —los tipos de impuestos, las diferencias entre contratos, el funcionamiento de las retenciones y los errores más comunes— son aplicables desde el primer proyecto. Conocerlos te ayuda a estructurar mejor tus costos, evitar contingencias fiscales y aprovechar los beneficios que la legislación pone a tu disposición como empresa constructora.
Si quieres seguir profundizando en la contabilidad y las finanzas del sector, este sitio web tiene más contenido diseñado para acompañarte en cada etapa, desde los fundamentos hasta los temas más técnicos del día a día de una constructora.
Sigue aprendiendo:
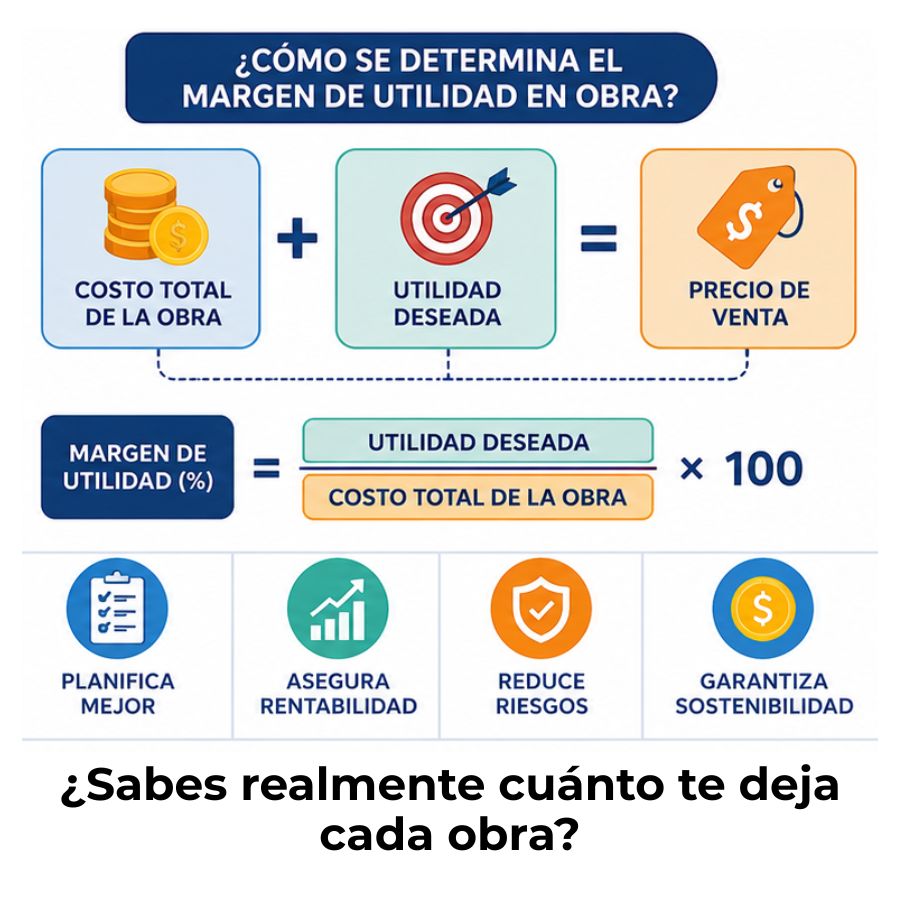
¿Cómo se determina el margen de utilidad en obra?
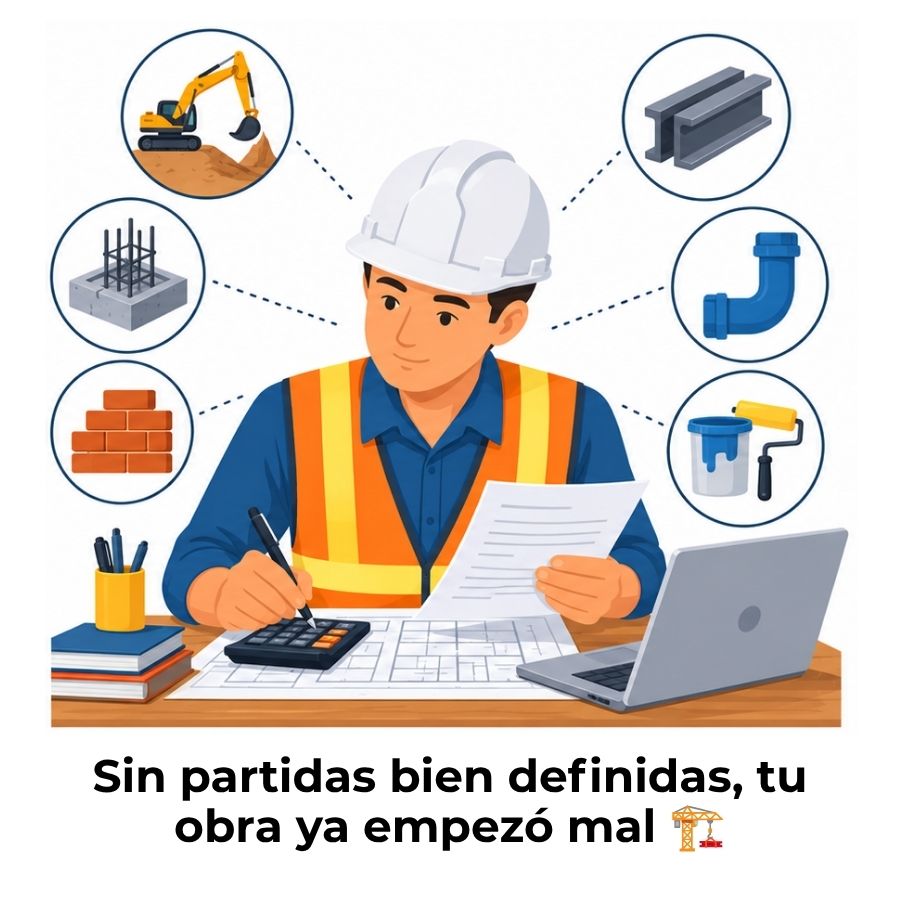
Partidas de un presupuesto de obra de construcción
Financiamiento de obras: Más liquidez, más avance ✅
Anticipos de obra: Controla el flujo de caja desde el primer día
Gestión del capital de trabajo en constructoras
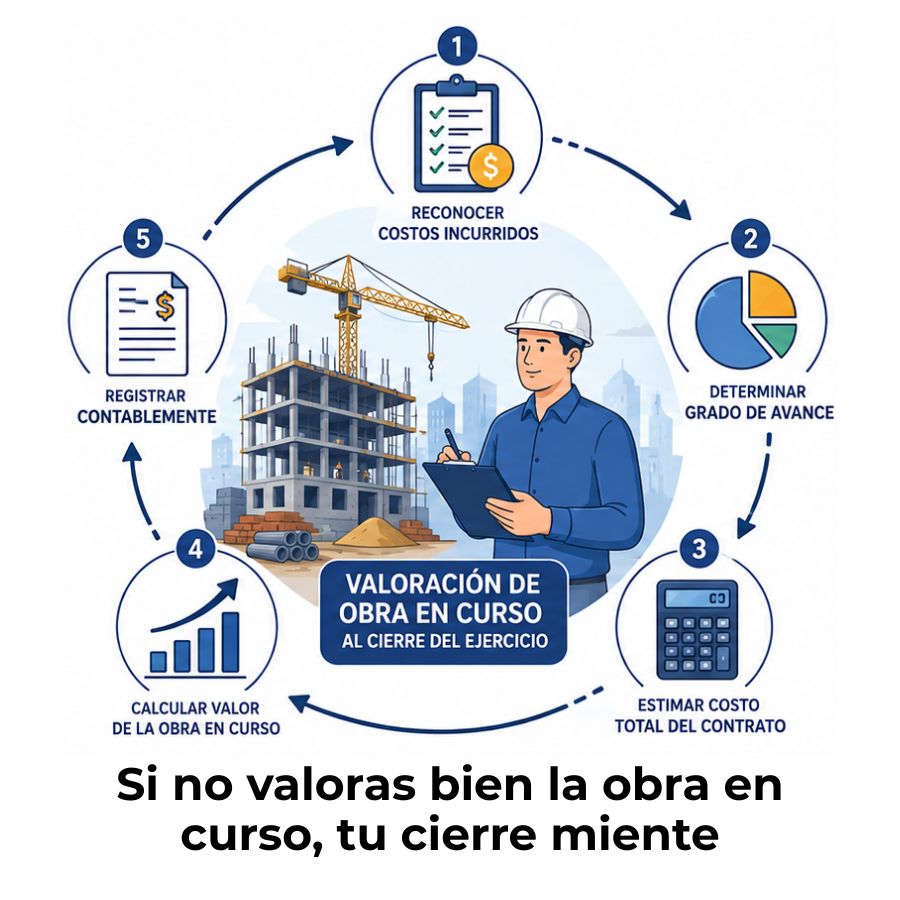
¿Cómo se valora la obra en curso al cierre del ejercicio?
El IVA en la construcción
Los costos de construcción
