
Controlar los costos de una obra en ejecución significa comparar, de forma continua, cuánto se ha gastado realmente con cuánto debía haberse gastado según el presupuesto y el avance físico del proyecto. No es un ejercicio de contabilidad pura: es un sistema de toma de decisiones que te permite detectar desvíos antes de que afecten la rentabilidad.
¿Qué es el control de costos en una obra en ejecución?
El control de costos en una obra en ejecución es el proceso de registrar, clasificar y comparar los gastos reales del proyecto con el presupuesto aprobado, partida por partida, a lo largo de toda la ejecución. No empieza cuando aparecen los primeros problemas económicos: empieza el primer día que se genera un gasto en obra.
Su objetivo no se limita a saber cuánto se ha gastado hasta hoy. Un control bien llevado también muestra cuánto queda por comprometer, qué partidas presentan riesgo de desviación y cuál será el resultado económico estimado al terminar el proyecto. Esa visión anticipada es la que le permite a quien gestiona la obra tomar decisiones oportunas.
Diferencia entre costo previsto, comprometido y real
Estos tres conceptos forman la base de cualquier sistema de control de costos. Sin distinguirlos con claridad, es imposible saber en qué punto se encuentra realmente el presupuesto de la obra durante su ejecución.
¿Por qué el registro contable solo no es suficiente?
Registrar facturas y elaborar reportes financieros muestra cuánto dinero se ha gastado, pero no responde la pregunta más importante: ¿ese gasto corresponde al avance real que lleva la obra en este momento? Un proyecto puede haber gastado el 60 % del presupuesto habiendo ejecutado apenas el 40 % del trabajo, y eso es una señal de alerta que la contabilidad ordinaria no captura por sí sola.
El control de costos complementa la contabilidad con una capa de análisis técnico: compara el gasto monetario con el avance físico medido en campo. Esa combinación es la que permite tomar decisiones correctivas a tiempo, antes de que una desviación se vuelva irreversible para la rentabilidad del proyecto.
Costos directos e indirectos: cómo clasificarlos en obra
Antes de registrar cualquier gasto, necesitas saber en qué categoría cae. La clasificación entre costos directos e indirectos es el punto de partida para organizar el presupuesto de manera que el seguimiento sea posible y significativo a lo largo de la ejecución.
Componentes del costo directo
Los costos directos son todos los gastos que se pueden vincular directamente a una partida de trabajo específica. Su característica principal es la trazabilidad: cada peso gastado puede atribuirse a una actividad concreta dentro del proyecto, lo que los convierte en los más controlables cuando el sistema de registro está bien organizado.
- Mano de obra directa: El costo de los trabajadores asignados a tareas específicas, registrado a través de partes de trabajo diarios y asignado a la partida correspondiente.
- Materiales: Todo insumo físico que se incorpora a la obra (concreto, acero, cerámica, instalaciones). Requiere control de almacén y trazabilidad desde la compra hasta el consumo.
- Subcontratos: Los trabajos encargados a terceros, como instalaciones eléctricas o estructuras metálicas. Se controlan mediante contratos con alcance definido y actas de cumplimiento.
- Maquinaria y equipos: Grúas, andamios, encofrados. Pueden ser alquilados (costo por días de uso) o propios (costo de amortización asignado a la partida).
¿Qué se considera costo indirecto en construcción?
Los costos indirectos no se atribuyen a una sola partida, sino que sostienen el funcionamiento general del proyecto. Aunque no se ven directamente en el frente de trabajo, forman parte del costo total de la obra y deben incluirse en el presupuesto desde la planificación para evitar que aparezcan como gastos inesperados durante la ejecución.
Entre los costos indirectos más frecuentes en proyectos de construcción se encuentran los honorarios de la dirección técnica, los permisos y licencias municipales, los seguros de obra, los gastos de energía y agua provisional, y la seguridad y salud laboral. Su correcta estimación desde el inicio evita distorsiones en el análisis de rentabilidad al finalizar la obra.
Pasos para controlar los costos durante la ejecución
Controlar los costos en obra no requiere un sistema complejo desde el primer día, pero sí requiere un método consistente. Los cuatro pasos que se describen a continuación forman el núcleo de cualquier sistema de control que funcione en la práctica, independientemente del tamaño del proyecto.
Paso 1 — Estructurar el presupuesto por partidas
El primer paso ocurre antes de que la obra arranque: el presupuesto debe descomponerse en partidas lo suficientemente específicas para que cada gasto pueda asignarse a una de ellas sin ambigüedad. Una partida demasiado amplia, como «obra civil», no permite saber dónde se está yendo el dinero ni qué actividad está consumiendo más recursos de lo esperado.
Cada partida debe tener una unidad de medida, una cantidad estimada y un precio unitario. Esa estructura es la que más adelante permitirá comparar lo ejecutado con lo presupuestado de forma objetiva. Si quieres profundizar en cómo organizar esta estructura, puedes revisar el artículo sobre control de costos por partida de obra, donde se explica paso a paso cómo desglosar el presupuesto de forma eficiente.
Paso 2 — Registrar los gastos en el momento en que ocurren
Cada compra de materiales, cada jornal pagado, cada subcontrato y cada gasto menor debe registrarse y asignarse a su partida en el momento en que ocurre, no al final del mes. Esperar al cierre mensual para registrar los gastos significa que durante semanas la información disponible no refleja la realidad económica del proyecto.
El registro inmediato tiene un efecto directo en la capacidad de reacción: si una partida empieza a consumir recursos más rápido de lo previsto, lo sabrás esa semana y no un mes después, cuando posiblemente ya no haya margen para corregir sin afectar otras áreas del proyecto.
Paso 3 — Comparar el avance físico con el gasto real
Este paso es donde el control de costos se diferencia de la contabilidad ordinaria. Comparar el gasto real con el avance físico medido en campo permite detectar una situación crítica que los números solos no muestran: cuando una obra gasta más dinero del que le corresponde por el trabajo efectivamente ejecutado, hay un desequilibrio que puede comprometer la rentabilidad del proyecto.
Ejemplo práctico: Una partida de impermeabilización tiene un presupuesto de $12.000. A mitad del proyecto, el registro muestra que ya se han gastado $9.600 (80 % del presupuesto), pero la medición en campo indica que solo se ha ejecutado el 50 % del trabajo. Eso significa que la partida está sobreejecutando económicamente, y si no se interviene, el costo final superará con seguridad lo presupuestado.
Paso 4 — Detectar desviaciones y aplicar correcciones
Una desviación detectada a tiempo es un problema manejable. La misma desviación descubierta al final de la obra es una pérdida consumada. El objetivo del control de costos es precisamente que la ventana de corrección siempre esté abierta mientras la obra avanza. Las acciones correctivas más habituales incluyen la renegociación de contratos con proveedores, el ajuste de rendimientos de mano de obra y la evaluación del impacto económico de cualquier cambio solicitado antes de aprobarlo.
¿Cómo se mide la eficiencia del gasto en una obra?
Más allá del simple registro de gastos, existen indicadores que permiten medir con precisión si el dinero que se está invirtiendo en la obra está generando el avance físico esperado. El más utilizado en gestión de proyectos de construcción es el índice de desempeño de costo, conocido por sus siglas en inglés como CPI.
¿Qué es el índice de desempeño de costo (CPI)?
El CPI (Cost Performance Index) es un indicador que relaciona el valor del trabajo ejecutado con el costo real incurrido para ejecutarlo. Su fórmula es directa: CPI = Valor ganado ÷ Costo real. El valor ganado es el presupuesto que correspondería al trabajo ya ejecutado hasta la fecha de medición.
¿Cómo interpretar una desviación presupuestaria?
Una desviación presupuestaria ocurre cuando el costo real de una partida se aleja del costo previsto. Interpretar correctamente esa desviación implica determinar si se debe a un problema de precio (se pagó más por los materiales o la mano de obra de lo estimado), a un problema de rendimiento (se consumió más recurso del previsto para ejecutar la misma cantidad de trabajo) o a un cambio de alcance (se hizo trabajo adicional que no estaba en el presupuesto original).
Identificar la causa es tan importante como detectar la magnitud de la desviación, porque la corrección depende directamente del origen del problema. Una desviación por precio se resuelve renegociando con proveedores o buscando sustitutos. Una desviación por rendimiento requiere revisar los métodos de trabajo en campo. Una desviación por cambio de alcance, en cambio, debe traducirse en una orden de cambio formalizada que actualice el presupuesto de referencia.
Errores más comunes que disparan los costos en obra
Conocer los errores más frecuentes en el control de costos ayuda a prevenirlos antes de que ocurran. La mayoría no se originan en factores externos ni en situaciones fuera de control: tienen su raíz en decisiones de gestión que se pueden anticipar con un método adecuado.
- No registrar los gastos en tiempo real: Acumular facturas y tickets para registrarlos a fin de mes deja semanas sin visibilidad sobre el comportamiento real de los costos. En ese tiempo, una desviación pequeña puede convertirse en un problema serio.
- Presupuesto con partidas demasiado amplias: Si las partidas no están lo suficientemente desglosadas, es imposible saber qué actividad específica está generando el sobrecoste. El control pierde precisión y la corrección se vuelve difícil.
- No revisar el impacto de los cambios antes de aprobarlos: Cada modificación solicitada en obra (materiales distintos, rediseños, adiciones) tiene un costo que debe evaluarse antes de ejecutarla. Aprobar cambios sin análisis previo es una de las causas más frecuentes de desviaciones.
- Confundir costo comprometido con costo real: Un contrato firmado ya representa un compromiso económico, aunque la factura no haya llegado. Ignorar ese compromiso en el análisis da una imagen distorsionada del estado financiero de la obra.
- No actualizar las proyecciones durante la ejecución: El presupuesto inicial es una estimación. A medida que avanza la obra, surgen datos reales que permiten proyectar con mayor precisión el costo final. No actualizar esas proyecciones impide tomar decisiones oportunas.
Para entender en detalle el marco contable que respalda el control de costos, vale la pena conocer cómo se estructura el documento financiero que sintetiza todos estos movimientos. El artículo sobre cómo elaborar el estado de costos de una obra explica con precisión cómo consolidar esa información al cierre de cada período.
Herramientas y métodos para el seguimiento de costos
El sistema de control de costos no depende necesariamente de una tecnología específica. Lo que determina su eficacia es la disciplina con la que se registra, compara y analiza la información, independientemente del soporte que se utilice. Dicho esto, las herramientas disponibles pueden facilitar ese proceso de forma significativa.
Hojas de control manual vs. software especializado
Las hojas de cálculo son la herramienta de control más accesible y ampliamente utilizada en proyectos de mediana escala. Permiten organizar partidas, registrar gastos, calcular desviaciones y proyectar costos finales sin necesidad de una inversión adicional. Su limitación principal es el riesgo de errores por ingreso duplicado de datos y la dificultad de mantenerlas actualizadas cuando varias personas trabajan sobre el mismo proyecto.
El software especializado en gestión de obras resuelve esas limitaciones al centralizar la información de presupuesto, compras, avance físico y costos en una sola plataforma. La principal ventaja no es la automatización, sino la trazabilidad: cada gasto queda vinculado a su partida, su fecha y su responsable, lo que facilita tanto el análisis de desviaciones como la rendición de cuentas al cliente o al propietario.
El papel de la metodología BIM en el control de costos
La metodología BIM (Building Information Modeling) aporta al control de costos una capacidad que los sistemas tradicionales no tienen: vincular cada elemento físico del modelo digital con su costo estimado. Eso significa que cuando se modifica un elemento del diseño (un cambio de material, una variación en las dimensiones de un elemento estructural), el impacto económico se refleja de forma inmediata en el presupuesto vinculado.
En la práctica, BIM también ayuda a reducir los imprevistos que generan sobrecostos, porque permite detectar interferencias entre diferentes instalaciones o sistemas del edificio antes de que lleguen a la obra. Un problema que se resuelve en el modelo digital tiene un costo casi nulo; el mismo problema descubierto durante la ejecución puede implicar demolición, rediseño y retrasos que afectan directamente el presupuesto. Todo esto forma parte del marco más amplio de la contabilidad de la construcción, que integra el análisis económico con la gestión técnica del proyecto.
Preguntas frecuentes
¿Qué diferencia hay entre presupuesto de obra y control de costos?
El presupuesto de obra es un documento que estima, antes de iniciar la ejecución, cuánto va a costar cada partida del proyecto. Es estático en su origen: se elabora una vez, con la información disponible en ese momento. El control de costos, en cambio, es un proceso dinámico y continuo que ocurre durante la ejecución: toma el presupuesto como referencia y lo compara constantemente con los gastos reales y el avance físico para detectar desvíos y tomar decisiones. Sin un presupuesto bien estructurado, el control de costos no tiene punto de comparación; sin un sistema de control activo, el presupuesto es solo un documento inicial sin utilidad práctica durante la obra.
¿Con qué frecuencia se deben revisar los costos de una obra en ejecución?
La frecuencia mínima recomendada es semanal para los registros de gastos y para la comparación con el avance físico. Esperar al cierre mensual para revisar la situación económica de la obra deja un margen de tiempo demasiado amplio para que una desviación crezca sin que nadie la detecte. Las partidas con mayor movimiento económico o mayor riesgo de sobrecoste (materiales, mano de obra y subcontratos) deben monitorearse con más frecuencia, idealmente de forma diaria a través de partes de trabajo y reportes de almacén. La revisión mensual sirve para el análisis global y la actualización de proyecciones, no para la detección de problemas.
¿Qué es una partida de obra y para qué sirve en el control de costos?
Una partida de obra es la unidad básica en la que se descompone el presupuesto de un proyecto de construcción. Cada partida representa una actividad o un conjunto de actividades homogéneas (por ejemplo, «encofrado de losa», «instalación de tuberías de agua fría» o «pintura de fachada»), y tiene asignada una unidad de medida, una cantidad y un precio unitario. En el contexto del control de costos, la partida es el nivel al que se registran y comparan los gastos reales: permite saber exactamente qué actividad está generando una desviación, en qué magnitud y cuál es su impacto sobre el costo total del proyecto.
¿Qué hacer cuando los costos reales superan el presupuesto?
El primer paso es analizar la causa de la desviación antes de tomar cualquier acción: si el problema es de precio, la solución puede ser renegociar contratos o buscar proveedores alternativos. Si el problema es de rendimiento (se consume más recurso del previsto por unidad de trabajo ejecutada), la intervención debe enfocarse en la forma en que se organiza el trabajo en campo. Si la desviación se debe a cambios de alcance aprobados sin actualizar el presupuesto, la corrección es formalizar esos cambios mediante órdenes de cambio que ajusten el presupuesto de referencia. Lo más importante es actuar rápido: cada semana que pasa con una desviación sin corregir amplía el impacto sobre el resultado económico final.
¿Cuáles son los costos que más se desvían durante la ejecución de una obra?
Los materiales y la mano de obra son históricamente las dos categorías con mayor frecuencia de desviación en proyectos de construcción. En el caso de los materiales, las causas más comunes son la variación de precios en el mercado, el consumo por encima de los rendimientos estimados y las pérdidas o desperdicios no controlados en almacén. En el caso de la mano de obra, las desviaciones suelen originarse en rendimientos reales inferiores a los estimados, trabajos adicionales no presupuestados y tiempos improductivos por falta de planificación en el flujo de actividades. Los subcontratos también son una fuente frecuente de desviación cuando el alcance del trabajo no está suficientemente definido en el contrato.
¿Se pueden controlar los costos de obra sin software especializado?
Sí, es posible. Muchos proyectos de pequeña y mediana escala se controlan con éxito utilizando hojas de cálculo bien diseñadas, partes de trabajo en papel digitalizados y reportes periódicos elaborados manualmente. Lo que determina la eficacia del control no es la herramienta, sino la disciplina con la que se registra la información y la frecuencia con la que se revisa. Dicho esto, a medida que el proyecto crece en número de partidas, equipos y subcontratos, las hojas de cálculo se vuelven más propensas a errores y más difíciles de mantener actualizadas. En esos casos, una herramienta especializada aporta trazabilidad y fiabilidad que el trabajo manual no puede garantizar de forma consistente.
¿Qué relación hay entre el avance físico y el control de costos?
El avance físico es la medida del trabajo realmente ejecutado en campo, expresada generalmente como un porcentaje del total. Su relación con el control de costos es directa y fundamental: para saber si el dinero gastado es adecuado, debes compararlo con el avance físico logrado hasta ese momento, no solo con el tiempo transcurrido. Si a mitad del plazo de ejecución se ha gastado el 70 % del presupuesto, pero solo se ha completado el 45 % del trabajo, hay una alerta clara de sobrecoste que los números aislados no muestran. La comparación entre avance físico y gasto económico es lo que convierte el registro contable en una verdadera herramienta de gestión de proyectos.
Conclusión
Controlar los costos de una obra en ejecución no es un proceso que ocurra solo al final, cuando ya se conoce el resultado. Es un sistema activo que acompaña cada semana de trabajo, compara lo que se gasta con lo que se avanza y te da información para tomar decisiones antes de que los problemas sean irreversibles. La diferencia entre una obra rentable y una que pierde dinero suele estar en la calidad del seguimiento económico que se hace durante la ejecución, no en la elaboración del presupuesto inicial.
Los elementos que has visto en este artículo, desde la clasificación de costos directos e indirectos hasta el uso del CPI para medir la eficiencia del gasto, forman una estructura que puedes aplicar independientemente del tamaño de tu proyecto. Empieza por desglosar bien el presupuesto en partidas, registra los gastos cuando ocurren y compara esa información con el avance físico real cada semana. Esos tres hábitos, sostenidos con disciplina, son el núcleo de cualquier control de costos que funcione en la práctica.
Si este tema despertó tu interés y quieres seguir construyendo tu conocimiento en la gestión económica de proyectos de construcción, en este sitio web encontrarás más contenidos que abordan cada aspecto de la contabilidad aplicada al sector desde un enfoque claro y práctico.
Sigue aprendiendo:
Certificación de obra: El dato que muy pocos conocen
Consorcios de construcción
Los costos de construcción
Retenciones tributarias en construcción
Tipos de contratos de construcción
Los estados financieros de constructoras
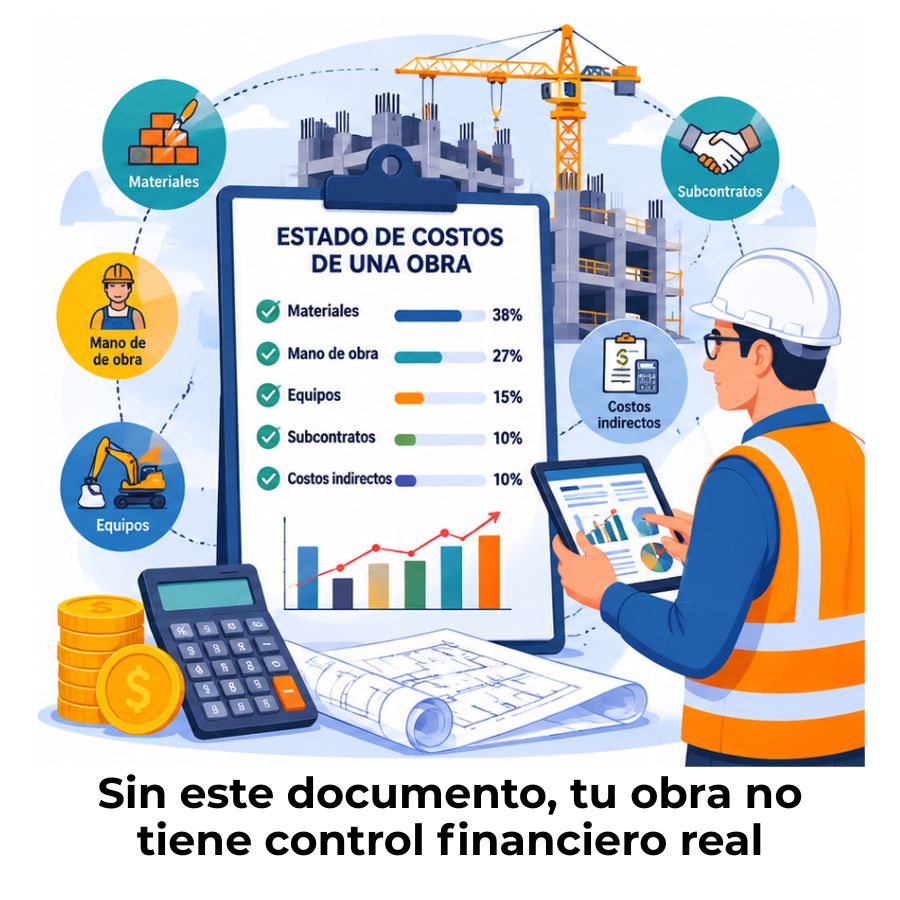
¿Cómo elaborar el estado de costos de una obra?
Obra terminada: Reconoce ingresos correctamente
