
El riesgo financiero en obras es la posibilidad de que un proyecto de construcción sufra pérdidas, desvíos de presupuesto o problemas de liquidez que comprometan su viabilidad. Puede originarse en el alza de materiales, retrasos en pagos, errores de estimación o cambios en las condiciones del mercado. Reconocerlo a tiempo es lo que separa una obra controlada de una que se sale de cauce.
¿Qué es el riesgo financiero en obras?
El riesgo financiero en obras es la probabilidad de que un proyecto de construcción experimente pérdidas económicas, desvíos significativos de presupuesto o dificultades de liquidez que pongan en peligro su continuidad o su viabilidad económica final. No se trata de un problema exclusivo de obras grandes: cualquier proyecto, sin importar su escala, está expuesto a este tipo de riesgo desde la fase de planificación.
Lo que hace especialmente delicado al riesgo financiero en construcción es su carácter acumulativo: un solo factor descontrolado puede encadenar otros problemas. Un aumento en el precio del acero puede presionar el flujo de caja, lo que retrasa pagos a subcontratistas, lo que a su vez detiene avances y genera penalizaciones contractuales. Todo comienza con un cambio que parecía menor.
«Los riesgos financieros en la construcción provienen de múltiples factores interrelacionados que deben identificarse desde las etapas iniciales del proyecto.» — Revista Ingeniería y Competitividad, Universidad del Valle (2025)
Diferencia entre riesgo financiero y otros riesgos en construcción
En un proyecto de construcción conviven distintos tipos de riesgo: operativos, legales, de seguridad laboral y financieros. El riesgo financiero se distingue porque su impacto se mide siempre en términos monetarios y afecta directamente la sostenibilidad económica del proyecto. Un accidente en obra es un riesgo operativo y de seguridad; pero si ese accidente paraliza la obra durante semanas y genera costos adicionales no cubiertos, se convierte también en un riesgo financiero.
Otro punto clave es que el riesgo financiero puede originarse tanto dentro como fuera del proyecto. Factores externos como la inflación, los cambios en tasas de interés o las variaciones en el tipo de cambio escapan al control del equipo de obra, pero impactan directamente en el presupuesto y la rentabilidad final. Por eso, gestionarlo exige una mirada más amplia que la simple planificación de tareas.
Principales tipos de riesgo financiero en obras
No existe un solo riesgo financiero en construcción, sino varios que pueden presentarse de manera simultánea o encadenada. Conocer cada uno te permite anticiparte con medidas concretas, en lugar de reaccionar cuando el daño ya está hecho. A continuación se describen los más frecuentes en proyectos de construcción de distintas escalas.
Riesgo por sobrecosto de materiales y mano de obra
El costo de los materiales de construcción —cemento, acero, madera, cobre— puede variar de forma significativa entre el momento en que se elabora el presupuesto y el momento en que se ejecuta la obra. Cuando esa variación no está contemplada, el margen de ganancia del proyecto se erosiona directamente, o el responsable de la obra termina absorbiendo costos que no estaban asignados.
Lo mismo ocurre con la mano de obra: aumentos en salarios mínimos, cambios en convenios colectivos o escasez de trabajadores especializados en determinada zona pueden elevar este rubro sin que el presupuesto original lo haya previsto. Fijar precios de materiales con anticipación mediante contratos de suministro es una de las formas más efectivas de mitigar este riesgo.
Riesgo de liquidez y flujo de caja
Una obra puede ser rentable en papel y, al mismo tiempo, enfrentar una crisis de liquidez real. Esto ocurre cuando los ingresos (cobros al cliente) no llegan en el momento en que se necesitan los egresos (pago a proveedores, sueldos, alquileres de equipos). El desfase entre lo que se cobra y lo que se paga es uno de los problemas más frecuentes en la gestión financiera de obras.
Para entender mejor cómo se compone este flujo y de dónde provienen los recursos de una obra, conviene revisar en detalle el tema de financiamiento de obras, donde se explican las distintas fuentes de fondeo disponibles para proyectos de construcción.
Riesgo por retrasos en la ejecución
Cada día adicional que tarda una obra en terminarse tiene un costo. Ese costo incluye personal activo en obra, equipos en alquiler, gastos financieros sobre créditos vigentes y, en muchos contratos, penalizaciones por entrega fuera del plazo acordado. Los retrasos pueden originarse por condiciones climáticas adversas, problemas con permisos, escasez de materiales o fallos en la coordinación de subcontratistas.
Lo que convierte este riesgo en especialmente crítico es que sus efectos son multiplicadores: un retraso en una fase puede desencadenar retrasos en fases posteriores, y los costos se acumulan mientras el cronograma sigue sin recuperarse.
Riesgo de tipo de cambio e inflación
En proyectos que importan materiales o que operan con financiamiento en moneda extranjera, las variaciones en el tipo de cambio representan un factor de riesgo concreto. Una depreciación de la moneda local puede encarecer los insumos importados de forma repentina y sin posibilidad de trasladar ese costo al cliente si el contrato ya está firmado. La inflación actúa de forma similar, aunque de manera más gradual.
Este tipo de riesgo es especialmente relevante en obras de largo plazo, donde el tiempo transcurrido entre la firma del contrato y la entrega puede ser de meses o años. En esos casos, los presupuestos elaborados en el momento de la licitación pueden quedar desactualizados frente a la realidad del mercado.
Riesgo contractual y de incumplimiento de pago
Un contrato mal redactado puede convertirse en una fuente de pérdidas financieras. Si las cláusulas no contemplan ajustes de precios, variaciones en el alcance del proyecto o mecanismos claros de resolución de disputas, cualquier desacuerdo entre las partes puede derivar en litigios costosos o en retrasos en los pagos. El incumplimiento de pago por parte del cliente es uno de los riesgos financieros más directos e inmediatos que puede enfrentar una constructora.
Cuando los pagos no llegan en los plazos pactados, la obra sigue demandando recursos mientras los ingresos se congelan. Esto obliga a recurrir a financiamiento externo o a detener parcialmente los trabajos, lo que a su vez genera nuevos costos y retrasos.
¿Cómo afecta el riesgo financiero a la rentabilidad de una obra?
La rentabilidad de una obra no depende únicamente de cuánto se cobra por ejecutarla, sino de cuánto cuesta realmente terminarla. Cuando los riesgos financieros no se gestionan, los costos reales superan a los estimados y el margen de ganancia se reduce, se anula o incluso se convierte en pérdida. La diferencia entre un proyecto rentable y uno deficitario puede estar en la gestión de riesgos, no en el precio del contrato.
Para profundizar en cómo se evalúa este resultado económico desde el cierre de un proyecto, es útil revisar el concepto de obra terminada y cómo se refleja contablemente el resultado final de cada proyecto ejecutado.
Más allá del resultado final del proyecto, el riesgo financiero también afecta la capacidad operativa de la empresa durante la ejecución. Una constructora que enfrenta problemas de liquidez puede verse obligada a priorizar unas obras sobre otras, retrasar compras de materiales o negociar condiciones menos favorables con proveedores. Todo esto tiene un costo real que pocas veces aparece visibilizado en los reportes.
Para entender mejor este impacto en el resultado económico de cada proyecto, los indicadores financieros para constructoras permiten medir con precisión si una obra está cumpliendo sus metas de rentabilidad o si está desviándose hacia pérdidas. Estos indicadores deben revisarse de forma periódica, no solo al cierre.
¿Cómo identificar los riesgos financieros antes de iniciar una obra?
Identificar los riesgos financieros antes de que una obra comience es una de las decisiones más valiosas que puede tomar cualquier equipo de gestión. No se trata de predecir el futuro con exactitud, sino de mapear los puntos de vulnerabilidad del proyecto mientras todavía hay margen para ajustar el presupuesto, renegociar contratos o definir mecanismos de respuesta.
Pasos para identificar riesgos financieros antes de iniciar
- Revisión del presupuesto base: Detecta partidas con estimaciones débiles o sin respaldo de cotizaciones reales.
- Análisis del cronograma: Identifica fases críticas donde un retraso generaría costos adicionales significativos.
- Evaluación del contrato: Revisa cláusulas de pago, ajuste de precios, penalizaciones y mecanismos de resolución de disputas.
- Análisis del entorno: Considera factores externos como la inflación esperada, disponibilidad de materiales y estabilidad del tipo de cambio.
- Revisión de la liquidez proyectada: Compara el cronograma de cobros con el de pagos para detectar posibles desfases.
Una herramienta especialmente útil en esta etapa es el análisis de sensibilidad, que consiste en simular distintos escenarios —optimista, probable y pesimista— para evaluar cómo reaccionan los indicadores financieros del proyecto ante cambios en variables clave. Este análisis no elimina el riesgo, pero sí permite definir rangos de tolerancia y preparar respuestas anticipadas.
Estrategias para reducir el riesgo financiero en proyectos de construcción
Reducir el riesgo financiero en obras no significa eliminarlo por completo —eso sería imposible—, sino gestionarlo de manera que sus efectos no comprometan la viabilidad del proyecto. Existen estrategias concretas que profesionales de la contabilidad de la construcción aplican desde las fases iniciales de cada obra para mantener el control financiero durante toda la ejecución.
Reservas de contingencia y presupuesto ajustado
Una reserva de contingencia es un monto adicional que se incorpora al presupuesto de la obra para cubrir costos imprevistos o variaciones en las estimaciones originales. Su función es actuar como un colchón financiero que evita que cualquier desviación ponga en riesgo la continuidad del proyecto. No es dinero que se gasta por defecto: es un respaldo que se activa solo cuando es necesario.
El porcentaje asignado a esta reserva varía según el tipo de obra, su complejidad y el nivel de incertidumbre del entorno. En proyectos con alto nivel de certeza en precios y plazos, puede ser menor; en obras con mayor exposición a variables externas, conviene ampliarla. Definir este porcentaje con criterio técnico, y no de forma arbitraria, es parte de una buena práctica presupuestaria.
Control del flujo de caja durante la ejecución
El flujo de caja de una obra es el registro de todos los ingresos y egresos reales en el tiempo. Monitorearlo de forma continua permite detectar desfases antes de que se conviertan en crisis. Una obra que cobra tarde y paga a tiempo está financiando a sus clientes con sus propios recursos, lo cual genera una presión financiera constante que puede volverse insostenible.
Establecer proyecciones de flujo de caja semanales o quincenales, negociar anticipos con clientes y coordinar los plazos de pago con proveedores son prácticas que reducen este tipo de exposición. El objetivo es que los ingresos lleguen antes o al mismo tiempo que los egresos comprometidos, manteniendo siempre un saldo operativo positivo.
Contratos bien estructurados como escudo financiero
Un contrato sólido es una de las mejores defensas contra el riesgo financiero. Debe contemplar cláusulas de ajuste de precios ante variaciones de inflación o tipo de cambio, condiciones claras de pago con fechas definidas, penalizaciones por incumplimiento y mecanismos de resolución de conflictos. Un contrato que solo define el precio y el plazo deja a la constructora desprotegida frente a casi cualquier imprevisto.
También es recomendable incluir disposiciones que regulen las variaciones en el alcance del proyecto. Si el cliente solicita cambios después de firmado el contrato, esas modificaciones deben quedar documentadas y valoradas de inmediato, evitando que se acumulen como costos sin respaldo formal.
Indicadores que alertan sobre riesgo financiero en una obra
Hay señales concretas que indican que una obra está acumulando riesgo financiero, incluso antes de que ese riesgo se materialice en pérdidas visibles. Reconocerlas a tiempo permite tomar decisiones correctivas con mayor margen de maniobra. Ignorarlas suele derivar en problemas que ya no tienen solución fácil.
- Costos reales superiores al presupuesto: Cuando el avance físico de la obra no coincide con el avance financiero, el desvío de costos ya está ocurriendo.
- Retrasos en cobros al cliente: Si las valorizaciones o facturas se aprueban tarde, el flujo de caja sufre aunque la obra avance correctamente.
- Uso frecuente de la reserva de contingencia: Si el fondo de imprevistos se agota antes de la mitad de la obra, el margen financiero es insuficiente.
- Proveedores con pagos pendientes acumulados: Una cadena de deudas con proveedores puede paralizar el suministro y detener los trabajos.
- Margen de contribución en descenso: Si la diferencia entre ingresos y costos directos se achica con cada período, la rentabilidad final está en riesgo.
Estos indicadores deben revisarse de manera regular a lo largo de toda la ejecución. Vincularlos con el seguimiento de la rentabilidad de obras permite tener una visión completa del estado financiero del proyecto en cada momento, y no solo al cierre, cuando ya no queda margen para corregir.
Preguntas frecuentes
¿Qué causa el riesgo financiero en una obra de construcción?
El riesgo financiero en una obra de construcción puede originarse por múltiples factores simultáneos. Entre las causas más frecuentes se encuentran las estimaciones de costos deficientes desde la etapa de presupuesto, la volatilidad en el precio de materiales y mano de obra, los retrasos en la ejecución que elevan los gastos operativos, el incumplimiento de pagos por parte del cliente y factores externos como la inflación o los cambios en el tipo de cambio. La mayoría de estos riesgos son predecibles si se realiza un análisis riguroso antes de iniciar la obra.
¿Cómo se mide el riesgo financiero en un proyecto de construcción?
El riesgo financiero en construcción se mide a través de herramientas como el análisis de sensibilidad, que evalúa cómo cambia el resultado financiero ante variaciones en variables clave como precios, plazos o tipos de cambio. También se utilizan indicadores como el margen de contribución, la tasa de desvío presupuestario, el índice de liquidez y el flujo de caja proyectado versus real. Estos instrumentos permiten cuantificar la exposición financiera del proyecto en cada etapa de su ejecución.
¿Cuál es la diferencia entre riesgo financiero y riesgo económico en obras?
El riesgo económico se refiere a la posibilidad de que el proyecto no genere el beneficio esperado debido a variaciones en el mercado, la demanda o los precios de venta, factores generalmente externos a la empresa. El riesgo financiero, en cambio, se relaciona con la estructura de financiamiento del proyecto: cómo se consiguen los recursos, si hay suficiente liquidez y si los flujos de cobro y pago están bien coordinados. Ambos impactan el resultado final, pero desde ángulos distintos y con herramientas de gestión diferentes.
¿Qué pasa cuando una obra supera su presupuesto inicial?
Cuando una obra supera su presupuesto inicial, el primer efecto es la reducción del margen de rentabilidad previsto. Si el exceso es significativo, puede llevar a pérdidas reales. Dependiendo del tipo de contrato, ese sobrecosto puede ser absorbido por la constructora, trasladado al cliente o repartido entre las partes. En contratos a precio fijo, la constructora asume el riesgo íntegro, lo que convierte la precisión del presupuesto en una responsabilidad crítica desde el inicio del proyecto.
¿Cómo afecta la inflación al riesgo financiero en construcción?
La inflación encarece los materiales, la mano de obra y los servicios que se requieren durante la ejecución de la obra. Cuando un presupuesto se elabora en un período de precios estables y luego la inflación sube de manera sostenida, los costos reales pueden superar con creces los estimados originales. En obras de largo plazo, este efecto es especialmente crítico. Para mitigarlo, se recurre a cláusulas de reajuste de precios en los contratos, a la compra anticipada de materiales clave o a la incorporación de reservas inflacionarias en el presupuesto.
¿Qué es una reserva de contingencia y para qué sirve en una obra?
Una reserva de contingencia es un monto económico adicional que se incorpora al presupuesto de la obra para hacer frente a imprevistos o desviaciones no anticipadas en los costos. Su función es proteger la viabilidad financiera del proyecto sin necesidad de recurrir a financiamiento externo o de poner en riesgo el margen de rentabilidad. No se trata de un gasto planificado, sino de un respaldo que se activa cuando alguna partida supera su estimación original o surge un costo no contemplado en la planificación inicial.
¿Se puede eliminar por completo el riesgo financiero en una obra?
No. El riesgo financiero en obras es inherente a la naturaleza de los proyectos de construcción: operan en entornos cambiantes, con múltiples variables externas y plazos de ejecución que pueden extenderse durante meses o años. Lo que sí es posible es reducirlo de manera significativa mediante una planificación rigurosa, contratos bien estructurados, seguimiento continuo del flujo de caja y el uso de reservas de contingencia. La meta no es la ausencia de riesgo, sino contar con las herramientas para gestionarlo sin que comprometa el proyecto.
Conclusión
El riesgo financiero en obras es una realidad que acompaña a cualquier proyecto de construcción, desde el más pequeño hasta el más ambicioso. No se trata de algo que puedas ignorar ni de un problema que aparece solo al final: está presente desde el momento en que se elabora el primer presupuesto y se mantiene activo hasta que la última factura queda liquidada.
Ahora que conoces sus tipos, sus causas y las señales que lo delatan, puedes aplicar medidas concretas: definir reservas de contingencia con criterio, monitorear el flujo de caja de forma continua, estructurar contratos que te protejan y revisar los indicadores financieros a lo largo de toda la ejecución. Cada una de estas acciones reduce tu exposición y te da mayor capacidad de respuesta ante lo inesperado.
Si este tema te resulta útil, en este sitio web encontrarás más contenidos sobre contabilidad aplicada a la construcción, elaborados con el mismo nivel de detalle y claridad. Hay mucho más por aprender sobre cómo gestionar los números detrás de cada obra.
Sigue aprendiendo:
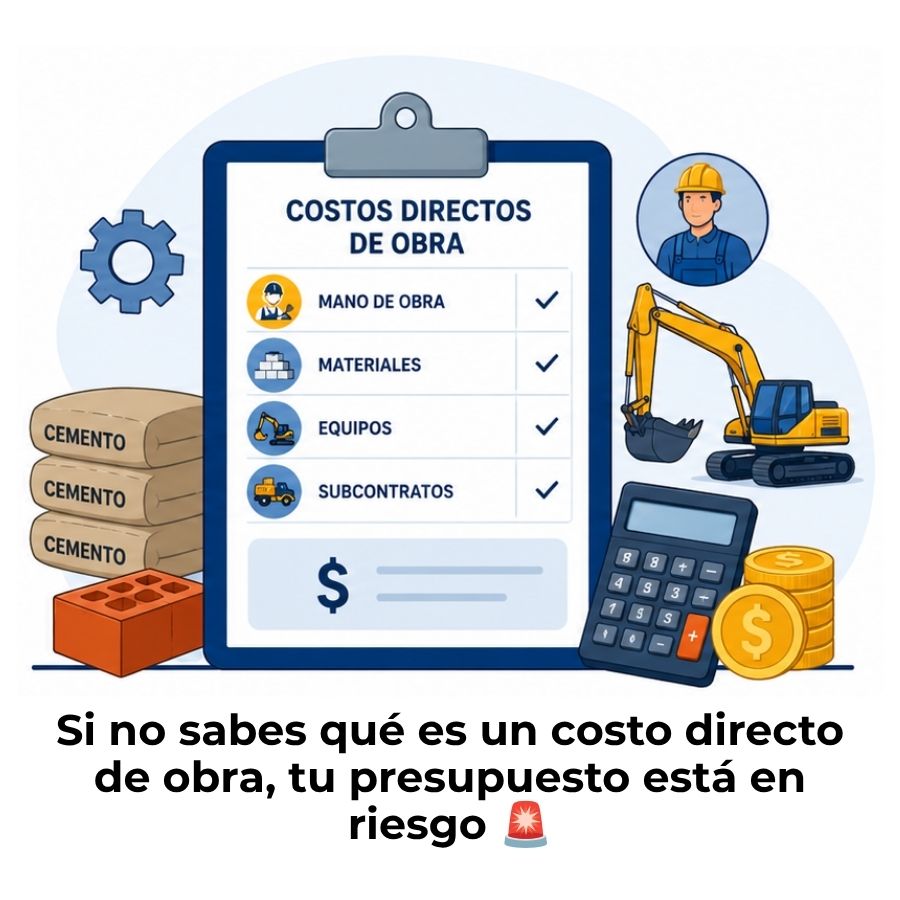
Costos directos de obra: Materiales, mano de obra y equipo
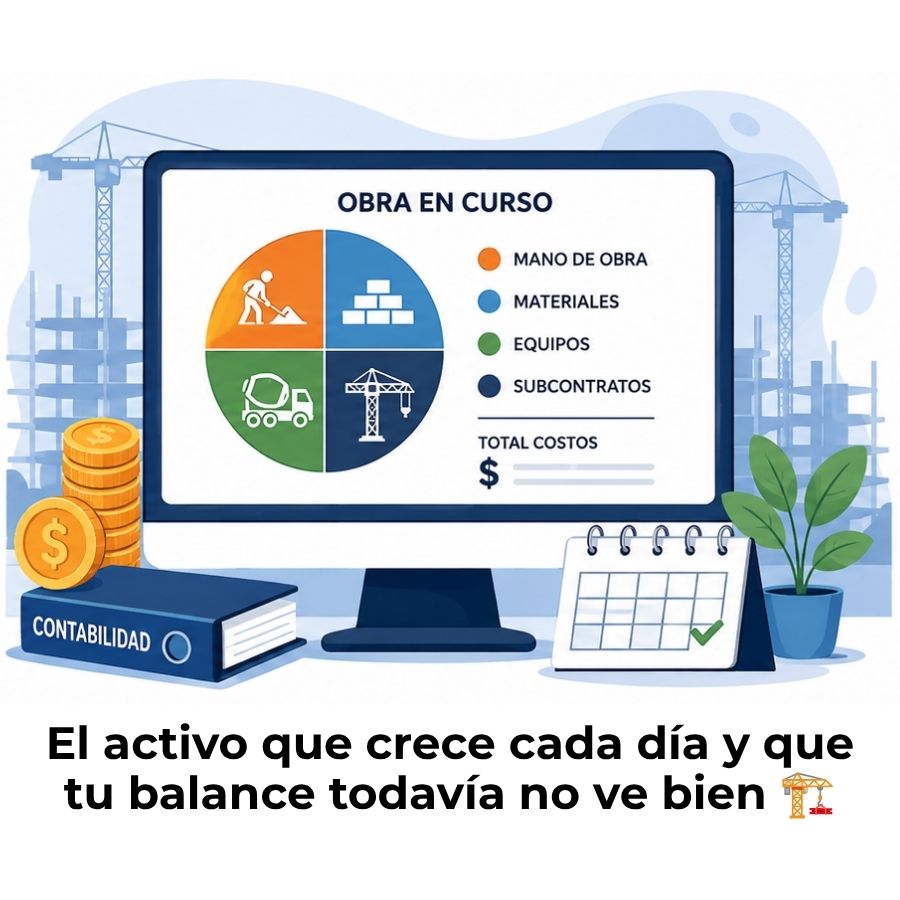
Obra en curso: El activo que muchos contadores malinterpretan

Rentabilidad de obras: Más margen, mejores decisiones
Seguro de obra: Cobertura real para cada etapa de tu construcción
Obra terminada: Reconoce ingresos correctamente
Certificación de obra: El dato que muy pocos conocen
Presupuesto de obra: Controla cada peso de tu proyecto
Régimen tributario para constructoras
