
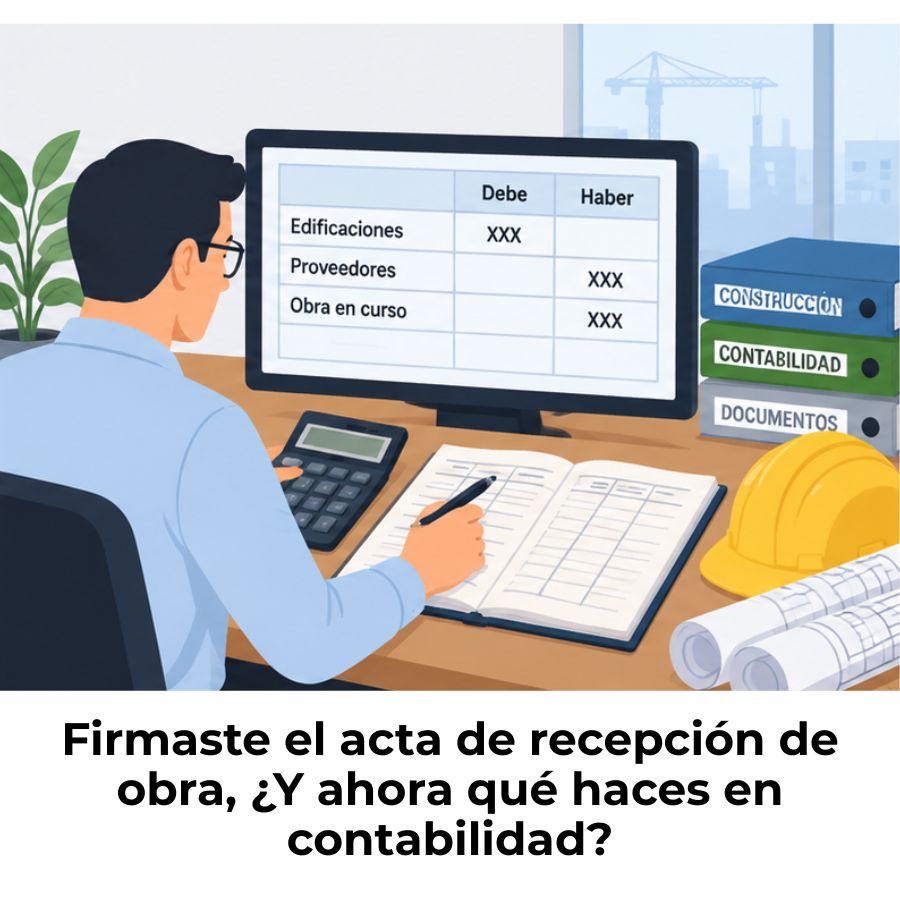
El acta de recepción de obra es el documento con el que el constructor entrega formalmente una obra terminada al promotor o cliente, quien la acepta. Desde el punto de vista contable, esta firma marca el momento en que los costos acumulados en una cuenta de obras en proceso se trasladan al activo definitivo, se inicia la depreciación y se gestiona la retención por garantía.
¿Qué es el acta de recepción de obra?
El acta de recepción de obra es el documento formal mediante el cual el constructor entrega la obra concluida al promotor o cliente, y este último la acepta. Con su firma, la responsabilidad sobre la construcción pasa de manos: ya no corresponde al contratista, sino al propietario o promotor que recibe el bien. Este acto tiene consecuencias legales, técnicas y, muy especialmente, contables.
Desde el punto de vista legal, el acta queda regulada por la normativa de ordenación de la edificación vigente en cada país. En España, por ejemplo, la Ley 38/1999 de Ordenación de la Edificación establece los requisitos mínimos que debe reunir para tener validez. En Latinoamérica, cada legislación nacional fija sus propios marcos, aunque el principio es el mismo: el documento debe ser firmado por las partes y dejar constancia del estado en que se entrega la obra.
Para la contabilidad, la fecha de firma del acta no es un dato secundario: es el hito que determina en qué período se reconocen los activos, se inicia la depreciación y se liquidan las retenciones por garantía. Por eso, entender bien qué es el acta es el primer paso para registrarla correctamente en los libros.
Tipos de acta de recepción: provisional y definitiva
No toda recepción de obra es igual. Dependiendo del momento del proceso constructivo y del estado en que se encuentre la obra al momento de la entrega, puedes encontrarte con dos tipos de acta. Conocerlos es fundamental porque cada uno genera efectos legales y contables distintos que deben reflejarse correctamente en los libros.
Recepción provisional
La recepción provisional ocurre cuando el constructor notifica que la obra está terminada y el promotor la recibe, aunque con observaciones o reparos menores que deben subsanarse dentro de un plazo acordado. Este tipo de recepción da inicio al período de garantía, durante el cual el contratista sigue siendo responsable de corregir los defectos identificados. El acta provisional no libera completamente al constructor ni libera la retención por garantía.
Recepción definitiva
La recepción definitiva se produce una vez transcurrido el período de garantía sin incidencias pendientes, o cuando todas las observaciones de la recepción provisional han sido corregidas a satisfacción del promotor. Con la firma del acta definitiva se liberan las garantías económicas retenidas y el constructor queda formalmente desvinculado de responsabilidades ordinarias sobre la obra, salvo vicios ocultos que la ley establezca de forma expresa.
¿Qué debe contener un acta de recepción de obra?
Aunque no existe un formato universal único, la normativa de cada país establece los elementos mínimos que debe incluir el documento para que tenga validez legal. Conocerlos también te ayuda a saber qué información necesitarás para completar correctamente el registro contable posterior.
- Identificación de las partes: Nombre o razón social del promotor, del constructor y del director facultativo de obra, con sus datos de identificación.
- Descripción de la obra: Ubicación, tipo de construcción y referencia al contrato o proyecto que sirvió de base.
- Fecha de terminación certificada: La fecha que consta en el certificado final de obra emitido por el director técnico responsable.
- Coste final de ejecución: El importe total de la obra ejecutada, que sirve de base para el registro contable del activo.
- Observaciones o reparos: Cualquier defecto o pendiente que el promotor identifica al momento de la recepción, con el plazo acordado para su subsanación.
- Garantías constituidas: Referencia a los avales, fianzas o retenciones que el constructor ha dejado para responder por posibles defectos durante el período de garantía.
- Firmas de las partes: Sin las firmas del promotor y el constructor —y del director de obra cuando corresponda— el acta no produce efectos legales ni contables.
¿Cómo afecta la recepción de obra a la contabilidad?
El momento en que se firma el acta de recepción de obra no es solo un trámite administrativo: es el punto de inflexión que determina cuándo un activo pasa de estar «en proceso» a estar «en uso» dentro de los estados financieros de la empresa. Tanto si eres el promotor que recibe la obra como si eres la empresa constructora que la entrega, ese hito genera movimientos contables específicos que deben registrarse con precisión.
Para el promotor o dueño de la obra, la firma del acta es la señal que permite reclasificar los costos acumulados durante la construcción —que hasta ese momento vivían en una cuenta de inversiones en proceso— hacia el activo definitivo correspondiente. A partir de ese registro, el bien queda activado y la depreciación puede comenzar a calcularse.
Para la empresa constructora, la recepción de la obra por parte del cliente es el momento en que se reconoce formalmente el ingreso por la obra entregada si aún no se había reconocido por el método del porcentaje de terminación. También es el instante en que se gestionan las retenciones por garantía que el promotor había descontado de las certificaciones previas.
La recepción de la obra es el acto por el cual el constructor, una vez concluida esta, hace entrega de la misma al promotor y es aceptada por este.
Registro contable de la recepción de obra paso a paso
El registro contable varía según el rol que desempeñe tu empresa en el proyecto. A continuación se explica el tratamiento para cada caso, con sus respectivos movimientos en las cuentas del plan contable.
Desde la perspectiva del promotor o dueño de la obra
Durante la construcción, todos los costos asociados al proyecto —materiales, mano de obra, honorarios de arquitectos y otros gastos directos— se acumulan en la cuenta de inmovilizaciones materiales en curso (cuenta 231 en el Plan General Contable español). Esta cuenta actúa como un contenedor temporal mientras la obra no está lista para usarse.
Cuando se firma el acta de recepción y la obra queda en condiciones de funcionar, se hace el traslado contable hacia la cuenta definitiva del activo fijo. El saldo de la cuenta 231 se da de baja y se registra en la cuenta 211 (Construcciones) por el importe total acumulado. Desde ese momento, el bien forma parte del activo no corriente de la empresa y la depreciación empieza a aplicarse.
Este asiento refleja que la obra ha pasado de estar en proceso a estar terminada y en condiciones de uso. Es el asiento principal que se origina directamente del acta de recepción. Algunos planes contables latinoamericanos utilizan nomenclaturas distintas, pero la lógica del movimiento es idéntica: del activo en curso al activo definitivo.
Desde la perspectiva de la empresa constructora
La empresa constructora que entrega la obra registra el hecho desde el lado de los ingresos. Si la obra se ha contabilizado mediante el método del porcentaje de terminación, los ingresos ya fueron reconocidos parcialmente a lo largo de la ejecución con base en las certificaciones de obra. Al momento de la recepción, lo que corresponde es reconocer el ingreso final por la parte no certificada anteriormente y cerrar las cuentas de obra en curso.
En el caso de la empresa constructora que trabaja con la contabilidad de la construcción bajo el esquema de obras a largo plazo, las existencias acumuladas en la cuenta 340 (Obras en curso) se regularizan al final del ejercicio o al momento de la entrega definitiva. El ingreso se registra en la cuenta 700 o la que corresponda según el plan contable aplicable, y el costo de la obra entregada sale de las existencias.
Cuentas contables que intervienen en la recepción de obra
Según el rol de la empresa en el proyecto, las cuentas que aparecen en los registros son diferentes. A continuación tienes las principales agrupadas por perspectiva, con base en el Plan General Contable español como referencia, aunque su lógica es aplicable a los planes contables de la mayor parte de los países hispanohablantes.
Retención por garantía: tratamiento contable al recepcionar
Uno de los aspectos que más dudas genera en la contabilidad de la construcción es el manejo de la retención por garantía. Esta retención es el porcentaje —habitualmente el 5 % del valor de cada certificación— que el promotor descuenta al constructor para cubrir posibles defectos durante el período de garantía. Al momento de la recepción provisional, esa cantidad sigue retenida; solo se libera con la recepción definitiva.
Desde la perspectiva del promotor, la retención por garantía se registra en la cuenta 4008 (Proveedores pendientes de pago, retención por garantía) como una obligación diferida. No se paga hasta que el período de garantía vence sin incidencias. Esto conecta directamente con la fianza de cumplimiento, otro instrumento frecuente en la contratación de obras que también tiene su propio tratamiento contable diferenciado.
Para el constructor, la retención aparece como un derecho de cobro diferido registrado en la cuenta 4308 (Clientes, retención por garantía pendiente de cobro). Mientras no se firme el acta definitiva, ese importe no entra en la tesorería de la empresa, aunque ya fue reconocido como ingreso en las certificaciones de obra previas. Es un activo que se espera cobrar al término del período de garantía.
Errores contables frecuentes al registrar la recepción de obra
Conocer los errores más comunes en esta etapa te permite evitarlos antes de que generen problemas en los estados financieros o en una revisión fiscal. Muchos de estos errores no son visibles de inmediato, pero distorsionan la imagen fiel de la empresa a lo largo del tiempo.
- No trasladar la cuenta 231 a la 211 al momento correcto: Dejar el saldo en la cuenta de obras en curso después de firmada el acta de recepción significa que el activo no aparece correctamente activado en el balance, lo que retrasa el inicio de la depreciación y afecta el resultado del ejercicio.
- Iniciar la depreciación antes de la recepción: Depreciar un bien que aún está en construcción contradice el principio de que la amortización empieza cuando el activo está disponible para su uso. La fecha del acta es el referente correcto.
- No separar la retención por garantía del saldo total del proveedor o cliente: Mezclar la retención con el saldo general de la cuenta 400 o 430 impide conocer con exactitud cuánto se debe o se tiene por cobrar en concepto de garantía, lo que complica la conciliación posterior.
- Confundir recepción provisional con definitiva en el registro: Si el acta es provisional, la retención no se libera. Registrar ese cobro o pago como si fuera definitivo genera un error que deberá revertirse cuando se firme el acta definitiva.
- Omitir el tratamiento de los contratos EPC cuando aplica: En proyectos bajo este esquema, el reconocimiento de ingresos y la transferencia del activo tienen reglas específicas que deben revisarse antes de registrar la recepción, ya que el alcance del contrato incluye diseño, suministro y construcción de forma integrada.
- No registrar el coste final de ejecución como base del activo: El valor que queda activado en la cuenta 211 debe coincidir con el costo total real de la obra, incluidos honorarios técnicos, permisos y otros gastos directamente atribuibles. Usar solo el valor del contrato sin incorporar los demás costos da lugar a un activo subvalorado.
Preguntas frecuentes
¿Qué es el acta de recepción de obra y para qué sirve?
El acta de recepción de obra es el documento formal mediante el cual el constructor entrega la obra terminada al promotor o cliente, y este último la acepta. Su función principal es transferir la responsabilidad sobre la construcción del constructor al propietario. Además, sirve como soporte documental para activar el activo en los libros contables, iniciar el período de garantía y gestionar las retenciones económicas pendientes. Sin este documento firmado, tanto el reconocimiento legal como el registro contable quedan sin respaldo válido.
¿Cuándo se firma el acta de recepción de obra?
El acta de recepción se firma una vez que el constructor notifica por escrito al promotor que la obra ha concluido. En la normativa española, por ejemplo, la recepción debe realizarse dentro de los treinta días siguientes a la fecha de terminación acreditada en el certificado final de obra. Si el promotor no expresa reservas ni rechazo motivado por escrito en ese plazo, la recepción se entiende producida de forma tácita. En otros países, los plazos pueden variar, pero el principio de notificación previa y plazo razonable es común en la mayoría de las legislaciones.
¿Cuál es la diferencia entre recepción provisional y definitiva?
La recepción provisional ocurre al terminar la obra y puede incluir observaciones o reparos menores que el constructor debe corregir dentro de un plazo. A partir de ese momento empieza a correr el período de garantía. La recepción definitiva, en cambio, se produce una vez vencido ese período sin incidencias, o cuando todos los reparos han sido subsanados. Solo con el acta definitiva se libera la retención por garantía y el constructor queda desvinculado de responsabilidades ordinarias. Contablemente, cada una genera movimientos distintos que no deben confundirse.
¿Cómo se contabiliza la recepción de una obra terminada?
Desde la perspectiva del promotor o dueño de la obra, el registro principal consiste en trasladar el saldo acumulado en la cuenta de construcciones en curso (cuenta 231) hacia la cuenta de construcciones definitivas (cuenta 211). Este movimiento refleja que el bien ya está en condiciones de uso. A partir de ese asiento, se puede comenzar a calcular y registrar la depreciación del activo. Para la empresa constructora, el registro implica reconocer el ingreso por la obra entregada y regularizar las existencias de obras en curso que mantenía en sus libros, tal como se explica en la sección de obra terminada.
¿Qué cuentas contables se usan al recepcionar una obra?
Las cuentas principales dependen del rol de la empresa. El promotor trabaja con la cuenta 231 (Construcciones en curso), la cuenta 211 (Construcciones) y la cuenta 4008 (Proveedores, retención por garantía). La empresa constructora utiliza la cuenta 700 (Ventas de obras), la cuenta 340 (Obras en curso) y la cuenta 4308 (Clientes, retención por garantía pendiente de cobro). En ambos casos, la cuenta 477 de IVA repercutido aparece en la facturación final si corresponde aplicar el impuesto según la normativa vigente.
¿Qué pasa con la retención por garantía al firmar el acta?
Al firmar el acta provisional, la retención por garantía permanece retenida: el promotor la mantiene en la cuenta 4008 y el constructor la sigue reflejando en la cuenta 4308 como un cobro diferido. Solo cuando se firma el acta definitiva, tras el período de garantía sin incidencias pendientes, esa retención se convierte en una obligación exigible que debe pagarse al constructor. En ese momento, el promotor cancela la cuenta 4008 y el constructor convierte el saldo de la 4308 en un crédito ordinario exigible. La devolución de avales y fianzas se produce en ese mismo instante.
¿El acta de recepción activa la depreciación del bien?
Sí. La depreciación o amortización del activo comienza en el momento en que el bien queda disponible para su uso, y esa disponibilidad queda acreditada con la firma del acta de recepción de obra. Antes de esa fecha, los costos se acumulan en la cuenta de activos en curso, pero no se amortizan, porque el bien aún no está generando beneficios económicos. Iniciar la depreciación antes del acta sería un error contable que distorsionaría el resultado del ejercicio y el valor del activo reflejado en el balance de la empresa.
Conclusión
El acta de recepción de obra es mucho más que un trámite de cierre: es el documento que marca el antes y el después en la contabilidad de cualquier proyecto de construcción. Desde la transferencia de responsabilidades hasta el inicio de la depreciación, cada efecto contable que se deriva de la obra terminada tiene como punto de partida la fecha de firma de ese documento.
Ahora que conoces los tipos de acta, las cuentas que intervienen, los asientos que corresponden a cada perspectiva y los errores más frecuentes, tienes las herramientas para afrontar este registro con criterio. El siguiente paso práctico es revisar si en tus proyectos actuales las cuentas de obras en curso están bien gestionadas y si la retención por garantía aparece correctamente separada en los estados financieros.
La contabilidad de la construcción tiene sus propias reglas y matices, y dominarlos marca una diferencia real en la calidad del trabajo profesional. En este sitio web encontrarás más contenidos que te ayudarán a profundizar en cada una de estas áreas con la misma claridad y detalle.
Sigue aprendiendo:

Rentabilidad de obras: Más margen, mejores decisiones
Retenciones tributarias en construcción

Control de costos por partida de obra
Nómina en la construcción: Componentes y cálculo
Sobrecostos en construcción: ¿Cómo evitarlos?
Punto de equilibrio de una obra
Software contable para constructoras: ¿Qué debe tener?
Errores contables comunes en empresas constructoras
