
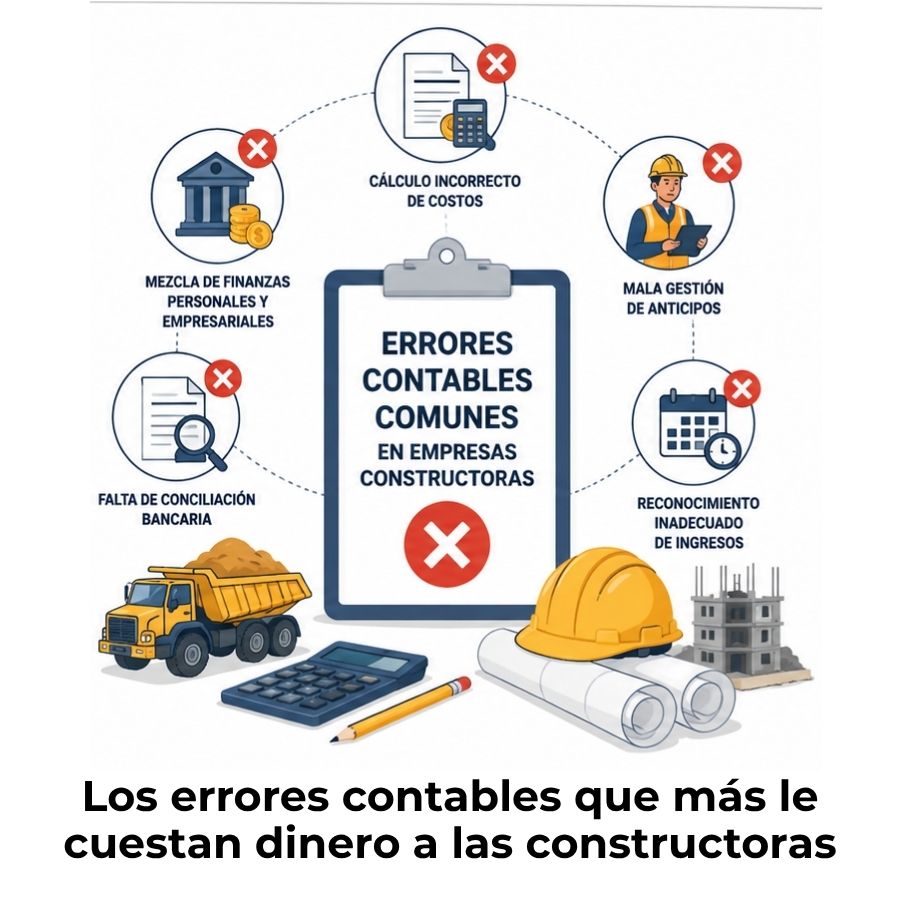
Hay constructoras que cierran proyectos en verde y aun así terminan el año con resultados que no cuadran. El origen casi siempre está en la contabilidad, pero no en errores burdos ni en falta de honestidad, sino en criterios mal aplicados que pasan inadvertidos durante meses. Si gestionas o estudias la contabilidad de una empresa constructora, reconocer estos fallos a tiempo marca una diferencia real.
¿Qué son los errores contables en una constructora?
Un error contable en una empresa constructora no siempre significa que alguien se equivocó al escribir un número. Muchas veces el problema es más sutil: se aplica un criterio válido en la contabilidad general a una actividad que tiene su propia adaptación sectorial, y esa diferencia termina distorsionando toda la información financiera de la empresa.
La contabilidad de la construcción responde a normas específicas que regulan desde el momento en que se reconoce un ingreso hasta la forma en que se clasifican los costos de cada obra. Cuando esas normas no se aplican correctamente, el impacto no se limita a los libros: afecta la toma de decisiones, la relación con la administración tributaria y la capacidad de obtener financiación.
¿Por qué la contabilidad de obras tiene reglas propias?
Una empresa constructora no vende un producto terminado de la forma habitual. Ejecuta proyectos que pueden durar meses o años, implican contratos con clientes, involucran certificaciones periódicas y manejan grandes volúmenes de materiales, maquinaria y mano de obra. Todo eso exige una normativa contable adaptada al sector, que en España está recogida en la adaptación sectorial del Plan General de Contabilidad para empresas constructoras.
Cuando un contador que no conoce esa adaptación aplica los criterios del PGC general, comete errores sin saberlo. No porque trabaje mal, sino porque las reglas de reconocimiento de ingresos, clasificación de costos y tratamiento fiscal de la construcción son distintas a las de otros sectores. Esa diferencia es el punto de partida de la mayoría de los problemas que se ven en la práctica.
¿Cómo afectan estos errores a la empresa?
Los efectos no son solo contables. Un error en el reconocimiento de ingresos puede inflar artificialmente el resultado del ejercicio y llevar a la empresa a pagar impuestos sobre beneficios que todavía no ha generado realmente. Un error en la clasificación de costos puede hacer que un proyecto parezca rentable cuando en realidad está en pérdidas. Y un error en el IVA puede derivar en sanciones de la administración tributaria.
Además, los bancos y otras entidades financieras evalúan la solvencia de una constructora a partir de sus estados financieros. Si esos estados no reflejan la situación real, la empresa puede enfrentarse a decisiones de financiación equivocadas o directamente al rechazo de operaciones de crédito que necesita para sus proyectos.
Error 1 — Reconocer ingresos en el momento equivocado
Este es probablemente el error más habitual y, al mismo tiempo, el más difícil de detectar si no se conocen bien las normas del sector. En construcción, el momento en que se reconoce un ingreso depende del tipo de contrato y del grado de avance de la obra, no simplemente de cuándo se cobra o de cuándo se emite una factura.
🔍 Regla clave del sector
Para obras realizadas con contrato, la normativa española exige aplicar el método del porcentaje de realización: los ingresos se reconocen a medida que avanza la obra, en proporción al grado de ejecución completado al cierre de cada período contable.
El método del porcentaje de avance y cuándo se aplica
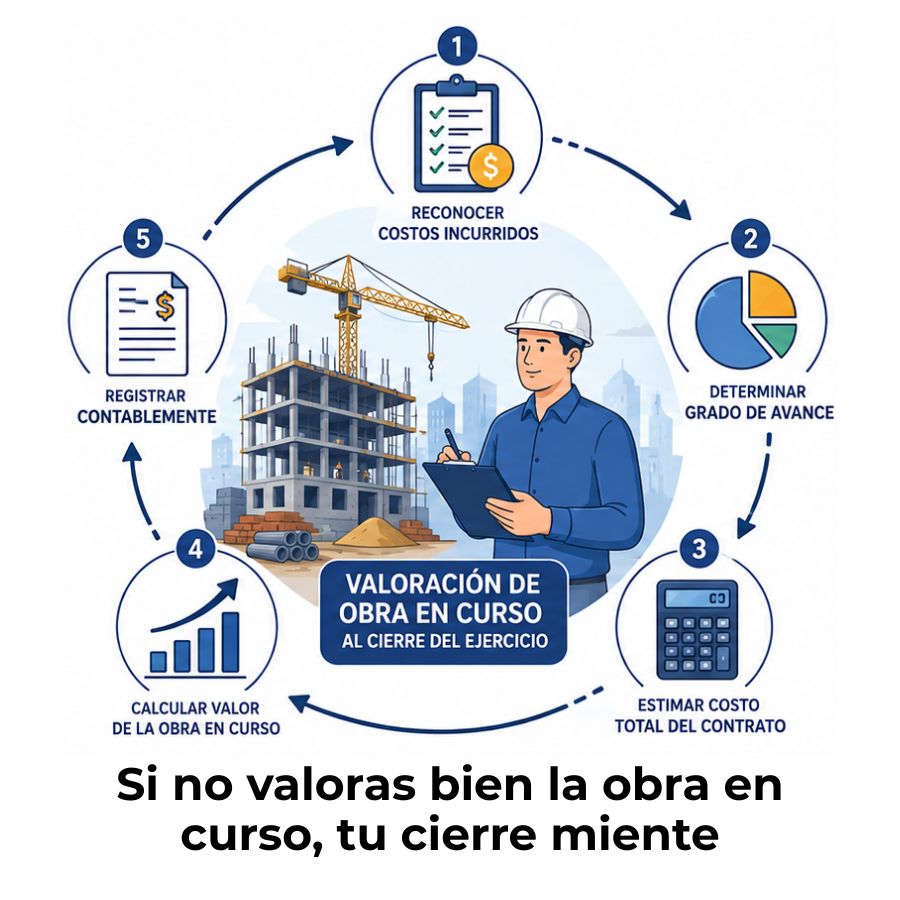
El método del porcentaje de realización establece que los ingresos de cada período se calculan en función del estado de ejecución de la obra al cierre del mismo. Para determinarlo, la normativa admite dos procedimientos: valorar las unidades de obra ejecutadas a los precios del contrato, o calcular un porcentaje sobre los ingresos totales del contrato usando la relación entre costos incurridos y costos totales estimados. Ambos exigen conocer con precisión el avance real del proyecto.
Este método aplica cuando existe un contrato firmado y el resultado del mismo puede estimarse de forma fiable. Si no se cumplen esas condiciones, la norma obliga a usar el método del contrato cumplido, que solo permite reconocer ingresos cuando la obra está sustancialmente terminada y entregada al cliente. Aplicar el porcentaje de avance cuando no procede, o no aplicarlo cuando sí es obligatorio, genera estados financieros incorrectos.
Confundir la certificación con el ingreso real
Uno de los malentendidos más comunes es equiparar la certificación de obra con el ingreso contable. Una certificación es un documento que acredita el avance de la obra, pero no siempre coincide con el ingreso que debe reconocerse en el período. Pueden darse situaciones en que hay obra ejecutada y no certificada, o certificada pero no ejecutada aún, y cada caso tiene un tratamiento contable distinto con cuentas específicas dentro del plan adaptado al sector.
Error 2 — Mezclar costos directos e indirectos de obra
En la contabilidad de la construcción, saber si un costo pertenece directamente a un proyecto o es un gasto general de la empresa no es una cuestión opcional: tiene consecuencias directas en el cálculo de rentabilidad de cada obra. Sin embargo, es habitual que los equipos contables mezclen ambos tipos de costos sin una clasificación sistemática.
¿Qué se considera costo directo en construcción?
Los costos directos son todos aquellos que pueden atribuirse de forma inequívoca a una obra concreta. Incluyen los materiales incorporados a esa obra, la mano de obra que trabaja en ella, el alquiler de maquinaria usada en el proyecto y los subcontratos vinculados. Estos costos deben registrarse como costo de los bienes vendidos o como costo de producción del contrato, no como gastos generales del período, porque afectan directamente al margen de esa obra.
Consecuencias de una clasificación incorrecta
Si un costo directo se registra como gasto general, el resultado de la obra queda inflado artificialmente. Si un gasto general se imputa como costo de obra, el margen de ese proyecto aparece más debajo de lo que realmente es. En ambos casos, la empresa toma decisiones sobre proyectos futuros usando información que no refleja la realidad de cada contrato. Eso puede llevar a aceptar obras con precios insuficientes o a rechazar proyectos que en realidad sí serían rentables.
Error 3 — No llevar contabilidad por obra o proyecto
Una constructora que lleva una sola contabilidad general para todos sus proyectos sabe cuánto gana o pierde en total, pero no sabe cuál de sus obras es rentable y cuál está en pérdidas. La contabilidad analítica o por centros de costo no es un lujo: es la única forma de tener control real sobre cada contrato.
Este error es especialmente dañino en empresas que gestionan varios proyectos de forma simultánea. Los costos se mezclan, los ingresos de una obra compensan pérdidas de otra sin que nadie lo detecte, y al final del año los resultados globales parecen aceptables aunque varios proyectos hayan sido deficitarios.
¿Cómo estructurar el control contable por proyecto?
La adaptación sectorial del PGC permite que la empresa cree subcuentas internas para controlar cada obra, certificación, retención y costo de forma separada. La clave es asignar a cada proyecto un código o centro de costo propio desde el inicio del contrato, de manera que todos los movimientos relacionados queden vinculados a ese proyecto y sea posible extraer un resultado real al cierre de cada período.
📋 Elementos que debe incluir el control por proyecto
- Ingresos del contrato: por obra certificada, pendiente de certificar y anticipos recibidos.
- Costos directos acumulados: materiales, mano de obra, subcontratos y maquinaria de esa obra.
- Costos estimados a la terminación: actualizados en cada cierre contable.
- Porcentaje de avance: calculado y documentado formalmente en cada período.
- Retenciones por garantía: registradas y controladas de forma independiente.
- Resultado acumulado por obra: diferencia entre ingresos reconocidos y costos incurridos.
Señales de que tu contabilidad no está segmentada
Hay indicadores claros que revelan la ausencia de control por proyecto: no poder responder cuánto ha costado una obra específica hasta la fecha, desconocer el porcentaje de avance con datos contables precisos o tener que elaborar hojas de cálculo paralelas para entender el estado de cada contrato. Si la información financiera de tus proyectos no sale directamente de tu sistema contable, existe un problema estructural que hay que corregir.
Para profundizar en cómo se estructuran los informes financieros del sector, conviene revisar cómo se elaboran los estados financieros de constructoras, ya que muchos de los errores de segmentación aparecen precisamente en esas presentaciones.
Error 4 — Tratamiento incorrecto del IVA en construcción
El IVA en el sector de la construcción tiene particularidades que lo hacen especialmente propenso a errores. No todas las operaciones de una constructora tributan de la misma forma, y aplicar el tipo general donde corresponde la inversión del sujeto pasivo, o viceversa, es uno de los errores que la administración tributaria detecta con más frecuencia en las inspecciones del sector.
Conocer bien el régimen del IVA aplicable a cada operación es parte fundamental de la gestión del IVA en la construcción, donde se explican con detalle los supuestos más habituales y su tratamiento correcto.
Inversión del sujeto pasivo y otros supuestos especiales
La inversión del sujeto pasivo es un mecanismo por el que el IVA no lo repercute el prestador del servicio, sino que lo autoliquida el cliente. En construcción, este supuesto aplica en determinadas ejecuciones de obras entre empresarios, y su omisión genera una factura incorrecta con consecuencias fiscales para ambas partes. El error más habitual es repercutir IVA cuando no procede, o no repercutirlo cuando sí corresponde hacerlo, lo que puede derivar en regularizaciones, recargos e intereses de demora.
Errores frecuentes en la base imponible de certificaciones
Cuando existe una retención por garantía en las certificaciones de obra, la base imponible del IVA se calcula sobre el importe bruto certificado, no sobre el neto que recibe la constructora después de aplicar la retención. Calcular el IVA sobre el importe neto es un error técnico que distorsiona la declaración tributaria y puede dar lugar a cuotas de IVA declaradas por debajo de lo que corresponde.
Error 5 — Contabilizar mal la retención por garantía de obra
La retención por garantía es una cantidad que el promotor descuenta de cada certificación de obra, habitualmente el 5 %, como garantía frente a posibles defectos o incumplimientos. Su tratamiento contable incorrecto es uno de los errores más frecuentes en constructoras que trabajan con promotores públicos o privados que aplican este mecanismo de forma sistemática.
¿Cómo funciona la retención del 5 % y qué cuentas se usan?
La constructora factura el importe total de la certificación y registra el ingreso por el bruto. La retención no reduce el ingreso: se convierte en un derecho de cobro diferido que la empresa tiene frente al promotor. Contablemente, ese derecho queda reflejado en una cuenta de activo específica (dentro del grupo de deudores) hasta que el promotor lo devuelve al finalizar el período de garantía, siempre que no hayan surgido reclamaciones por defectos.
El error más habitual es registrar la retención como un menor ingreso en lugar de como un derecho de cobro diferido. Eso reduce artificialmente el resultado de la obra y distorsiona tanto la cuenta de resultados como el balance de situación. Si se repite en varios proyectos, el impacto acumulado puede ser significativo en los estados financieros anuales.
Error en el IVA asociado a la retención
Como se explicó en el punto anterior, la retención no minora la base imponible del IVA. El IVA se calcula sobre el importe bruto certificado, independientemente de que una parte de ese importe quede retenida temporalmente. Confundir el tratamiento de la retención en ingresos con su tratamiento en el IVA es un error técnico que aparece con frecuencia cuando el mismo equipo contable gestiona ambos aspectos sin haber diferenciado claramente los criterios aplicables a cada uno.
Cuando se produce una inspección o una auditoría de obras, la retención por garantía es uno de los primeros puntos que se revisa, precisamente porque su contabilización incorrecta afecta tanto a los estados financieros como a las declaraciones fiscales de la empresa.
Error 6 — No actualizar el presupuesto de costos estimados
El método del porcentaje de avance exige conocer, en cada cierre contable, cuánto va a costar terminar la obra. Si ese dato no se actualiza, el porcentaje de avance calculado es incorrecto y, por tanto, el ingreso reconocido también lo es. Los cambios de obra, los incrementos de materiales o las modificaciones del contrato que no se incorporan al presupuesto de costos estimados distorsionan toda la cadena de reconocimiento de ingresos.
Efecto de los cambios de obra no registrados
Un cambio de obra que aumenta el costo total del proyecto sin que se actualice el presupuesto hace que el porcentaje de avance calculado sea mayor del real. Eso lleva a reconocer más ingresos de los que corresponden en ese período, inflando el resultado. Al final de la obra, cuando se contrasta el resultado real con el proyectado, aparecen diferencias que exigen correcciones que pueden resultar significativas, especialmente en proyectos de larga duración donde los cambios de obra son frecuentes.
⚠️ Buena práctica recomendada
Revisa y actualiza el presupuesto de costos estimados de cada obra en cada cierre contable. Documenta formalmente los cambios de obra y su impacto en el costo total previsto. Esa revisión periódica es la base del reconocimiento correcto de ingresos durante toda la vida del contrato.
¿Qué consecuencias generan los errores contables en constructoras?
Los errores contables en el sector de la construcción no son errores técnicos que quedan en los libros sin más consecuencias. Se acumulan silenciosamente y terminan materializándose en problemas concretos que afectan la operativa, la fiscalidad y la viabilidad financiera de la empresa.
Impacto fiscal y riesgo de sanciones
La contabilidad es la base sobre la que se calculan tanto el IVA como el Impuesto sobre Sociedades. Un error contable que no se detecta a tiempo puede derivar en regularizaciones fiscales con recargos, intereses de demora y sanciones si la administración tributaria realiza una comprobación y detecta diferencias entre lo declarado y lo que correspondía según la normativa aplicable. En estos casos, la empresa no solo paga lo que dejó de ingresar, sino también los costos adicionales que generó el error.
Efecto en la rentabilidad real de los proyectos
Cuando los costos no están bien clasificados por proyecto y los ingresos no se reconocen en el momento correcto, el resultado que muestra la contabilidad no es el resultado real de la empresa. Los proyectos deficitarios quedan ocultos bajo la rentabilidad de los proyectos sanos, y la dirección toma decisiones de precios, aceptación de contratos y asignación de recursos con una visión distorsionada de la realidad financiera del negocio.
¿Cómo evitar errores contables en tu empresa constructora?
Prevenir estos errores no requiere medidas complicadas, pero sí exige sistematizar ciertos procesos desde el inicio de cada proyecto. La mayoría de los fallos que se ven en la práctica tienen solución si se adoptan criterios claros y se aplican de forma consistente en cada obra.
Más allá de las medidas operativas, la base de todo es conocer las normas específicas del sector. La adaptación sectorial del PGC para constructoras establece criterios claros sobre reconocimiento de ingresos, valoración de existencias, tratamiento de contratos y registro de retenciones. Cualquier equipo contable que trabaje con empresas del sector debe dominar ese marco normativo antes de aplicar criterios generales.
Si quieres entender a fondo cómo funciona la contabilidad de la construcción desde sus fundamentos, contar con un punto de partida sólido en la normativa del sector te ahorrará errores costosos en la práctica diaria.
Preguntas frecuentes
¿Qué método contable usan las empresas constructoras para reconocer ingresos?
Las empresas constructoras que trabajan con contrato aplican el método del porcentaje de realización, que consiste en reconocer los ingresos de cada período contable en proporción al grado de avance de la obra al cierre del mismo. Este grado puede calcularse valorando las unidades de obra ejecutadas a precios de contrato, o aplicando la relación entre costos incurridos y costos totales estimados. Cuando no existe contrato o el resultado no puede estimarse con fiabilidad, se utiliza el método del contrato cumplido, que difiere el reconocimiento hasta la entrega sustancial de la obra al cliente.
¿Qué es la retención por garantía en obras y cómo se contabiliza?
La retención por garantía en obras es un porcentaje del importe de cada certificación —habitualmente el 5 %— que el promotor descuenta temporalmente como garantía frente a posibles defectos o incumplimientos del contratista. Contablemente, la constructora reconoce el ingreso por el importe bruto certificado y registra la cantidad retenida como un derecho de cobro diferido en el activo del balance, no como una minoración del ingreso. Cuando el promotor devuelve la retención al finalizar el período de garantía, ese derecho se cancela y se registra el cobro.
¿Cuál es la diferencia entre costo directo e indirecto en construcción?
Un costo directo es aquel que puede atribuirse inequívocamente a una obra concreta: materiales incorporados a ese proyecto, mano de obra que trabaja en él, maquinaria alquilada para esa obra y subcontratos vinculados al contrato. Un costo indirecto es un gasto general de la empresa que no puede imputarse a un único proyecto: el alquiler de oficinas, los sueldos del personal administrativo o los seguros generales. Mezclarlos distorsiona el resultado real de cada obra e impide conocer su rentabilidad verdadera.
¿Cuándo se aplica la inversión del sujeto pasivo en el IVA de construcción?
La inversión del sujeto pasivo en el IVA de la construcción aplica en determinadas ejecuciones de obra entre empresarios cuando el destinatario actúa como empresario o profesional y la operación está sujeta y no exenta de IVA. En esos casos, quien soporta y autoliquida el IVA es el cliente, no el prestador del servicio, por lo que el contratista emite la factura sin repercutir IVA. Aplicar el régimen general donde corresponde la inversión del sujeto pasivo, o viceversa, es un error técnico con consecuencias fiscales directas para ambas partes del contrato.
¿Por qué es importante llevar contabilidad separada por obra?
Sin contabilidad separada por proyecto, una constructora sabe cuánto gana o pierde en conjunto, pero no puede determinar cuál de sus obras es rentable y cuál está generando pérdidas. El control por centros de costo permite conocer el resultado real de cada contrato, detectar desviaciones a tiempo y tomar decisiones de presupuesto y precio basadas en datos reales. Además, es el único método que permite calcular correctamente el porcentaje de avance de cada obra para el reconocimiento de ingresos según la normativa sectorial.
¿Qué pasa si una constructora reconoce ingresos antes de tiempo?
Si una constructora reconoce ingresos antes de que corresponda según el grado de avance real de la obra, su resultado del período queda artificialmente inflado. Eso puede llevar a tributar sobre beneficios que todavía no se han generado, a tomar decisiones de reparto de dividendos o inversión basadas en una rentabilidad irreal y a presentar estados financieros que no reflejan la imagen fiel de la empresa. Al corregir el error en períodos posteriores, pueden surgir diferencias significativas que compliquen la comparabilidad de los estados financieros entre ejercicios.
¿Cómo afectan los errores contables a los estados financieros de una constructora?
Los errores contables en constructoras pueden distorsionar tanto la cuenta de resultados como el balance de situación. Un reconocimiento de ingresos incorrecto altera el resultado del ejercicio. Una clasificación errónea de costos distorsiona los márgenes por proyecto. Una retención mal registrada infla o deflacta el activo. En conjunto, estos errores producen estados financieros que no reflejan la situación económica real, lo que afecta la capacidad de la empresa para acceder a financiación, superar auditorías y cumplir con sus obligaciones fiscales correctamente.
Conclusión
Los errores contables en empresas constructoras no suelen ser descuidos evidentes. Son consecuencia de aplicar criterios generales a una actividad que tiene sus propias reglas: el método del porcentaje de avance, el tratamiento de la retención por garantía, la clasificación estricta de costos directos e indirectos y el régimen especial del IVA son solo algunos de los puntos donde el conocimiento técnico específico marca la diferencia entre una contabilidad fiable y una que distorsiona la realidad del negocio.
Si trabajas en o con una empresa constructora, los puntos que has recorrido en este artículo te dan un mapa claro de dónde buscar primero: revisa cómo se reconocen los ingresos de cada obra, comprueba que los costos están clasificados correctamente, asegúrate de que cada proyecto tiene su propio control y verifica el tratamiento del IVA en tus certificaciones. Son ajustes que se pueden implementar de forma sistemática y que tienen un impacto directo en la calidad de la información financiera de la empresa.
La contabilidad de la construcción tiene más matices de los que aparecen a primera vista, y seguir aprendiendo sobre ellos te ayudará a detectar problemas antes de que se conviertan en correcciones costosas. En este sitio web encontrarás más contenidos dedicados a la contabilidad del sector que pueden seguir ampliando tu conocimiento en esta área.
Sigue aprendiendo:
Gestión del capital de trabajo en constructoras
¿Cómo se valora la obra en curso al cierre del ejercicio?
Contabilidad de la construcción vs. contabilidad general
Régimen tributario para constructoras
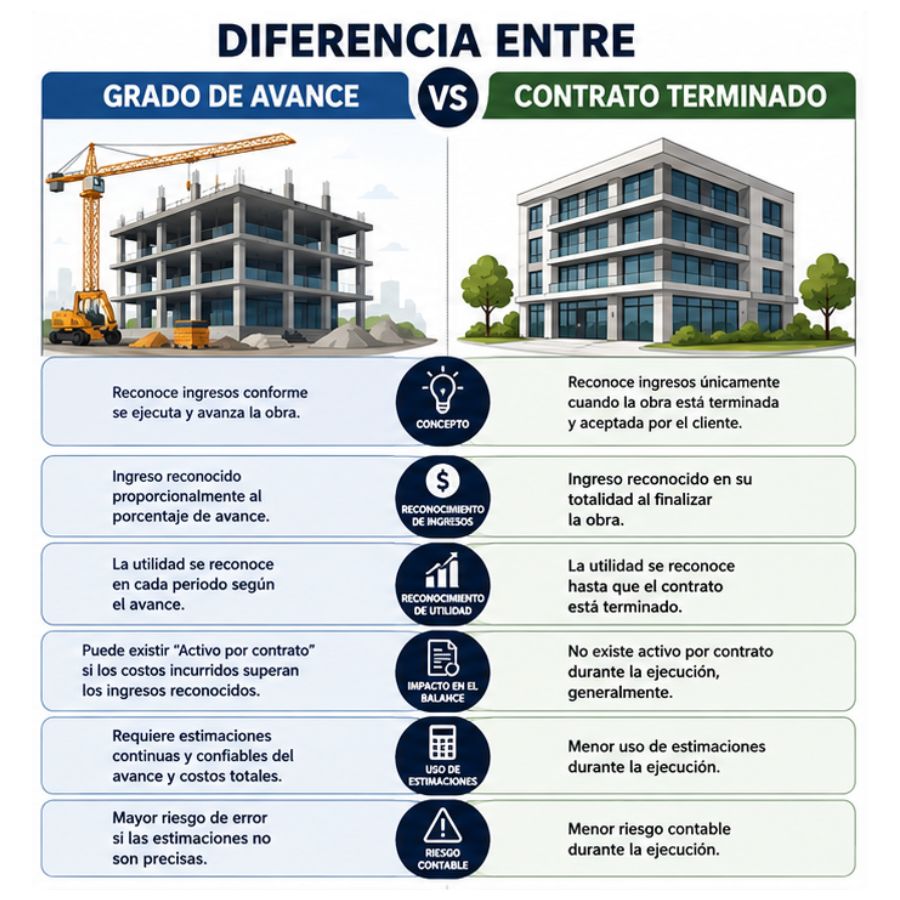
Diferencia entre grado de avance y contrato terminado
Los indicadores financieros que toda constructora debería conocer
El riesgo financiero en obras
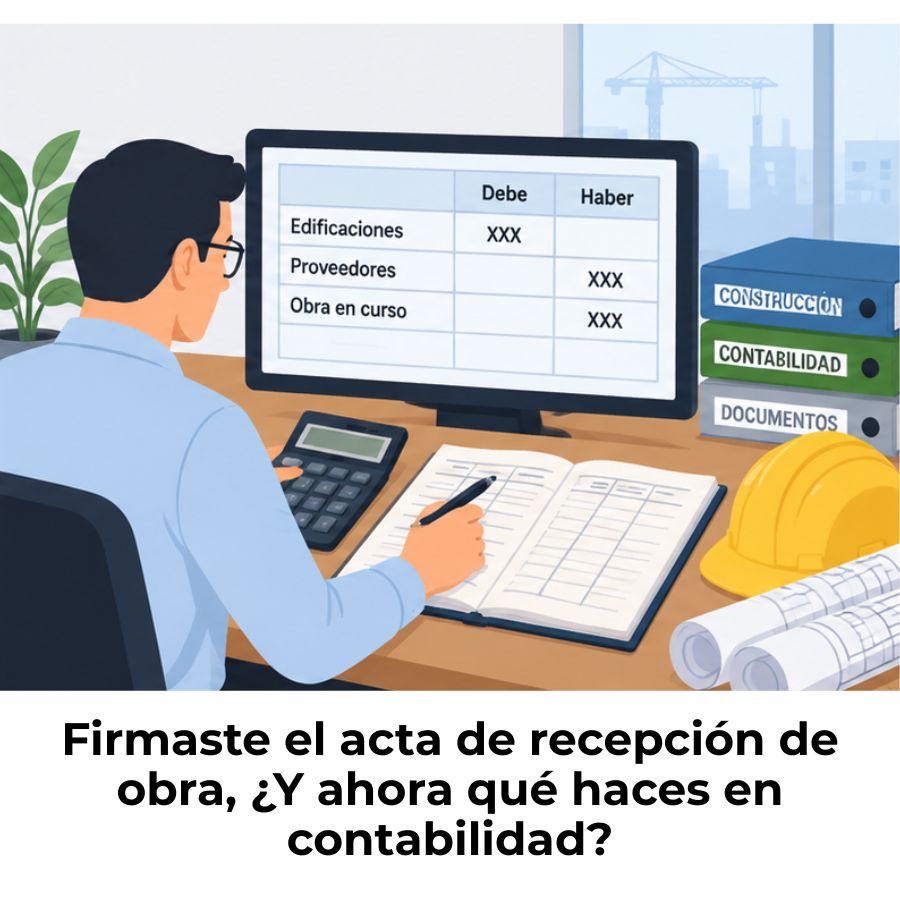
Acta de recepción de obra y su registro contable
