
La rentabilidad de obras mide cuánto beneficio real obtiene una empresa por cada proyecto de construcción ejecutado, una vez descontados todos los costos directos e indirectos. Entender este indicador te permite tomar decisiones más sólidas antes, durante y después de cada obra, sin depender de estimaciones que muchas veces no reflejan lo que ocurre en campo.

¿Qué es la rentabilidad de obras en construcción?
La rentabilidad de obras es el indicador que expresa, en términos porcentuales o monetarios, cuánto beneficio real genera un proyecto de construcción después de restar todos los costos en los que incurrió la empresa para ejecutarlo. No se trata únicamente de saber si la obra «cerró en positivo», sino de entender con precisión cuánto queda de margen sobre cada peso o euro que se facturó.
A diferencia de otros sectores, la construcción vende un producto antes de comprarlo y fabricarlo. Esto significa que el precio ya está acordado desde el contrato, y que cualquier desviación en los costos afecta directamente el margen. Por eso, el control de la rentabilidad no es un ejercicio de cierre: es una práctica continua que atraviesa toda la vida del proyecto.
Diferencia entre rentabilidad nominal y rentabilidad real
La rentabilidad nominal es el resultado más básico: divide el beneficio bruto entre la inversión inicial sin considerar factores externos como la inflación o la carga fiscal. Es útil como primera referencia, pero puede generar una imagen distorsionada del desempeño real del proyecto. La rentabilidad real, en cambio, incorpora esos factores y ofrece una medida más precisa de lo que la obra generó en términos de poder adquisitivo efectivo.
En la práctica, muchos equipos de obra trabajan solo con la rentabilidad nominal porque es más sencilla de calcular. Sin embargo, tomar decisiones basadas únicamente en ese dato puede llevar a sobreestimar el desempeño de un proyecto, especialmente en contextos con variaciones significativas en precios de materiales o tasas de interés activas.
¿Por qué la rentabilidad se construye durante la obra, no al final?
Existe una idea muy extendida en el sector: la rentabilidad se conoce cuando la obra cierra. Pero esa creencia tiene un problema grave. Cuando la obra ya terminó, no hay forma de corregir ninguna desviación. El margen es el que es, y cualquier pérdida ya ocurrió. La verdadera gestión de la rentabilidad ocurre durante la ejecución, cuando aún existe capacidad de reacción ante imprevistos o excesos de costo.
Cruzar la información de producción con la contabilidad en tiempo real permite detectar si los costos reales están siendo coherentes con lo planificado. Cada semana sin ese control es una semana en la que el margen puede estar erosionándose sin que nadie lo note. Por eso, el seguimiento económico periódico no es opcional: es parte de ejecutar bien una obra.
Componentes que determinan la rentabilidad de una obra
La rentabilidad de un proyecto de construcción no depende de un solo número, sino de la suma de decisiones que afectan los costos a lo largo de toda su ejecución. Conocer cada componente por separado es el primer paso para controlarlos con precisión y evitar que el margen se reduzca antes de que el proyecto termine.
Costos directos: materiales, mano de obra y maquinaria
Los costos directos son todos aquellos que se pueden asociar de forma específica a la ejecución de la obra. Incluyen los materiales de construcción, la mano de obra contratada, el alquiler o uso de maquinaria y los pagos a subcontratistas. Representan la mayor parte del presupuesto y, por eso, son el primer frente donde se gana o se pierde margen. Una estimación incorrecta de cualquiera de estas partidas puede comprometer la rentabilidad del proyecto completo.
Para controlar estos costos con eficacia, es necesario descomponer el proyecto en sus unidades más básicas antes de iniciar la ejecución. Cuanto más detallada sea la planificación de los costos directos, menor será la probabilidad de desviaciones significativas durante la obra. Las variaciones en precios de materiales o en el rendimiento de la mano de obra son las causas más frecuentes de pérdida de rentabilidad en proyectos bien presupuestados al inicio.
Costos indirectos y su impacto en el margen final
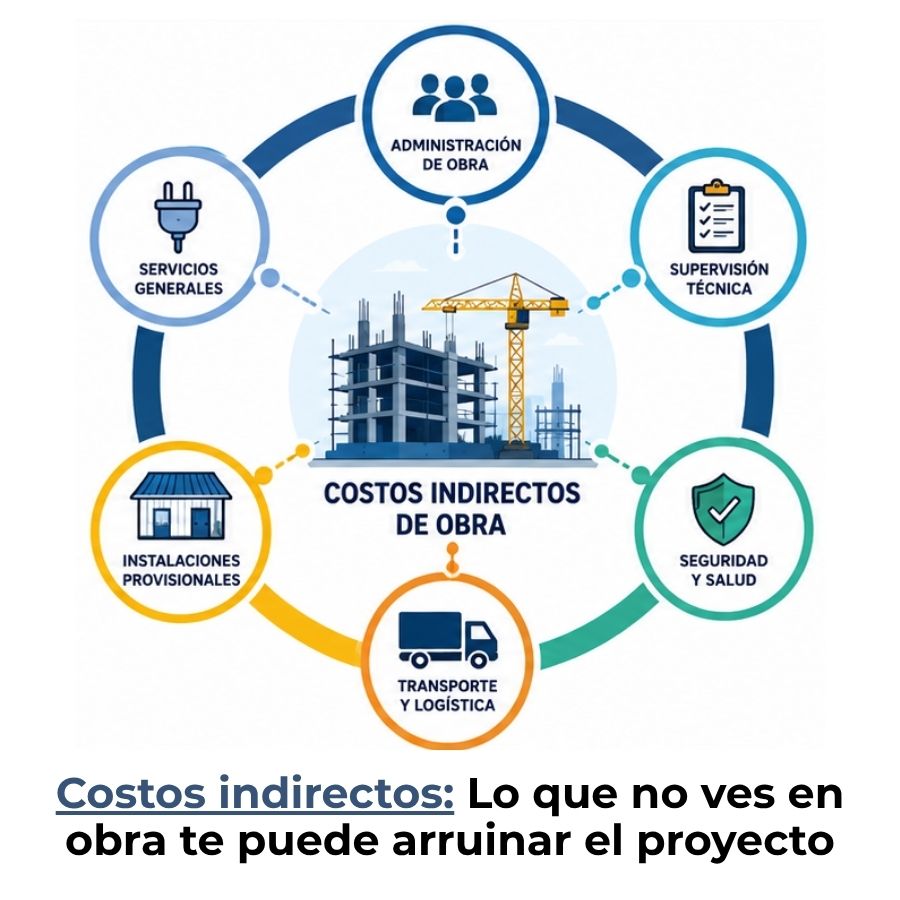
Los costos indirectos son aquellos que no se pueden atribuir a una partida específica de la obra, pero que igualmente forman parte del costo total del proyecto. Entre ellos se encuentran los gastos de administración, los seguros, la dirección técnica, las licencias municipales y los honorarios de asesorías externas. Aunque muchas veces pasan desapercibidos en el presupuesto inicial, tienen un impacto considerable sobre el margen final.
Una práctica común en empresas con poca experiencia en contabilidad de obra es subestimar o ignorar estos costos al momento de calcular la rentabilidad. El resultado es que el proyecto parece más rentable de lo que es en realidad, hasta que el cierre financiero evidencia el error. Incluir los costos indirectos desde el presupuesto es una condición básica para tener una visión honesta del margen de cada proyecto.
El tiempo de ejecución como factor de rentabilidad
El tiempo es uno de los factores menos visibles en un presupuesto de obra, pero uno de los más determinantes para la rentabilidad final. Cada día adicional de ejecución genera costos fijos que no estaban contemplados en la planificación: mano de obra que sigue cobrando, maquinaria que sigue en sitio, gastos de supervisión que se acumulan. Además, los retrasos suelen implicar penalizaciones contractuales que erosionan directamente el margen.
Controlar los plazos no es solo una responsabilidad del jefe de obra: es una decisión financiera. Un proyecto que se extiende más de lo previsto puede pasar de ser rentable a ser deficitario, aunque todos los demás costos estén dentro de lo planificado. Por eso, la gestión del cronograma debe tratarse con la misma rigurosidad que la gestión del presupuesto.
¿Cómo se calcula la rentabilidad de una obra?
Calcular la rentabilidad de una obra no es complicado, pero requiere tener clara la diferencia entre los distintos tipos de márgenes que existen y saber en qué momento aplicar cada uno. El punto de partida es siempre el mismo: conocer con exactitud cuánto ingresó y cuánto costó el proyecto. A partir de esos dos datos se construyen todos los indicadores.
Fórmula del margen bruto de obra
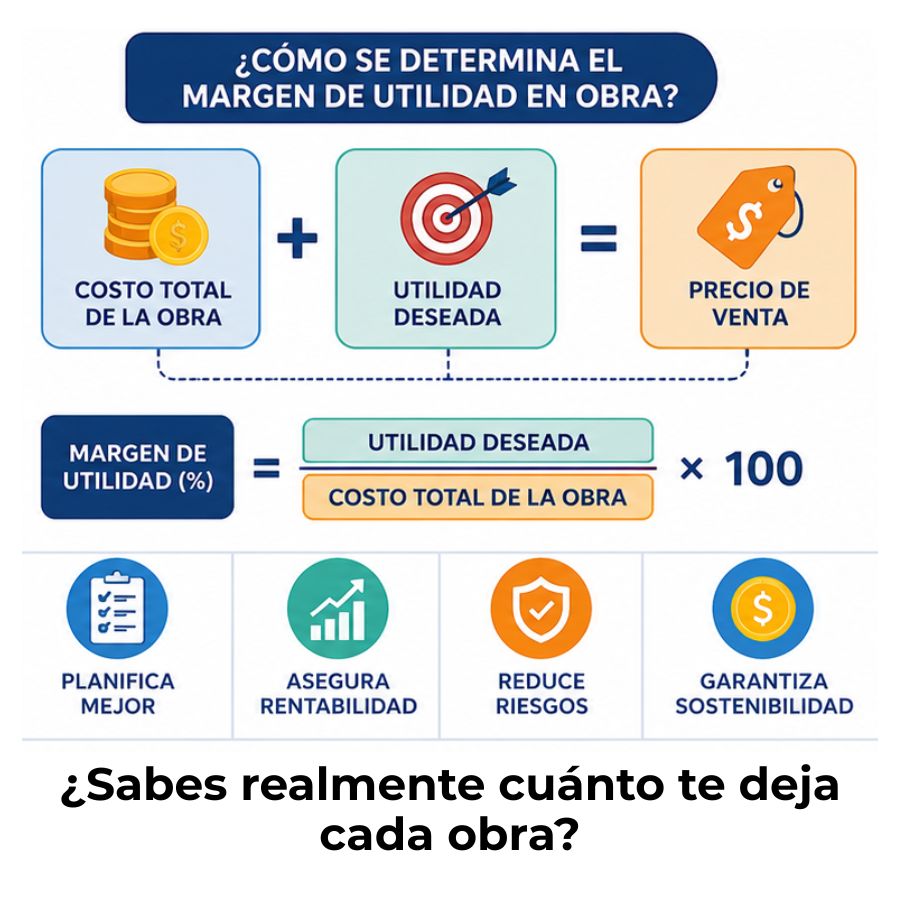
El margen bruto mide la diferencia entre los ingresos de la obra y sus costos directos, sin considerar aún los costos indirectos ni los impuestos. Es el primer indicador que muestra si el proyecto está generando suficientes ingresos para cubrir lo que cuesta ejecutarlo en campo. Se calcula de la siguiente manera:
Fórmula — Margen bruto de obra
Margen bruto (%) = [(Ingresos − Costos directos) ÷ Ingresos] × 100
Ejemplo: Si una obra factura $500.000 y sus costos directos son $375.000, el margen bruto es del 25 %.
Fórmula del margen neto de obra
El margen neto es el indicador más completo porque incluye todos los costos del proyecto: directos, indirectos, impuestos y cualquier otro gasto asociado. Refleja el beneficio real que queda en la empresa después de haber cubierto absolutamente todos los compromisos económicos de la obra. Es el número que más se acerca a la realidad financiera del proyecto y el que debe usarse para evaluar si una obra fue verdaderamente rentable.
Fórmula — Margen neto de obra
Margen neto (%) = [(Ingresos − Costos totales) ÷ Ingresos] × 100
Costos totales = costos directos + costos indirectos + impuestos + financiación.
Ejemplo práctico de cálculo paso a paso
Para entender cómo se aplican estas fórmulas en la práctica, observa el siguiente caso. Una empresa constructora ejecuta una obra residencial con un valor contratado de $800.000. Al finalizar el proyecto, los registros contables muestran los siguientes datos reales:
| Concepto | Monto ($) |
|---|---|
| Ingresos totales (valor contratado) | 800.000 |
| Costos directos (materiales, mano de obra, maquinaria) | 540.000 |
| Margen bruto | 260.000 (32,5 %) |
| Costos indirectos (administración, seguros, dirección) | 96.000 |
| Impuestos y cargas fiscales | 48.000 |
| Margen neto | 116.000 (14,5 %) |
Este ejemplo ilustra una diferencia muy común: el margen bruto puede parecer amplio mientras el margen neto es considerablemente menor. La brecha entre ambos está formada por los costos indirectos y la carga fiscal, que muchos proyectos no contemplan con el detalle necesario al momento de presupuestar.
Indicadores clave para medir la rentabilidad de obras
Más allá del margen bruto y el margen neto, existen otros indicadores que permiten tener una visión más completa del desempeño financiero de un proyecto. Revisar estos ratios de forma periódica, durante la ejecución y no solo al cierre, es lo que permite corregir desviaciones a tiempo.
Entre estos indicadores, la desviación presupuestaria es especialmente útil durante la ejecución porque compara lo que se planeó gastar con lo que se está gastando realmente. Si esa diferencia es negativa de forma sostenida, es una señal de que el margen del proyecto está disminuyendo. El flujo de caja de obra complementa ese análisis al mostrar si la empresa está teniendo disponibilidad real de efectivo para sostener la ejecución sin problemas de liquidez.
Revisar estos indicadores de forma mensual, tanto por obra individual como de manera agregada para toda la empresa, permite identificar con claridad qué proyectos están aportando margen y cuáles están destruyéndolo. Esa información es la base para tomar decisiones de negocio más sólidas y fundamentadas. Los estados financieros de constructoras son el instrumento formal donde estos indicadores quedan registrados y pueden ser analizados en conjunto.
¿Qué márgenes de rentabilidad son razonables en construcción?
Una pregunta frecuente entre quienes se acercan por primera vez a la contabilidad de obras es cuánto debería ganar un proyecto para considerarse rentable. La respuesta depende del tipo de obra, del tamaño de la empresa y del mercado en el que opera, pero existen referencias del sector que sirven como punto de partida para comparar el desempeño propio.
| Tipo de obra | Margen bruto orientativo | Margen neto orientativo |
|---|---|---|
| Residencial personalizada | 25 %–35 % | 15 %–25 % |
| Construcción comercial | 20 %–28 % | 10 %–18 % |
| Obra pública o licitación | 10 %–18 % | 4 %–10 % |
| Reformas y rehabilitaciones | 20 %–30 % | 8 %–15 % |
Estos rangos son referenciales y varían según el contexto económico, la ubicación geográfica y la eficiencia operativa de cada empresa. Lo importante no es únicamente llegar a un margen determinado, sino entender por qué el margen de cada proyecto se ubica donde está y qué variables lo afectaron durante la ejecución. Una obra con margen del 8 % bien explicado aporta más información estratégica que una con margen del 20 % sin ningún análisis detrás.
«La rentabilidad no se pierde porque el precio de venta es bajo; se pierde porque los costos no se controlan durante la ejecución.»
Factores que reducen la rentabilidad de una obra
Conocer los factores que erosionan el margen de un proyecto es tan importante como saber calcular la rentabilidad. La mayoría de las pérdidas en obra no ocurren por un único error grande, sino por la acumulación de pequeñas desviaciones que nadie corrigió a tiempo. Identificar estos factores con anticipación permite diseñar controles antes de que el daño sea irreversible.
- Subestimación de costos en el presupuesto: Cuando el presupuesto de obra no contempla todos los costos reales, la rentabilidad ya está comprometida antes de que comience la ejecución. Incluir un margen de contingencia ayuda a absorber imprevistos sin afectar el margen objetivo.
- Retrasos en el cronograma: Cada día adicional de obra genera costos fijos que no estaban previstos. Un proyecto que se extiende varias semanas más de lo planificado puede transformar un margen positivo en un resultado negativo.
- Variaciones en precios de materiales: Los mercados de insumos de construcción son volátiles. Si el presupuesto se elaboró con precios que ya no son vigentes al momento de la compra, el costo real superará lo estimado y reducirá el margen disponible.
- Bajo rendimiento de la mano de obra: Cuando la productividad real en campo es inferior a la estimada en el análisis de precios, se necesitan más horas de trabajo para completar las mismas tareas, lo que incrementa el costo sin aumentar el ingreso.
- Falta de control de subcontratistas: Trabajar con subcontratistas sin un seguimiento riguroso de costos y avance puede generar cobros adicionales no previstos, sobre todo en trabajos con alcance mal definido desde el contrato.
- Costos de retrabajo por errores de ejecución: Corregir trabajos mal ejecutados implica gastar más en materiales y mano de obra sin recibir ningún ingreso adicional. Es uno de los factores que más silenciosamente afecta la rentabilidad de una obra.
Cómo mejorar la rentabilidad de tus obras
Mejorar la rentabilidad de un proyecto de construcción no pasa únicamente por reducir costos. En muchos casos, el camino más efectivo es optimizar procesos, mejorar la planificación y establecer controles que permitan reaccionar a tiempo ante cualquier desviación. A continuación, las estrategias que mayor impacto tienen en el margen real de cada obra.
Una de las herramientas más poderosas para mejorar la rentabilidad es construir una base de datos de costos históricos propios. Conocer cuánto costó realmente ejecutar partidas similares en proyectos anteriores permite presupuestar con mayor precisión y negociar desde una posición más sólida. Esta información también facilita identificar cuáles tipos de obra generan mejor margen para la empresa y enfocar el esfuerzo comercial en esa dirección.
El presupuesto de obra es el punto de partida de toda la cadena de rentabilidad. Si ese documento está bien elaborado, con costos directos e indirectos correctamente estimados y un margen de contingencia razonable, el margen objetivo del proyecto tiene muchas más posibilidades de mantenerse durante la ejecución.
Métodos como Lean Construction o el uso de herramientas digitales de seguimiento de obra también contribuyen a mejorar la eficiencia operativa. Reducir desperdicios, minimizar el retrabajo y mantener una comunicación fluida entre producción y administración son prácticas que se traducen directamente en un mejor margen al cierre de cada proyecto. En la contabilidad de la construcción, estos registros son la base para tomar decisiones financieras fundamentadas.
Preguntas frecuentes
¿Cuál es la fórmula para calcular la rentabilidad de una obra?
La fórmula más utilizada para calcular la rentabilidad de una obra es el margen neto: se resta el total de costos (directos e indirectos) de los ingresos totales del proyecto, y ese resultado se divide entre los ingresos y se multiplica por 100 para expresarlo en porcentaje. Margen neto (%) = [(Ingresos − Costos totales) ÷ Ingresos] × 100. Para tener una imagen completa, también se calcula el margen bruto, que excluye los costos indirectos y muestra la eficiencia en la gestión de los costos directos de producción.
¿Qué diferencia hay entre margen bruto y margen neto en una obra?
El margen bruto resulta de restar únicamente los costos directos de los ingresos del proyecto: materiales, mano de obra, maquinaria y subcontratistas. El margen neto va más allá y descuenta también los costos indirectos, como administración, seguros, dirección técnica, licencias e impuestos. La diferencia entre ambos revela el peso real que los costos indirectos tienen sobre la rentabilidad final, y es habitual que esa brecha sea mayor de lo que muchos equipos esperan al inicio del proyecto.
¿Cuáles son los costos que más afectan la rentabilidad de obras?
Los costos que mayor impacto tienen sobre la rentabilidad de obras son los materiales de construcción, la mano de obra y el tiempo de ejecución. Sin embargo, los costos que más frecuentemente se subestiman son los indirectos: administración, seguros, dirección de obra y cargas fiscales. A estos se suman los costos de retrabajo por errores de ejecución y las penalizaciones por retrasos, que pueden erosionar significativamente un margen que parecía sólido al inicio del proyecto.
¿Qué porcentaje de rentabilidad se considera aceptable en construcción?
Los rangos aceptables varían según el tipo de proyecto y el mercado. En términos generales, un margen neto de entre el 8 % y el 15 % se considera razonable para proyectos de construcción estándar. Las obras residenciales personalizadas pueden alcanzar márgenes superiores, mientras que los contratos de obra pública o licitación suelen operar con márgenes más ajustados, a veces entre el 4 % y el 10 %. Lo más importante no es el número en sí, sino entender las variables que lo determinan en cada proyecto específico.
¿Cómo afectan los retrasos en obra a la rentabilidad del proyecto?
Los retrasos afectan la rentabilidad de forma directa e inmediata. Cada día adicional de ejecución genera costos fijos que no estaban contemplados en el presupuesto original: mano de obra, alquiler de equipos, gastos de supervisión y, en muchos contratos, penalizaciones económicas por incumplimiento de plazos. Un proyecto que se extiende semanas o meses más de lo planificado puede pasar de un margen positivo a un resultado deficitario, aunque todos los demás costos estén dentro de lo esperado. La gestión del cronograma es, por eso, una decisión financiera.
¿Qué es el control de costos en obra y para qué sirve?
El control de costos en obra es el proceso mediante el cual se registran, comparan y analizan los gastos reales del proyecto frente a lo presupuestado, durante toda la ejecución. Su función principal es detectar desviaciones a tiempo para que los responsables puedan tomar decisiones correctivas antes de que el daño al margen sea irreversible. Sin este proceso, la empresa solo conoce el resultado real de la obra al cierre, cuando ya no hay margen de maniobra para mejorar la rentabilidad. Conocer el punto de equilibrio de una obra es parte fundamental de ese control, ya que define desde qué nivel de ingresos el proyecto deja de perder dinero.
¿Cuándo se debe revisar la rentabilidad de una obra en ejecución?
La rentabilidad de una obra debe revisarse de forma periódica durante su ejecución, no solo al cierre. La frecuencia ideal depende del tamaño y duración del proyecto, pero una revisión mensual es el estándar mínimo recomendado para proyectos de mediana y larga duración. Revisar los indicadores clave en cada certificación o hito de avance permite comparar el costo acumulado real con lo planificado y ajustar decisiones antes de que las desviaciones se conviertan en pérdidas definitivas. Esta práctica es parte esencial de una buena gestión dentro de la contabilidad de la construcción.
Conclusión
La rentabilidad de obras no es un dato que aparece por sí solo al finalizar un proyecto. Es el resultado de decisiones concretas que se toman antes de empezar —en el presupuesto—, durante la ejecución —en el control de costos— y después del cierre —en el análisis de resultados. Entender cómo se mide y qué la afecta te da una ventaja real sobre cualquier proyecto que vayas a gestionar.
Los puntos que más impactan en tu margen son la calidad del presupuesto inicial, el control periódico de costos directos e indirectos, la gestión del cronograma y el análisis de desviaciones en tiempo real. Si aplicas estas prácticas de forma sistemática, cada proyecto que ejecutes te dejará información valiosa para mejorar el siguiente y proteger el beneficio que tu empresa necesita para crecer.
Si este tema te generó más preguntas o quieres profundizar en otros aspectos de la gestión financiera de proyectos, este sitio web tiene más contenido sobre contabilidad de la construcción que puede ayudarte a seguir construyendo ese conocimiento con solidez.
Sigue aprendiendo:
Los estados financieros de constructoras
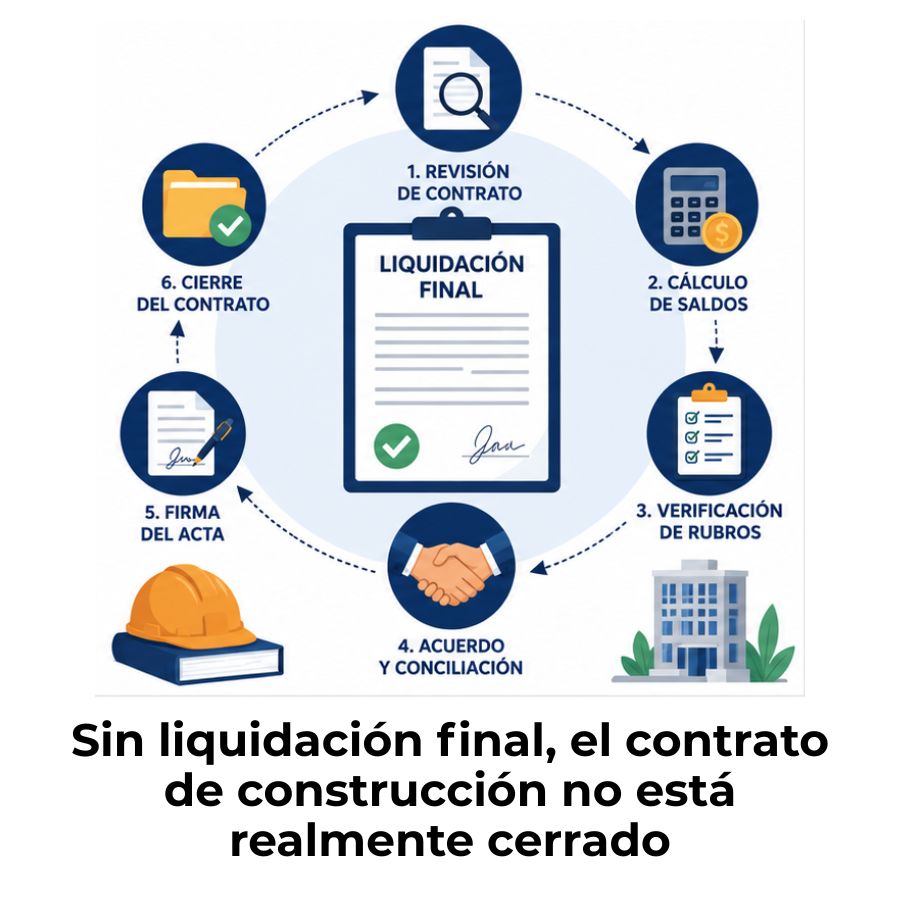
Liquidación final de un contrato de construcción
Consorcios de construcción
Costos indirectos de obra: Identifícalos y protege tu margen
¿Cómo se determina el margen de utilidad en obra?
Contratos de construcción: Tipos y claves contables
Seguridad social de los trabajadores de la construcción
Devolución de la retención de garantía en construcción
