
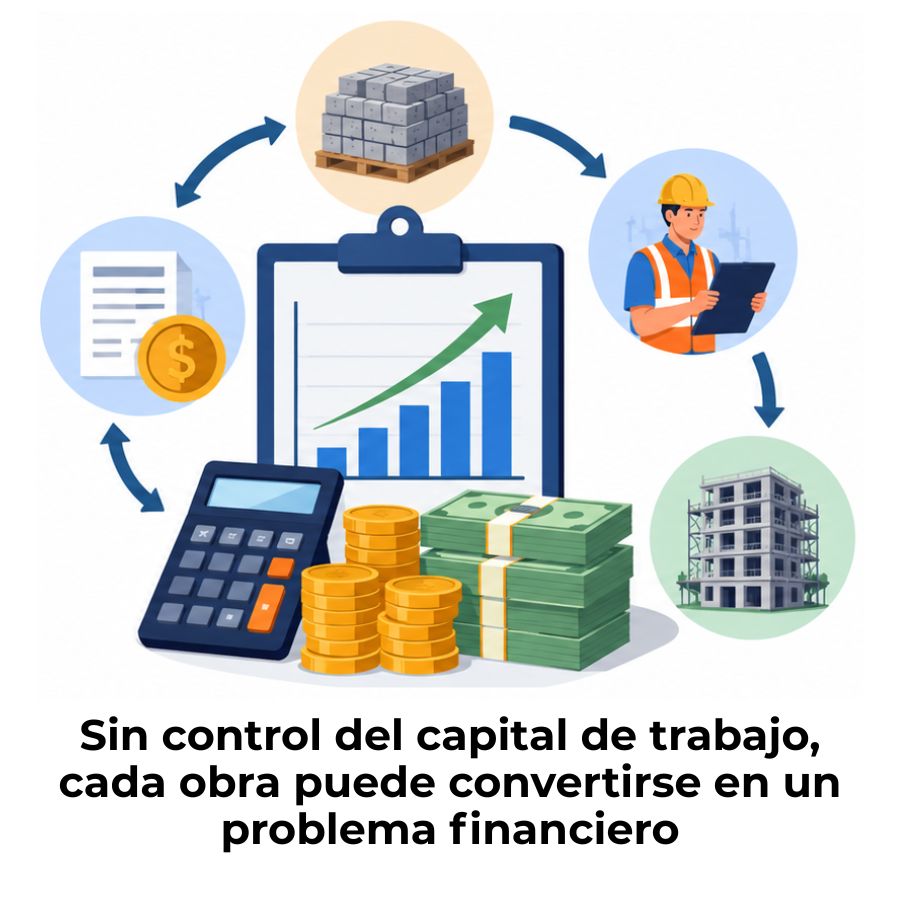
Hay constructoras que cierran el año con buenas cifras de ventas y aun así no logran pagar a sus proveedores a tiempo. No es un contrasentido: es el resultado de no controlar con precisión el dinero disponible para operar día a día. Entender cómo funciona el capital de trabajo en tu empresa constructora puede marcar la diferencia entre crecer con solidez o vivir apagando incendios financieros en cada proyecto.
¿Qué es el capital de trabajo en una constructora?
El capital de trabajo es la diferencia entre los activos corrientes y los pasivos corrientes de una empresa. En términos prácticos, representa el dinero disponible para operar sin interrupciones en el corto plazo: pagar materiales, cubrir la nómina y mantener los proyectos en marcha mientras llegan los cobros de los clientes. Para una constructora, este concepto no es solo un número en el balance; es el termómetro real de su salud financiera cotidiana.
Dentro de la contabilidad de la construcción, el capital de trabajo ocupa un lugar central porque el sector tiene características que lo hacen especialmente sensible a los problemas de liquidez. Los proyectos duran meses o años, los cobros llegan con retraso y los gastos operativos no esperan. Por eso, conocer y controlar este indicador es una de las decisiones más inteligentes que puede tomar cualquier constructora, sin importar su tamaño.
Diferencia entre capital de trabajo bruto y neto
El capital de trabajo bruto corresponde al total de activos corrientes de la empresa, sin restar ninguna obligación. Es decir, suma el efectivo, las cuentas por cobrar, los inventarios y cualquier otro recurso que pueda convertirse en dinero en el corto plazo. El capital de trabajo neto, en cambio, es el resultado de restar los pasivos corrientes a esos activos: es la cifra que realmente indica cuánto margen tiene la constructora para operar con tranquilidad.
Para efectos de análisis financiero, el capital de trabajo neto es el indicador que más se utiliza porque muestra la realidad operativa con mayor precisión. Una constructora puede tener muchos activos corrientes y aun así tener problemas si sus obligaciones de corto plazo son igualmente altas. El saldo neto es el que revela si hay o no holgura financiera real para sostener los proyectos en ejecución.
¿Por qué el sector constructor tiene necesidades únicas de liquidez?
A diferencia de otros sectores donde el ciclo de venta es corto y el cobro es casi inmediato, en construcción el tiempo entre ejecutar el trabajo y recibir el pago puede extenderse varios meses. Los contratos públicos y privados suelen incluir retenciones, valuaciones mensuales y plazos de pago que no siempre coinciden con los compromisos operativos de la empresa. Esa asimetría entre ingresos y egresos es la raíz de la mayoría de los problemas de liquidez en el sector.
Además, cada obra funciona de manera independiente: tiene su propio presupuesto, su propio cronograma de pagos y su propio ciclo de materiales. Esto hace que una constructora con varios proyectos activos deba gestionar el capital de trabajo de forma simultánea en distintos frentes. La falta de sincronización entre los flujos de cada proyecto puede desestabilizar las finanzas de toda la empresa, aunque cada obra individualmente sea rentable.
Componentes del capital de trabajo en construcción
Identificar con claridad qué forma parte del capital de trabajo es el primer paso para gestionarlo bien. En una constructora, tanto los activos como los pasivos corrientes tienen características particulares que los diferencian de otros sectores. Conocerlos te permite saber exactamente dónde está el dinero de tu empresa y qué obligaciones debes cubrir antes de comprometerte con nuevos proyectos.
Activos corrientes más relevantes en obras
En una constructora, los activos corrientes más significativos son las cuentas por cobrar derivadas de las valuaciones o certificaciones de avance de obra. Estas representan el trabajo ejecutado que el cliente aún no ha pagado y, en muchos contratos, pueden concentrar una parte importante del capital de la empresa. Gestionar bien esas cuentas por cobrar es tan urgente como ejecutar bien la obra, porque el retraso en el cobro afecta directamente la capacidad de seguir operando.
El inventario de materiales también forma parte relevante de los activos corrientes. Los materiales comprados y almacenados en obra son recursos que ya salieron de caja, pero que todavía no se han «consumido» contablemente en el proyecto. Un inventario mal controlado puede ocultar pérdidas o inflar artificialmente los activos corrientes, distorsionando la lectura real del capital de trabajo disponible.
Pasivos corrientes que más presionan a las constructoras
Entre los pasivos corrientes, la nómina y las cargas sociales son los más inflexibles: tienen fecha fija y no admiten demora sin consecuencias legales y laborales. Las cuentas por pagar a proveedores de materiales también generan presión constante, especialmente cuando los plazos de pago son cortos y los cobros a clientes se demoran. Esta diferencia entre el plazo que te dan para pagar y el plazo que tardas en cobrar es el núcleo del problema de liquidez en construcción.
Los anticipos recibidos de clientes, aunque parecen un ingreso, son en realidad un pasivo corriente: representan la obligación de ejecutar trabajo que ya fue cobrado. Si una constructora recibe un anticipo y no lo administra con disciplina, puede gastar esos recursos antes de ejecutar la obra correspondiente, generando un déficit que se vuelve imposible de cubrir. Tratar los anticipos como deuda, no como ingreso libre, es una práctica financiera que diferencia a las constructoras sólidas de las que enfrentan crisis constantes.
¿Cómo se calcula el capital de trabajo en una constructora?
El cálculo del capital de trabajo parte de una fórmula simple, pero su aplicación correcta en el sector constructor requiere entender bien qué cuentas incluir en cada parte de la ecuación. Usar cifras incorrectas o mezclar cuentas de largo plazo con las de corto plazo puede llevar a conclusiones erróneas sobre la situación financiera real de la empresa.
Fórmula básica y capital de trabajo neto operativo
Capital de trabajo neto = Activos corrientes − Pasivos corrientes. Un resultado positivo indica que la empresa tiene recursos suficientes para cubrir sus obligaciones de corto plazo y mantener operaciones sin depender de financiamiento externo urgente.
Existe también el capital de trabajo neto operativo (KTNO), que es una versión más depurada del indicador anterior. Se calcula sumando las cuentas por cobrar y los inventarios, y restando las cuentas por pagar a proveedores. A diferencia del capital de trabajo neto clásico, el KTNO excluye la deuda financiera y otros elementos no operativos, lo que da una imagen más precisa de cuánto dinero necesita la constructora para sostener su ciclo operativo normal.
Ejemplo práctico aplicado a una obra de construcción
Imagina una constructora mediana con los siguientes datos al cierre de un trimestre: cuentas por cobrar por valuaciones aprobadas equivalentes a 850.000, inventario de materiales valorado en 200.000 y efectivo en caja de 120.000. Sus pasivos corrientes incluyen cuentas por pagar a proveedores de 430.000, nómina pendiente de 180.000 y un crédito bancario de corto plazo de 220.000. El capital de trabajo neto resultante sería de 340.000 unidades monetarias, lo que indica que la empresa puede cubrir sus obligaciones inmediatas y mantiene un margen operativo positivo.
| Concepto | Tipo | Importe |
|---|---|---|
| Cuentas por cobrar (valuaciones) | Activo corriente | 850.000 |
| Inventario de materiales | Activo corriente | 200.000 |
| Efectivo en caja | Activo corriente | 120.000 |
| Total activos corrientes | 1.170.000 | |
| Cuentas por pagar a proveedores | Pasivo corriente | 430.000 |
| Nómina pendiente | Pasivo corriente | 180.000 |
| Crédito bancario CP | Pasivo corriente | 220.000 |
| Total pasivos corrientes | 830.000 | |
| Capital de trabajo neto | 340.000 |
Factores que afectan el capital de trabajo en este sector
El capital de trabajo de una constructora no es estático: cambia con cada contrato firmado, cada valuación aprobada y cada pago recibido o realizado. Hay factores internos que la empresa puede controlar y factores externos que debe anticipar. Identificarlos con precisión permite diseñar estrategias de gestión financiera más sólidas y reducir la exposición a crisis de liquidez que muchas veces se presentan como sorpresas, aunque en realidad eran completamente predecibles.
El ciclo de cobro y pago en proyectos de construcción
El ciclo de cobro en construcción es uno de los más extensos entre todos los sectores productivos. Una empresa ejecuta trabajo durante semanas, luego presenta una valuación, espera su aprobación y, finalmente, aguarda el plazo contractual de pago, que puede extenderse entre 30 y 90 días después de la aprobación. Durante todo ese tiempo, la constructora sigue pagando salarios, materiales y servicios sin recibir un solo peso del cliente, lo que genera una brecha financiera que debe cubrirse con capital propio o crédito.
En contraste, los proveedores de materiales suelen otorgar plazos de pago más cortos, de entre 15 y 30 días. Esta diferencia entre el tiempo que tarda en entrar el dinero y el tiempo en que debe salir es el corazón del problema de liquidez en el sector. Cuanto más amplia sea esa brecha, mayor capital de trabajo necesitará la empresa para operar sin interrupciones. Reducirla es, en esencia, el objetivo central de una buena gestión financiera en construcción.
La gestión de inventarios y materiales en obra
Comprar materiales en exceso inmoviliza capital que podría usarse en otras necesidades operativas. Comprar en déficit genera retrasos en la ejecución y puede resultar en penalidades contractuales. El equilibrio en la gestión de inventarios es un factor directamente vinculado al capital de trabajo: cada material en bodega es dinero que salió de caja y que solo vuelve a circular cuando se incorpora a la obra y se certifica en una valuación.
Las constructoras que trabajan con un plan de compras sincronizado con el cronograma de obra logran reducir el inventario promedio sin comprometer la continuidad de los trabajos. Esto libera recursos que pueden destinarse a cubrir otras obligaciones corrientes. La coordinación entre el área técnica y el área financiera es indispensable para que la gestión de materiales no se convierta en un problema de liquidez.
Estrategias para optimizar el capital de trabajo
Optimizar el capital de trabajo no significa recortar gastos sin criterio ni aplazar pagos indefinidamente. Significa alinear los flujos de entrada y salida de dinero de manera que la empresa siempre tenga los recursos necesarios para operar con normalidad. Existen estrategias concretas y aplicables que cualquier constructora puede implementar para mejorar su posición de liquidez sin poner en riesgo la calidad de sus obras o sus relaciones comerciales.
Acortar el ciclo de cobro
Presenta las valuaciones con puntualidad y sin errores. Cada día de retraso en la presentación es un día más sin cobrar.
Negociar plazos con proveedores
Busca extender los plazos de pago a 45 o 60 días sin perder descuentos por pronto pago cuando el flujo lo permita.
Control por proyecto
Lleva un flujo de caja independiente para cada obra. Así identifies exactamente qué proyecto consume más capital y por qué.
Anticipos bien estructurados
Negocia anticipos al inicio de cada contrato. Úsalos exclusivamente para arrancar la obra, no para cubrir compromisos de otros proyectos.
Revisión periódica del capital de trabajo
Calcula el capital de trabajo neto al menos una vez al mes. Los problemas de liquidez raramente son repentinos: tienen señales previas.
Línea de crédito preventiva
Gestiona una línea de crédito rotativa antes de necesitarla. Es mucho más fácil obtenerla cuando las finanzas están sanas que en una crisis.
Negociación de plazos con proveedores y clientes
La negociación de plazos es una herramienta financiera que muchas constructoras subutilizan. Con los proveedores, extender el período de pago de 30 a 45 días puede liberar recursos significativos en el corto plazo sin incurrir en costos adicionales. Con los clientes, lograr reducir el plazo de aprobación y pago de valuaciones de 60 a 45 días tiene un impacto directo y positivo en el ciclo de liquidez. La negociación bien planificada puede compensar, al menos parcialmente, la brecha entre cobros y pagos sin necesidad de recurrir a financiamiento externo costoso.
Es importante que estas negociaciones sean parte de la estrategia comercial desde el momento en que se estructura el contrato, no una solución de emergencia. Revisar las condiciones de pago antes de firmar y establecer cláusulas claras sobre tiempos de aprobación y liquidación de valuaciones puede ahorrarte meses de tensión financiera durante la ejecución del proyecto. Un contrato bien negociado en sus condiciones de pago vale tanto como un contrato bien negociado en precio.
Control del flujo de caja por proyecto
El flujo de caja proyectado por obra es una herramienta que permite anticipar con semanas o meses de anticipación cuándo habrá excedente de liquidez y cuándo habrá déficit. Construirlo requiere conocer las fechas estimadas de cobro de cada valuación, los compromisos de pago con proveedores y subcontratistas y el calendario de nómina. Con esa información organizada, la constructora puede tomar decisiones preventivas como acelerar cobros pendientes, postergar compras no urgentes o gestionar crédito antes de que la crisis llegue.
Analizar la rentabilidad de obras de forma paralela al flujo de caja es clave para entender si un proyecto que parece financieramente sano está consumiendo capital de trabajo de otros proyectos. Una obra puede ser rentable en papel y al mismo tiempo estar generando una crisis de liquidez porque sus cobros llegan demasiado tarde. Sin esa visión integrada, es difícil tomar decisiones correctas sobre qué proyectos asumir y cuándo.
¿Qué indicadores miden la eficiencia del capital de trabajo?
Más allá del cálculo básico del capital de trabajo neto, existen indicadores específicos que permiten evaluar con qué eficiencia está utilizando la constructora sus recursos operativos. Estos ratios no solo muestran si hay dinero disponible, sino también si ese dinero se está moviendo con la velocidad y el ritmo adecuados para sostener el ciclo operativo de la empresa sin fricciones ni pérdidas innecesarias.
| Indicador | Fórmula | Qué mide | Resultado saludable |
|---|---|---|---|
| Índice de liquidez corriente | Activos corrientes ÷ Pasivos corrientes | Capacidad de pagar deudas CP | Entre 1,5 y 2,0 |
| Prueba ácida | (Activos corrientes − Inventarios) ÷ Pasivos corrientes | Liquidez sin contar el inventario | Mayor a 1,0 |
| Rotación de cuentas por cobrar | Ventas ÷ Cuentas por cobrar promedio | Velocidad de cobro a clientes | Mayor rotación = mejor |
| Período medio de cobranza (PMC) | 365 ÷ Rotación de cuentas por cobrar | Días promedio para cobrar | Menor a los días pactados |
| Período medio de pago (PMP) | 365 ÷ Rotación de cuentas por pagar | Días promedio para pagar | Mayor que el PMC |
| Ciclo de conversión de efectivo | PMC + Período de inventario − PMP | Días que el dinero está «atrapado» | El menor posible |
Revisar estos indicadores financieros para constructoras de forma periódica permite detectar tendencias antes de que se conviertan en problemas. Por ejemplo, un aumento sostenido en el período medio de cobranza puede señalar que los clientes están tardando más en pagar, lo que exigirá mayor capital de trabajo en los próximos meses. Anticiparse a esa señal es mucho menos costoso que reaccionar a la crisis cuando ya está instalada.
Errores frecuentes al gestionar el capital de trabajo
Conocer los errores más comunes en la gestión del capital de trabajo es tan valioso como conocer las estrategias correctas. Muchos de estos problemas no ocurren por descuido, sino por falta de información o por hábitos financieros que funcionan en otros sectores, pero que en construcción pueden ser devastadores. Identificar a tiempo estos errores puede evitar que una empresa rentable en papel termine con una crisis de liquidez que la lleve al límite de su operación.
Revisar y corregir los errores contables comunes en empresas constructoras es el primer paso para mejorar la gestión del capital de trabajo, ya que muchos de esos errores afectan directamente la calidad de la información financiera sobre la que se toman decisiones de liquidez.
Un proceso de auditoría de obras realizado periódicamente ayuda a detectar estos errores antes de que se acumulen. La revisión sistemática de los registros de cada proyecto revela inconsistencias entre lo ejecutado, lo facturado y lo cobrado, que son precisamente las variables que determinan si el capital de trabajo está siendo gestionado correctamente o no.
Preguntas frecuentes
¿Qué pasa si el capital de trabajo de una constructora es negativo?
Un capital de trabajo negativo significa que los pasivos corrientes superan a los activos corrientes, lo que indica que la empresa no tiene suficientes recursos disponibles en el corto plazo para cubrir sus obligaciones inmediatas. En el contexto de una constructora, esto puede derivar en incumplimientos con proveedores, retrasos en el pago de nómina e incapacidad para sostener las obras en ejecución. Un resultado negativo puntual no siempre implica insolvencia, pero cuando se vuelve recurrente, señala una estructura financiera que necesita corrección urgente, ya sea reduciendo pasivos, acelerando cobros o capitalizando la empresa.
¿Cuánto capital de trabajo necesita una empresa constructora?
No existe una cifra universal porque el capital de trabajo necesario depende del tamaño de la empresa, el volumen de obras activas, los plazos de cobro y pago contractuales y la duración promedio de los proyectos. Lo que sí puede decirse es que, como referencia, el índice de liquidez corriente debería mantenerse entre 1,5 y 2,0, lo que significa que por cada unidad monetaria de pasivo corriente la empresa debe tener entre 1,5 y 2,0 unidades en activos corrientes. El análisis del ciclo de conversión de efectivo propio de cada constructora es la mejor herramienta para calcular cuánto capital necesita realmente.
¿Cuál es la diferencia entre capital de trabajo y flujo de caja?
El capital de trabajo es un indicador estático que muestra la diferencia entre activos y pasivos corrientes en un momento determinado. El flujo de caja, en cambio, es dinámico: registra los movimientos reales de entrada y salida de dinero a lo largo del tiempo. Ambos son complementarios y necesarios: el capital de trabajo te dice cuánto tienes disponible hoy, mientras que el flujo de caja proyectado te indica si tendrás suficiente mañana. Una constructora puede tener un capital de trabajo positivo y aun así enfrentar un problema de flujo si todos sus cobros llegan al mismo tiempo que sus obligaciones más grandes.
¿Cómo afecta el ciclo de conversión de efectivo al capital de trabajo?
El ciclo de conversión de efectivo mide cuántos días tarda la empresa en transformar sus inversiones operativas en dinero disponible. Cuanto más largo sea ese ciclo, mayor es el capital de trabajo que la constructora necesita para financiar sus operaciones durante ese período. Reducir el ciclo de conversión, ya sea cobrando más rápido, pagando más tarde o rotando el inventario con mayor eficiencia, libera capital de trabajo sin necesidad de aumentar el financiamiento externo. En construcción, donde los ciclos son naturalmente largos, cualquier reducción en días tiene un impacto financiero significativo.
¿Se puede tener demasiado capital de trabajo en construcción?
Sí. Un capital de trabajo excesivo puede indicar que la empresa tiene recursos ociosos que no están generando rendimiento. Por ejemplo, mantener grandes saldos de efectivo sin invertirlos, acumular inventario que no rota o no apalancar compras con crédito de proveedores cuando podría hacerlo son señales de que el capital no se está utilizando con eficiencia. El objetivo no es maximizar el capital de trabajo, sino optimizarlo: que sea suficiente para operar con holgura, pero no tan elevado que represente un costo de oportunidad para la empresa. El exceso de liquidez también puede ser señal de que la constructora está perdiendo oportunidades de crecimiento.
¿Qué relación tiene el capital de trabajo con la rentabilidad de una constructora?
La relación entre capital de trabajo y rentabilidad es directa, pero no siempre evidente. Una gestión ineficiente del capital de trabajo genera costos financieros adicionales: intereses por créditos de emergencia, descuentos que no se aprovechan por falta de liquidez y penalidades por pagos tardíos. Todos esos costos erosionan el margen de la obra, aunque el precio del contrato sea competitivo. Investigaciones académicas aplicadas al sector constructor confirman que la eficiencia en la gestión del capital de trabajo tiene una influencia significativa y medible sobre la rentabilidad económica de las constructoras. Optimizarlo no es solo un ejercicio contable: es una palanca directa de mejora de resultados.
¿Cómo influye la estacionalidad en el capital de trabajo de las constructoras?
La estacionalidad afecta el ritmo de ejecución de obras y, por lo tanto, el comportamiento del capital de trabajo a lo largo del año. En períodos de alta actividad, la demanda de materiales, mano de obra y subcontratistas sube, lo que incrementa las necesidades de liquidez. En temporadas bajas, el riesgo es acumular costos fijos sin ingresos suficientes para compensarlos. Anticipar estos ciclos estacionales con un presupuesto de capital de trabajo anual permite a la constructora prepararse financieramente, negociar crédito en condiciones favorables antes de que lo necesite y evitar las crisis que suelen aparecer cuando la actividad cambia de intensidad de forma abrupta.
Conclusión
La gestión del capital de trabajo en una constructora no es una tarea exclusiva del contador: es una responsabilidad que atraviesa todas las áreas de la empresa. Entender qué lo compone, cómo calcularlo y qué señales observar te permite tomar decisiones financieras con mayor claridad, sin depender de la improvisación cuando la liquidez empieza a escasear.
A lo largo de este artículo has visto que el problema más común no es la falta de ventas, sino la brecha entre el momento en que se paga y el momento en que se cobra. Aplicar estrategias como el control del flujo por proyecto, la negociación de plazos y la revisión periódica de los indicadores de liquidez puede cambiar significativamente la estabilidad financiera de tu empresa, proyecto a proyecto.
Si quieres seguir fortaleciendo tus conocimientos sobre finanzas aplicadas a la construcción, este sitio web tiene más contenido pensado para ayudarte a gestionar cada aspecto contable y financiero de tus proyectos con mayor seguridad y criterio profesional.
Sigue aprendiendo:
¿Cuáles son los contratos EPC?
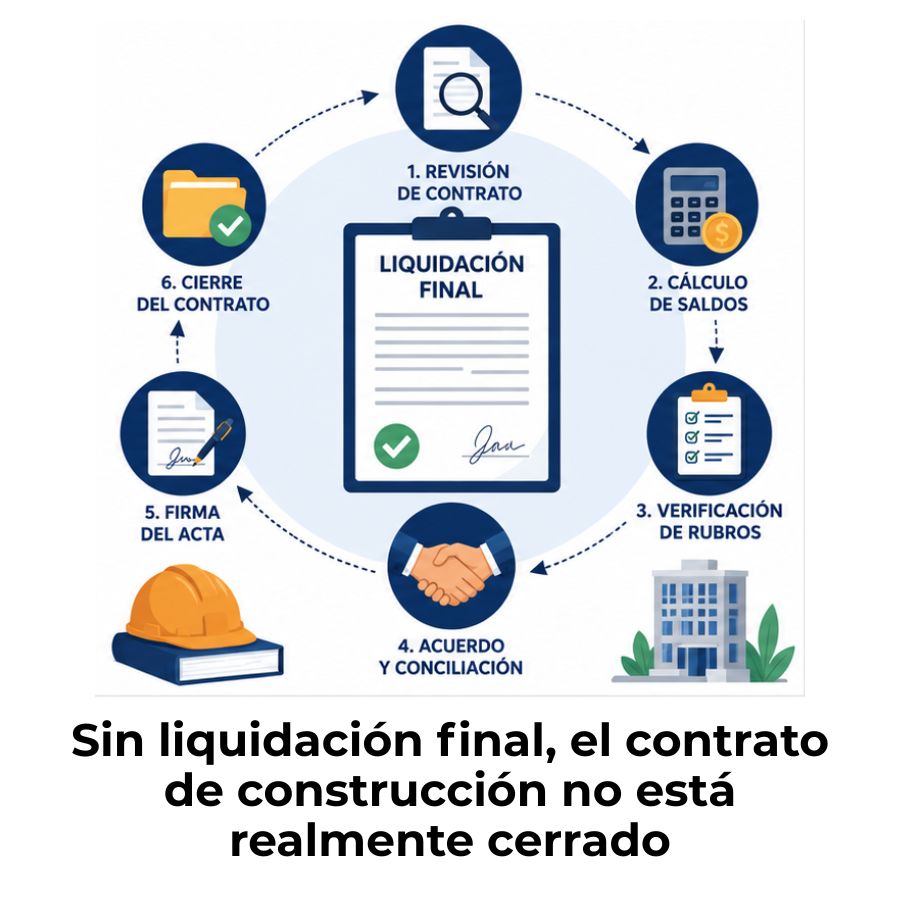
Liquidación final de un contrato de construcción
Costeo por obra en construcción
Anticipos de obra: Controla el flujo de caja desde el primer día
Obra terminada: Reconoce ingresos correctamente
Contabilidad de la construcción vs. contabilidad general
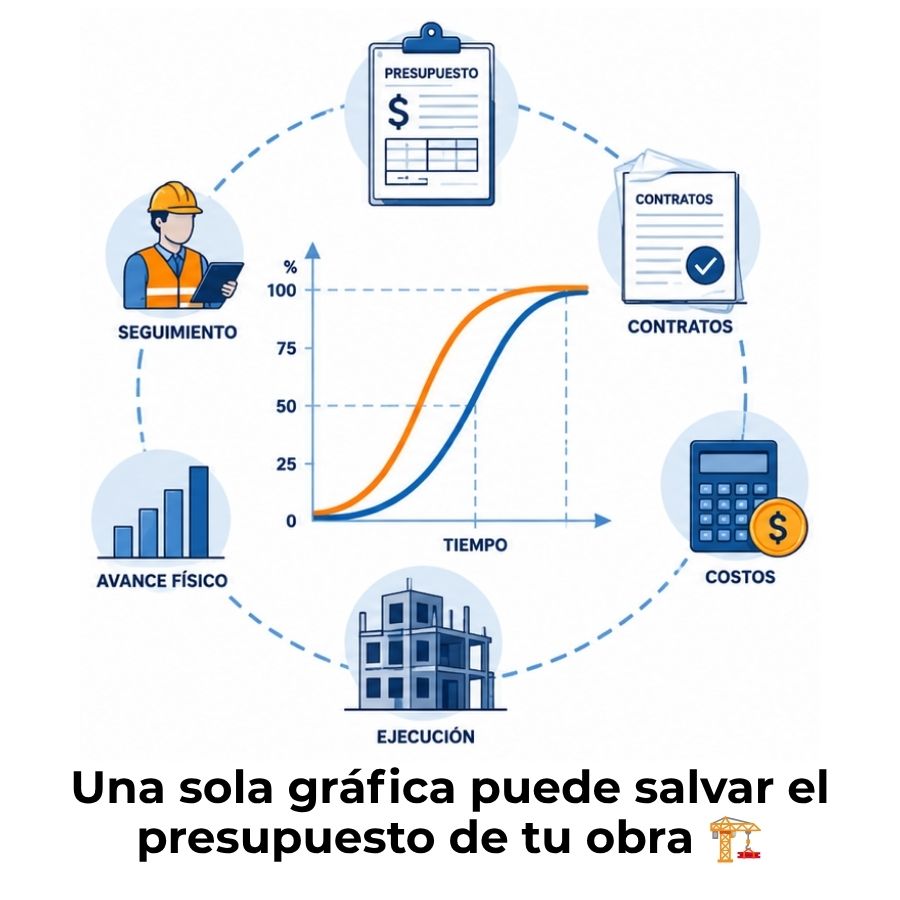
Curva S en una obra de construcción
Costos directos de obra: Materiales, mano de obra y equipo
