
Las retenciones tributarias en construcción son descuentos que el pagador aplica sobre el valor de un contrato de obra antes de realizar el desembolso.Funcionan como un anticipo de impuestos que más tarde se cruza con la declaración correspondiente. Saber cuáles aplican en cada situación —y cómo registrarlas— es parte esencial del trabajo contable en este sector.
¿Qué son las retenciones tributarias en construcción?
Las retenciones tributarias en construcción son descuentos que el pagador aplica sobre el valor pactado en un contrato de obra antes de transferir el dinero al prestador del servicio. No se trata de una penalización ni de un cobro adicional: son un mecanismo mediante el cual el Estado recauda anticipadamente una parte de los impuestos que el beneficiario deberá declarar en su liquidación correspondiente.
El agente de retención —quien paga— descuenta un porcentaje del valor bruto del contrato y lo entrega directamente a la autoridad tributaria. El contratista o prestador del servicio recibe el importe neto y, posteriormente, utiliza ese valor retenido como un crédito a su favor al momento de presentar su declaración de impuestos.
Este mecanismo existe porque el sector de la construcción concentra un volumen elevado de transacciones entre múltiples partes: promotores, contratistas principales, subcontratistas y profesionales independientes. Esa cadena hace que la recaudación directa sea compleja, y las retenciones simplifican el proceso al trasladar la responsabilidad de cobrar anticipadamente al pagador.
Diferencia entre retención tributaria y retención de garantía
Aunque ambos términos suenan parecidos y aparecen en los mismos documentos de obra, responden a lógicas completamente distintas. La retención tributaria es un mecanismo fiscal: anticipa el pago de impuestos y se cruza con una declaración. La retención de garantía, en cambio, es un instrumento contractual: el promotor retiene parte del importe para cubrirse ante posibles defectos de ejecución, y la libera una vez finalizado el periodo de garantía de la obra.
Confundirlas tiene consecuencias prácticas. Si registras una retención de garantía como si fuera una retención tributaria, o viceversa, el asiento contable será incorrecto y la declaración de impuestos quedará descuadrada. Cada una tiene su cuenta contable, su tratamiento fiscal y su momento de reconocimiento.
| Característica | Retención tributaria | Retención de garantía |
|---|---|---|
| Naturaleza | Fiscal / impositiva | Contractual / comercial |
| ¿Quién la regula? | La ley tributaria | El contrato de obra |
| ¿A quién se entrega? | A la autoridad tributaria | Se libera al contratista |
| ¿Cuándo se recupera? | Al declarar el impuesto | Al vencer el plazo de garantía |
| Cuenta contable típica | Retenciones a cuenta (activo) | 4308 / 4008 |
¿Quién retiene y quién soporta la retención?
En cualquier operación de construcción sujeta a retención, intervienen dos partes con roles definidos. El agente de retención es quien paga por el servicio o la obra —normalmente el promotor o contratista principal— y tiene la obligación legal de descontar el porcentaje correspondiente antes de hacer el pago. El sujeto retenido es quien recibe el dinero —generalmente el contratista o subcontratista— y ve reducido su cobro por ese importe.
La retención no genera un costo adicional para nadie: simplemente adelanta un impuesto que de todas formas se debería pagar. Para el agente retenedor supone una obligación administrativa —declarar y pagar a tiempo lo retenido—, y para el sujeto retenido, un crédito a su favor que utilizará al momento de liquidar su declaración tributaria.
Tipos de retenciones tributarias en el sector constructor
En el sector de la construcción coexisten varias figuras de retención que pueden aplicarse de forma simultánea en una misma obra. Cada tipo responde a un impuesto diferente y a una relación contractual específica, por lo que conocer cuál aplica en cada caso es el punto de partida para no cometer errores fiscales ni contables.
Retención en la fuente sobre contratos de obra
La retención en la fuente sobre contratos de construcción es un anticipo del impuesto sobre la renta que el pagador descuenta al momento de liquidar el contrato. Se aplica sobre el valor total del pago o sobre una base específica definida por la ley tributaria del país, como el AIU (Administración, Imprevistos y Utilidad) en algunos contextos latinoamericanos, donde el IVA solo se liquida sobre esa porción del contrato.
El porcentaje varía según el tipo de contrato, el régimen del contratista y la normativa vigente en cada jurisdicción. Lo importante es que el agente retenedor —quien paga— asume la responsabilidad de aplicar la tarifa correcta, declararla dentro del plazo legal y entregarla a la autoridad tributaria. Si no lo hace, la sanción recae sobre él, no sobre el contratista.
Retención de IRPF aplicada a autónomos y profesionales
Cuando una empresa de construcción contrata a un autónomo —un arquitecto técnico, un aparejador, un ingeniero independiente o incluso un subcontratista con actividad profesional—, la factura que emite ese profesional debe incluir una retención de IRPF. Es el cliente quien descuenta ese porcentaje y lo ingresa directamente a la Agencia Tributaria en nombre del autónomo.
La tarifa general de retención para actividades profesionales se sitúa en el 15 %, aunque los profesionales que inician su actividad pueden acogerse a una tarifa reducida del 7 % durante los primeros años. Este porcentaje se aplica sobre la base imponible de la factura, sin incluir el IVA. El autónomo lo recupera —total o parcialmente— cuando presenta su declaración anual de renta y compensa lo retenido con la cuota a pagar.
Retención de IVA e inversión del sujeto pasivo
La inversión del sujeto pasivo es una figura especial del IVA que invierte la lógica habitual del impuesto. En lugar de que el prestador del servicio repercuta el IVA al cliente y lo ingrese a Hacienda, es el propio cliente quien lo autorepercute y declara. El efecto final es neutro desde el punto de vista fiscal, pero cambia radicalmente cómo se emite la factura y cómo se registra contablemente.
Esta figura aplica específicamente en las ejecuciones de obras de construcción o rehabilitación de edificaciones cuando el contrato se formaliza entre un promotor y un contratista, siempre que ambos sean empresarios o profesionales. El contratista emite la factura sin IVA e incluye la mención legal: «Operación con inversión del sujeto pasivo conforme al artículo 84.Uno.2.º de la LIVA». El cliente, entonces, registra tanto el IVA soportado como el repercutido, compensándolos entre sí.
Puedes ampliar este tema directamente en el artículo sobre el IVA en la construcción, donde se detallan los supuestos de aplicación y los asientos correspondientes.
¿Cómo se calcula una retención tributaria en construcción?
El cálculo de una retención tributaria sigue siempre el mismo esquema: se identifica la base imponible, se aplica el porcentaje que corresponde según el tipo de retención y el perfil del contratista, y se obtiene el importe a retener. Lo que varía entre un caso y otro es la base sobre la que se calcula y la tarifa que se utiliza.
Base de cálculo y porcentajes habituales
La base de cálculo puede ser el valor bruto del contrato, la base imponible de la factura o, en algunos regímenes especiales, solo una parte del contrato, como el AIU. Aplicar la retención sobre una base incorrecta es uno de los errores más habituales en la contabilidad de obras, porque el importe retenido queda desfasado respecto a lo que exige la ley y puede generar diferencias al momento de cruzar la declaración.
| Tipo de retención | Base de cálculo | Tarifa orientativa | Quién aplica |
|---|---|---|---|
| Retención en la fuente (renta) | Valor del pago o del contrato | Según tabla de retención vigente | El pagador / contratante |
| Retención de IRPF (profesionales) | Base imponible de la factura | 15 % (general) / 7 % (inicio de actividad) | Quien contrata al autónomo |
| Inversión del sujeto pasivo (IVA) | Base imponible de la operación | Tipo de IVA aplicable (21 % general) | El destinatario del servicio |
Ejemplo práctico de cálculo paso a paso
Supón que una empresa constructora emite una factura por 10.000 € a un promotor por la ejecución de una obra de reforma. La relación es entre dos empresarios, por lo que aplica la inversión del sujeto pasivo en el IVA. Además, el contratista es una sociedad mercantil, por lo que no procede retención de IRPF.
Caso práctico: factura con inversión del sujeto pasivo
| Concepto | Importe |
|---|---|
| Trabajos ejecutados (base imponible) | 10.000,00 € |
| IVA repercutido por el contratista | 0,00 € (ISP) |
| Total factura del contratista | 10.000,00 € |
| IVA autorepercutido por el promotor (21 %) | 2.100,00 € |
| IVA deducible del promotor (21 %) | −2.100,00 € |
| Efecto neto en IVA para el promotor | 0,00 € |
* El efecto en IVA es neutro para el promotor, pero ambas partidas deben declararse en el modelo correspondiente.
Registro contable de las retenciones en construcción
El registro contable de las retenciones tributarias en construcción exige precisión, porque un asiento mal planteado puede distorsionar tanto el resultado del ejercicio como el importe de la declaración de impuestos. El punto de partida es identificar si quien lleva la contabilidad es el agente retenedor o el sujeto retenido, porque los asientos son diferentes en cada caso.
La contabilidad de la construcción tiene sus propias particularidades, y el tratamiento de las retenciones no es la excepción. Es fundamental entender en qué momento se reconoce cada partida y en qué cuentas se registra, antes de trasladar el movimiento al libro diario.
Asiento del agente retenedor
El agente retenedor es quien paga por la obra o el servicio y descuenta el porcentaje de retención. Su asiento reconoce el gasto total del contrato, el pasivo por la retención pendiente de entrega a la autoridad tributaria y el desembolso neto que se realiza al contratista. La retención no es un gasto: es una deuda con la autoridad tributaria que se cancela al declarar y pagar dentro del plazo.
Asiento contable — Agente retenedor (quien paga)
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 623 / 621 | Servicios de profesionales / Trabajos realizados por otras empresas | 10.000,00 | |
| 572 | Bancos (importe neto pagado al contratista) | 8.500,00 | |
| 4751 | H.P. acreedora por retenciones practicadas | 1.500,00 |
* Ejemplo con retención del 15 % sobre base de 10.000 €. Los números de cuenta varían según el plan contable de cada país.
Asiento del sujeto retenido
El contratista o profesional que emite la factura con retención reconoce el ingreso por su valor total —antes de la retención—, registra el derecho de cobro neto que va a recibir en su cuenta bancaria y activa el crédito a su favor que ejercerá frente a la autoridad tributaria. Ese crédito es el importe retenido y aparece en el activo del balance como un anticipo de impuesto ya pagado por cuenta ajena.
Asiento contable — Sujeto retenido (quien cobra)
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 430 | Clientes (importe neto a cobrar) | 8.500,00 | |
| 473 | H.P. retenciones y pagos a cuenta | 1.500,00 | |
| 705 / 700 | Prestación de servicios / Ingresos de obra | 10.000,00 |
* La cuenta 473 recoge el crédito fiscal que se compensará al liquidar el impuesto sobre la renta.
Tratamiento en obra en curso vs. obra terminada
El momento en que se reconocen los ingresos y las retenciones puede diferir según el estado de la obra. En obras de larga duración con certificaciones parciales, cada certificación genera su propio devengo y su propia retención, por lo que el asiento se repite en cada periodo de facturación. No se espera a que la obra finalice para reconocer el ingreso ni para activar el crédito fiscal.
En obras terminadas y liquidadas en un solo momento, el tratamiento es directo: se emite la factura final, se practica la retención sobre el importe total y se registra en ese mismo periodo. Lo importante es que los anticipos de obra recibidos previamente se compensan con la factura definitiva, ajustando la base sobre la que se calcula la retención si así lo exige la normativa aplicable.
Obligaciones formales del agente de retención
Ser agente de retención no es solo descontar un porcentaje: conlleva un conjunto de obligaciones formales con plazos que no admiten olvidos. El incumplimiento en la declaración o en el pago de las retenciones practicadas genera sanciones que recaen sobre quien pagó, no sobre quien cobró.
- Practicar la retención correctamente: Aplicar el porcentaje que corresponde según el tipo de contrato, el régimen del contratista y la normativa vigente en el momento del pago.
- Declarar y pagar dentro del plazo: Las retenciones se declaran periódicamente —mensual o trimestralmente según el volumen de operaciones— mediante el modelo oficial que establece la autoridad tributaria de cada país.
- Emitir el certificado de retenciones: El agente retenedor debe entregar al contratista o profesional retenido un documento que acredite el importe retenido durante el periodo, para que pueda incorporarlo a su declaración de renta.
- Conservar la documentación de soporte: Facturas, contratos, liquidaciones y comprobantes de pago deben archivarse durante el periodo que establezca la ley, habitualmente entre cuatro y diez años según el país.
- Informar en las declaraciones anuales: En muchas jurisdicciones existe un resumen anual de retenciones practicadas que se presenta como declaración informativa complementaria a las declaraciones periódicas.
Errores frecuentes al aplicar retenciones tributarias en obras
La práctica diaria en la contabilidad de obras revela un patrón claro: la mayoría de los errores en retenciones no vienen de ignorar que existen, sino de aplicarlas sobre la base incorrecta o confundir una figura con otra. Identificar estos errores de antemano ahorra tiempo, correcciones y posibles inspecciones.
Uno de los errores más costosos es repercutir IVA en una factura donde debería aplicarse la inversión del sujeto pasivo. Cuando el contratista emite la factura con IVA incluido en un supuesto de inversión, el promotor paga un impuesto que no debe, y el proceso de rectificación implica emitir facturas complementarias, corregir declaraciones presentadas y, en algunos casos, gestionar devoluciones con la Agencia Tributaria.
Otro error habitual es omitir el asiento de la retención como crédito fiscal en el activo del balance del contratista. Cuando llega el momento de presentar la declaración de renta, ese crédito no aparece registrado y la liquidación final resulta superior a la real, porque el contribuyente paga de nuevo algo que ya fue retenido y entregado a la autoridad tributaria por su cliente.
Preguntas frecuentes
¿Qué porcentaje de retención se aplica en contratos de construcción?
El porcentaje depende del tipo de retención, del perfil del contratista y de la normativa vigente en el país donde se ejecuta la obra. Para la retención de IRPF en España, el tipo general para actividades profesionales es del 15 %, reducible al 7 % durante los primeros años de actividad. En el caso de la retención en la fuente sobre contratos de obra material, la tarifa la fija la tabla de retención que publica cada año la autoridad tributaria, y puede variar según el valor del contrato y la actividad económica del contratista. Antes de aplicar cualquier porcentaje, conviene verificar la normativa vigente en el momento del pago, ya que los tipos pueden actualizarse con cada reforma tributaria.
¿La retención tributaria es lo mismo que la retención de garantía?
No, son conceptos completamente distintos. La retención tributaria es un mecanismo fiscal mediante el cual el pagador descuenta un porcentaje del importe de la factura y lo entrega a la autoridad tributaria como anticipo del impuesto sobre la renta o del IVA. La retención de garantía, en cambio, es un descuento contractual que el promotor aplica sobre las certificaciones de obra para cubrirse ante posibles defectos de construcción, y que libera al contratista una vez superado el periodo de garantía. Una es dinero que va a Hacienda; la otra es dinero que queda retenido entre las partes hasta que se comprueba la correcta ejecución de la obra.
¿Cuándo aplica la inversión del sujeto pasivo en construcción?
La inversión del sujeto pasivo en operaciones de construcción aplica cuando se trata de ejecuciones de obra —con o sin aportación de materiales— cuyo objeto sea la urbanización de terrenos o la construcción o rehabilitación de edificaciones, siempre que el contrato se formalice entre un promotor y un contratista y ambos actúen como empresarios o profesionales. En esos casos, el contratista emite la factura sin IVA y el promotor es quien autorepercute el impuesto en su declaración, compensándolo a la vez como IVA deducible. Si el cliente final es un particular sin actividad económica, esta figura no aplica y el contratista debe repercutir el IVA de forma ordinaria.
¿Cómo se declara la retención en la fuente en construcción?
El agente retenedor declara y paga las retenciones practicadas mediante el modelo que establece la autoridad tributaria de cada país, con periodicidad mensual o trimestral según su volumen de operaciones. En España, las retenciones de IRPF se declaran en el modelo 111 y se resumen anualmente en el modelo 190. En países de América Latina con retención en la fuente, el mecanismo es similar, aunque el formulario y los plazos varían según la legislación local. El punto clave es que el pago a la autoridad tributaria debe realizarse dentro del plazo establecido; si se retrasa, se generan intereses de demora y posibles sanciones automáticas.
¿Qué pasa si no se practica la retención tributaria en una obra?
Si el agente retenedor omite practicar la retención o la practica por un importe incorrecto, la responsabilidad recae directamente sobre él. La autoridad tributaria puede exigirle el importe que debió retener, más los intereses de demora y una sanción por incumplimiento. El contratista o profesional retenido, por su parte, no pierde el derecho a utilizar la retención como crédito fiscal en su declaración, pero la falta de certificado de retenciones puede complicar la acreditación de ese derecho. La recomendación práctica es siempre verificar el porcentaje antes de pagar y emitir el comprobante correspondiente.
¿Los subcontratistas también están sujetos a retención?
Sí. Cuando una empresa constructora subcontrata parte de la obra a otra empresa o a un autónomo, la relación entre ambas partes también puede quedar sujeta a retención tributaria, dependiendo del tipo de contrato y del régimen fiscal del subcontratista. Si el subcontratista es un autónomo profesional, se le aplica retención de IRPF. Si es una sociedad mercantil, aplica la normativa de retención en la fuente que corresponda al tipo de contrato de obra. La cadena de subcontratación propia de la construcción multiplica los supuestos de retención, y cada eslabón debe gestionar correctamente sus propias obligaciones como agente retenedor respecto al nivel inferior.
¿Cómo afectan las retenciones al flujo de caja de una constructora?
Las retenciones tributarias reducen el cobro efectivo de cada certificación o factura, lo que impacta directamente en la liquidez disponible de la empresa constructora. Si a eso se le suma la retención de garantía que aplica el promotor, el importe que llega realmente a la cuenta bancaria puede ser sensiblemente inferior al valor de los trabajos ejecutados. Para gestionar bien ese impacto, es importante proyectar el flujo de caja teniendo en cuenta tanto las retenciones que la empresa soporta como agente retenido como las que debe pagar como agente retenedor de sus propios subcontratistas. Planificar esa diferencia temporal es parte de la gestión financiera de cualquier empresa del sector.
Conclusión
Las retenciones tributarias en construcción son un mecanismo de recaudación anticipada que afecta a toda la cadena de la obra: desde el promotor que paga hasta el subcontratista que cobra. Entender qué tipo aplica en cada relación contractual —retención en la fuente, IRPF o inversión del sujeto pasivo— es la base para registrar correctamente cada operación y cumplir con las obligaciones fiscales sin sorpresas.
Ahora que conoces los tipos, las bases de cálculo, los asientos contables y los errores más habituales, puedes aplicar este conocimiento directamente cuando revises una factura de obra, prepares un contrato o cierres una certificación. La clave está en identificar primero la naturaleza de la relación contractual y el perfil fiscal del contratista antes de aplicar ningún porcentaje.
Si quieres seguir profundizando en la contabilidad específica del sector, este sitio web tiene más contenido sobre los aspectos fiscales y contables que hacen de la construcción una de las actividades más complejas y apasionantes de gestionar desde la perspectiva financiera.
Sigue aprendiendo:
Régimen tributario para constructoras
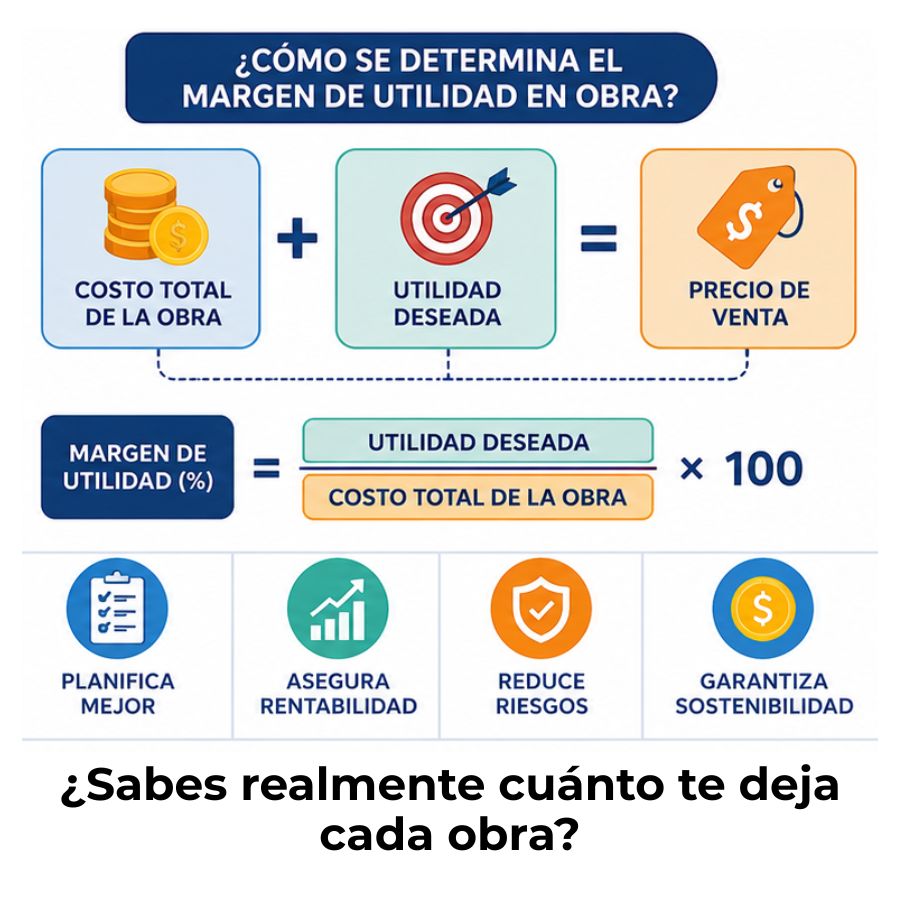
¿Cómo se determina el margen de utilidad en obra?
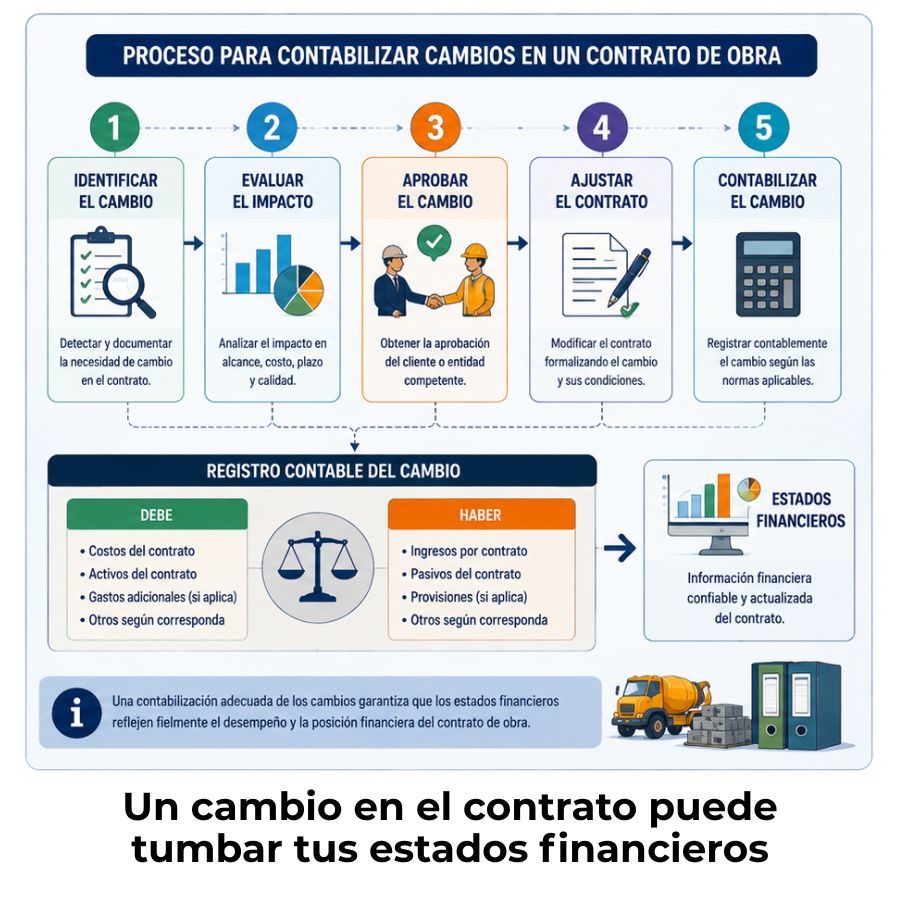
¿Cómo se contabilizan los cambios en un contrato de obra?

Subcontratistas en obra: Roles, registros y obligaciones
Sobrecostos en construcción: ¿Cómo evitarlos?
Retención de garantía en obras
Acta de recepción de obra y su registro contable
¿Cómo elaborar el estado de costos de una obra?
