
El margen de utilidad en obra se determina comparando lo que ingresa por el proyecto con todos los costos que consume: materiales, mano de obra, gastos generales y reserva para imprevistos. El resultado, expresado como porcentaje, indica si la obra es rentable y en qué medida.
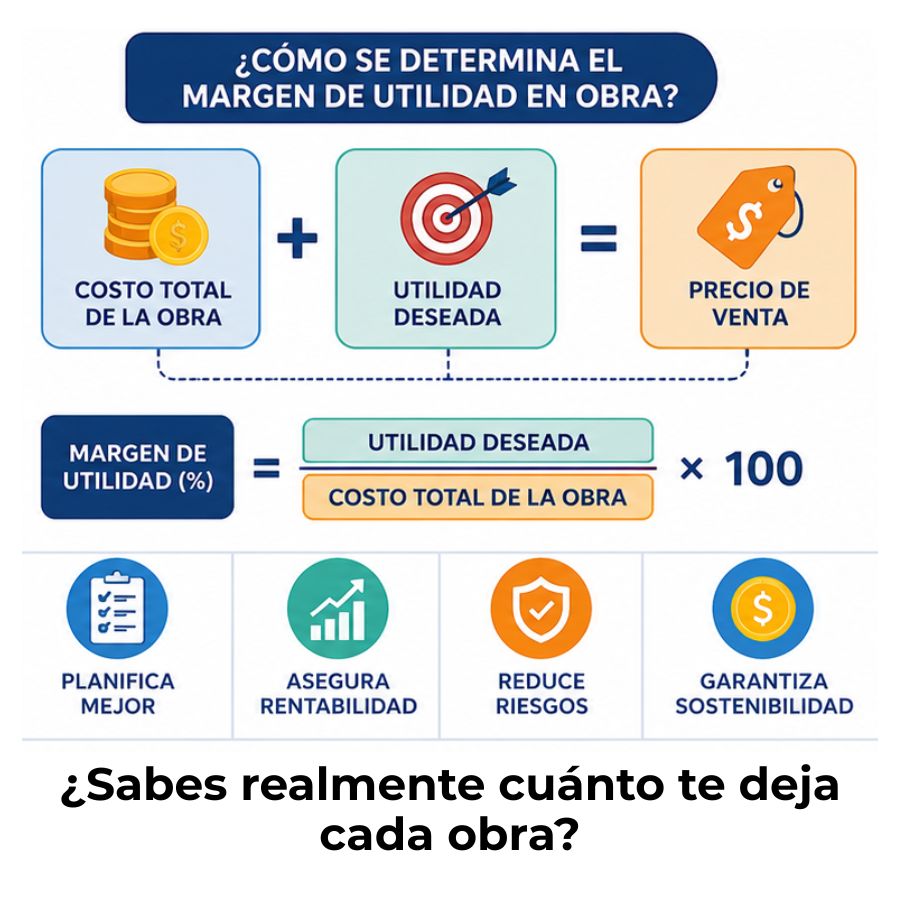
¿Qué es el margen de utilidad en una obra de construcción?
El margen de utilidad en obra es el porcentaje que representa la ganancia real de un proyecto de construcción sobre el total de ingresos que ese proyecto genera. No se trata de lo que queda después de comprar materiales: es el resultado de restar todos los costos involucrados —directos, indirectos y contingentes— al precio que el cliente paga por la obra.
Dicho de otra forma, el margen de utilidad mide qué tan rentable fue realmente un proyecto, no solo si hubo dinero sobrante al final. Un proyecto puede generar ingresos altos y aun así tener un margen bajo o incluso negativo si los costos no se controlaron desde el inicio.
Diferencia entre utilidad bruta y utilidad neta en obra
La utilidad bruta resulta de restar al precio de venta únicamente los costos directos del proyecto: materiales y mano de obra. La utilidad neta va más lejos: descuenta también los gastos generales de la empresa, los costos de administración y cualquier otro gasto que no pueda atribuirse directamente a una sola obra, pero que existe porque la empresa opera.
Confundir ambas cifras es uno de los errores más frecuentes. Un constructor puede mostrar una utilidad bruta del 30 % y terminar el año con una utilidad neta cercana a cero si los gastos generales no se repartieron correctamente entre los proyectos. Por eso, el dato que realmente importa para evaluar la rentabilidad de una obra es la utilidad neta.
| Concepto | Qué descuenta | Para qué sirve |
|---|---|---|
| Utilidad bruta | Solo costos directos (materiales + mano de obra) | Medir la eficiencia operativa de la obra |
| Utilidad neta | Costos directos + gastos generales + administración | Evaluar la rentabilidad real del negocio |
| Margen de contribución | Solo costos variables | Decisiones sobre volumen de proyectos a aceptar |
¿Por qué la utilidad no es un número arbitrario?
Fijar la utilidad de forma intuitiva —»le agrego un 10 % y ya»— ignora el riesgo real del proyecto, los costos que no siempre se ven y el conocimiento técnico que el constructor aporta. La utilidad compensa el trabajo, la responsabilidad profesional, el riesgo asumido y el capital inmovilizado durante la ejecución de la obra, que en proyectos largos puede ser considerable.
La utilidad no es un capricho ni un margen arbitrario que se agrega al final del presupuesto: es la compensación económica real por el trabajo, el conocimiento técnico y el riesgo asumido en cada proyecto.
Componentes del costo que afectan el margen
Antes de calcular el margen, es necesario identificar con precisión todos los costos que consume la obra. Si alguno queda fuera del presupuesto, el margen proyectado será mayor que el real, y esa diferencia tarde o temprano aparecerá como una pérdida que nadie anticipó. El control del costo es la base sobre la que se sostiene cualquier margen de utilidad en construcción.
Costos directos: materiales y mano de obra
Los costos directos son los que pueden asignarse sin ambigüedad a una obra concreta. Incluyen todos los materiales utilizados en la construcción y el salario o jornal de cada trabajador que participó directamente en su ejecución. Son los costos más visibles, pero también los más sensibles a variaciones de precio durante la ejecución, especialmente cuando el proyecto se extiende varios meses.
Costos directos habituales en obra
- Materiales de construcción: Cemento, acero, madera, agregados, impermeabilizantes y acabados que forman parte física de la edificación.
- Mano de obra directa: Salarios, prestaciones y cargas sociales de los trabajadores que ejecutan la obra en sitio.
- Subcontratistas: Especialistas como instaladores eléctricos, plomeros o estructuristas contratados para tareas específicas del proyecto.
- Equipos y herramientas de uso exclusivo: Renta o amortización de maquinaria utilizada únicamente en esa obra.
- Transporte de materiales al sitio: Fletes y acarreos relacionados directamente con el abastecimiento de la obra.
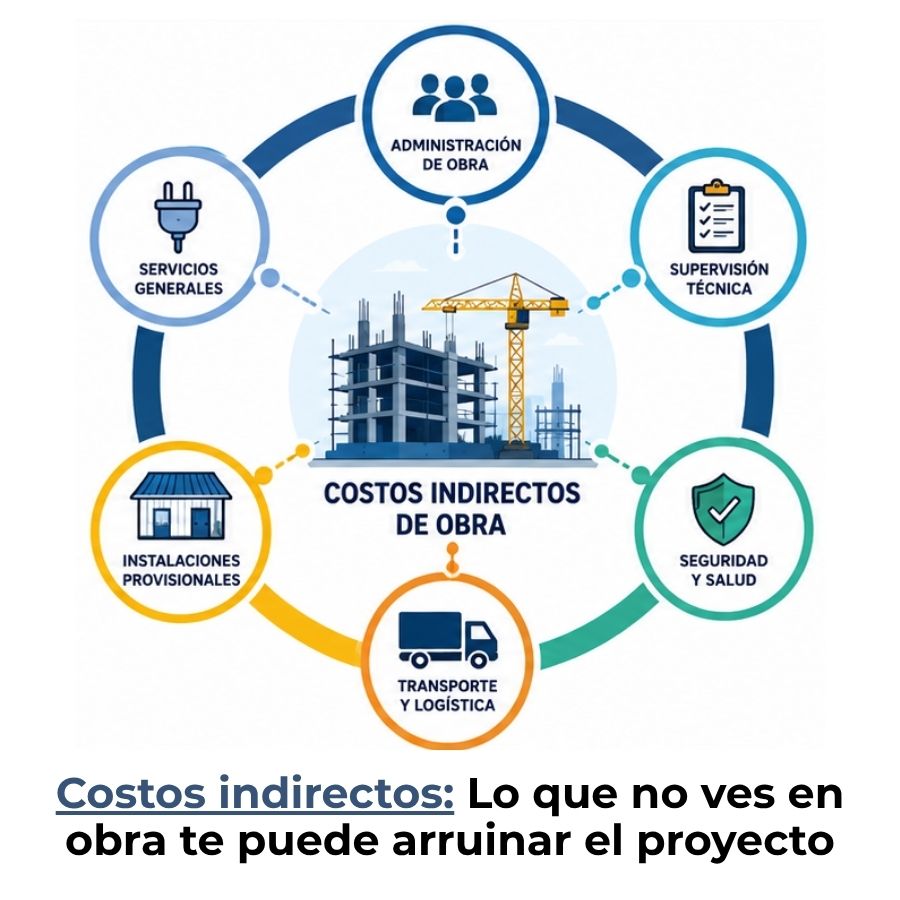
Costos indirectos y gastos generales de la empresa
Los costos indirectos son gastos reales que la empresa incurre para poder operar, pero que no pueden cargarse a una sola obra. La renta de oficinas, los salarios del personal administrativo, los seguros corporativos, los gastos de contabilidad y los servicios generales son ejemplos típicos. Estos costos deben distribuirse entre todos los proyectos delperíodo; de lo contrario, quedan sin recuperar.
Una forma práctica de distribuirlos es calcular su total anual y dividirlo proporcionalmente entre el volumen de obra proyectado para ese año. Si la empresa espera ejecutar proyectos por un valor total de cinco millones y sus gastos generales anuales suman quinientos mil, cada proyecto debería absorber el 10 % de su valor en concepto de gastos indirectos. Este porcentaje se suma al costo directo antes de calcular el margen.
Imprevistos y reserva de contingencia
Ninguna obra se ejecuta exactamente como se planificó. Las condiciones del terreno pueden cambiar, los precios de materiales pueden subir, los plazos pueden extenderse por causas externas o el cliente puede solicitar modificaciones que no siempre se cobran como adicionales. Incorporar una reserva de contingencia dentro del presupuesto protege el margen ante estas situaciones, que en la práctica se presentan con mucha más frecuencia de lo esperado.
¿Cómo se calcula el margen de utilidad en obra paso a paso?
Calcular el margen de utilidad en una obra sigue una secuencia lógica que empieza con el levantamiento de todos los costos y termina con un porcentaje que indica qué parte del precio cobrado representa ganancia real. El orden importa: no se puede determinar un margen sin conocer primero con exactitud el costo total del proyecto.
Fórmula del margen de utilidad en construcción
Existen dos fórmulas relacionadas que se usan en la práctica de la construcción. La primera determina el margen como porcentaje del precio de venta; la segunda —conocida como markup o marcado— lo calcula sobre el costo. Aunque parecen similares, producen porcentajes diferentes para el mismo proyecto, y confundirlas es uno de los errores más frecuentes al presupuestar.
Ejemplo práctico con números reales
Supón que un proyecto de construcción tiene un precio de venta acordado con el cliente de $1.200.000. Los costos directos suman $750.000, los costos indirectos asignados a esta obra equivalen a $180.000 y se reservó un 5 % del precio de venta para contingencias, es decir, $60.000. El costo total asciende entonces a $990.000. La utilidad esperada es de $210.000, lo que representa un margen del 17,5 % sobre el precio de venta.
Ejemplo de cálculo — Proyecto residencial $1.200.000
Los valores son ilustrativos. La moneda depende del país y del proyecto específico.
Diferencia entre margen y marcado (markup)
Con los mismos datos del ejemplo anterior, el markup o marcado sería diferente: $210.000 dividido entre $990.000, multiplicado por 100, da un marcado del 21,2 %. Esto significa que un margen del 17,5 % sobre el precio de venta equivale a un markup del 21,2 % sobre el costo. El mismo proyecto, dos porcentajes distintos según la base de cálculo.
Esta diferencia tiene consecuencias prácticas: si un constructor fija su precio sumando un 20 % al costo y asume que su margen es del 20 %, estará sobreestimando su ganancia real. El margen verdadero sobre el precio de venta será menor. Saber sobre qué base se calcula cada porcentaje evita decisiones de precio que parecen rentables, pero no lo son.
Factores que determinan el porcentaje de utilidad
No existe un porcentaje de utilidad único y válido para todos los proyectos de construcción. El margen adecuado varía según el contexto específico de cada obra y de cada empresa. Entender qué factores lo condicionan permite establecer un porcentaje que sea realista, competitivo y suficiente para mantener el negocio sano. Fijar el mismo margen para todos los proyectos sin analizar sus particularidades es una práctica que puede resultar costosa.
Tipo y tamaño del proyecto
Los proyectos residenciales de escala pequeña suelen operar con márgenes más ajustados que los proyectos industriales o comerciales de mayor complejidad. A mayor complejidad técnica y mayor plazo de ejecución, mayor debe ser el margen, porque el riesgo también crece. Una obra que dura dos años inmoviliza recursos, requiere mayor supervisión y está más expuesta a variaciones de costo que una obra de dos meses.
Condiciones del mercado y competencia
En mercados muy competitivos, la presión por ganar licitaciones lleva a reducir el margen hasta niveles que dificultan la sostenibilidad de la empresa. Un mercado competitivo puede obligar a comprimir el margen, pero hay un límite por debajo del cual el proyecto deja de ser viable. Conocer ese límite con precisión —basándose en los costos reales— es lo que permite negociar con criterio en lugar de ceder ante la presión del cliente.
Riesgo técnico y complejidad de la obra
Las obras con condiciones geológicas inciertas, diseños poco definidos o clientes con historial de cambios frecuentes justifican un porcentaje de utilidad más elevado. El margen debe compensar el riesgo que el constructor asume: si el proyecto sale bien, gana lo esperado; si surgen complicaciones, el margen absorbe parte del impacto antes de convertirse en pérdida. Un constructor experimentado ajusta el porcentaje de utilidad según su percepción del riesgo de cada proyecto.
Errores comunes al calcular la utilidad en obra
La mayoría de los problemas de rentabilidad en construcción no se deben a malas obras, sino a presupuestos mal construidos. Identificar los errores más frecuentes antes de presentar un presupuesto ahorra situaciones que después son muy difíciles de revertir una vez que el contrato está firmado. Un error en el cálculo de la utilidad se convierte en una pérdida garantizada.
Errores frecuentes que reducen el margen real
- Omitir los gastos generales: Calcular el margen solo sobre los costos directos sin incluir la parte proporcional de los gastos de la empresa lleva a creer que se gana más de lo real.
- No reservar para imprevistos: Asumir que la obra se ejecutará exactamente según el plan inicial ignora que los cambios, retrasos y sorpresas son parte habitual del sector.
- Confundir markup con margen: Aplicar un markup del 20 % sobre el costo y asumir que el margen también es del 20 % produce una diferencia real que puede ser significativa en proyectos grandes.
- Hacer descuentos sobre el margen calculado: Reducir el precio para ganar la licitación sin recalcular los costos puede llevar a trabajar por debajo del punto de equilibrio.
- No actualizar el presupuesto ante cambios de alcance: Cuando el cliente solicita modificaciones durante la obra y estas no se cobran como adicionales, el costo real crece mientras el precio acordado permanece igual, reduciendo el margen.
Uno de los errores más silenciosos ocurre cuando el constructor reduce su margen intuitivamente porque cree que el cliente no pagará más, sin verificar si ese supuesto es cierto. Las decisiones de precio deben basarse en los costos reales y en la meta de ganancia definida, no en suposiciones sobre lo que el cliente está dispuesto a pagar. Negociar el alcance de la obra es mucho más útil que negociar el precio.
¿Cómo proteger el margen durante la ejecución del proyecto?
Calcular bien el margen al inicio del proyecto es solo la primera parte. La segunda —y muchas veces más difícil— es preservarlo durante la ejecución, cuando los costos reales empiezan a desviarse del presupuesto original. El margen proyectado y el margen real pueden ser muy diferentes si no se gestiona la obra con control financiero activo.
Una de las herramientas más efectivas para proteger el margen es llevar un seguimiento periódico del costo ejecutado versus el costo presupuestado. Si en el 50 % de avance de la obra ya se consumió el 65 % del presupuesto, hay una desviación que debe atenderse antes de que se vuelva irrecuperable. En la facturación por avance de obra, este seguimiento es especialmente importante, porque el flujo de ingresos y el flujo de costos deben mantenerse alineados para evitar problemas de liquidez que afecten la operación.
Otro aspecto que a menudo se descuida es la negociación con proveedores durante la ejecución. Las compras a granel, los acuerdos por volumen o simplemente la comparación de precios antes de cada compra pueden mejorar el margen real sin necesidad de subir el precio al cliente. La rentabilidad de una obra no solo depende de cuánto se cobra, sino de cuánto se gasta y con qué eficiencia. La contabilidad de la construcción ofrece herramientas específicas para registrar, clasificar y analizar estos costos de forma ordenada.
Al terminar el proyecto, conviene hacer un cierre financiero detallado que compare el margen proyectado con el margen real. Este análisis, que forma parte de la liquidación final de un contrato de construcción, permite identificar dónde se perdió rentabilidad y aplicar esas lecciones en los presupuestos siguientes.
Preguntas frecuentes
¿Qué porcentaje de utilidad es normal en un proyecto de construcción?
No existe un porcentaje único aplicable a todos los proyectos. En proyectos residenciales convencionales, los rangos habituales de utilidad neta se ubican entre el 10 % y el 15 % del costo de la obra, aunque pueden ser más altos en obras de mayor complejidad técnica o con condiciones de riesgo elevadas. Lo que determina si un porcentaje es adecuado no es la comparación con un estándar externo, sino la cobertura real de todos los costos de la empresa más la ganancia que el constructor necesita para operar y crecer. Proyectos industriales o de infraestructura pueden justificar márgenes más altos por el riesgo y la especialización que requieren.
¿Cuál es la diferencia entre margen de utilidad y markup en obra?
El margen de utilidad se calcula dividiendo la ganancia entre el precio de venta y multiplicando por 100. El markup o marcado, en cambio, divide la ganancia entre el costo total. El resultado numérico siempre es mayor en el markup que en el margen, aunque representen la misma ganancia absoluta. Por ejemplo, una ganancia de $200.000 sobre un costo de $800.000 da un markup del 25 %, pero el margen sobre el precio de venta de $1.000.000 es del 20 %. Confundir estos dos indicadores lleva a presupuestar mal y a creer que se gana más de lo que realmente ingresa al negocio.
¿Cómo afectan los imprevistos al margen de utilidad en construcción?
Los imprevistos reducen el margen cuando no se previeron en el presupuesto original. Cada costo no contemplado que surge durante la obra —un problema de terreno, un material que subió de precio, un retraso por condiciones climáticas— se descuenta directamente de la utilidad proyectada. La forma de protegerse es incluir una reserva de contingencia desde el presupuesto inicial, generalmente expresada como un porcentaje del costo total o del precio de venta. Si esa reserva no se usa, se convierte en utilidad adicional; si se usa, evita que el margen se vuelva negativo por situaciones que son habituales en cualquier obra.
¿Se calcula el margen sobre el costo o sobre el precio de venta?
El margen de utilidad, en su definición técnica, siempre se calcula sobre el precio de venta. Esta es la convención más usada en contabilidad y análisis financiero porque permite comparar la rentabilidad entre distintos proyectos sobre una base uniforme. Calcular sobre el precio de venta refleja qué porción del ingreso total representa ganancia real. El markup, que sí se calcula sobre el costo, es útil para fijar precios, pero no debe confundirse con el margen. Saber cuál fórmula se está usando en cada momento evita errores de interpretación que pueden costar dinero.
¿Qué pasa si el margen de utilidad de una obra es negativo?
Un margen negativo significa que la obra costó más de lo que generó en ingresos: la empresa perdió dinero ejecutando ese proyecto. Esto puede ocurrir por costos subestimados, imprevistos no cubiertos, cambios de alcance no cobrados, retrasos prolongados o una combinación de varios factores. Una obra con margen negativo no solo reduce la rentabilidad anual de la empresa, sino que puede comprometer su flujo de caja y su capacidad para financiar los proyectos siguientes. Por eso, identificar a tiempo las desviaciones del presupuesto durante la ejecución es tan importante como haberlo calculado bien al inicio.
¿Cómo se relaciona el margen de utilidad con la facturación por avance de obra?
La facturación por avance de obra determina cuándo y cuánto ingresa dinero al proyecto según el porcentaje completado. Si los costos avanzan más rápido que la facturación, la empresa financia la diferencia con sus propios recursos, lo que presiona el flujo de caja incluso cuando el margen proyectado es positivo. Un margen bien calculado pierde su efecto si la facturación no está alineada con el ritmo real de los costos. Por eso, el control del margen y la gestión de la facturación deben analizarse juntos durante toda la ejecución del proyecto.
¿Cuándo se debe revisar el margen de utilidad durante un proyecto?
El margen debe revisarse en cada corte de avance significativo: al 25 %, al 50 % y al 75 % de la obra, como mínimo. En proyectos largos o con muchos cambios, la revisión debería ser mensual. El objetivo es detectar desviaciones mientras aún hay margen de maniobra para corregirlas: renegociar con proveedores, ajustar el ritmo de compras, cobrar los adicionales pendientes o revisar los plazos. Esperar al final para comparar el margen real con el proyectado solo sirve para aprender la lección de cara al siguiente proyecto, no para recuperar lo perdido en el actual.
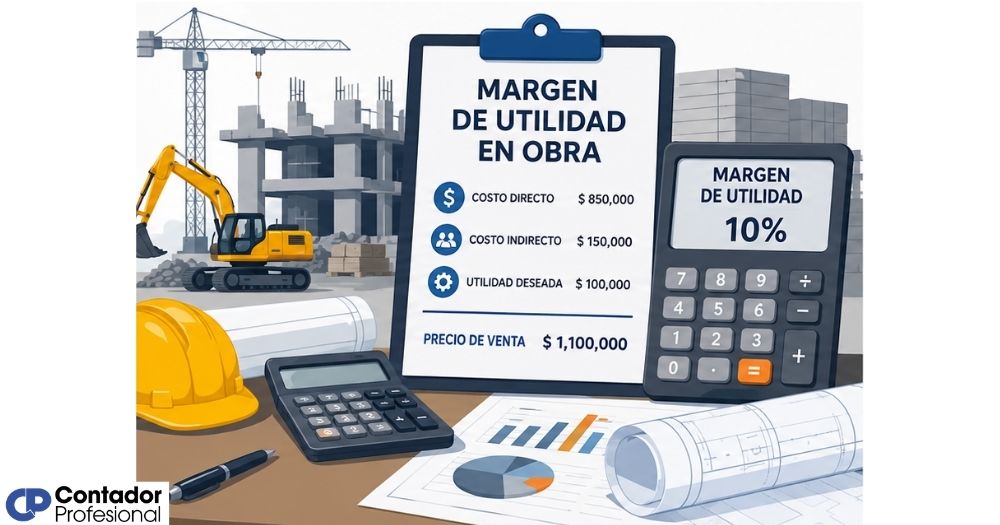
Conclusión
El margen de utilidad en obra no es un número que se elige al azar ni un porcentaje que se agrega al final del presupuesto por costumbre. Es el resultado de identificar con precisión todos los costos del proyecto —directos, indirectos y contingentes—, establecer una ganancia realista y calcularla correctamente sobre el precio de venta. Entender este proceso es lo que separa un presupuesto bien construido de uno que parece rentable, pero no lo es.
A lo largo de este artículo viste cómo se estructuran los componentes del costo, cómo funciona la fórmula del margen, en qué se diferencia del markup y qué factores debes considerar para fijar un porcentaje adecuado según el tipo y el riesgo de cada proyecto. Aplicar estos conceptos desde el primer borrador del presupuesto te permite negociar con más criterio, evitar pérdidas silenciosas y mantener la rentabilidad bajo control durante toda la ejecución.
Si este tema te generó más preguntas o quieres seguir profundizando en la gestión financiera de proyectos de construcción, este sitio web tiene contenido pensado específicamente para ayudarte a entender cada parte del proceso con claridad y sin rodeos.
Sigue aprendiendo:
Seguridad social de los trabajadores de la construcción
Los estados financieros de constructoras
Los indicadores financieros que toda constructora debería conocer
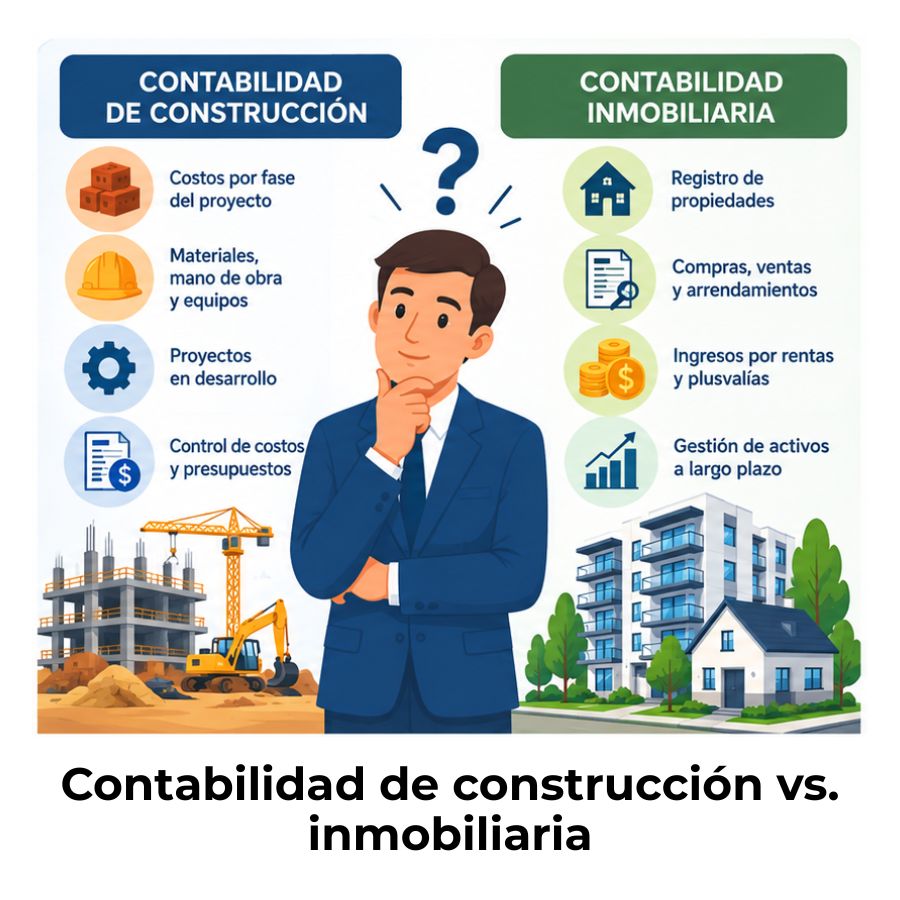
Diferencia entre contabilidad de construcción e inmobiliaria
Contabilidad de la construcción vs. contabilidad general
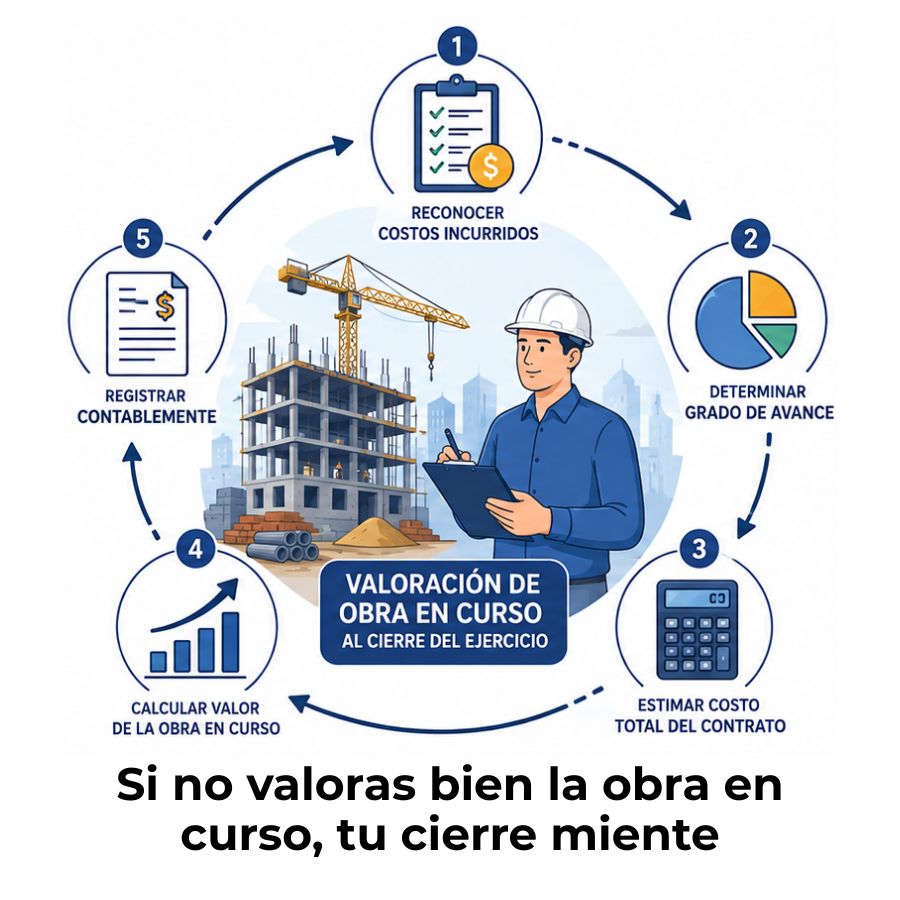
¿Cómo se valora la obra en curso al cierre del ejercicio?
Costos indirectos de obra: Identifícalos y protege tu margen

¿Cómo calcular el costo de una obra de construcción?
