
El grado de avance reconoce ingresos y costos a medida que progresa la obra, en cada período contable. El contrato terminado, en cambio, los acumula y solo los registra cuando la construcción concluye. Ambos métodos existen dentro de la contabilidad de construcción, aunque las normas internacionales tienen una preferencia clara.
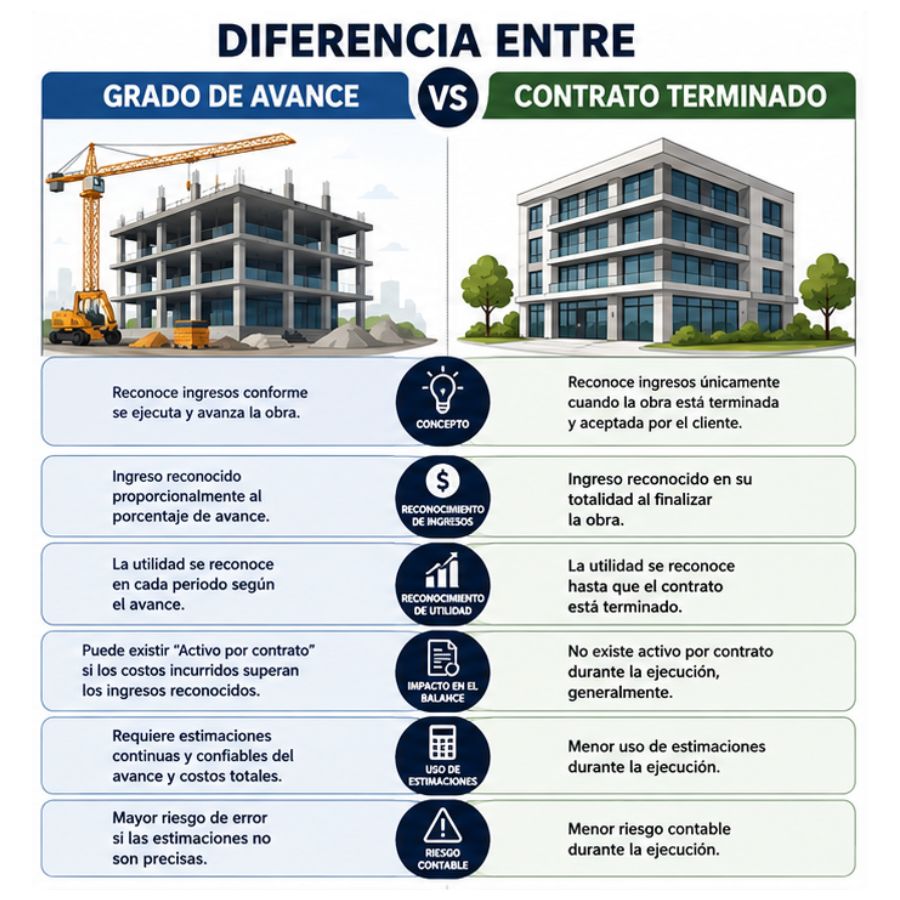
¿Qué son el grado de avance y el contrato terminado?
En la contabilidad de contratos de construcción existen dos métodos para distribuir los ingresos y costos de una obra a lo largo del tiempo. Ambos responden a la misma pregunta: ¿en qué momento se reconocen los resultados de un contrato que tarda más de un período contable en ejecutarse? La elección entre uno y otro tiene efectos directos y medibles en los estados financieros de cualquier empresa constructora.
El problema de fondo es la duración de los contratos. A diferencia de una venta ordinaria, una obra civil puede extenderse durante meses o años. Si no existe un criterio claro para distribuir ingresos y costos en ese lapso, los estados financieros de cada período quedan incompletos o directamente distorsionados. Los dos métodos que se describen a continuación son las soluciones históricamente utilizadas para resolver ese problema.
Definición del método de grado de avance
El método de grado de avance —también llamado método del porcentaje de terminación— establece que los ingresos y costos de un contrato de construcción se reconocen de forma proporcional al trabajo ejecutado en cada período contable. Si al cierre de un ejercicio la obra lleva un 40 % de avance, se reconoce ese mismo porcentaje de los ingresos totales esperados y de los costos asociados. El resultado, sea utilidad o pérdida, también se distribuye período a período.
Este enfoque parte de un principio contable fundamental: los ingresos deben correlacionarse con la actividad que los genera. Una empresa que ejecuta una obra durante tres años no debería mostrar cero resultados durante esos tres años y una ganancia enorme en el cuarto. El grado de avance soluciona esa distorsión distribuyendo los resultados a lo largo de toda la duración del contrato. Para aplicarlo correctamente, es necesario poder estimar los costos totales del proyecto con un nivel razonable de fiabilidad.
Definición del método de contrato terminado
El método de contrato terminado funciona de manera opuesta: no se reconoce ningún ingreso ni utilidad hasta que la obra haya sido prácticamente concluida. Durante toda la ejecución del proyecto, los costos incurridos se acumulan en el balance como un activo (obra en proceso), y los pagos recibidos del cliente se registran como anticipos o pasivos. Solo al cierre del contrato se liberan esos montos y se reconoce el resultado final.
Este método fue ampliamente utilizado antes de la adopción generalizada de las Normas Internacionales de Información Financiera. Su lógica era conservadora: registrar una utilidad antes de terminar el trabajo podría ser prematuro si surgían imprevistos. Sin embargo, esa misma lógica producía estados financieros que no reflejaban la realidad del negocio durante los años de ejecución de la obra, lo que generaba una imagen financiera inconsistente período a período.
¿En qué se diferencian estos dos métodos?
La diferencia central entre ambos métodos está en el momento en que se reconocen los ingresos, los costos y el resultado del contrato. Con el grado de avance, el reconocimiento es gradual y continuo; con el contrato terminado, es único y concentrado al final. Esa distinción tiene consecuencias directas en cómo se ven los estados financieros de una constructora durante los años que dura la obra.
| Criterio | Grado de avance | Contrato terminado |
|---|---|---|
| Momento de reconocimiento | Período a período, según avance | Al finalizar el contrato |
| Registro de costos durante la obra | Como gasto del período | Acumulados en el balance (activo) |
| Registro de anticipos del cliente | Se comparan con ingresos reconocidos | Como pasivo hasta el cierre |
| Utilidad visible durante la ejecución | Sí, en cada período contable | No, solo al terminar la obra |
| Fidelidad de los estados financieros | Alta, refleja el avance real | Baja durante la ejecución |
| Aceptación bajo NIIF plenas | Sí (método principal) | No, eliminado desde 2018 |
| Requiere estimación de costos | Sí, con fiabilidad razonable | No necesariamente |
Otra diferencia que merece atención es la forma en que cada método afecta la toma de decisiones. Con el grado de avance, los gerentes y analistas pueden evaluar la rentabilidad del proyecto en cualquier momento de su ejecución. Con el contrato terminado, esa evaluación solo es posible al cierre, lo que limita la capacidad de detectar problemas financieros a tiempo y actuar sobre ellos.
¿Cuándo se reconocen los ingresos en cada método?
El momento del reconocimiento de ingresos es el corazón de la diferencia entre ambos métodos. No se trata solo de una cuestión técnica: el momento en que aparece un ingreso en el estado de resultados afecta los impuestos, las distribuciones de utilidades y la evaluación del desempeño del negocio. Entender cuándo ocurre ese reconocimiento en cada caso es indispensable para aplicar correctamente la contabilidad de construcción.
Reconocimiento de ingresos con el grado de avance
Con este método, el ingreso se reconoce en función del porcentaje de trabajo completado al cierre de cada período contable. Si una obra tiene un valor contractual de $1.000.000 y al 31 de diciembre lleva un 30 % de avance, se reconocen $300.000 de ingreso en ese ejercicio. El cálculo se repite al cierre de cada período hasta que el contrato se completa. Los costos reconocidos también se determinan en proporción al avance, lo que permite calcular un resultado parcial en cada corte contable.
Para medir el avance existen tres métodos aceptados: la proporción de costos incurridos sobre el total estimado, la inspección física del trabajo ejecutado y la terminación de una proporción física del proyecto. La entidad debe elegir el método que mejor represente el avance real de la obra, no el que arroje un porcentaje más conveniente. Esa elección debe aplicarse de forma consistente a lo largo del contrato.
Reconocimiento de ingresos con el contrato terminado
Con el método de contrato terminado, no se reconoce ningún ingreso en los estados de resultados hasta que la obra esté prácticamente concluida. Durante los años de ejecución, los costos incurridos se acumulan en una cuenta de activo denominada habitualmente «obras en proceso» o «contratos en ejecución». Los pagos que el cliente realiza a lo largo del proyecto se registran como anticipos o pasivos, sin impacto en el resultado del período.
Al momento del cierre del contrato, todos los ingresos acumulados, los costos acumulados y el resultado final se reconocen de una sola vez. Esto genera un patrón contable muy particular: pérdidas aparentes o resultados neutros durante los años de obra y una ganancia o pérdida concentrada en el período de entrega. Esa concentración de resultados era precisamente lo que las normas internacionales buscaban corregir al establecer el grado de avance como método preferido.
Ventajas y limitaciones de cada método
Ningún método es perfecto de forma absoluta. Cada uno tiene fortalezas que explican por qué fue utilizado y limitaciones que justifican la preferencia normativa actual. Conocer esas ventajas y restricciones te ayuda a entender no solo cómo funciona cada método, sino también por qué las normas internacionales establecieron una jerarquía entre ellos.
¿Cuál método exigen las normas internacionales (NIIF/NIC 11)?
La respuesta es directa: las normas internacionales de contabilidad establecen el grado de avance como el método que debe utilizarse para reconocer ingresos en contratos de construcción. Esta posición fue adoptada primero por la NIC 11 y se mantiene bajo la NIIF 15, que sustituyó a la NIC 11 para los ejercicios que comienzan a partir del 1 de enero de 2018. La justificación es el principio de correlación entre ingresos y costos: los resultados deben reflejar la actividad económica real del período.
Cuando el resultado de un contrato de construcción puede estimarse con fiabilidad, los ingresos y los costos asociados deben reconocerse en función del grado de avance de la actividad del contrato al final del período sobre el que se informa. — NIC 11, párrafo 22.
El método de contrato terminado, en cambio, fue explícitamente eliminado por la aplicación de las NIIF. Desde 2018, las empresas que reportan bajo normas internacionales plenas no pueden optar por el contrato terminado como política contable para sus proyectos de construcción. Algunos marcos normativos locales de países que aún no han adoptado plenamente las NIIF pueden contemplar el método de contrato terminado, pero bajo las normas globales vigentes, el grado de avance es la única opción válida cuando el resultado del contrato es estimable con fiabilidad.
Para los contratos cuyo resultado no puede estimarse con fiabilidad, las normas contemplan un tratamiento especial: se reconocen ingresos solo hasta el monto de los costos incurridos que sea probable recuperar, sin registrar utilidad alguna. Este tratamiento alternativo no equivale al método de contrato terminado; es un procedimiento de prudencia que aplica únicamente mientras persiste la incertidumbre sobre el resultado final del proyecto. Puedes profundizar en el marco normativo general en la sección dedicada a la contabilidad de la construcción.
Ejemplo práctico: grado de avance vs. contrato terminado
El mejor modo de fijar la diferencia entre ambos métodos es ver cómo afectan los registros contables de un mismo proyecto. Usar los mismos datos con cada método genera estados financieros completamente distintos, aunque la realidad económica del contrato sea idéntica. El ejemplo que sigue está diseñado para que puedas comparar los dos enfoques de forma directa y sin ambigüedad.
📋 Datos del contrato
- Valor total del contrato: $1.200.000
- Costo total estimado: $900.000
- Duración: 3 años
- Avance por año: 33,33 % cada año (costos distribuidos uniformemente)
- Utilidad total esperada: $300.000
Con el método de grado de avance
| Período | % Avance | Ingresos reconocidos | Costos reconocidos | Utilidad del período |
|---|---|---|---|---|
| Año 1 | 33,33 % | $400.000 | $300.000 | $100.000 |
| Año 2 | 33,33 % | $400.000 | $300.000 | $100.000 |
| Año 3 | 33,33 % | $400.000 | $300.000 | $100.000 |
| Total | 100 % | $1.200.000 | $900.000 | $300.000 |
| Período | Ingresos reconocidos | Costos acumulados (activo) | Utilidad del período |
|---|---|---|---|
| Año 1 | $0 | $300.000 | $0 |
| Año 2 | $0 | $600.000 | $0 |
| Año 3 (cierre) | $1.200.000 | $0 (liberados) | $300.000 |
| Total | $1.200.000 | — | $300.000 |
La utilidad total es la misma en ambos métodos: $300.000. Lo que cambia es cuándo y cómo aparece esa utilidad en los estados financieros. Con el grado de avance, la empresa muestra rentabilidad cada año. Con el contrato terminado, muestra cero resultado durante dos años y toda la utilidad concentrada en el tercero. Esa diferencia tiene implicaciones reales en la evaluación crediticia, la distribución de dividendos y el cálculo de impuestos en los países donde el método fiscal sigue el contable. También es clave entender qué es una certificación de obra, ya que ese documento suele ser la base para medir el avance en la práctica.
Preguntas frecuentes
¿Qué norma regula el grado de avance en contratos de construcción?
Históricamente, el grado de avance en contratos de construcción estuvo regulado por la NIC 11 — Contratos de Construcción. Esta norma estableció el método del porcentaje de terminación como el enfoque preferido para reconocer ingresos y costos de manera proporcional al avance de la obra. Desde el 1 de enero de 2018, la NIC 11 fue sustituida por la NIIF 15 — Ingresos de Actividades Ordinarias Procedentes de Contratos con Clientes, que mantiene el mismo principio de reconocimiento en función del progreso hacia la satisfacción de una obligación de desempeño. Para las empresas que reportan bajo el Estándar para Pymes, la sección 23 regula los contratos de construcción con criterios similares.
¿Por qué el método de contrato terminado ya no se usa bajo NIIF?
El método de contrato terminado fue eliminado por las NIIF porque distorsionaba la información financiera de las empresas constructoras durante los años de ejecución de sus proyectos. Al acumular todos los resultados hasta el cierre de la obra, los estados financieros intermedios no reflejaban la actividad económica real del negocio: mostraban periodos con alta actividad pero sin utilidad reportada, seguidos de un período de cierre con una ganancia enorme. Esa imagen inconsistente reducía la utilidad de los estados financieros para inversores, bancos y otros usuarios que toman decisiones basadas en la información de cada período. Las NIIF optaron por el grado de avance para garantizar estados financieros más fieles a la realidad operativa.
¿Cómo se calcula el porcentaje de avance de un contrato?
Existen tres métodos aceptados para calcular el porcentaje de avance. El primero es la proporción de costos incurridos sobre el total estimado: si se han incurrido $450.000 de un costo total estimado de $900.000, el avance es del 50 %. El segundo es la inspección física del trabajo ejecutado, donde un profesional técnico certifica qué porcentaje de la obra se ha completado de forma real. El tercero es la terminación de una proporción física específica del proyecto, como la cantidad de metros cuadrados construidos sobre el total del proyecto. La entidad debe elegir el método que mejor represente el avance real y aplicarlo de forma consistente. Puedes ampliar este tema en el artículo dedicado al grado de avance.
¿Qué pasa si no se puede estimar el resultado del contrato con fiabilidad?
Cuando el resultado de un contrato de construcción no puede estimarse con fiabilidad, las normas establecen un tratamiento especial que no equivale al método de contrato terminado. En ese caso, se reconocen ingresos únicamente hasta el monto de los costos incurridos que sea probable recuperar, sin registrar ninguna utilidad. Los costos del período se reconocen como gastos cuando se incurren. Este tratamiento aplica de forma transitoria, mientras dura la incertidumbre sobre el resultado final. Una vez que el resultado del contrato puede estimarse con fiabilidad, se regresa al método de grado de avance y se ajustan los reconocimientos anteriores si es necesario.
¿El grado de avance y el porcentaje de terminación son lo mismo?
Sí, en términos prácticos se refieren al mismo método. «Grado de avance», «porcentaje de terminación», «porcentaje de avance» y «método de realización del contrato» son denominaciones distintas que se han utilizado en diferentes normas, regiones y traducciones del lenguaje contable internacional para describir el mismo enfoque: reconocer ingresos y costos en proporción al avance de la obra en cada período contable. La NIC 11 usó principalmente el término «grado de realización» o «porcentaje de terminación», mientras que en la práctica latinoamericana es más común encontrar «grado de avance» o «porcentaje de avance». El concepto y su aplicación son idénticos.
¿Qué diferencia hay entre grado de avance y certificación de obra?
Son dos conceptos relacionados, pero distintos. El grado de avance es el método contable mediante el cual se determina qué proporción del contrato se ha ejecutado para reconocer ingresos y costos. La certificación de obra, en cambio, es el documento técnico —generalmente emitido por un ingeniero o arquitecto— que acredita formalmente el porcentaje de trabajo físico completado en un período determinado. En la práctica, la certificación de obra es una de las herramientas más utilizadas para determinar el grado de avance bajo el método de inspección del trabajo ejecutado. Dicho de otro modo, la certificación alimenta el cálculo contable del grado de avance, pero no son el mismo concepto.
¿Cuándo se usa el método de contrato terminado hoy en día?
Bajo las Normas Internacionales de Información Financiera plenas (NIIF), el método de contrato terminado no es una opción válida para empresas que preparan sus estados financieros conforme a ese marco normativo. Sin embargo, puede encontrarse en contextos donde se aplican marcos contables locales que no han adoptado completamente las NIIF, en algunos tratamientos fiscales específicos de ciertos países o en contratos de muy corta duración que comienzan y terminan dentro del mismo período contable, donde la diferencia práctica con el grado de avance es mínima o inexistente. En esos casos específicos, su uso puede estar permitido o ser indiferente, pero no representa la práctica dominante ni la recomendada por los estándares internacionales vigentes.

Conclusión
El grado de avance y el contrato terminado no son dos variantes equivalentes de lo mismo: son dos formas opuestas de registrar la realidad financiera de un contrato de construcción. El primero distribuye ingresos, costos y utilidades período a período; el segundo los concentra al cierre de la obra. Esa diferencia tiene consecuencias reales y medibles en los estados financieros de cualquier empresa del sector.
Si ya entiendes cuándo se reconocen los ingresos con cada método, cómo se calcula el avance y por qué las normas internacionales optaron por el grado de avance, tienes una base sólida para aplicar estos conceptos en la práctica. El siguiente paso es familiarizarte con los submétodos de medición del avance y con los ajustes contables que surgen cuando las estimaciones cambian durante la ejecución del proyecto. Eso te permitirá registrar contratos de construcción con mayor precisión y seguridad.
Este sitio web tiene más contenidos sobre contabilidad de la construcción que pueden ayudarte a consolidar lo que acabas de aprender. Si este artículo te resultó útil, explorar los temas relacionados te dará una visión más completa del área y te preparará mejor para enfrentar los desafíos contables reales del sector.
Sigue aprendiendo:
Retención de garantía en obras
¿Cómo afecta la inflación a un contrato de construcción?
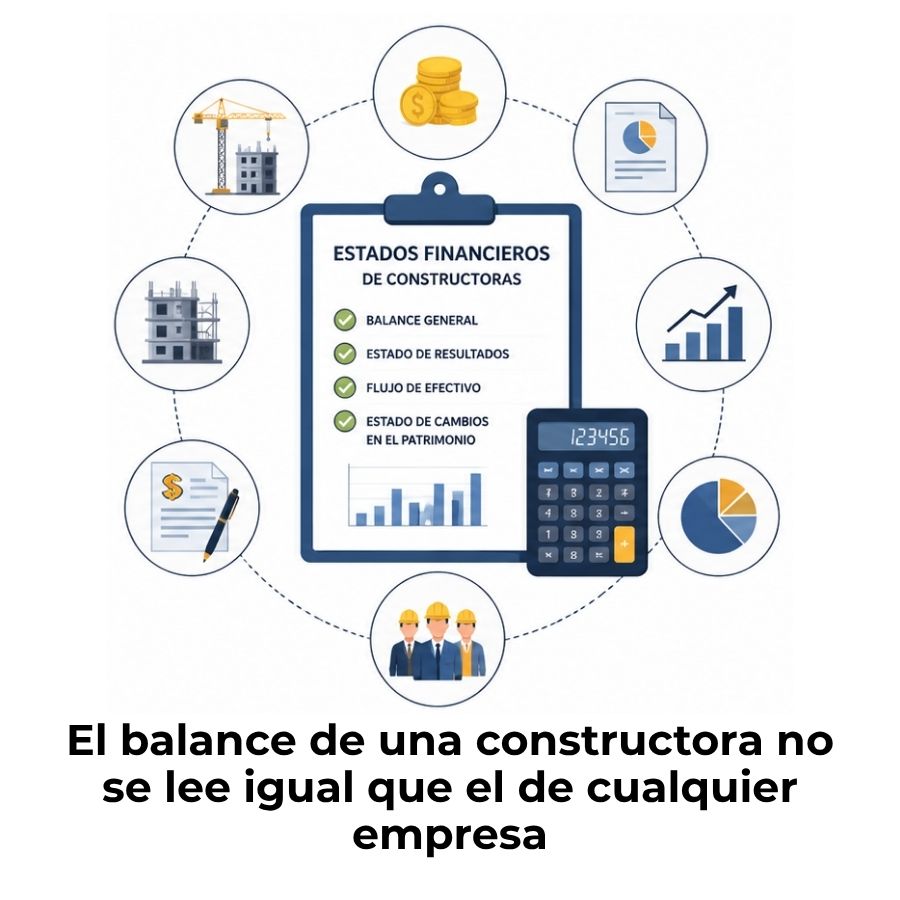
Los estados financieros de constructoras
Certificación de obra: El dato que muy pocos conocen
Auditoría de obras: Protege tu proyecto desde adentro
Obra en curso: El activo que muchos contadores malinterpretan
Consorcios de construcción
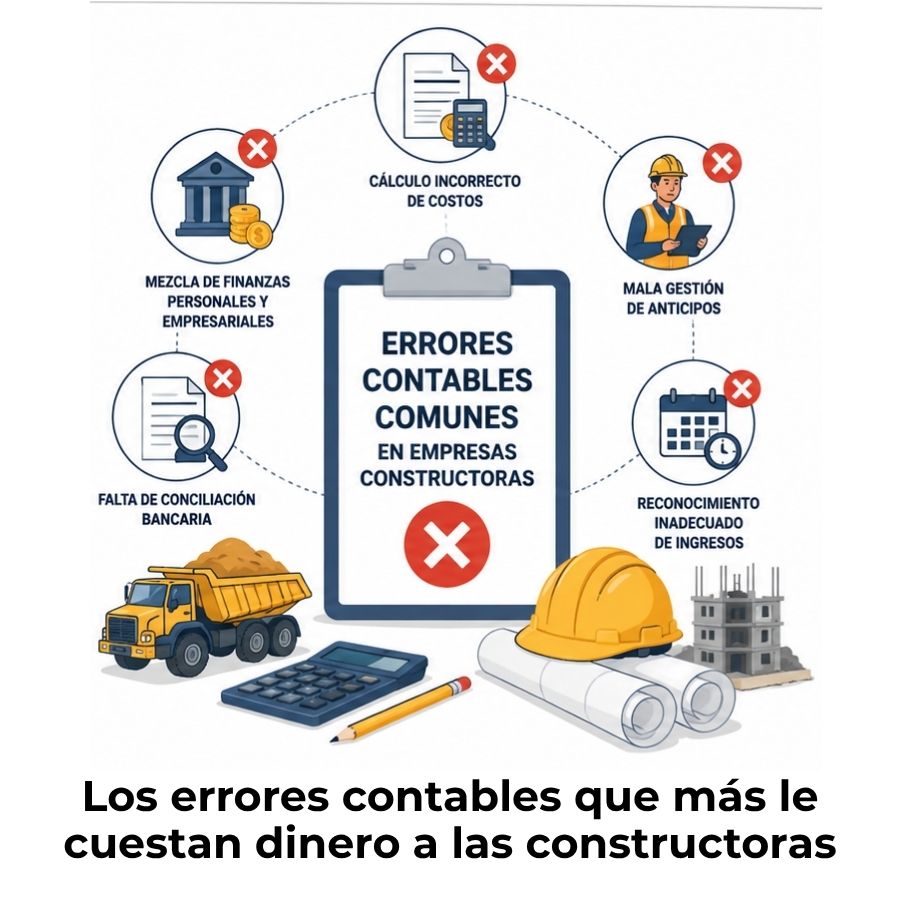
Errores contables comunes en empresas constructoras
