
Contabilizar un cambio en un contrato de obra implica determinar primero qué tipo de modificación es, porque el tratamiento varía según si se trata de un contrato nuevo o de un ajuste al contrato original. Bajo la NIIF 15, esa distinción define el momento en que reconoces los ingresos, cómo recalculas el grado de avance y qué asiento contable corresponde registrar.
¿Qué es un cambio en un contrato de obra?
Un cambio en un contrato de obra es cualquier modificación acordada entre el contratista y el cliente que altera el alcance, el precio, el plazo o las condiciones originalmente pactadas. Estos cambios surgen porque los proyectos de construcción son, por naturaleza, dinámicos: las condiciones del terreno, las decisiones del cliente o los imprevistos técnicos pueden obligar a ajustar lo que se firmó en un principio.
Desde el punto de vista contable, no todos los cambios se registran de la misma manera. Lo que determina el tratamiento es la naturaleza del cambio: si añade algo nuevo al contrato, si modifica lo que ya existía o si reduce el alcance original. Identificar correctamente el tipo de cambio es el primer paso antes de hacer cualquier asiento contable.
Tipos de cambios que pueden surgir durante la ejecución
Los cambios en una obra no son todos iguales ni surgen por las mismas razones. Algunos nacen de una decisión del cliente; otros, de condiciones imprevistas en el sitio de trabajo. Conocer de dónde viene el cambio ayuda a entender qué tratamiento contable le corresponde y cómo afecta el contrato desde el punto de vista financiero.
- Cambios solicitados por el cliente: el propietario decide ampliar una habitación, cambiar materiales o agregar una instalación que no estaba en los planos originales.
- Cambios por condiciones imprevistas: se descubre una estructura deteriorada, una red de tuberías obsoleta o problemas geológicos que obligan a reforzar la cimentación.
- Cambios técnicos del proyecto: el equipo de ingeniería revisa los planos y encuentra que ciertos diseños deben modificarse para cumplir con las normas o garantizar la seguridad.
- Cambios por errores u omisiones: partidas que se olvidaron en el presupuesto inicial y que son necesarias para completar la obra según lo pactado.
Diferencia entre orden de cambio, adicional y variación
Estos tres términos se usan a menudo como si fueran sinónimos, pero tienen matices importantes. Confundirlos lleva a registros incorrectos que después son difíciles de corregir. Vale la pena tener claro qué significa cada uno antes de hacer cualquier asiento.
¿Cómo se clasifican los cambios según su impacto contable?
La NIIF 15 establece una lógica clara: antes de registrar cualquier cambio, hay que determinar cómo afecta el contrato existente. El criterio principal es si el cambio introduce bienes o servicios distintos a los ya pactados y si el precio acordado refleja el valor de mercado independiente de esos bienes o servicios. De esa evaluación dependen dos caminos posibles.
El cambio se contabiliza como si fuera un contrato completamente nuevo, independiente del original.
Cuándo aplica: Los nuevos bienes o servicios son distintos y el precio adicional refleja su valor de mercado.
El cambio se integra al contrato existente y obliga a recalcular el precio de la transacción y el grado de avance.
Cuándo aplica: Los bienes o servicios no son distintos, o el precio no refleja su valor independiente de mercado.
Este análisis no es una formalidad: equivocarse en la clasificación cambia el período en que reconoces los ingresos, altera el porcentaje de avance calculado y puede distorsionar los estados financieros de todo el proyecto. Por eso vale la pena aplicarlo con rigor desde el primer momento en que aparece el cambio.
Pasos para contabilizar un cambio en un contrato de obra
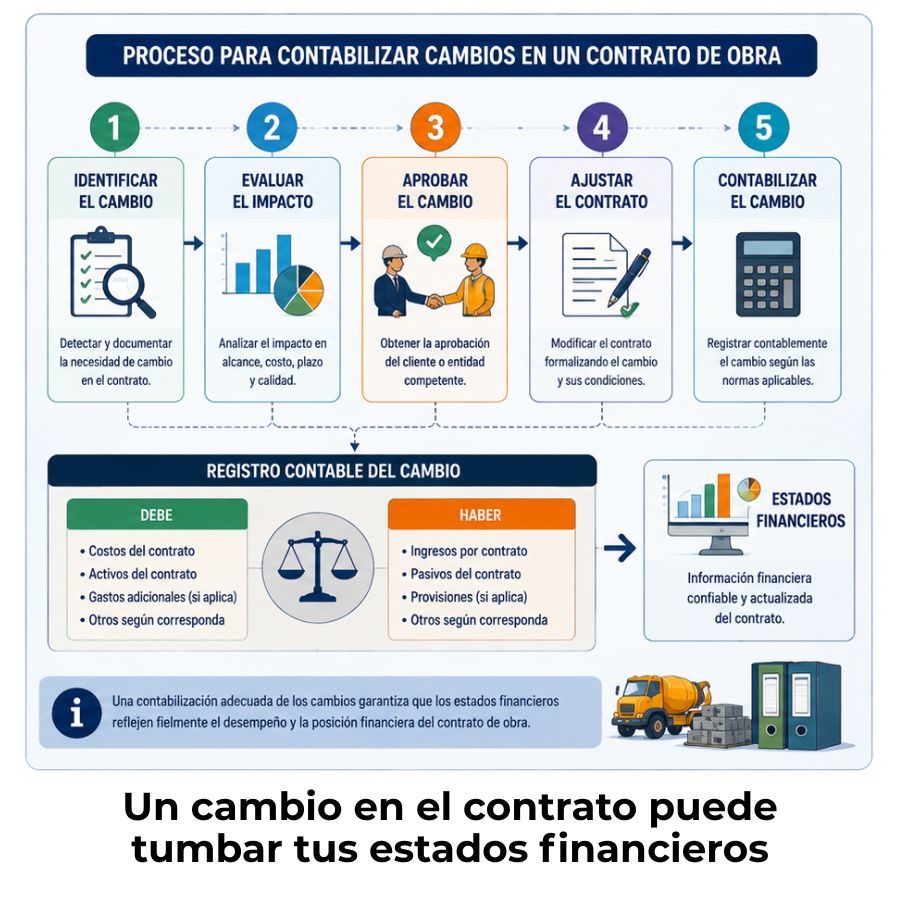
Registrar un cambio de forma correcta no depende del tamaño del proyecto ni del monto involucrado. Depende de seguir una secuencia lógica que la normativa contable respalda. Los cuatro pasos siguientes te permiten pasar del hecho físico en obra al asiento contable correcto, sin saltarte ninguna decisión intermedia.
Paso 1 — Identificar y documentar el cambio
Ningún cambio existe contablemente si no hay un documento que lo respalde. La orden de cambio firmada por ambas partes es el soporte mínimo indispensable para iniciar cualquier registro. Sin ese documento, el cambio no se contabiliza; se controla en cuentas de orden hasta que reciba aprobación formal.
En este paso también debes registrar el motivo del cambio, el impacto en costo, el impacto en plazo y quién lo autorizó. Mantener un registro o bitácora de cambios —con estados como «pendiente», «aprobado» o «rechazado»— es una práctica que evita confusiones graves al momento de cerrar el período contable.
Paso 2 — Determinar si es un contrato separado o una modificación
Aquí aplicas el análisis descrito en la sección anterior. Hazte dos preguntas clave: ¿Los nuevos bienes o servicios son distintos de los ya pactados en el contrato original? ¿El precio acordado para esos bienes o servicios refleja lo que cobrarías si los vendieras de forma independiente? Si la respuesta a ambas es sí, estás ante un contrato separado. Si no, es una modificación del contrato original.
Paso 3 — Ajustar el precio de la transacción y el grado de avance
Si el cambio es una modificación del contrato original, debes recalcular el precio total de la transacción sumando o restando el valor del cambio. Luego, recalculas el grado de avance con los costos incurridos hasta la fecha sobre el total de costos estimados actualizados. Ese nuevo porcentaje determina cuánto ingreso reconoces en el período actual.
Si el cambio genera una diferencia entre el ingreso que ya habías reconocido y el que ahora corresponde, ese ajuste se registra de forma prospectiva, es decir, en el período en que se aprueba el cambio, no retroactivamente en períodos anteriores. Este tratamiento es clave para mantener la coherencia de los estados financieros.
Paso 4 — Registrar el asiento contable correspondiente
Con el precio ajustado y el nuevo grado de avance calculado, ya tienes los datos para hacer el asiento. El ingreso adicional aprobado se acredita en la cuenta de ingresos por contratos de construcción, y el costo asociado al cambio se debita en la cuenta de costos del contrato. Si el cambio reduce el alcance, el movimiento es inverso.
¿Qué dice la NIIF 15 sobre las modificaciones de contratos?
La NIIF 15 —«Ingresos de actividades ordinarias procedentes de contratos con clientes»— es la norma internacional que regula el reconocimiento de ingresos en contratos de construcción y dedica una sección específica a las modificaciones. Su planteamiento central es que una modificación de contrato existe cuando las partes aprueban un cambio que crea nuevos derechos y obligaciones exigibles, o modifica los ya existentes. Sin aprobación, no hay modificación contable.
«Una modificación del contrato es un cambio en el alcance o en el precio de un contrato que fue aprobado por las partes.» — NIIF 15, párrafos 18–21.
Esta norma reemplazó a la antigua NIC 11, que regulaba específicamente los contratos de construcción. La diferencia más relevante para el trabajo diario es que la NIIF 15 obliga a analizar cada modificación de forma individual, aplicando un proceso de cinco pasos que incluye identificar las obligaciones de desempeño y determinar el precio de la transacción actualizado. Puedes explorar el marco completo de la contabilidad de la construcción para entender mejor el contexto normativo donde se aplica esta regla.
Modificación como contrato separado
Esta opción aplica cuando se cumplen dos condiciones al mismo tiempo. Primero, que los bienes o servicios adicionales sean distintos de los ya comprometidos en el contrato original. Segundo, que el precio acordado para esos bienes o servicios adicionales refleje su valor independiente de venta. Cuando esto ocurre, el cambio se contabiliza exactamente como si fuera un contrato nuevo, sin alterar el reconocimiento de ingresos del contrato base.
Modificación como parte del contrato original
Cuando los bienes o servicios adicionales no son distintos —porque se integran con lo ya pactado y forman una sola entrega—, o cuando el precio no refleja el valor de mercado independiente, la modificación se absorbe en el contrato original. En ese caso, debes recalcular el precio de la transacción de forma prospectiva: actualizas el total del contrato y redistribuyes el ingreso pendiente de reconocer entre los períodos restantes, ajustando también el grado de avance.
Ejemplo práctico: contabilización de una orden de cambio
Para entender cómo aplica todo lo anterior, veamos un caso concreto. Una empresa constructora tiene un contrato por 500.000 u.m. para construir un edificio de oficinas. Al finalizar el primer año, el cliente solicita añadir un sistema de climatización que no estaba en los planos originales, con un costo estimado de 40.000 u.m. y un precio pactado de 55.000 u.m. El precio acordado refleja el valor de mercado de esa instalación si se contratara de forma independiente.
En este caso, el análisis indica que los nuevos bienes son distintos (la instalación de climatización es separable del resto de la obra) y el precio refleja su valor independiente. Por tanto, la modificación se contabiliza como un contrato separado: el contrato original de 500.000 u.m. no cambia, y se abre un nuevo registro para los 55.000 u.m. adicionales. Puedes revisar cómo se relaciona este tratamiento con el proceso general de facturación por avance de obra para entender el ciclo completo del reconocimiento de ingresos.
Ahora imagina un escenario diferente: el mismo cliente pide cambiar el tipo de ventanas del edificio por unas de mayor calidad, con un costo adicional de 8.000 u.m. y un precio de 10.000 u.m. que no llega al valor de mercado independiente de esa partida. Aquí, la modificación se incorpora al contrato original: el precio total pasa a 510.000 u.m., los costos estimados suben a 388.000 u.m. y el grado de avance se recalcula con esos nuevos totales. El ajuste en el ingreso reconocido se registra en el período actual, de forma prospectiva.
Errores frecuentes al registrar cambios en contratos de obra
Conocer el proceso correcto no es suficiente si en la práctica se cometen los mismos errores que afectan los resultados del período. Los siguientes son los fallos más comunes que aparecen en la contabilidad de proyectos de construcción cuando hay modificaciones de contrato. Identificarlos con anticipación ahorra correcciones costosas al cierre del ejercicio.
- Registrar cambios sin aprobación formal: contabilizar un cambio «conversado» con el cliente, pero sin orden firmada, genera ingresos sin respaldo que pueden ser objetados en una auditoría.
- No recalcular el grado de avance: actualizar el precio del contrato, pero olvidar ajustar el porcentaje de avance lleva a reconocer más o menos ingreso del que corresponde en el período.
- Tratar todos los cambios como contratos separados: aplicar esta clasificación sin verificar si el precio refleja el valor de mercado independiente distorsiona el reconocimiento de ingresos del contrato base.
- No documentar el motivo del cambio: sin evidencia del origen del cambio (imprevisto, solicitud del cliente, error de diseño), es imposible justificar el tratamiento contable elegido ante un revisor externo.
- Ignorar el impacto en costos totales estimados: un cambio que aumenta el alcance también puede afectar los costos totales proyectados, y si no se actualizan, el margen del proyecto queda mal calculado.
- Contabilizar cambios de forma retroactiva: según la NIIF 15, el ajuste por modificaciones se aplica de manera prospectiva desde el período de aprobación, no hacia períodos anteriores ya cerrados.
Preguntas frecuentes
¿Cuándo un cambio en un contrato de obra se trata como contrato nuevo?
Un cambio se trata como contrato separado cuando se cumplen dos condiciones simultáneamente: los bienes o servicios adicionales son distintos de los ya comprometidos en el contrato original (es decir, pueden utilizarse de forma independiente) y el precio acordado para ese cambio refleja el valor que cobrarías si vendieras esos bienes o servicios de forma autónoma en el mercado. Si alguna de las dos condiciones no se cumple, el cambio se integra al contrato original y no genera un nuevo registro separado.
¿Cómo afecta una orden de cambio al grado de avance de la obra?
Cuando una orden de cambio se integra al contrato original —porque no califica como contrato separado—, el grado de avance debe recalcularse con los datos actualizados: los costos incurridos hasta la fecha se dividen entre el nuevo total de costos estimados del contrato modificado. Ese nuevo porcentaje determina el ingreso que corresponde reconocer en el período actual, lo que puede generar un ajuste positivo o negativo respecto al ingreso ya registrado antes del cambio. Ese ajuste se aplica de forma prospectiva, en el período en que se aprueba la modificación.
¿Qué documentos se necesitan para contabilizar un cambio en obra?
El soporte mínimo es la orden de cambio firmada por ambas partes, que debe incluir la descripción del trabajo modificado, el precio acordado, el impacto en plazo y la identificación del responsable que la autoriza. Además, conviene conservar el presupuesto actualizado, las memorias de cálculo que justifican el precio y cualquier comunicación entre las partes que respalde la solicitud del cambio. Sin esa documentación, no existe base contable para el registro y el auditor puede objetarlo.
¿Se pueden contabilizar cambios no aprobados por el cliente?
No. La NIIF 15 establece que una modificación de contrato solo existe cuando las partes aprueban el cambio, creando derechos y obligaciones exigibles. Si el cliente aún no ha aprobado formalmente la orden de cambio, el monto no puede reconocerse como ingreso. En ese caso, algunos profesionales utilizan cuentas de orden para dejar constancia del cambio en proceso, pero sin impacto en el estado de resultados hasta que haya aprobación formal. Reconocer ingresos sin ese respaldo puede derivar en observaciones en una auditoría.
¿Cuál es la diferencia entre un adicional de obra y un modificado?
Un adicional de obra es trabajo nuevo que no estaba previsto en el contrato original y que el cliente solicita incorporar al proyecto; por ejemplo, construir una bodega que no aparecía en los planos iniciales. Un modificado, en cambio, altera algo que ya estaba pactado: cambia materiales, redirige una instalación o ajusta dimensiones sin agregar un elemento completamente nuevo. La distinción importa porque un adicional tiene más posibilidades de calificar como contrato separado bajo la NIIF 15, mientras que un modificado suele integrarse al contrato original. Puedes ampliar esta distinción revisando los diferentes tipos de contratos de construcción y cómo cada uno maneja estas situaciones.
¿Cómo se registra un cambio que reduce el alcance del contrato?
Cuando el cliente decide eliminar una parte del contrato —por ejemplo, suprimir una planta del edificio—, el precio de la transacción disminuye en el valor de esa partida y los costos totales estimados también se reducen. El grado de avance se recalcula con los nuevos totales y, si el ingreso ya reconocido supera al que ahora corresponde, se registra un ajuste negativo en el período actual. Este ajuste se aplica prospectivamente, sin modificar los períodos anteriores ya cerrados, y el asiento revierte parte del ingreso reconocido contra la cuenta de clientes o anticipos, según la situación de cobro.
¿Qué cuenta contable se usa para registrar una orden de cambio?
Las cuentas específicas dependen del plan contable que aplique cada país o empresa, pero la lógica general es la misma: el ingreso adicional aprobado se acredita en la cuenta de ingresos por contratos de construcción (o ingresos por prestación de servicios, según la estructura del plan de cuentas), y el derecho de cobro se debita en clientes o cuentas por cobrar. Los costos del cambio se registran como gasto en la cuenta de costos del contrato, con abono a proveedores, materiales o mano de obra según corresponda. Si el cambio genera un activo por contrato (trabajo realizado pero aún no facturado), se usa la cuenta de activos por contratos con clientes.
Conclusión
Contabilizar un cambio en un contrato de obra no es solo hacer un asiento más al final del mes. Requiere tomar decisiones técnicas concretas: identificar el tipo de cambio, clasificarlo según la NIIF 15, recalcular el precio de la transacción y el grado de avance, y registrar el resultado de forma prospectiva. Cada uno de esos pasos tiene un efecto directo en cómo quedan tus estados financieros al cierre del período.
El camino más seguro empieza por la documentación: sin una orden de cambio firmada, no hay registro válido. Luego, aplica el árbol de decisión para determinar si estás ante un contrato separado o ante una modificación del original, recalcula el avance con los nuevos totales y asienta el ajuste en el período en que el cambio fue aprobado. Con ese proceso, tienes la base para defender cualquier registro ante una revisión externa y para mantener el margen del proyecto bajo control.
Si este tema te generó más preguntas o quieres profundizar en otros aspectos de la contabilidad de proyectos, en este sitio web encontrarás más contenido pensado para que puedas aplicar la normativa con claridad y sin dar vueltas innecesarias.
Sigue aprendiendo:

Control de costos por partida de obra
Seguro de obra: Cobertura real para cada etapa de tu construcción

Contabilización de las multas por retraso en una obra
La fianza de cumplimiento: La garantía que cuida tu inversión en obra
Costeo por obra en construcción
¿Cómo controlar los costos de una obra en ejecución?
Sobrecostos en construcción: ¿Cómo evitarlos?
Gestión del capital de trabajo en constructoras
