
Cuando terminas una certificación de obra y emites la factura, esperas cobrar el total. Pero el cliente te transfiere menos de lo que aparece en el documento. No es un error ni un descuento: es la retención de garantía, un mecanismo habitual en la construcción que genera más dudas contables de las que parece. Entender cómo funciona desde el principio te ahorra problemas en el registro, en el IVA y, sobre todo, en el cobro final.
¿Qué es la retención de garantía en construcción?
La retención de garantía es un porcentaje del importe de cada certificación de obra que el promotor o contratante descuenta temporalmente al contratista como mecanismo de protección ante posibles defectos, vicios ocultos o incumplimientos en la ejecución. No se trata de un impuesto ni de un descuento comercial: el dinero le pertenece al contratista, pero queda en poder del cliente durante un período determinado.
Este mecanismo es tan habitual en el sector que prácticamente ningún proyecto de construcción de cierta envergadura prescinde de él. Aparece en contratos privados entre promotoras y constructoras, y también en licitaciones públicas donde la administración actúa como contratante. Su existencia responde a una lógica sencilla: el promotor necesita una garantía tangible de que el contratista responderá ante cualquier problema que surja después de terminar la obra.
¿Cuál es su propósito dentro de un contrato de obra?
El objetivo principal de esta retención es ofrecer al promotor un respaldo económico real ante cualquier defecto que aparezca una vez terminada la obra. Si el contratista ya cobró el 100 % del contrato y después surgen problemas, reclamar los costes de reparación puede convertirse en un proceso lento y costoso. La retención resuelve ese problema antes de que ocurra, porque el dinero ya está apartado y disponible para cubrir esos gastos si fuera necesario.
Más allá de la protección económica, la retención también funciona como incentivo para que el contratista termine la obra con la calidad pactada y cumpla los plazos. Saber que parte del pago depende de que no aparezcan incidencias durante el período de garantía genera un incentivo directo para cuidar la ejecución hasta el último detalle.
¿Quién retiene y quién recibe el dinero?
En la relación habitual de obra, el promotor o contratante principal es quien aplica la retención, descontándola de cada pago que realiza al contratista. Si hay subcontratistas involucrados, el contratista principal puede aplicar el mismo mecanismo sobre los pagos que realiza a sus subcontratados, replicando la lógica del sistema hacia abajo en la cadena.
El dinero retenido no desaparece ni se convierte en un ingreso del promotor: queda registrado como una obligación pendiente de pago. Al contratista le corresponde tratarlo como un derecho de cobro futuro, no como una pérdida. Desde el punto de vista contable, el ingreso ya está devengado en el momento en que la obra se ejecuta, aunque el cobro se produzca después.
¿Cómo se calcula la retención de garantía?
El cálculo de la retención es directo: se aplica un porcentaje pactado en el contrato sobre el importe de cada certificación de obra. Lo que varía entre proyectos es ese porcentaje y la base sobre la que se aplica. Antes de emitir cualquier factura de obra, conviene revisar el contrato para confirmar ambos parámetros, porque un error en este punto se arrastra en todas las certificaciones siguientes.
Porcentajes habituales según el tipo de contrato
No existe un porcentaje único obligatorio para todos los contratos, aunque hay valores que se repiten con mucha frecuencia. El 5 % es el porcentaje más extendido tanto en obra privada como en muchos contratos públicos. En contratos privados de menor envergadura puede negociarse un 3 %, mientras que en determinadas licitaciones públicas el porcentaje puede diferir según la normativa aplicable o las condiciones del pliego.
¿Se aplica sobre la base o sobre el total con IVA?
Este punto genera confusión con frecuencia. El criterio técnicamente correcto es aplicar la retención sobre la base imponible, sin incluir el IVA. La retención afecta al principal del contrato, no al impuesto. Retener sobre el importe total con IVA incluido generaría un error fiscal, ya que estarías aplicando un descuento sobre un tributo que el contratista ya tiene obligación de ingresar a Hacienda.
Dicho esto, en la práctica existen contratos privados donde la retención se calcula sobre el total de la factura con IVA. En ese caso, es el contrato firmado el que prevalece, pero el contratista debe ser consciente de que estará asumiendo un descuento sobre la parte del IVA, lo que tensiona aún más su tesorería durante el período de garantía.
¿Cómo se contabiliza la retención de garantía?
El registro contable de la retención de garantía sigue el principio de devengo: la operación se reconoce en el momento en que los trabajos se ejecutan, no cuando el dinero llega a la cuenta bancaria. Esto significa que el contratista registra el ingreso completo desde la primera certificación, aunque solo cobre una parte de él en ese momento.
Asiento contable desde el punto de vista del contratista
Imagina que el contratista emite una certificación de obra por 10.000 € (base imponible), con un IVA del 21 % y una retención de garantía del 5 %. El importe retenido es de 500 € y el IVA asciende a 2.100 €. El contratista cobra en ese momento 11.600 €, pero registra la operación completa, reconociendo también los 500 € como derecho de cobro pendiente.
Observa que la cuenta 430 recoge el importe que el cliente paga de forma inmediata (base más IVA, menos retención), mientras que la cuenta 4308 registra por separado la parte retenida. Así, el balance refleja con exactitud tanto lo cobrado como lo que aún queda pendiente de recibir.
Cuentas contables que se utilizan
Las cuentas específicas para gestionar la retención de garantía varían ligeramente según el plan contable de cada país, pero el esquema es consistente. Se utilizan subcuentas diferenciadas del grupo de clientes o proveedores para separar la retención del cobro ordinario y poder hacer seguimiento de su saldo acumulado a lo largo de toda la obra.
Asiento cuando se devuelve la retención
Cuando termina el período de garantía sin incidencias, el promotor libera el importe retenido y lo transfiere al contratista. En ese momento, el saldo acumulado en la cuenta 4308 se cancela contra la cuenta de tesorería. El asiento es simple: se carga la cuenta de bancos por el importe recibido y se abona la cuenta 4308 por el mismo valor, cerrando así el derecho de cobro pendiente.
Si en lugar de devolver el importe, el promotor lo aplica a cubrir el coste de una reparación, el asiento varía: se registra la compensación directamente contra el saldo de la cuenta 4308, reflejando que el derecho de cobro se ha consumido para atender la reclamación. En ningún caso ese consumo altera el ingreso originalmente registrado, ya que se trata de dos operaciones distintas.
Retención de garantía e IVA: una relación que genera dudas
El tratamiento del IVA en presencia de una retención de garantía es uno de los puntos que más confusión genera, especialmente en proyectos largos con múltiples certificaciones. La regla general es clara: el IVA se devenga sobre el importe total de la certificación, sin descontar la retención. Esto significa que el contratista debe declarar e ingresar el IVA correspondiente a la base imponible completa, aunque solo haya cobrado el 95 % de esa base.
El desfase que esto genera es real: el contratista paga a Hacienda el IVA de los 500 € retenidos antes de haberlos cobrado. Eso crea una tensión de tesorería que conviene anticipar en la planificación financiera del proyecto. Una forma de amortiguar ese impacto es reservar desde el principio el porcentaje de IVA que corresponde a la parte retenida en cada certificación.
Para llevar un control adecuado de la contabilidad de la construcción en proyectos con múltiples certificaciones, resulta útil llevar un registro acumulado de las retenciones pendientes por cada contrato, separado del resto de la cuenta de clientes. Eso facilita la conciliación al cierre y evita sorpresas cuando llega el momento de recuperar el dinero retenido.
¿Cuándo se devuelve la retención de garantía?
La devolución de la retención está ligada al período de garantía establecido en el contrato, que comienza una vez que la obra se recibe de forma oficial. Mientras ese período está en curso, el promotor conserva el derecho de usar el dinero retenido para cubrir el coste de cualquier defecto que se detecte y que sea responsabilidad del contratista.
Plazos habituales en obra privada y pública
En obra privada, el plazo más común es de doce meses desde la recepción definitiva de la obra. Durante ese año, el promotor puede reclamar al contratista cualquier defecto de ejecución y descontar el coste de reparación del importe retenido. Si transcurre el año sin incidencias, el promotor queda obligado a devolver el saldo acumulado en su totalidad.
En obra pública, los plazos y condiciones suelen estar regulados por la normativa de contratos del sector público aplicable en cada país, y pueden extenderse más allá de los doce meses habituales en privado. Antes de firmar cualquier contrato con una administración, conviene revisar el pliego de condiciones para conocer exactamente el plazo de garantía y las condiciones de devolución.
¿Qué ocurre si aparecen defectos en la obra?
Si durante el período de garantía el promotor detecta defectos atribuibles al contratista, tiene dos caminos. El primero es exigir al contratista que repare los defectos a su costa. El segundo, si el contratista no responde o los costes están justificados, es descontar el importe de las reparaciones del saldo retenido. En ese caso, el contratista solo recupera la diferencia entre la retención acumulada y el coste de las reparaciones.
Si los defectos consumen la totalidad de la retención y aún quedan costes pendientes, el promotor puede reclamar la diferencia por vías legales. Aunque este escenario extremo es poco frecuente, ilustra por qué mantener la calidad de ejecución durante toda la obra es la mejor estrategia para recuperar el dinero retenido sin complicaciones.
Diferencias entre retención de garantía y retención fiscal
Confundir estos dos conceptos es más habitual de lo que parece, sobre todo cuando aparecen juntos en una misma factura. La retención de garantía es un mecanismo contractual privado entre las partes, acordado en el contrato de obra para asegurar la calidad de la ejecución. No tiene ninguna relación con la Administración Tributaria y no se declara como impuesto.
La retención fiscal, en cambio, es una obligación tributaria. El pagador retiene un porcentaje del importe facturado e ingresa esa cantidad directamente a Hacienda en nombre del cobrador. Su finalidad es recaudatoria, no de garantía, y su cuantía está regulada por la normativa fiscal de cada país, sin margen de negociación entre las partes.
Mantener esta distinción clara en la contabilidad es necesario porque cada retención usa cuentas diferentes y tiene un tratamiento fiscal y financiero distinto. Mezclarlas genera errores que complican tanto los estados financieros como las declaraciones tributarias del período.
Errores frecuentes al registrar la retención de garantía
Conocer los errores más habituales en el registro de esta retención te permite evitarlos antes de que aparezcan, en lugar de tener que corregirlos más tarde. Muchos de estos errores son pequeños conceptualmente, pero sus consecuencias se acumulan a lo largo de toda la obra y generan discrepancias difíciles de reconciliar al cierre.
Para evitar estos problemas, lo más eficaz es establecer desde el inicio del proyecto un sistema de seguimiento específico para las retenciones. Si ya llevas un control detallado de los costes de obra —por ejemplo, analizando la evolución del gasto con la curva S en una obra de construcción—, añadir un módulo de retenciones a ese seguimiento es una extensión natural que no requiere demasiado esfuerzo adicional.
Además, reconciliar el saldo de retenciones con el cliente al cierre de cada certificación, y no solo al final de la obra, reduce significativamente el riesgo de discrepancias en el momento de la devolución. Un saldo que no se revisa durante meses puede convertirse en un problema de tesorería difícil de resolver en el peor momento posible. Esto va de la mano con la necesidad de controlar los costos de una obra en ejecución de forma continua, no solo al terminar.
Preguntas frecuentes
¿La retención de garantía reduce el ingreso contable del contratista?
No. La retención de garantía no reduce el ingreso: el contratista reconoce el ingreso completo de la certificación en el momento en que la obra se ejecuta, siguiendo el principio de devengo. Lo que varía es la forma en que se registra el cobro: la parte retenida queda en una cuenta separada de clientes (cuenta 4308) como un derecho de cobro pendiente, mientras que el ingreso ya figura íntegramente en la cuenta de resultados desde el primer asiento.
¿Sobre qué importe se aplica la retención de garantía?
El criterio técnicamente correcto es aplicarla sobre la base imponible de cada certificación, sin incluir el IVA. La retención afecta al principal del contrato, no al impuesto. Aunque en algunos contratos privados puede pactarse que se calcule sobre el total con IVA incluido, ese enfoque provoca un mayor impacto en la tesorería del contratista, porque estaría reteniendo parte de un impuesto que tiene obligación de ingresar a Hacienda independientemente del cobro.
¿Qué cuenta contable se usa para la retención de garantía?
En el plan contable español, el contratista utiliza la cuenta 4308 (Clientes, retenciones por garantía) para registrar el importe que el promotor le retiene. El promotor, por su parte, registra esa misma cantidad en la cuenta 4008 (Proveedores, retenciones por garantía). Ambas cuentas son subcuentas de los grupos habituales de clientes y proveedores, diseñadas específicamente para mantener el saldo de las retenciones separado del cobro o pago ordinario.
¿La retención de garantía afecta al IVA de la factura?
No altera la base imponible ni el IVA que se declara. El contratista debe calcular y declarar el IVA sobre el importe total de la certificación, incluyendo la parte retenida. Lo que sí provoca es un desfase de tesorería: el contratista paga el IVA correspondiente a los importes retenidos antes de haberlos cobrado. Por eso, anticipar ese desfase en la planificación financiera del proyecto es una práctica indispensable en obras con múltiples certificaciones.
¿Cuánto tiempo puede retener el cliente el dinero de la garantía?
El plazo depende de lo que establezca el contrato de obra. En proyectos privados, el período de garantía más habitual es de doce meses desde la recepción definitiva de la obra. En contratos públicos, los plazos pueden ser distintos y están regulados por la normativa de contratación del sector público aplicable. Una vez vencido el período sin incidencias, el promotor queda obligado a devolver la totalidad del importe retenido acumulado durante la obra.
¿La retención de garantía aplica igual en obra pública y privada?
El concepto es el mismo, pero las condiciones varían. En obra privada, el porcentaje y el plazo de garantía se acuerdan libremente entre las partes en el contrato. En obra pública, tanto el porcentaje como las condiciones de devolución están sujetos a la normativa de contratos del sector público, que puede establecer requisitos específicos sobre la forma de constituir la garantía, los plazos aplicables y los procedimientos para su devolución.
¿Qué pasa si el cliente no devuelve la retención de garantía?
Si el período de garantía ha vencido, no existen defectos pendientes y el promotor se niega a devolver el importe retenido, el contratista tiene derecho a reclamarlo por vía judicial o arbitral, según lo establecido en el contrato. En ese caso, el saldo que permanece en la cuenta 4308 debe mantenerse registrado como derecho de cobro hasta que la situación se resuelva. Si la deuda se torna incobrable, habría que evaluar si procede una provisión por deterioro del crédito según los criterios contables aplicables.
Conclusión
La retención de garantía es una parte inseparable de la contabilidad de proyectos de construcción. Entender que no reduce tu ingreso, sino que simplemente separa una parte del cobro en una cuenta específica, cambia por completo la forma en que la gestionas desde el primer asiento hasta la devolución final.
Con lo que has visto, puedes identificar las cuentas correctas, calcular el importe retenido sobre la base adecuada, anticipar el impacto del IVA en tu tesorería y distinguir sin dudas la retención de garantía de cualquier retención fiscal que aparezca en la misma factura. Aplicar estos criterios desde la primera certificación te ahorra correcciones costosas al cierre de la obra.
Si quieres seguir profundizando en la gestión financiera de proyectos de obra, en este sitio web encontrarás más contenidos sobre contabilidad de la construcción que te ayudarán a dominar cada aspecto del ciclo completo de un proyecto, desde el primer presupuesto hasta el balance final.
Sigue aprendiendo:
Contabilidad de la construcción vs. contabilidad general
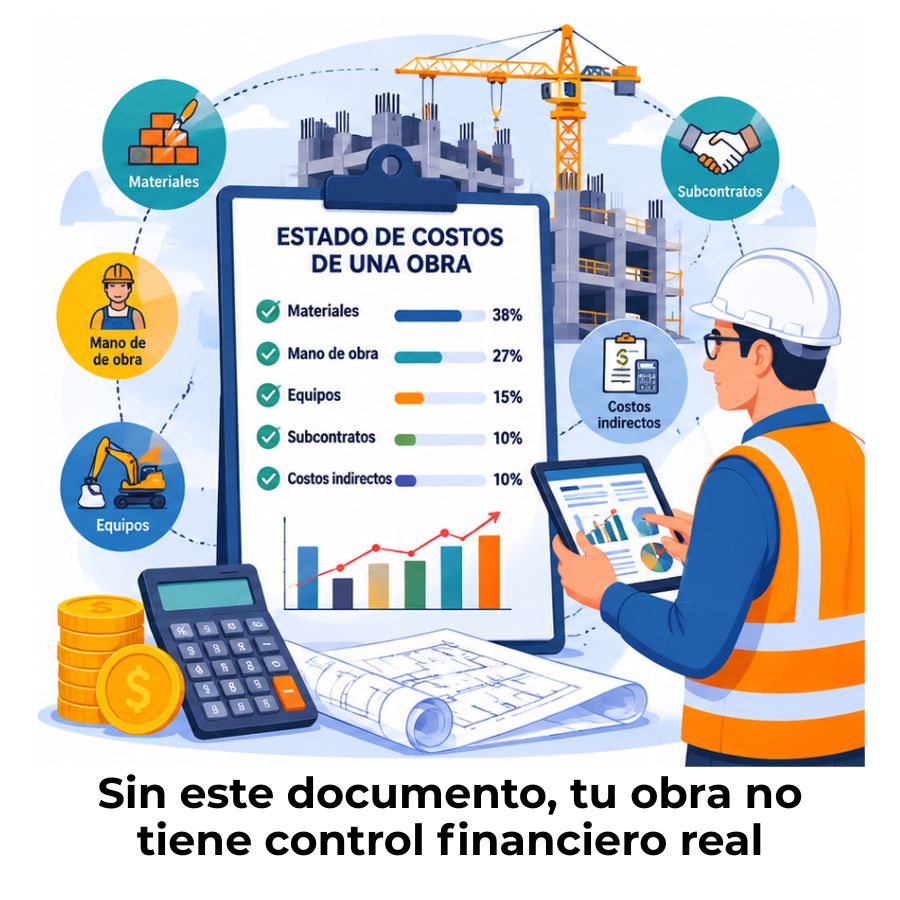
¿Cómo elaborar el estado de costos de una obra?
Curva S en una obra de construcción
La fianza de cumplimiento: La garantía que cuida tu inversión en obra
Sobrecostos en construcción: ¿Cómo evitarlos?
¿Cómo afecta la inflación a un contrato de construcción?
Software contable para constructoras: ¿Qué debe tener?
Punto de equilibrio de una obra
