
El seguro de obra es una póliza que protege un proyecto de construcción frente a daños materiales, accidentes, responsabilidades civiles y defectos estructurales. Puede ser contratado por el promotor, el constructor o ambos, dependiendo del tipo de cobertura. Entender sus modalidades y saber cómo se reflejan en la contabilidad te permite gestionar mejor los costos y cumplir con las obligaciones legales de tu proyecto.
¿Qué es un seguro de obra?
Un seguro de obra es un contrato entre una empresa constructora, un promotor o un propietario y una compañía aseguradora, mediante el cual esta última se compromete a cubrir determinadas pérdidas económicas si ocurre un evento imprevisto durante o después del proceso de construcción. El objeto asegurado puede ser la propia obra, la responsabilidad frente a terceros, la integridad de los trabajadores o la estabilidad estructural del edificio terminado, dependiendo del tipo de póliza que se contrate.
A diferencia de otros seguros empresariales, el seguro de obra tiene una naturaleza temporal y ligada al ciclo de vida del proyecto. Esto significa que su cobertura puede comenzar desde el primer día de trabajos en el terreno y, en ciertos casos, como el seguro decenal, extenderse hasta diez años después de que la obra quede terminada. El plazo de vigencia, el monto asegurado y las coberturas activas quedan definidos en la póliza, por lo que es fundamental leerla con detalle antes de firmarla.
Partes que intervienen en una póliza de obra
En cualquier póliza de obra participan, como mínimo, tres figuras: el tomador, la aseguradora y el beneficiario. El tomador es quien contrata y paga la póliza, generalmente el constructor o el promotor. La aseguradora es la entidad que asume el riesgo y se compromete a indemnizar si ocurre el siniestro. El beneficiario puede coincidir con el tomador, pero también puede ser el propietario final del inmueble o un tercero afectado por la obra.
En proyectos grandes, es habitual que el contrato especifique con precisión qué rol ocupa cada parte, ya que un mismo proyecto puede involucrar a un promotor, varios contratistas y múltiples subcontratistas. Cada uno de ellos puede necesitar su propia cobertura o quedar incluido en la póliza principal, dependiendo de cómo se haya redactado el contrato de obra y la póliza correspondiente.
¿Cuándo entra en vigor la cobertura?
La cobertura entra en vigor en la fecha y hora exactas que indica la póliza. Lo más frecuente es que comience desde el momento en que se firma el contrato con la aseguradora, aunque algunas pólizas establecen un período de carencia antes de que la cobertura sea efectiva. Es decisivo verificar esa fecha antes de iniciar cualquier trabajo en la obra, porque un siniestro ocurrido en el período de carencia no estará cubierto.
¿Para qué sirve el seguro de obra en un proyecto de construcción?
La construcción es una de las actividades con mayor concentración de riesgos simultáneos: accidentes laborales, daños a propiedades colindantes, errores de diseño, fenómenos naturales y fallos en los materiales pueden presentarse en cualquier etapa del proyecto. El seguro de obra cumple la función de trasladar esos riesgos a una aseguradora, de modo que un evento imprevisto no obligue al constructor o al promotor a asumir la pérdida íntegra con sus propios recursos.
Más allá de la protección financiera inmediata, el seguro de obra tiene implicaciones contractuales y legales importantes. Muchos clientes y entidades financiadoras exigen que exista una póliza vigente antes de firmar un contrato o desembolsar un crédito. En varios países, determinados tipos de seguro son obligatorios por ley para ciertos tipos de obra, por lo que su ausencia puede derivar en sanciones administrativas o en la paralización del proyecto.
¿Por qué es clave para la contabilidad de la construcción?
La prima del seguro de obra forma parte del costo directo del proyecto. Registrarla correctamente permite que el costo de la obra refleje su valor real, algo que tiene consecuencias en la valoración del activo, en la liquidación del proyecto y en la determinación del resultado final.
Tipos de seguro de obra que debes conocer
No existe un único seguro que cubra todos los riesgos de una obra. En la práctica, los proyectos de construcción combinan varias pólizas según el alcance de los trabajos, la cantidad de personas involucradas y las obligaciones legales del país donde se ejecuta la obra. Conocer las diferencias entre cada tipo es el primer paso para armar una cobertura completa sin pagar de más ni dejar riesgos sin proteger.
Todo riesgo construcción (TRC)
El seguro de todo riesgo construcción es la póliza más amplia que puede contratar una empresa constructora. Cubre los daños materiales que sufra la obra durante su ejecución, sean causados por incendios, inundaciones, terremotos, robos, actos de vandalismo o errores en la ejecución de los trabajos. Su vigencia comienza con el inicio de las obras y termina cuando la construcción queda formalmente recibida o entregada.
Esta póliza también puede incluir coberturas opcionales como la paralización de la obra por eventos cubiertos o los gastos de remoción de escombros. La prima se calcula en función del presupuesto de ejecución material (PEM), es decir, del costo total estimado de los trabajos de construcción. Cuanto más elevado sea ese presupuesto, mayor será el monto asegurado y, por tanto, la prima que deberá pagar el tomador.
Seguro de responsabilidad civil en obra
La responsabilidad civil en obra protege al constructor o al promotor frente a reclamaciones de terceros que hayan sufrido daños como consecuencia directa de la actividad constructiva. Esto incluye daños a propiedades colindantes, lesiones a peatones por caída de materiales o afectaciones a redes de servicios públicos. La diferencia clave respecto al TRC es que la responsabilidad civil no cubre la obra en sí, sino el daño que la obra cause hacia afuera.
Este seguro puede contratarse de forma anual, declarando el volumen total de obra que ejecutará la empresa durante el año, o por obra, declarando el presupuesto de un proyecto concreto. En muchas jurisdicciones, contar con esta póliza es un requisito previo para obtener la licencia de construcción, por lo que su ausencia puede impedir legalmente el inicio de los trabajos.
Seguro decenal de construcción
El seguro decenal es una póliza de largo plazo que cubre los defectos estructurales graves que puedan aparecer en un edificio durante los diez años posteriores a su terminación. Su objeto de cobertura son los daños que comprometan la estabilidad o la seguridad del inmueble, como hundimientos de cimentación, grietas estructurales o fallos en los elementos portantes. En varios países, como España, esta póliza es de contratación obligatoria para obra nueva destinada a vivienda.
Quien contrata el seguro decenal es, generalmente, el promotor de la obra, aunque su beneficio se traslada a los compradores o futuros propietarios del inmueble. La cobertura entra en vigor en la fecha del acta de recepción de la obra y se mantiene activa durante diez años contados desde ese momento, independientemente de cuántas veces cambie de propietario el inmueble.
Seguro de accidentes de trabajo en obra
El seguro de accidentes de trabajo cubre a los trabajadores que participan en la ejecución de la obra ante lesiones físicas, invalidez o fallecimiento producidos como consecuencia de su actividad laboral. En la mayoría de los países, este seguro es obligatorio y su ausencia puede generar responsabilidad directa para el empleador, tanto en el ámbito civil como en el penal, dependiendo de la gravedad del accidente.
Es importante tener claro que este seguro cubre a los trabajadores vinculados directamente con la empresa tomadora. Los subcontratistas tienen la obligación de contar con su propia cobertura para su personal. Antes de permitir que un subcontratista inicie trabajos en la obra, es una práctica prudente solicitar el certificado de seguro vigente que acredite que sus empleados están cubiertos.
¿Qué cubre y qué excluye un seguro de obra?
Una de las confusiones más frecuentes al contratar un seguro de obra es asumir que la póliza cubre todo lo que pueda salir mal. En la práctica, cada póliza tiene un listado preciso de coberturas incluidas y un catálogo de exclusiones que delimitan exactamente hasta dónde llega la protección. Leer ambas secciones con igual atención es tan importante como elegir el tipo de seguro correcto.
Coberturas habituales
- Daños materiales a la obra: Pérdidas o deterioro físico de la construcción por incendio, explosión, impacto de rayo, inundación, terremoto, robo o vandalismo.
- Responsabilidad civil extracontractual: Indemnizaciones a terceros por daños corporales o materiales causados por la actividad constructiva.
- Errores en la ejecución: Algunas pólizas TRC incluyen daños derivados de impericia o negligencia en los trabajos, aunque con límites específicos.
- Gastos de remoción de escombros: Costos de retirada de materiales dañados, necesarios para iniciar la reconstrucción.
- Paralización de obra: Pérdidas económicas por la interrupción del proyecto debido a un evento cubierto por la póliza.
- Defectos estructurales post-entrega: Cobertura del seguro decenal durante los diez años posteriores a la recepción del edificio.
Exclusiones más comunes
- Desgaste natural y mantenimiento: Los daños por deterioro progresivo o falta de mantenimiento no están cubiertos, ya que no son eventos imprevistos.
- Accidentes de los trabajadores propios: La póliza TRC y la de responsabilidad civil no cubren lesiones de los empleados del asegurado; eso corresponde al seguro de accidentes de trabajo.
- Daños preexistentes: Cualquier daño que existiera antes de que la póliza entrase en vigor queda fuera de cobertura.
- Defectos de diseño conocidos: Si el daño deriva de un error de diseño que era conocido antes de la construcción, la aseguradora puede rechazar la reclamación.
- Guerra, huelgas generales y riesgo nuclear: Estos eventos están excluidos en la práctica totalidad de las pólizas del sector.
¿Cómo se contabiliza el seguro de obra?
Desde la perspectiva de la contabilidad de la construcción, el seguro de obra genera transacciones que deben registrarse con precisión para que los estados financieros reflejen el costo real del proyecto. El tratamiento contable varía según si la póliza cubre exclusivamente el ejercicio en curso o si su vigencia se extiende hacia el siguiente período.
Cuenta contable que se utiliza
Bajo el Plan General de Contabilidad utilizado en España y en muchos países hispanohablantes, la prima del seguro de obra se registra en la cuenta 625 — Primas de seguros, que recoge las cantidades pagadas por concepto de seguros, excluidos los de carácter financiero y los relacionados directamente con el personal. Esta cuenta forma parte del grupo de gastos de explotación y afecta directamente al resultado del ejercicio.
Cuando la prima se paga por adelantado y la cobertura se extiende hacia un ejercicio futuro, entra en juego la cuenta 480 — Gastos anticipados. Esta cuenta permite activar temporalmente el gasto no devengado, de modo que solo se reconozca como gasto en el período al que realmente corresponde, en cumplimiento del principio de devengo.
Asiento cuando la póliza cubre un solo ejercicio
Si la póliza entra en vigor y vence dentro del mismo ejercicio contable, el registro es directo. Se carga la cuenta 625 por el importe total de la prima y se abona la cuenta de banco o tesorería por ese mismo importe. No es necesaria ninguna periodificación adicional, ya que el gasto corresponde íntegramente al período en que se devenga.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 625 | Primas de seguros | 1.200 | |
| 572 | Bancos e instituciones de crédito | 1.200 |
Ejemplo: Una empresa constructora paga el 1 de enero una prima anual de 1.200 por una póliza cuya vigencia va del 1 de enero al 31 de diciembre del mismo año. El asiento se realiza por el total, ya que todo el gasto corresponde al ejercicio en curso. Los seguros están habitualmente exentos de IVA, por lo que no se genera crédito fiscal en esta operación.
Asiento cuando la póliza cruza dos ejercicios (periodificación)
Lo más frecuente en la práctica es que una póliza se contrate en un momento del año y su cobertura se extienda hacia el siguiente ejercicio. En ese caso, hay que separar el gasto en dos partes: la que corresponde al ejercicio actual y la que corresponde al siguiente. La porción no devengada se registra como activo en la cuenta 480 — Gastos anticipados, y se traspasa a gasto al inicio del nuevo período.
Ejemplo de periodificación
Prima anual pagada el 1 de agosto por 1.200. Cobertura: 1 de agosto del año 1 al 31 de julio del año 2.
Gasto del año 1: 5 meses (agosto–diciembre) → 1.200 × 5/12 = 500
Gasto anticipado (año 2): 7 meses (enero–julio) → 1.200 × 7/12 = 700
Asiento al pagar la prima (1 de agosto, año 1):
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 625 | Primas de seguros | 1.200 | |
| 572 | Bancos e instituciones de crédito | 1.200 |
Ajuste al cierre del ejercicio (31 de diciembre, año 1):
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 480 | Gastos anticipados | 700 | |
| 625 | Primas de seguros | 700 |
Al inicio del año 2, el saldo de 480 se revierte cargando la cuenta 625 por 700 y abonando 480 por 700.
Registro de la indemnización cobrada
Cuando ocurre un siniestro cubierto y la aseguradora paga una indemnización, esa entrada de dinero debe registrarse en la contabilidad. El importe cobrado se registra como un ingreso extraordinario o como una compensación que reduce el gasto generado por el daño, dependiendo de cómo haya sido contabilizado el siniestro originalmente. Lo más frecuente es abonar una cuenta de ingresos y cargar la cuenta de tesorería por el importe recibido.
Si el proyecto está clasificado como obra en curso, la indemnización puede aplicarse para reducir el costo activado, siempre que el daño haya afectado directamente a elementos que formaban parte del activo. El tratamiento correcto depende de si la pérdida ya fue reconocida como gasto o si todavía estaba activada como parte del costo de la construcción.
¿Quién paga el seguro de obra y quién debe contratarlo?
La responsabilidad de contratar y pagar el seguro de obra no siempre recae en la misma persona. Depende del tipo de póliza, del rol que ocupa cada parte en el proyecto y de lo que establezca el contrato de construcción. Una cláusula mal redactada en el contrato puede dejar a varias partes sin cobertura, lo que convierte la asignación de responsabilidades en un asunto tanto jurídico como económico.
En la práctica, el contrato de obra es el documento que define con exactitud quién asume la responsabilidad de contratar cada póliza. Cuando no queda claro, pueden surgir vacíos de cobertura que solo se detectan cuando ya ha ocurrido un siniestro. El costeo por obra es la herramienta que permite identificar si el costo de los seguros está siendo correctamente imputado al proyecto que los genera, evitando que esos gastos queden perdidos en las cuentas generales de la empresa.
Un aspecto que genera dudas frecuentes es la situación de los subcontratistas. Cada subcontratista debe contar con sus propias coberturas de responsabilidad civil y accidentes de trabajo para el personal que aporta. Si un subcontratista sin seguro causa un daño a un tercero o uno de sus empleados sufre un accidente, el contratista principal puede quedar expuesto a reclamaciones que, en principio, no le corresponden. Por eso, antes de autorizar el ingreso de un subcontratista a la obra, es una práctica recomendable exigir y archivar una copia de su certificado de seguro vigente.
Otro elemento que influye directamente en la distribución de costos es la retención de garantía. En algunos contratos de construcción, la aseguradora puede condicionar la emisión de la póliza a la existencia de una retención de garantía que respalde el cumplimiento del contratista. Conocer esta interrelación permite planificar mejor los flujos de caja del proyecto y evitar sorpresas en la negociación de las condiciones de la póliza.
Preguntas frecuentes
¿El seguro de obra es obligatorio en todos los países?
No existe una norma universal que haga obligatorio el seguro de obra en todos los países. La obligatoriedad depende del tipo de obra, del uso al que se destinará el inmueble y de la legislación vigente en cada territorio. En España, por ejemplo, el seguro decenal es obligatorio para obra nueva de vivienda y el seguro de accidentes de trabajo es exigible para todo el personal que trabaja en una obra. En otros países latinoamericanos, la normativa varía: algunos exigen el seguro de responsabilidad civil como condición para obtener la licencia de construcción, mientras que otros lo dejan a criterio de las partes. Antes de iniciar cualquier proyecto, verificar la normativa local aplicable es un paso que no debe saltarse.
¿Qué diferencia hay entre el seguro a todo riesgo y el seguro decenal?
La diferencia principal está en el momento de cobertura y en el objeto asegurado. El seguro todo riesgo construcción protege la obra mientras se está ejecutando y su cobertura finaliza cuando los trabajos concluyen. El seguro decenal, en cambio, entra en vigor precisamente cuando termina la obra y su cobertura se extiende durante los diez años siguientes, protegiéndola contra defectos estructurales que puedan comprometer la estabilidad del edificio ya terminado. Son pólizas complementarias, no alternativas: un proyecto puede necesitar ambas para estar completamente cubierto a lo largo de todo su ciclo de vida.
¿El seguro de obra cubre los accidentes de los trabajadores?
El seguro todo riesgo construcción y el seguro de responsabilidad civil no cubren los accidentes que sufran los trabajadores del asegurado. Para eso existe el seguro de accidentes de trabajo, que es una póliza independiente con un funcionamiento diferente. Es un error frecuente asumir que la póliza TRC protege a todo el personal de la obra, cuando en realidad se enfoca en los daños a la estructura y los materiales, y en las responsabilidades frente a terceros ajenos al proyecto. La cobertura de los trabajadores corresponde a una póliza específica que debe contratar cada empleador.
¿Cómo se calcula el costo de la prima de un seguro de obra?
La prima de un seguro de obra se determina en función de varios factores: el tipo de cobertura contratada, el presupuesto de ejecución material del proyecto, la duración estimada de los trabajos, la ubicación geográfica de la obra y el historial de siniestralidad del tomador. Para el seguro todo riesgo construcción, el monto asegurado suele coincidir con el presupuesto total de la obra, y la prima se expresa como un porcentaje de ese valor. La aseguradora también evalúa el tipo de obra, ya que construir en una zona sísmica o en un área propensa a inundaciones eleva el riesgo y, por tanto, el costo de la cobertura.
¿Qué pasa si un subcontratista no tiene seguro propio?
Si un subcontratista opera en la obra sin contar con su propio seguro de responsabilidad civil o de accidentes de trabajo, y ocurre un siniestro relacionado con su actividad, el contratista principal puede quedar expuesto a asumir las consecuencias económicas y legales. Esto sucede porque, ante la ausencia de cobertura del subcontratista, los afectados dirigirán sus reclamaciones hacia quien controla la obra. Exigir y verificar el certificado de seguro vigente antes de autorizar el inicio de los trabajos de cualquier subcontratista es la medida preventiva más sencilla para evitar esta situación.
¿La indemnización de un seguro de obra tributa en el impuesto sobre la renta?
En términos generales, la indemnización recibida de una aseguradora como consecuencia de un siniestro en obra puede estar sujeta a tributación si supera el valor del daño reconocido. Si la indemnización cubre exactamente la pérdida sufrida y esa pérdida ya fue reconocida como gasto, el efecto fiscal tiende a ser neutro. Sin embargo, si la indemnización supera el valor del bien dañado o del gasto deducido, el exceso puede considerarse un ingreso gravable. El tratamiento fiscal exacto depende de la normativa de cada país y del tipo de sujeto pasivo, por lo que conviene consultarlo con un asesor tributario.
¿El seguro de obra forma parte del costo de la construcción?
Sí. La prima del seguro de obra es un gasto directamente vinculado al proceso de construcción y, por tanto, puede integrarse en el costo del proyecto. Esto tiene importancia en la contabilización de todos los componentes del costo de la obra, porque incluir correctamente el seguro en el costeo permite que el activo refleje su valor real de producción. Si la empresa lleva un sistema de costeo por obra, la prima debe imputarse al proyecto específico al que pertenece y no a los gastos generales de la empresa, lo que facilita tanto el control de rentabilidad como la información para la toma de decisiones.
Conclusión
El seguro de obra no es un gasto prescindible ni un trámite burocrático: es una pieza estructural de cualquier proyecto de construcción bien gestionado. Entender que existen varios tipos de pólizas, cada una diseñada para cubrir un riesgo diferente, te permite armar una cobertura completa y ajustada a las necesidades reales de tu proyecto, sin pagar de más ni dejar flancos expuestos.
Desde el punto de vista contable, registrar correctamente la prima, periodificar el gasto cuando la póliza cruza ejercicios y saber cómo tratar una indemnización recibida son habilidades que impactan directamente en la calidad de tu información financiera. Aplicar estos criterios te ayuda a que el costo de cada obra sea real, transparente y útil para tomar decisiones.
Si este tema te resultó útil, en este sitio web encontrarás más contenidos sobre contabilidad aplicada a la construcción, con explicaciones claras y ejemplos prácticos que te acompañan desde los conceptos fundamentales hasta los registros más específicos del sector.
Sigue aprendiendo:
Depreciación de maquinaria de construcción
Devolución de la retención de garantía en construcción
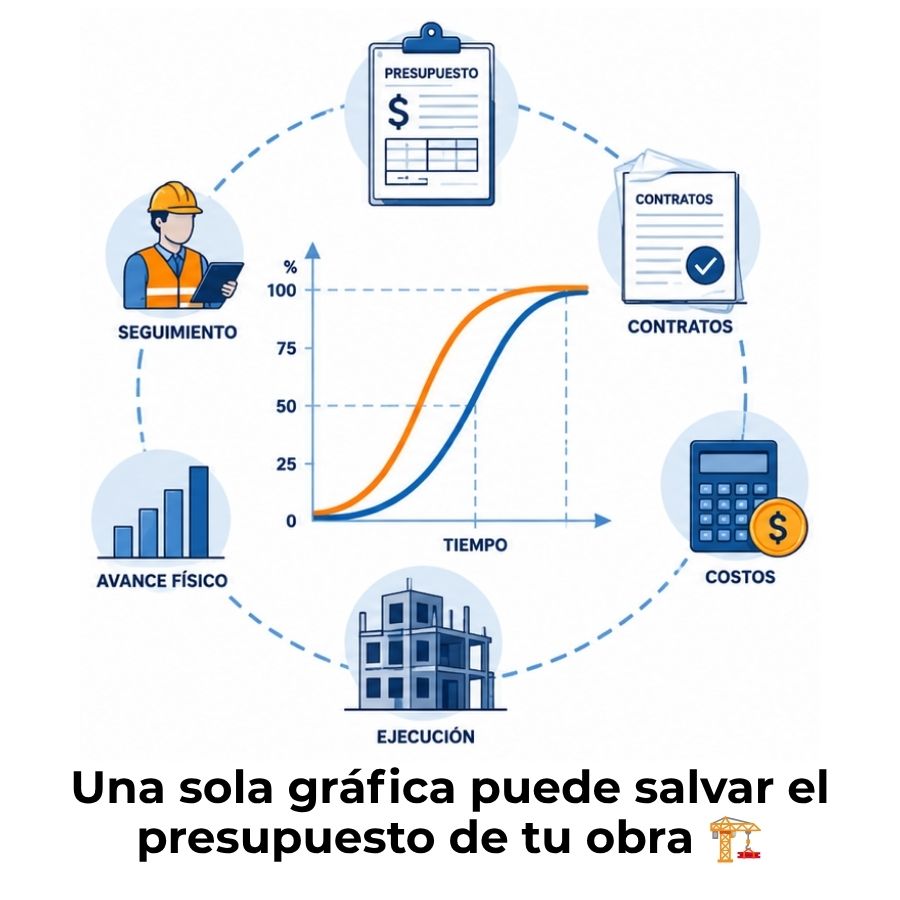
Curva S en una obra de construcción
Software contable para constructoras: ¿Qué debe tener?
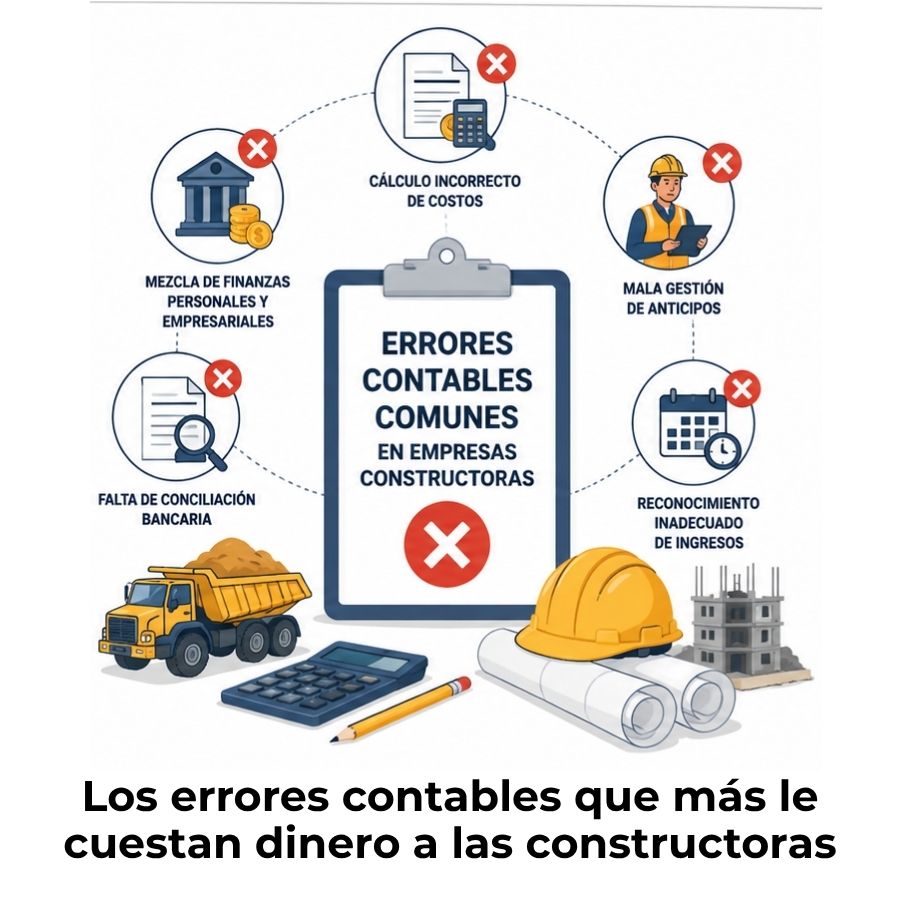
Errores contables comunes en empresas constructoras
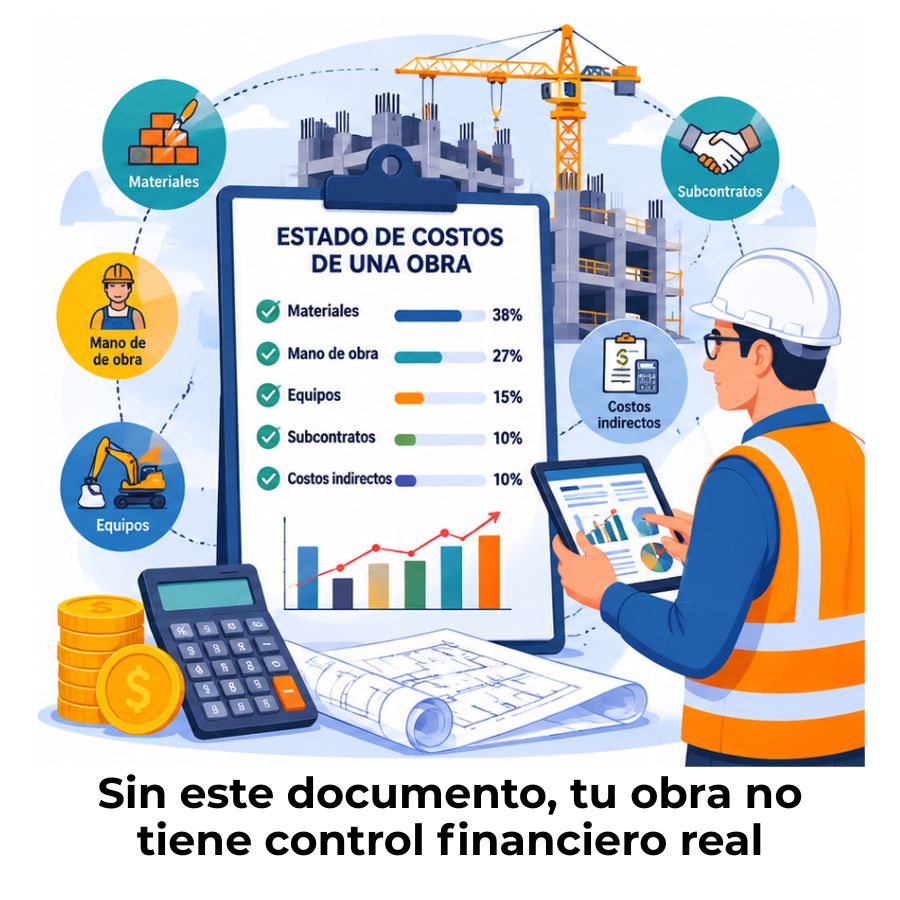
¿Cómo elaborar el estado de costos de una obra?
Retenciones tributarias en construcción
Costeo por obra en construcción
