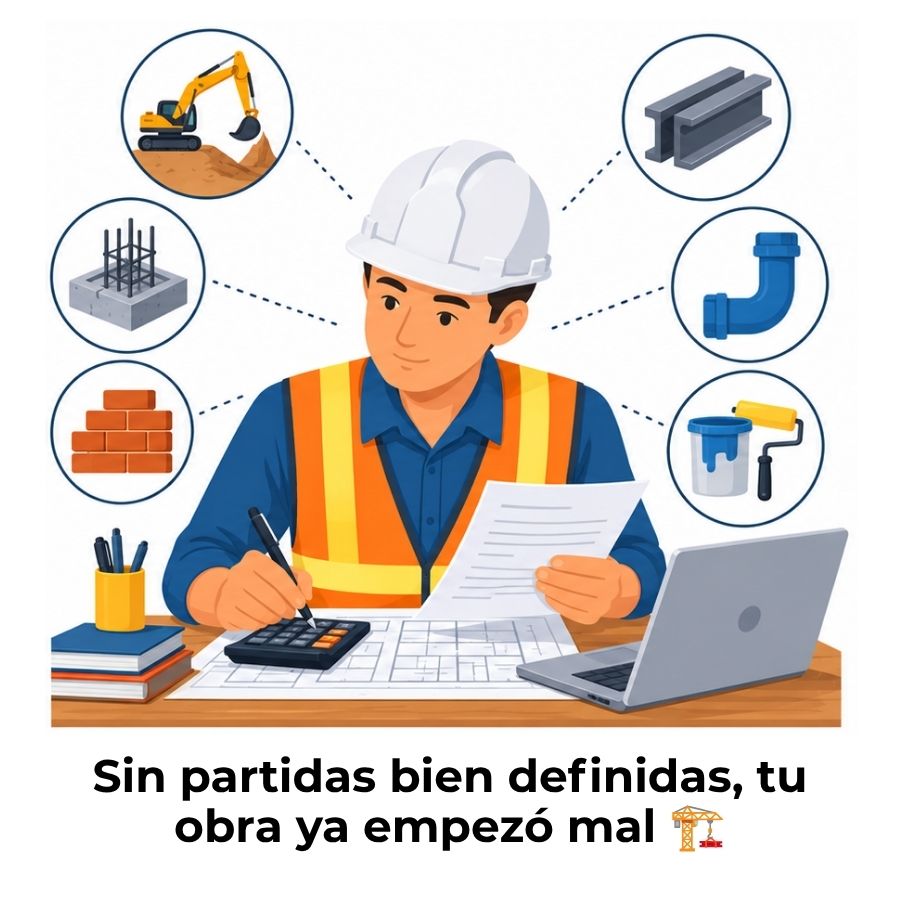
Las partidas de un presupuesto de obra son el desglose detallado de cada actividad que se va a ejecutar durante la construcción. Cada una incluye una descripción, una unidad de medida, una cantidad y un precio. Juntas forman la base sobre la que se calcula el coste total del proyecto y se controla su avance real.
¿Qué son las partidas de un presupuesto de obra?
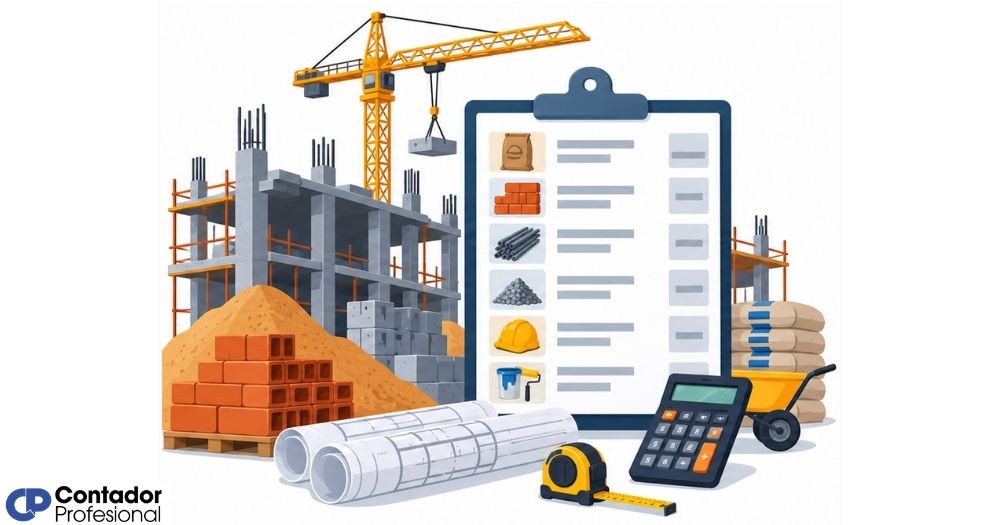
Las partidas de un presupuesto de obra son el listado de todas las actividades o tareas que se deben ejecutar durante la construcción, establecidas con fines de medición, evaluación, programación y control de costes. Cada partida representa una unidad de trabajo concreta, perfectamente delimitada, a la que se puede asignar un precio y un plazo de ejecución.
Piensa en el presupuesto como un mapa de todo lo que va a ocurrir en la obra. Cada partida es una parada en ese mapa: describe qué se va a hacer, cuánto se va a ejecutar, con qué unidad de medida se mide y cuánto cuesta cada unidad. Sin ese nivel de detalle, el presupuesto pierde su función principal, que es servir como herramienta real de control.
Diferencia entre partida, subpartida y capítulo
Estos tres términos se usan con frecuencia en los presupuestos de construcción, pero no significan lo mismo. El capítulo agrupa un conjunto de partidas que pertenecen a una misma fase o especialidad, como la cimentación, la estructura o las instalaciones eléctricas. Dentro de cada capítulo aparecen las partidas, que son las unidades de trabajo concretas y medibles.
Las subpartidas, por su parte, son divisiones internas de una partida cuando la actividad resulta demasiado compleja para tratarse como un bloque único. No todos los presupuestos las utilizan, pero son habituales en proyectos de gran envergadura donde la precisión es crítica. La jerarquía completa sería: capítulo → partida → subpartida.
¿Para qué sirven las partidas en la planificación de una obra?
Las partidas no son solo un instrumento de presupuestación: sirven también para medir el avance de la obra, programar los trabajos y controlar los pagos a contratistas y proveedores. Cuando una empresa ejecuta el 60 % de una partida, sabe exactamente qué porcentaje del coste de esa actividad se ha generado y qué queda pendiente.
Además, la correcta definición de las partidas es la base para elaborar los contratos de construcción, ya que el alcance de los trabajos, los hitos de certificación y las condiciones de pago suelen referenciarse directamente a las partidas del presupuesto. Sin ese detalle, los contratos quedan expuestos a interpretaciones ambiguas.
Estructura de un presupuesto de obra por capítulos
Los capítulos son las grandes divisiones temáticas que organizan todas las partidas del presupuesto siguiendo la secuencia lógica de la construcción. No existe un estándar oficial único, pero la práctica profesional ha consolidado un orden que la mayoría de los arquitectos y constructoras sigue, lo que facilita comparar presupuestos entre diferentes empresas.
Capítulos más habituales en obra nueva
En una obra de nueva construcción, los capítulos suelen reflejar las fases constructivas de principio a fin. El orden respeta la secuencia en que se ejecutan los trabajos reales en el proyecto, lo que permite hacer un seguimiento claro del avance y de la certificación de obra. A continuación, los capítulos más frecuentes:
- Trabajos previos y movimiento de tierras: Incluye desbroce, excavación, vaciado y rellenos necesarios para preparar el terreno antes de construir.
- Cimentación: Recoge las partidas de zapatas, losas, pilotes o cualquier elemento estructural que transmite cargas al terreno.
- Estructura: Agrupa los pilares, vigas, forjados y muros de carga que conforman el esqueleto del edificio.
- Cubierta: Comprende las partidas de impermeabilización, aislamiento y acabados del tejado o cubierta plana.
- Cerramientos y fachada: Engloba los muros exteriores, el aislamiento térmico y los acabados de fachada.
- Albañilería interior: Tabiques, trasdosados, techos y divisiones interiores del edificio.
- Instalación eléctrica: Cuadros, cableado, mecanismos y alumbrado.
- Fontanería y saneamiento: Red de agua fría, agua caliente, evacuación de aguas y aparatos sanitarios.
- Climatización y ventilación: Equipos de calefacción, refrigeración y renovación del aire.
- Revestimientos y acabados: Solados, alicatados, pinturas y carpintería interior.
- Seguridad y salud: Partidas relativas a la protección de los trabajadores durante la ejecución.
- Gestión de residuos: Costes de clasificación, transporte y vertido de los residuos generados por la obra.
Capítulos en obras de reforma o rehabilitación
Las obras de reforma tienen una estructura de capítulos diferente, porque el punto de partida no es un terreno vacío, sino un edificio existente. El primer capítulo suele ser siempre el de demoliciones y trabajos de retirada, que recoge todo lo que hay que eliminar antes de comenzar los trabajos nuevos. A continuación aparecen los capítulos de albañilería, fontanería, electricidad, carpintería, revestimientos y acabados, y finalmente limpieza de obra.
Tipos de partidas en un presupuesto de construcción
No todas las partidas de un presupuesto funcionan igual. Existen distintos tipos según la forma en que se mide y valora el trabajo, y conocer la diferencia entre ellos es fundamental para interpretar correctamente cualquier presupuesto de obra y detectar si está bien elaborado o si esconde imprecisiones.
Partida unitaria
La partida unitaria es el formato más frecuente y el más preciso. Define un precio por cada unidad de medida ejecutada (por metro cuadrado, metro lineal, unidad, kilogramo o metro cúbico), lo que permite valorar el trabajo de forma exacta según la cantidad real que se lleve a cabo. Es el formato que exige el cuadro de precios n.º 1 en la contratación pública.
Partida alzada
La partida alzada se utiliza para trabajos que son difíciles de medir con precisión antes de ejecutarlos. Se asigna un precio global sin descomposición detallada, lo que aporta flexibilidad, pero también reduce el control. Un presupuesto bien elaborado limita su uso: cuando las partidas alzadas superan el 5–10 % del presupuesto total, es una señal de que la medición es imprecisa.
Medios auxiliares y costes indirectos
Los medios auxiliares son los elementos físicos que se usan para ejecutar varias partidas, pero que no se consumen en el proceso, como andamios, encofrados, elevadores o casetas de obra. Los costes indirectos, en cambio, son conceptos que no se pueden imputar a una partida concreta, como el sueldo del jefe de obra, los seguros o los suministros generales a pie de obra. Ambos se calculan como un porcentaje aplicado sobre el coste directo.
Componentes internos de cada partida: el descompuesto
Dentro de cada partida unitaria existe una estructura interna llamada descompuesto, que detalla de dónde viene exactamente el precio de esa unidad de obra. El descompuesto desglosa el coste en tres componentes: mano de obra, materiales y maquinaria. Es la parte más técnica del presupuesto, pero también la más reveladora, porque permite entender con precisión por qué una partida cuesta lo que cuesta.
Mano de obra
La mano de obra se calcula multiplicando las horas necesarias para ejecutar la partida por el coste por hora de cada categoría profesional. Las categorías habituales en construcción son el oficial de primera, el oficial de segunda y el peón, cada uno con un coste diferente según el convenio colectivo provincial del sector de la construcción. Algunos presupuestos también incluyen categorías más específicas según el tipo de trabajo.
Materiales
El coste de los materiales se obtiene multiplicando la cantidad necesaria de cada material por su precio de compra puesto en obra, incluyendo el transporte y las mermas habituales por manipulación. Una partida bien elaborada especifica el tipo exacto de material, sus características técnicas y si el suministro corre a cargo del contratista o del promotor. Esta claridad evita malentendidos en la ejecución y en la liquidación final.
Maquinaria y equipos
La maquinaria se valora en función de las horas que el equipo interviene en la partida, aplicando un coste horario que incluye amortización, mantenimiento y consumos. La maquinaria puede imputarse directamente en el precio unitario de la partida o registrarse como una partida independiente cuando realiza una tarea específica y aislada dentro del proyecto. La elección depende del criterio del técnico redactor del presupuesto.
¿Cómo se calcula el precio de una partida de obra?
Calcular el precio de una partida requiere un proceso conocido como análisis de precios unitarios. El resultado es el precio que aparece en el presupuesto por cada unidad ejecutada de ese trabajo, y se obtiene sumando los costes de mano de obra, materiales y maquinaria, y aplicando después los porcentajes correspondientes a medios auxiliares y costes indirectos.
Una vez sumados todos esos componentes, el resultado es el precio unitario de la partida. Al multiplicarlo por la cantidad total de unidades que se van a ejecutar, se obtiene el importe total de esa partida dentro del presupuesto. La suma de los importes de todas las partidas da lugar al Presupuesto de Ejecución Material, conocido como PEM, que es la base sobre la que se construye el precio final de la obra.
Del PEM al precio final: cómo se estructura el presupuesto
El PEM es solo el punto de partida del presupuesto total. Sobre él se aplican una serie de porcentajes que van añadiendo otros costes hasta llegar al precio que finalmente paga el cliente. Entender esta cadena de valores es clave para interpretar cualquier presupuesto de obra y para evitar sorpresas cuando llega la factura final.
Sobre el PEM se aplican los gastos generales de la empresa constructora, que habitualmente se sitúan en torno al 13 %, y el beneficio industrial, que representa el margen de ganancia del constructor, fijado convencionalmente en el 6 %. La suma de esos tres conceptos da lugar al Precio de Ejecución por Contrata (PEC). Al añadir los impuestos correspondientes, se obtiene el Precio Base de Licitación, que es lo que finalmente paga el promotor o el cliente.
Comprender esta cadena es importante dentro de la contabilidad de la construcción, porque los registros contables de la empresa deben reflejar correctamente en qué nivel se encuentran los ingresos y los costes, y cuál es el margen real del proyecto una vez descontados todos los conceptos. Sin esa claridad, la gestión económica de la obra queda distorsionada.
Errores frecuentes al definir las partidas de un presupuesto
Un presupuesto puede estar formalmente completo y aun así esconder errores que solo se descubren cuando la obra ya está en marcha. Definir mal las partidas es una de las causas más habituales de desvíos de coste, conflictos con los contratistas y problemas en la certificación. Conocer estos errores de antemano permite evitarlos desde el primer borrador.
- Descripción incompleta: Si la partida no especifica el tipo de material, el acabado o el método de ejecución, cualquier técnico puede interpretarla de forma diferente, lo que genera discrepancias en la ejecución y en el precio.
- Unidad de medida incorrecta: Usar metros lineales donde corresponde metros cuadrados, o unidades donde corresponde kilogramos, provoca errores de medición que distorsionan el coste total de la partida.
- Exceso de partidas alzadas: Cuando una parte importante del presupuesto se cubre con importes globales sin descomposición, se pierde capacidad de control y el cliente queda expuesto a liquidaciones imprevistas al final de la obra.
- No incluir los costes indirectos: Omitirlos en el descompuesto hace que el presupuesto sea artificialmente bajo, lo que después se traduce en un margen real inferior al esperado por la empresa constructora.
- Mediciones desactualizadas: Si el proyecto sufre modificaciones durante el diseño y las mediciones del presupuesto no se revisan, las cantidades dejan de reflejar la obra real, lo que invalida cualquier control posterior.
- Partidas duplicadas o solapadas: En proyectos grandes con muchos capítulos, es habitual que ciertos trabajos aparezcan recogidos en dos partidas diferentes, lo que infla el presupuesto sin añadir valor real.
Estos errores no siempre son evidentes a primera vista, pero tienen consecuencias directas en la viabilidad económica de la obra. Un buen presupuesto de obra se revisa varias veces antes de ser aprobado, contrastando las mediciones con los planos y verificando que cada partida es independiente, completa y coherente con el resto del documento.
Preguntas frecuentes
¿Qué diferencia hay entre partida unitaria y partida alzada?
La partida unitaria define un precio por cada unidad ejecutada, ya sea metro cuadrado, metro lineal o cualquier otra unidad de medida, lo que permite cuantificar el trabajo con precisión. La partida alzada, en cambio, establece un importe fijo global para un trabajo que resulta difícil de medir antes de ejecutarlo. La diferencia clave está en el nivel de control: la partida unitaria permite seguir el avance y certificar el trabajo de forma proporcional, mientras que la alzada se paga en su totalidad al completarse, con menos margen para verificar avances parciales.
¿Cuántas partidas tiene un presupuesto de obra normal?
El número de partidas varía mucho según el tipo y la complejidad de la obra. Un proyecto sencillo puede tener pocas decenas de partidas, mientras que uno de mayor envergadura puede superar las trescientas unidades de obra diferenciadas. Lo importante no es la cantidad, sino que cada partida sea completa, precisa y no se solape con las demás. Un presupuesto con pocas partidas bien definidas es más útil que uno con muchas partidas ambiguas o duplicadas.
¿Qué incluye el descompuesto de una partida de construcción?
El descompuesto es la estructura interna que explica de dónde viene el precio de cada partida. Incluye el coste de la mano de obra calculado por categorías profesionales y horas, el coste de los materiales necesarios con sus cantidades y precios, y el coste de la maquinaria o equipos utilizados. Sobre esa suma se aplican los medios auxiliares y los costes indirectos, que completan el precio unitario final de la partida. Sin el descompuesto, es imposible auditar o negociar el precio de un trabajo concreto.
¿Cómo se agrupan las partidas en capítulos dentro del presupuesto?
Las partidas se agrupan en capítulos siguiendo la secuencia lógica de ejecución de la obra, de manera que las primeras partidas del presupuesto corresponden a los primeros trabajos que se realizan en la construcción. Cada capítulo recoge partidas del mismo oficio o de la misma fase constructiva, como movimiento de tierras, estructura o instalaciones. Esta organización facilita el seguimiento del avance, la certificación por fases y la comparación entre presupuestos de distintas empresas.
¿Qué son los costes indirectos en un presupuesto de obra?
Los costes indirectos son aquellos gastos necesarios para llevar a cabo la obra que no pueden imputarse directamente a ninguna partida concreta. Entre ellos se encuentran el sueldo del jefe de obra, los honorarios de la oficina técnica a pie de obra, los seguros, los suministros generales como electricidad o agua en la caseta y los costes de vigilancia. En edificación, el porcentaje de costes indirectos reconocido normativamente es del 6 % sobre el coste directo, aunque puede variar según el tipo de obra y la regulación aplicable.
¿Qué es el PEM y cómo se relaciona con las partidas?
El PEM, o Presupuesto de Ejecución Material, es la suma de los importes de todas las partidas del presupuesto antes de añadir gastos generales, beneficio industrial e impuestos. Cada partida aporta al PEM su importe total, calculado como el producto de su precio unitario por la cantidad de unidades a ejecutar. El PEM es el indicador más directo del coste real de construcción y sirve de base para calcular el coste final que asume el promotor, así como para determinar la base imponible de la licencia de obras en muchos municipios.
¿Cómo afectan las partidas alzadas al control del presupuesto?
Las partidas alzadas reducen la capacidad de seguimiento económico de la obra porque no permiten certificar avances parciales con la misma precisión que las partidas unitarias. Cuando hay un volumen elevado de partidas alzadas, resulta más difícil saber en qué punto se encuentra el gasto real frente al presupuestado. Por eso se recomienda que su peso dentro del presupuesto total no supere el 5–10 % del importe. Usarlas más allá de ese umbral suele ser señal de que la medición del proyecto está incompleta o que hay trabajos que no se han podido definir con suficiente detalle.
Conclusión
Las partidas son el núcleo de cualquier presupuesto de obra. Sin una definición precisa de cada actividad, su unidad de medida, su cantidad y su descompuesto de costes, el presupuesto pierde su función real y se convierte en un documento meramente orientativo. Entender cómo se estructuran las partidas, cómo se agrupan en capítulos y cómo se conectan con el precio final es el primer paso para gestionar una obra con rigor.
Ahora que conoces los tipos de partidas, los componentes del descompuesto y la cadena que va del PEM al precio final, puedes leer cualquier presupuesto de construcción con mucha más claridad. Aplica ese conocimiento para revisar si cada partida está bien descrita, si las unidades de medida son correctas y si los costes indirectos están contemplados. Esos detalles marcan la diferencia entre un presupuesto confiable y uno que genera conflictos en la obra.
La contabilidad y la gestión económica de los proyectos de construcción tienen mucho más por explorar. En este sitio web encontrarás más contenidos que te ayudarán a profundizar en estos temas con el mismo nivel de detalle y claridad.
Sigue aprendiendo:
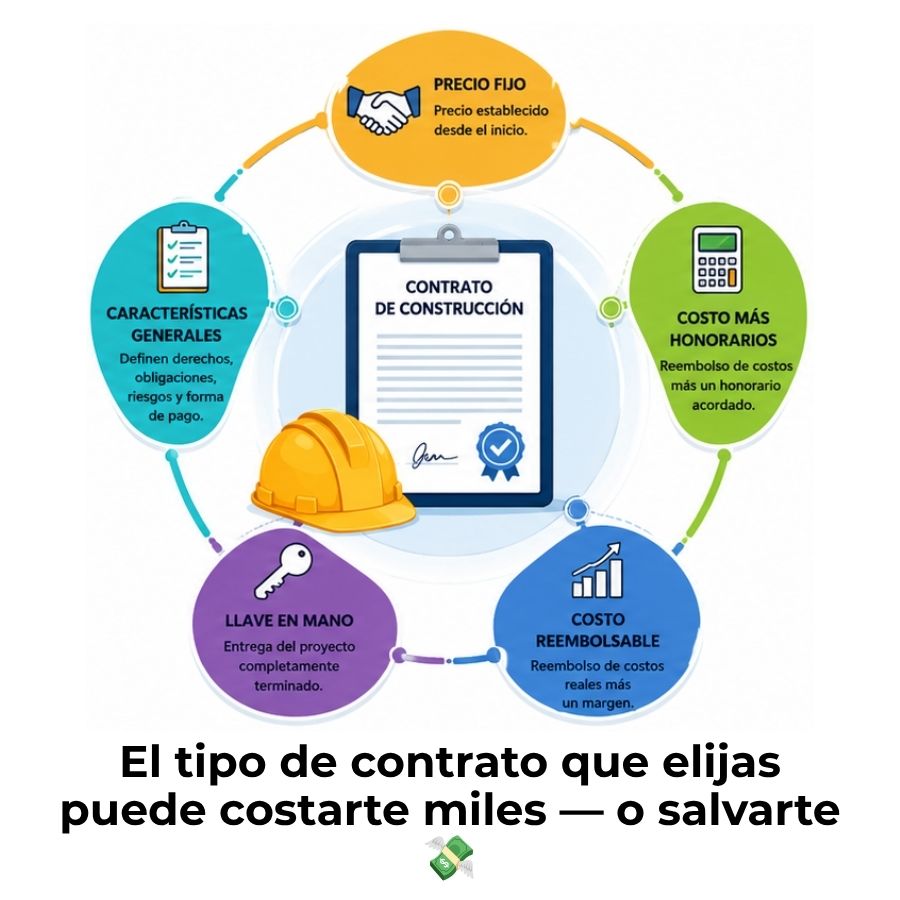
Tipos de contratos de construcción
Seguro de obra: Cobertura real para cada etapa de tu construcción
Errores contables comunes en empresas constructoras
Retenciones tributarias en construcción
Gestión del capital de trabajo en constructoras
¿Cómo elaborar el estado de costos de una obra?
Seguridad social de los trabajadores de la construcción

¿Cómo calcular el costo de una obra de construcción?
