
Una constructora puede cerrar el año con utilidades en su estado de resultados y, al mismo tiempo, no tener efectivo para pagar a sus proveedores la semana siguiente. Eso no es un error contable: es la realidad financiera de un sector donde los ingresos, los costos y el dinero disponible rara vez avanzan al mismo ritmo. Entender esa diferencia empieza por saber leer correctamente cada uno de sus estados financieros.
¿Qué son los estados financieros de una constructora?
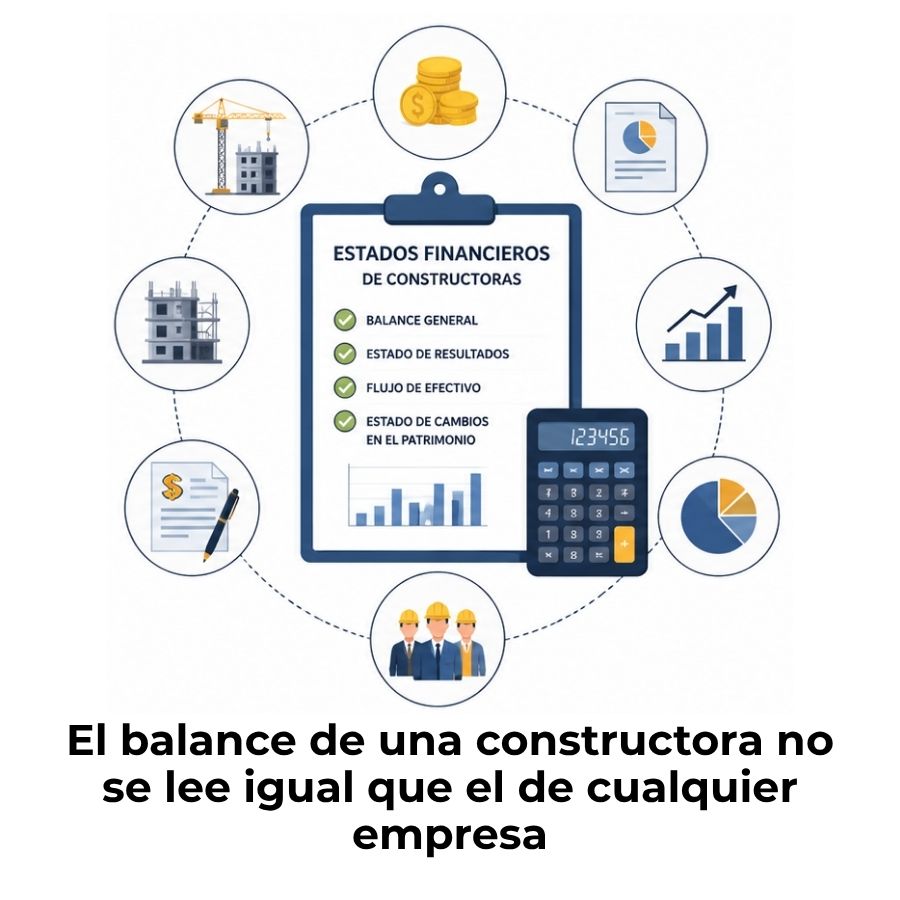
Los estados financieros de una constructora son el conjunto de informes contables que muestran, de forma ordenada y verificable, la situación económica y financiera de la empresa en un período determinado. Cada informe cumple una función específica: uno muestra lo que la empresa tiene y debe, otro refleja si ganó o perdió dinero y otro revela cómo se movió el efectivo a lo largo del tiempo.
Estos documentos no son solo un requisito legal o fiscal. Son la herramienta más directa que tiene un gerente, contador o socio para saber si la empresa marcha bien, si un proyecto es rentable o si hay señales de alerta que deben atenderse antes de que se conviertan en un problema real. Sin ellos, tomar decisiones financieras es prácticamente operar a ciegas.
¿Por qué la contabilidad de construcción es diferente?
La contabilidad de la construcción opera bajo una lógica distinta a la de un comercio o una empresa de servicios. Los proyectos pueden durar meses o años, los costos se acumulan antes de que llegue cualquier ingreso, y el dinero recibido en anticipos no siempre corresponde al trabajo ya realizado. Esa asincronía entre lo que se cobra, lo que se gasta y lo que se avanza es la característica que hace especial a este sector.
Además, la constructora trabaja simultáneamente con varios contratos, cada uno con su propio calendario de pagos, su propio avance físico y su propio nivel de riesgo. Eso obliga a llevar un control detallado por obra, porque la empresa puede estar ganando en un proyecto y perdiendo en otro al mismo tiempo, y ambas realidades quedan reflejadas en los mismos estados financieros.
Normas contables que rigen a las constructoras
Las constructoras que aplican Normas Internacionales de Información Financiera (NIIF) reconocen sus ingresos principalmente bajo la NIIF 15, que regula los ingresos procedentes de contratos con clientes. Esta norma establece que el ingreso se reconoce en la medida en que la empresa satisface las obligaciones pactadas con el cliente, lo que en construcción se traduce habitualmente en el avance de obra.
En países que aplican normativa local, los principios de fondo son similares: los ingresos se reconocen según el grado de terminación del contrato, y los costos se asignan al período en que se incurre o al que corresponde el avance. Esto afecta directamente la forma en que se leen el estado de resultados y el balance general, porque los números no reflejan solo lo cobrado, sino lo devengado según el progreso real de cada obra.
¿En qué se diferencian los estados financieros de una constructora?
La diferencia más evidente está en las cuentas que aparecen en el balance. Una constructora maneja partidas que no existen en otros tipos de empresa, y eso cambia por completo la lectura de sus estados financieros. No basta con conocer los conceptos generales de contabilidad; hay que entender qué significa cada cuenta específica del sector para interpretar correctamente la salud financiera de la empresa.
Otra diferencia clave está en el tiempo. Mientras que una tienda cierra ventas en minutos y registra el ingreso de inmediato, una constructora puede tardar dos años en terminar un proyecto. Eso obliga a distribuir ingresos y costos a lo largo de varios períodos contables, usando métodos de reconocimiento que no existen en sectores de ciclo corto.
Cuentas exclusivas del sector constructor
Estas son las cuentas que encontrarás en los estados financieros de una constructora y que no aparecen —o no tienen el mismo significado— en otras industrias:
- Obras en proceso (o en curso): Representa el costo acumulado de los proyectos que todavía no han sido terminados ni facturados. Es uno de los activos más importantes en el balance de una constructora.
- Anticipos de clientes: Dinero recibido antes de ejecutar el trabajo. Aparece como pasivo, porque la empresa aún tiene la obligación de construir lo pactado. Los anticipos de obra se van compensando a medida que avanza la ejecución del contrato.
- Retenciones por garantía: Porcentaje del valor certificado que el cliente retiene hasta comprobar que la obra está correctamente terminada. Figura en cuentas por cobrar y puede representar una parte importante del efectivo pendiente de recibir.
- Obras por aprobar o por certificar: Trabajo ya ejecutado, pero pendiente de validación formal por parte del cliente. Es un activo en el balance, aunque todavía no genera derecho de cobro firme.
- Asignación de contratos: Cuenta de orden que registra el valor total de los contratos firmados, pero aún en ejecución, lo que permite controlar el compromiso total de la empresa.
Reconocimiento de ingresos por avance de obra
En construcción, el ingreso no se registra cuando se cobra, sino cuando se cumple la obligación contractual con el cliente. Esto se conoce como reconocimiento por el método del porcentaje de terminación o avance de obra. La empresa estima cuánto del proyecto está completo y reconoce la proporción correspondiente del ingreso total del contrato.
La elección del método afecta directamente el momento en que el ingreso aparece en el estado de resultados y, por tanto, la utilidad que muestra la empresa en cada período. Entender esto evita interpretaciones incorrectas cuando se comparan dos constructoras con distintos contratos en ejecución.
Estado de situación financiera (balance general)
El estado de situación financiera, también llamado balance general, muestra lo que la empresa tiene (activos), lo que debe (pasivos) y lo que les pertenece a los socios (patrimonio) en una fecha específica. Es una fotografía de la posición financiera de la constructora en ese momento exacto, y su lectura correcta permite saber si la empresa tiene capacidad para cumplir sus obligaciones y continuar operando.
El balance general de una constructora no solo refleja lo que tiene o debe; revela también el peso de los proyectos en curso y los compromisos futuros que todavía no han generado caja.
Activos típicos de una empresa constructora
Los activos de una constructora se dividen en corrientes y no corrientes. Los corrientes son los que se espera convertir en efectivo en menos de un año; los no corrientes, los que permanecen en la empresa por más tiempo. En construcción, los activos corrientes suelen ser los más complejos de interpretar, porque incluyen partidas que todavía están en proceso de ejecución.
Pasivos y patrimonio en el balance de una constructora
Del otro lado del balance están los pasivos, que representan las obligaciones que la empresa ha contraído. En una constructora, los pasivos corrientes más habituales son las cuentas por pagar a proveedores y subcontratistas, los anticipos de clientes recibidos, las retenciones tributarias pendientes de liquidar y los préstamos bancarios de corto plazo para financiar obras en curso.
Los pasivos no corrientes incluyen deudas de largo plazo, como créditos para la adquisición de maquinaria o financiamiento de proyectos de gran escala. El patrimonio, por su parte, recoge el capital aportado por los socios y las utilidades acumuladas de períodos anteriores. La relación entre pasivos y patrimonio indica el nivel de apalancamiento financiero de la empresa, es decir, cuánto de su operación se financia con deuda propia y cuánto con recursos de terceros.
Estado de resultados de una constructora
El estado de resultados muestra si la empresa ganó o perdió dinero durante un período. En una constructora, este informe refleja los ingresos reconocidos por avance de obra, los costos directos e indirectos asociados a cada proyecto y los gastos administrativos y financieros de la operación general. El resultado final es la utilidad o pérdida neta del período, que luego se traslada al estado de cambios en el patrimonio.
Ingresos por contratos de construcción
Los ingresos de una constructora provienen casi siempre de contratos firmados con clientes públicos o privados. El monto total del contrato se distribuye a lo largo del tiempo, según el avance registrado. Por eso, el ingreso que aparece en el estado de resultados de un período no es lo que se cobró en ese período, sino lo que se devengó según el porcentaje de obra completada. Esta distinción es clave para no sobrestimar ni subestimar la rentabilidad de la empresa.
Además de los ingresos por contrato base, la constructora puede registrar ingresos adicionales por órdenes de cambio, ajustes de precio por inflación o materiales y reclamaciones aprobadas por el cliente. Todos estos conceptos deben reconocerse solo cuando es probable que el cliente los apruebe y cuando su monto puede estimarse con suficiente fiabilidad.
Costos directos e indirectos de obra
Los costos en una constructora se dividen en dos grandes grupos. Los costos directos son aquellos que pueden asignarse con exactitud a un proyecto específico: materiales, mano de obra de campo, subcontratos, alquiler de maquinaria y equipos utilizados exclusivamente en esa obra. Los costos indirectos, en cambio, benefician a varios proyectos a la vez y se distribuyen proporcionalmente, como los salarios del equipo técnico que supervisa varias obras o los gastos de transporte compartidos.
Esta separación no es solo contable: tiene impacto directo en la rentabilidad que muestra cada proyecto. Si los costos indirectos no se asignan correctamente, una obra puede parecer más rentable de lo que realmente es, y otra puede aparecer como deficitaria sin serlo. Por eso, el control de costos por obra es una práctica indispensable para que los estados financieros reflejen la realidad con precisión.
Estado de flujos de efectivo en construcción
El estado de flujos de efectivo muestra cuánto dinero entró y salió de la empresa durante el período, separado en tres categorías: actividades de operación, actividades de inversión y actividades de financiamiento. En una constructora, este informe es probablemente el más crítico para la gestión del día a día, porque una empresa puede ser técnicamente rentable según su estado de resultados y, aun así, no tener efectivo para pagar sueldos o materiales.
Esa paradoja ocurre con frecuencia en el sector: los ingresos se reconocen contablemente según el avance, pero el cobro efectivo puede llegar semanas o meses después, mientras que los costos de mano de obra y materiales se pagan de inmediato. Gestionar ese desfase temporal es uno de los mayores desafíos financieros de cualquier empresa constructora, independientemente de su tamaño.
Actividades de operación en una constructora
Las actividades de operación recogen todos los flujos relacionados con la ejecución de obras: cobros de clientes por certificaciones, pagos a proveedores de materiales, pagos de nómina de campo y de oficina, pagos de impuestos y cobro o devolución de anticipos. El flujo neto de operación indica si la actividad principal de la empresa genera o consume efectivo, lo cual es el dato más revelador sobre la salud financiera operativa de la constructora.
La curva S en una obra de construcción es una herramienta directamente vinculada a la gestión del flujo de efectivo: permite anticipar en qué fases de la obra se concentran los mayores desembolsos y planificar con anticipación los recursos necesarios para cubrirlos sin recurrir a crédito de emergencia.
Importancia del flujo de caja en proyectos de largo plazo
En proyectos que duran más de un año, el flujo de efectivo se convierte en un plan de supervivencia financiera. La empresa debe asegurarse de que, en cada etapa del proyecto, el dinero disponible es suficiente para cubrir los compromisos inmediatos. Una proyección de flujo de caja mal planificada puede llevar a una constructora a interrumpir una obra por falta de liquidez, incluso cuando el contrato es rentable en papel.
Por eso, los contadores y gerentes financieros de empresas constructoras revisan el flujo de caja con una frecuencia mucho mayor que el estado de resultados. Este último se analiza periódicamente para evaluar la rentabilidad; el flujo de caja, en cambio, se proyecta semana a semana para garantizar que la operación no se detenga por un problema de timing en los cobros.
Estado de cambios en el patrimonio
Este informe explica qué modificaciones sufrió el patrimonio de la empresa durante el período. Recoge las utilidades o pérdidas del ejercicio, los aportes o retiros de capital realizados por los socios, la distribución de dividendos y cualquier ajuste por reexpresión de partidas contables. Su lectura permite entender si la empresa está acumulando valor para sus propietarios o si está erosionando su base patrimonial con pérdidas sucesivas o distribuciones excesivas.
En una constructora con varios socios o accionistas, este estado es especialmente relevante cuando hay decisiones importantes sobre reinversión de utilidades. Si la empresa elige retener ganancias para financiar nuevos proyectos en lugar de distribuirlas, esa decisión queda registrada aquí y tiene consecuencias directas sobre la estructura financiera que muestra el balance del período siguiente.
Notas a los estados financieros de constructoras
Las notas son la parte del informe financiero que más se pasa por alto y, paradójicamente, la que más información útil contiene. Explican las políticas contables adoptadas por la empresa, describen los métodos de reconocimiento de ingresos y costos, detallan los compromisos contractuales pendientes, las garantías entregadas, los litigios en curso y cualquier contingencia que pueda afectar la posición financiera en el futuro. Sin leer las notas, el balance y el estado de resultados cuentan solo una parte de la historia.
En una constructora, las notas suelen incluir información sobre los contratos en ejecución y su estado de avance, los anticipos recibidos y su grado de compensación, las retenciones por garantía pendientes de cobro y la exposición a riesgos como variaciones de precio en materiales o tipo de cambio en contratos internacionales. También revelan cómo se aplica la depreciación de maquinaria de construcción, lo que afecta directamente los resultados y el valor de los activos declarados en el balance.
- Políticas de reconocimiento de ingresos: Explican el método aplicado (avance de obra, hitos o contrato cumplido) y los criterios para estimar el porcentaje de terminación de cada proyecto.
- Detalle de contratos en ejecución: Monto total contratado, facturado a la fecha, costos incurridos y margen esperado al cierre del proyecto.
- Contingencias y litigios: Reclamaciones de clientes, disputas contractuales o procedimientos legales que podrían derivar en pagos futuros no registrados como pasivo firme.
- Compromisos de largo plazo: Arrendamientos de maquinaria, contratos de suministro y otras obligaciones no reflejadas directamente en el balance.
- Tasas de depreciación y vida útil: Criterios utilizados para depreciar equipos, vehículos y maquinaria pesada, con impacto directo en el resultado del período.
¿Cómo se analiza la salud financiera de una constructora?
Analizar la salud financiera de una constructora requiere ir más allá de leer un solo estado financiero. El análisis se realiza combinando los cuatro informes principales con sus notas, y aplicando indicadores o razones financieras que permiten comparar la situación actual con períodos anteriores o con otras empresas del sector. El objetivo es detectar fortalezas, identificar riesgos y tomar decisiones basadas en datos concretos, no en intuiciones.
Lo que hace especial este análisis en construcción es que los números deben leerse siempre en contexto: el número de proyectos activos, su fase de ejecución, los plazos de cobro pactados y las condiciones generales del mercado constructor afectan la interpretación de cada indicador. Un ratio de liquidez bajo puede ser una señal de alarma en un comercio; en una constructora, puede ser simplemente el reflejo de una fase de obra con alta inversión y cobros diferidos.
Indicadores de liquidez y solvencia
Los indicadores de liquidez miden la capacidad de la empresa para cumplir sus obligaciones de corto plazo con los recursos disponibles. El ratio de liquidez corriente (activo corriente dividido entre pasivo corriente) es el punto de partida: un valor superior a 1 indica que la empresa tiene más recursos líquidos que deudas inmediatas. En constructoras, este indicador debe leerse junto con la composición del activo corriente, porque las obras en proceso pueden representar una parte significativa de ese activo, pero no son tan líquidas como el efectivo en caja.
Las retenciones tributarias en construcción también inciden en los indicadores de liquidez, porque representan dinero ya devengado que la empresa no puede disponer libremente hasta cumplir los plazos de presentación y pago ante la autoridad fiscal. Incluirlas en el análisis da una visión más precisa de los recursos realmente disponibles.
Rentabilidad por proyecto vs. rentabilidad global
Una de las grandes diferencias del análisis financiero en construcción es la posibilidad —y la necesidad— de analizar la rentabilidad a dos niveles. La rentabilidad global muestra si la empresa, en su conjunto, está generando utilidades. Pero ese número puede ocultar situaciones muy distintas al interior: un proyecto altamente rentable puede compensar las pérdidas de otro que se salió de presupuesto, y el estado de resultados consolidado no permite ver esa diferencia.
Por eso, los contadores de constructoras trabajan con contabilidad de costos por obra, que genera un mini estado de resultados para cada proyecto activo. Esto permite identificar cuáles obras están aportando márgenes sanos y cuáles están consumiendo recursos sin generar la rentabilidad esperada, lo que es información clave para la toma de decisiones de dirección. El IVA en la construcción es otro elemento que debe gestionarse con precisión proyecto a proyecto, ya que su tratamiento fiscal puede variar según el tipo de contrato y el cliente, afectando los márgenes reales de cada obra.
Preguntas frecuentes
¿Cuáles son los estados financieros principales de una constructora?
Los estados financieros principales de una constructora son cinco: el estado de situación financiera (balance general), el estado de resultados, el estado de flujos de efectivo, el estado de cambios en el patrimonio y las notas a los estados financieros. Cada uno cumple una función distinta y todos deben leerse de forma integrada para obtener una visión completa de la situación económica de la empresa. Omitir cualquiera de ellos deja puntos ciegos importantes en el análisis.
¿Qué es una obra en proceso en el balance de una constructora?
Una obra en proceso es una cuenta del activo corriente que acumula todos los costos incurridos en un proyecto que todavía no ha sido terminado ni facturado en su totalidad. Incluye materiales utilizados, mano de obra pagada, costos de subcontratos y otros gastos directos asignados a esa obra. Representa trabajo realizado que aún no ha generado un ingreso reconocido ni un cobro efectivo, lo que la convierte en uno de los activos más específicos y representativos del sector constructor.
¿Cómo se reconocen los ingresos en contratos de construcción?
Los ingresos en contratos de construcción se reconocen principalmente mediante el método del porcentaje de terminación o avance de obra. Esto significa que la empresa registra como ingreso del período la proporción del valor total del contrato que corresponde al avance físico o económico alcanzado. La NIIF 15 es la norma internacional que regula este reconocimiento y establece que el ingreso se registra cuando la empresa satisface la obligación de desempeño pactada con el cliente, que en construcción suele ser continua a lo largo del proyecto.
¿Qué son los anticipos de clientes en la contabilidad de una constructora?
Los anticipos de clientes son montos recibidos antes de ejecutar el trabajo correspondiente. En el balance, se registran como un pasivo, porque la empresa tiene la obligación pendiente de construir lo pactado. A medida que avanza la obra y se certifican los trabajos, ese anticipo se va compensando contra las cuentas por cobrar generadas, reduciendo progresivamente el pasivo. El manejo correcto de los anticipos de obra es determinante para que el balance refleje con precisión la posición financiera real de la empresa en cada momento.
¿Qué papel tienen las retenciones tributarias en los estados financieros?
Las retenciones tributarias en construcción son montos que el cliente descuenta de cada pago como anticipo del impuesto a la renta u otros tributos del contratista. Para la constructora, estas retenciones representan un crédito fiscal: dinero que el Estado ya recibió a cuenta del impuesto que la empresa deberá pagar al cierre del ejercicio. En los estados financieros, aparecen como activos bajo la cuenta de impuestos pagados por anticipado o crédito fiscal, y reducen el impuesto final a pagar cuando se presenta la declaración anual.
¿Qué son los costos directos e indirectos en una constructora?
Los costos directos son aquellos que pueden vincularse con precisión a un proyecto específico: materiales, mano de obra de campo, subcontratos y maquinaria utilizada exclusivamente en esa obra. Los costos indirectos, en cambio, benefician a varios proyectos o a la operación general de la empresa, como los salarios del personal administrativo, el alquiler de oficinas o los seguros corporativos, y se distribuyen entre los distintos proyectos mediante criterios de asignación proporcional. La separación correcta de ambos tipos de costo determina la rentabilidad real que muestra el estado de resultados de cada obra.
¿Cómo afecta la depreciación de maquinaria a los estados financieros?
La depreciación de maquinaria reduce el valor del activo fijo en el balance cada período y, al mismo tiempo, genera un gasto que disminuye la utilidad en el estado de resultados. En una constructora, este impacto es significativo porque el parque de maquinaria suele representar una inversión elevada. Una depreciación de maquinaria de construcción bien calculada permite distribuir el costo del equipo a lo largo de su vida útil real, evitando distorsiones en los resultados de un único período y reflejando con más fidelidad el desgaste económico de los activos en uso.
Conclusión
Los estados financieros de una constructora son mucho más que un requisito contable: son el lenguaje con el que la empresa comunica su realidad económica. Cada informe —el balance, el estado de resultados, el flujo de efectivo, el estado de cambios en el patrimonio y las notas— cumple una función precisa y, leídos en conjunto, ofrecen una imagen completa y confiable de la situación financiera de la empresa.
Ahora que conoces las particularidades de cada estado financiero, las cuentas exclusivas del sector y los indicadores más relevantes, puedes aplicar ese conocimiento para revisar los informes de tu empresa con mayor criterio, detectar señales de alerta a tiempo y tomar decisiones más sólidas sobre cada proyecto. El análisis financiero deja de ser intimidante cuando sabes exactamente qué buscar en cada página.
Si quieres profundizar aún más en la contabilidad del sector constructor, este sitio web cuenta con contenido especializado sobre cada uno de los temas que forman parte de esta disciplina. Explorar cada área con calma, a tu propio ritmo, es la mejor forma de construir una base financiera sólida y duradera.
Sigue aprendiendo:
Anticipos de obra: Controla el flujo de caja desde el primer día
Diferencia entre contabilidad de construcción e inmobiliaria
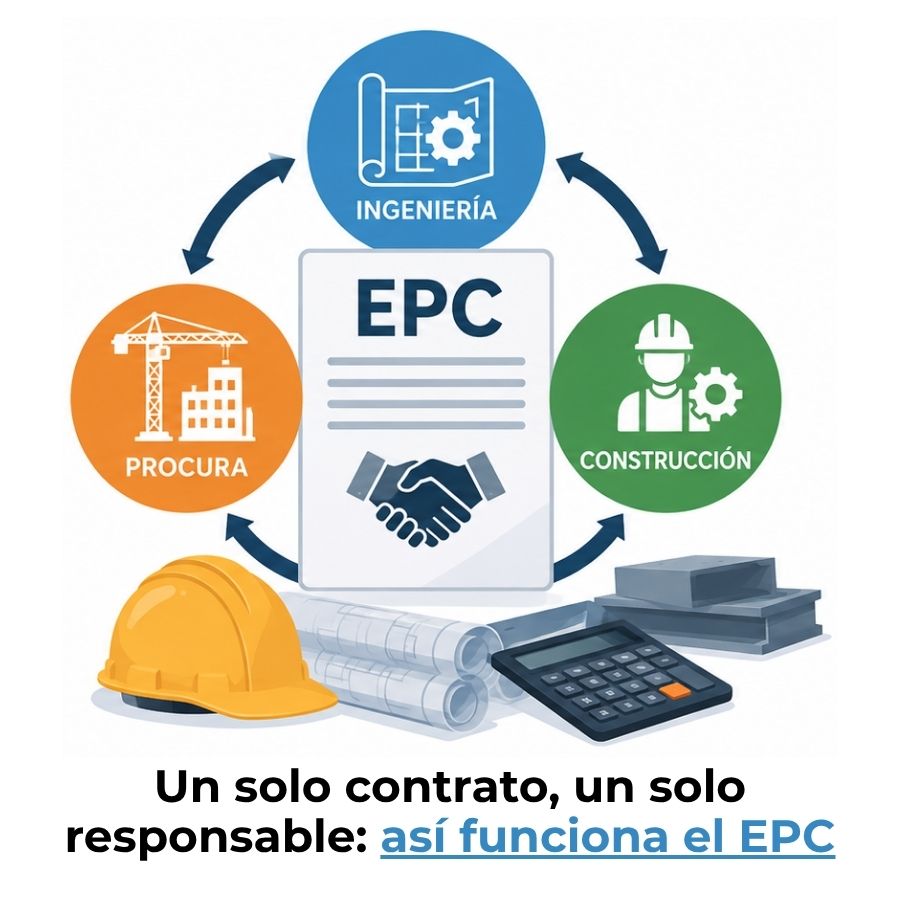
¿Cuáles son los contratos EPC?
Contabilidad de la construcción vs. contabilidad general
¿Cómo se contabiliza una garantía decenal en construcción?
Retención de garantía en obras
Software contable para constructoras: ¿Qué debe tener?
Retenciones tributarias en construcción
