
Cada transacción que ocurre en una empresa deja una huella. El problema aparece cuando esa huella no puede seguirse. Entender cómo se construye esa cadena de evidencia dentro de los registros contables es lo que separa una contabilidad sólida de una que se cae ante la primera revisión.
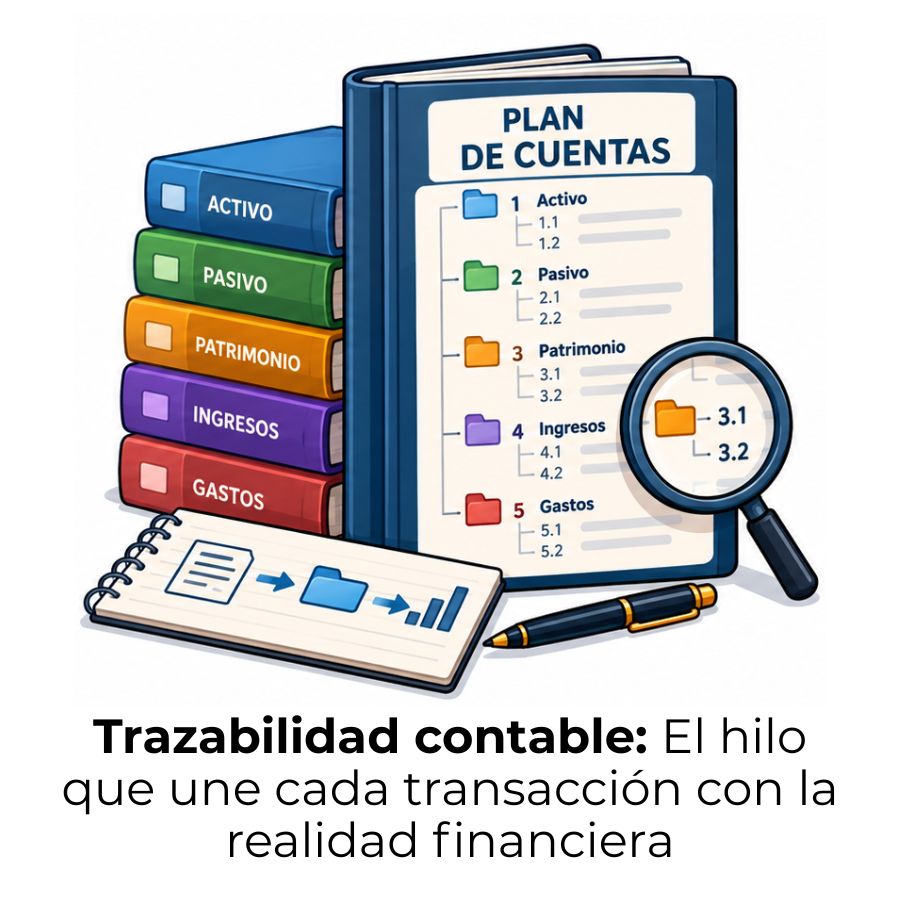
¿Qué es la trazabilidad contable?
La trazabilidad contable es la capacidad de seguir el rastro de cualquier transacción financiera desde el momento en que se origina hasta su reflejo definitivo en los estados financieros. No se limita a guardar documentos: exige que cada registro pueda conectarse con una cadena de evidencia clara, verificable y ordenada en el tiempo.
Cuando una empresa tiene trazabilidad contable real, puede responder tres preguntas sobre cualquier movimiento: ¿de dónde vino?, ¿quién lo autorizó? y ¿a dónde llegó? Si alguna de esas respuestas falta o resulta inconsistente, la trazabilidad está incompleta y la información financiera pierde solidez.
Origen del concepto y su llegada a la contabilidad
El término trazabilidad nació en la industria manufacturera y logística, donde rastrear el recorrido de un producto —desde la materia prima hasta el consumidor final— resultaba indispensable para garantizar calidad y seguridad. La contabilidad adoptó este principio porque sus necesidades son análogas: cada cifra que aparece en un estado financiero debe poder recorrerse en sentido inverso hasta llegar al hecho económico que la generó.
Esta traslación conceptual se consolidó con el avance de los sistemas de control interno y las normas de auditoría, que exigen poder vincular cualquier saldo con su documentación de respaldo. En la contabilidad moderna, la trazabilidad dejó de ser una buena práctica opcional para convertirse en un requisito que sustenta la confiabilidad de los registros.
Diferencia entre trazabilidad contable y auditoría
Aunque están estrechamente relacionadas, la trazabilidad contable es la condición que hace posible la auditoría, no la auditoría misma. La trazabilidad es el conjunto de registros, vínculos y documentos que permiten seguir el rastro de cualquier operación. La auditoría es el proceso externo o interno que verifica si esa cadena existe, es completa y refleja la realidad.
Elementos que forman la trazabilidad contable
La trazabilidad contable no surge de un solo registro aislado. Se construye a partir de varios elementos que, juntos, forman una cadena coherente. Si cualquiera de ellos falta o está mal registrado, la cadena se rompe y deja de ser posible rastrear la operación con confianza. A continuación se describen los tres pilares sobre los que se sostiene.
Documentación de origen
Todo movimiento contable comienza con un hecho económico real: una venta, una compra, un pago, una transferencia. Ese hecho debe respaldarse con un documento físico o digital —factura, recibo, contrato, nota de débito— que acredite que ocurrió. Sin ese documento, el asiento contable carece de sustento y cualquier revisión posterior encontrará un vacío que no puede llenarse retroactivamente.
La documentación de origen también debe ser archivada de forma que pueda recuperarse con facilidad. Un documento existente pero imposible de localizar tiene el mismo efecto práctico que un documento que no existe: interrumpe la cadena de trazabilidad y genera incertidumbre sobre la veracidad del registro.
Registro secuencial de transacciones
Cada operación debe registrarse en el orden cronológico en que ocurrió, asociada al período contable correspondiente. La secuencia temporal es parte del rastro: permite verificar cuándo sucedió cada movimiento, si fue registrado en el momento correcto y si existe coherencia entre las fechas de los documentos y las fechas de los asientos. Una transacción registrada en el período equivocado distorsiona los estados financieros y rompe la trazabilidad.
Este elemento se vuelve especialmente relevante en operaciones que abarcan varios períodos, como gastos anticipados, ingresos diferidos o provisiones. En esos casos, el registro secuencial debe reflejar con precisión qué parte de la operación corresponde a cada período, manteniendo siempre el vínculo con el documento de origen.
Identificación de responsables y fechas
Cada asiento debe registrar quién lo realizó, quién lo autorizó y en qué momento exacto. Esta información no es un formalismo burocrático: es la pieza que convierte un dato en evidencia. Saber quién intervino en cada operación permite detectar errores con rapidez, establecer responsabilidades claras y prevenir registros sin sustento real.
Los cuatro datos mínimos de cada registro con trazabilidad
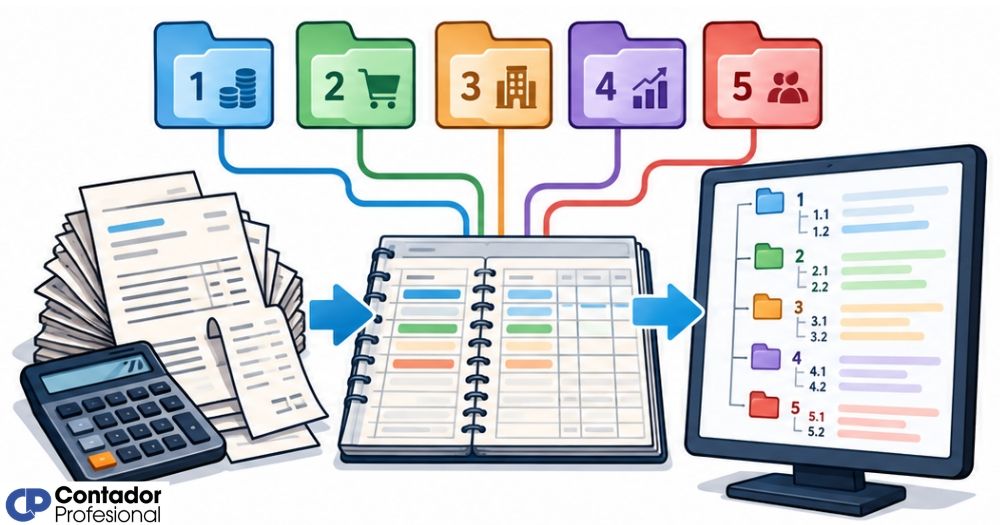
- Documento de respaldo: factura, recibo, contrato u otro comprobante que acredite el hecho económico.
- Fecha de la operación: el momento real en que ocurrió, distinto a la fecha del registro si hay retraso.
- Responsable del registro: la persona que realizó el asiento y, si aplica, quien lo supervisó o aprobó.
- Cuenta o cuentas afectadas: la codificación dentro del plan de cuentas que permite ubicar el movimiento en los estados financieros.
Tipos de trazabilidad en la contabilidad
La trazabilidad contable no es un camino de una sola dirección. Según el sentido en que se recorra la cadena de evidencia, o el ámbito donde se aplique, existen distintos tipos con propósitos complementarios. Conocerlos te ayuda a entender qué clase de preguntas puede responder cada uno y en qué situaciones resulta más útil cada enfoque.
Trazabilidad hacia atrás
La trazabilidad hacia atrás consiste en tomar cualquier cifra que aparece en los estados financieros y recorrer el camino inverso hasta llegar al documento que la originó. Es el enfoque que utilizan los auditores cuando revisan un saldo y necesitan confirmar que existe un respaldo real detrás de él. Si ese camino de vuelta no puede completarse, el saldo carece de evidencia suficiente.
Trazabilidad hacia delante
La trazabilidad hacia delante parte desde el documento de origen —una factura, por ejemplo— y avanza hasta verificar que esa operación quedó correctamente registrada y reflejada en los estados financieros del período correspondiente. Este tipo de trazabilidad garantiza que ninguna transacción real quedó fuera de los libros, lo que es especialmente útil para detectar omisiones en el cierre contable.
Trazabilidad interna
La trazabilidad interna se enfoca en el proceso operativo del equipo contable: quién realizó cada registro, quién lo revisó, en qué sistema quedó guardado y qué modificaciones se hicieron posteriormente. No se ocupa tanto del hecho económico como del proceso humano que lo registró. Permite detectar errores de procedimiento, duplicidades y accesos no autorizados a los registros contables.
¿Cómo se aplica la trazabilidad en el plan de cuentas?
El plan de cuentas y catálogo contable es la estructura que organiza y codifica todas las cuentas que una empresa utiliza para registrar sus operaciones. Sin un plan de cuentas bien diseñado, la trazabilidad contable es imposible: no habría una referencia sistemática que permita ubicar cada transacción dentro de una categoría consistente y comparable en el tiempo.
Aplicar la trazabilidad dentro del plan de cuentas supone que cada asiento contable quede vinculado a una cuenta específica con un código único, que ese código pertenezca a una jerarquía lógica y que la clasificación sea coherente con la naturaleza económica de la operación. Cuando esas condiciones se cumplen, cualquier revisión puede seguir el rastro de un movimiento sin ambigüedad.
El papel del catálogo contable en la trazabilidad
El catálogo contable actúa como el índice de todo el sistema de trazabilidad. Cada cuenta tiene un código, un nombre y una definición que determina qué tipo de operaciones pueden registrarse en ella. Cuando el catálogo está bien estructurado, la clasificación de cada transacción es inequívoca, lo que elimina interpretaciones subjetivas que romperían la coherencia de los registros.
Los metadatos contables cumplen un papel complementario: enriquecen cada registro con información adicional —como el centro de costo, el proyecto o el período— que amplía la capacidad de búsqueda y filtrado sin alterar la estructura principal del catálogo. Esta capa de información adicional profundiza la trazabilidad más allá del asiento básico.
Asientos contables y cadena de evidencia
Cada asiento contable es un eslabón de la cadena de evidencia. Para que ese eslabón sea sólido, debe registrar la cuenta afectada según el plan de cuentas, el importe, la fecha, el concepto de la operación y el número o referencia del documento de respaldo. Esa referencia es el puente entre el asiento y el documento físico o digital que lo originó, y es lo que convierte al asiento en un elemento con trazabilidad real.
Las dimensiones contables añaden otra capa de precisión a esta cadena: permiten clasificar cada asiento por variables como proyecto, departamento o región, lo que facilita rastrear el impacto de una operación no solo en el catálogo general, sino dentro de segmentos específicos del negocio. Esta capacidad de segmentación hace que la trazabilidad sea más granular y útil para la toma de decisiones.
Beneficios de la trazabilidad contable en una empresa
Contar con trazabilidad contable no es simplemente cumplir con un requisito formal. Produce beneficios concretos que se perciben en el día a día de la gestión financiera, en la capacidad de respuesta ante revisiones externas y en la calidad de la información disponible para quienes toman decisiones. A continuación se describen los más relevantes.
- Detección temprana de errores:
Cuando cada registro tiene su rastro completo, los errores se localizan en el momento en que aparecen, no meses después durante el cierre o una revisión externa.
- Auditorías más eficientes:
El auditor puede seguir el rastro de cualquier operación sin necesidad de reconstruir manualmente la información. Esto reduce el tiempo y el costo del proceso.
- Cumplimiento fiscal sólido:
Ante una revisión de la autoridad tributaria, la empresa puede demostrar la realidad económica de cada operación con documentos que respaldan los registros declarados.
- Prevención de fraude interno:
Saber que cada movimiento deja un rastro con nombre, fecha y documento desincentiva maniobras irregulares dentro del equipo contable o de otros departamentos.
- Confiabilidad de los estados financieros:
Las cifras que aparecen en el balance y en el estado de resultados tienen respaldo verificable, lo que aumenta la confianza de socios, inversores y entidades financieras.
- Mejor toma de decisiones:
Cuando la información es rastreable y confiable, quienes dirigen la empresa pueden basar sus decisiones en datos reales, no en estimaciones que nadie puede verificar.
Errores comunes que rompen la trazabilidad contable
Muchas empresas creen tener sus registros en orden hasta que llega una revisión y aparecen vacíos que nadie puede explicar. Esos vacíos rara vez son resultado de fraude: en la mayoría de los casos provienen de errores de proceso que se repiten sin que nadie los corrija. Conocer los errores más frecuentes es el primer paso para evitarlos antes de que generen un problema mayor.
La gobernanza contable establece las reglas, responsabilidades y controles que evitan que estos errores se conviertan en práctica habitual. Sin una estructura de gobernanza clara, los errores de trazabilidad tienden a acumularse hasta que resultan imposibles de corregir sin revisar meses o años de registros.
Trazabilidad contable y toma de decisiones
La trazabilidad contable no solo sirve para cumplir con revisiones externas. Su impacto más valioso se percibe en el interior de la empresa, cuando quienes dirigen el negocio necesitan información confiable para tomar decisiones con consecuencias reales. Una información que no puede rastrearse es una información que no puede verificarse, y una información que no puede verificarse no debería ser la base de ninguna decisión estratégica.
Cuando los registros tienen trazabilidad completa, es posible analizar el comportamiento de una cuenta a lo largo del tiempo, identificar qué tipo de operaciones explican un incremento o una caída en los resultados, y comparar períodos con la certeza de que los datos son coherentes entre sí. Esto convierte la contabilidad en una herramienta real de gestión, no solo en un requisito administrativo.
También permite detectar desviaciones respecto al presupuesto con una precisión que no sería posible si los registros fueran incompletos o inconsistentes. En ese sentido, la trazabilidad contable convierte los datos históricos en una herramienta de planificación, no solo en un archivo del pasado.
Preguntas frecuentes
¿Qué es la trazabilidad contable en términos simples?
La trazabilidad contable es la capacidad de seguir el rastro de cualquier transacción financiera desde el documento que la originó hasta su reflejo en los estados financieros. Dicho de otra forma: es el hilo que conecta cada número de los estados financieros con la realidad económica que lo generó. Si ese hilo existe y puede recorrerse en ambas direcciones, la contabilidad tiene trazabilidad. Si en algún punto se rompe, hay un vacío de evidencia que debe corregirse.
¿Para qué sirve la trazabilidad contable?
Sirve para garantizar que la información financiera es confiable, verificable y útil. De forma más concreta, permite detectar errores con rapidez, facilita las auditorías internas y externas, respalda el cumplimiento de obligaciones fiscales y proporciona a quienes dirigen la empresa datos verificados para tomar decisiones. Sin trazabilidad, los registros pueden existir, pero no pueden respaldarse, lo que los convierte en datos de utilidad limitada y difíciles de defender ante cualquier revisión.
¿Cuáles son los elementos clave de la trazabilidad contable?
Los tres elementos fundamentales son la documentación de origen —el comprobante que acredita el hecho económico—, el registro secuencial —el asiento contable vinculado al período correcto y a la cuenta adecuada del plan de cuentas— y la identificación de responsables —quién realizó el registro, quién lo autorizó y en qué fecha—. Cada uno de esos elementos es un eslabón de la cadena: si falta uno, la cadena se interrumpe y la trazabilidad queda incompleta.
¿Cómo se relaciona la trazabilidad contable con el plan de cuentas?
El plan de cuentas es la columna vertebral de la trazabilidad contable porque proporciona la estructura de codificación que permite ubicar cada transacción dentro de una categoría coherente y consistente. Sin un plan de cuentas bien diseñado, los asientos no tendrían una referencia sistemática y sería imposible seguir el rastro de una operación a través del tiempo o compararla con otras del mismo tipo. El catálogo contable también define qué tipo de movimientos pueden registrarse en cada cuenta, lo que elimina ambigüedades y refuerza la coherencia de los registros.
¿Qué diferencia hay entre trazabilidad contable y auditoría?
La trazabilidad contable es el conjunto de registros y vínculos que conforman la cadena de evidencia de cada operación; la auditoría es el proceso que verifica si esa cadena existe y es completa. La trazabilidad se construye de forma continua en cada registro; la auditoría ocurre de forma periódica y retrospectiva. Una sin la otra pierde sentido: sin trazabilidad, el auditor no tiene base sobre la que trabajar; sin auditoría, la trazabilidad no tiene un mecanismo independiente que la valide.
¿Qué ocurre cuando una empresa no tiene trazabilidad contable?
Las consecuencias son progresivas. Al principio, los errores pasan desapercibidos porque nadie puede rastrearlos. Luego, cuando llega una revisión interna o externa, aparecen vacíos que no pueden llenarse retroactivamente. El resultado puede ir desde estados financieros poco confiables hasta sanciones fiscales, pasando por la incapacidad de justificar operaciones ante inversores, entidades bancarias o autoridades reguladoras. Cuanto más tiempo pasa sin trazabilidad, mayor es el esfuerzo necesario para reconstruir los registros.
¿Cómo mejora la trazabilidad contable la toma de decisiones?
Porque convierte los datos contables en información verificable. Cuando cada cifra puede rastrearse hasta su origen y compararse con períodos anteriores con coherencia metodológica, quienes dirigen la empresa pueden analizar tendencias, identificar desviaciones respecto al presupuesto y evaluar el impacto real de sus decisiones. La diferencia entre decidir con datos trazables y decidir con datos sin rastro es la diferencia entre gestionar con certeza y gestionar con suposiciones.
Conclusión
La trazabilidad contable es mucho más que un concepto técnico: es la propiedad que determina si tu contabilidad puede respaldarse ante cualquier revisión o si solo existe sobre el papel. Cada transacción que registras deja una huella, y el valor de esa huella depende de lo completa, coherente y recuperable que sea la cadena de evidencia que la sostiene.
A lo largo de este artículo has visto que la trazabilidad se construye con tres pilares —documentación de origen, registro secuencial e identificación de responsables—, que existen distintos tipos según la dirección en que se recorra la cadena, y que su aplicación dentro del plan de cuentas es lo que convierte un catálogo de cuentas en una herramienta real de control y análisis. Aplicar estos conceptos desde el primer registro es mucho más eficiente que intentar reconstruir la evidencia cuando ya es necesaria.
Si este tema ha despertado tu interés, en este sitio web encontrarás más contenido sobre contabilidad, control interno y estructura del plan de cuentas que te ayudará a seguir consolidando tu formación con la misma claridad y profundidad que acabas de experimentar aquí.
Sigue aprendiendo:
Catálogo maestro: Organiza tu contabilidad desde la base
Cuentas estadísticas: El secreto que pocos contadores explican
¿Cómo hacer un plan de cuentas?
Gobernanza contable: El secreto detrás de las cifras limpias
Reglas de imputación automática en contabilidad
Códigos compartidos: El error silencioso en tu catálogo contable
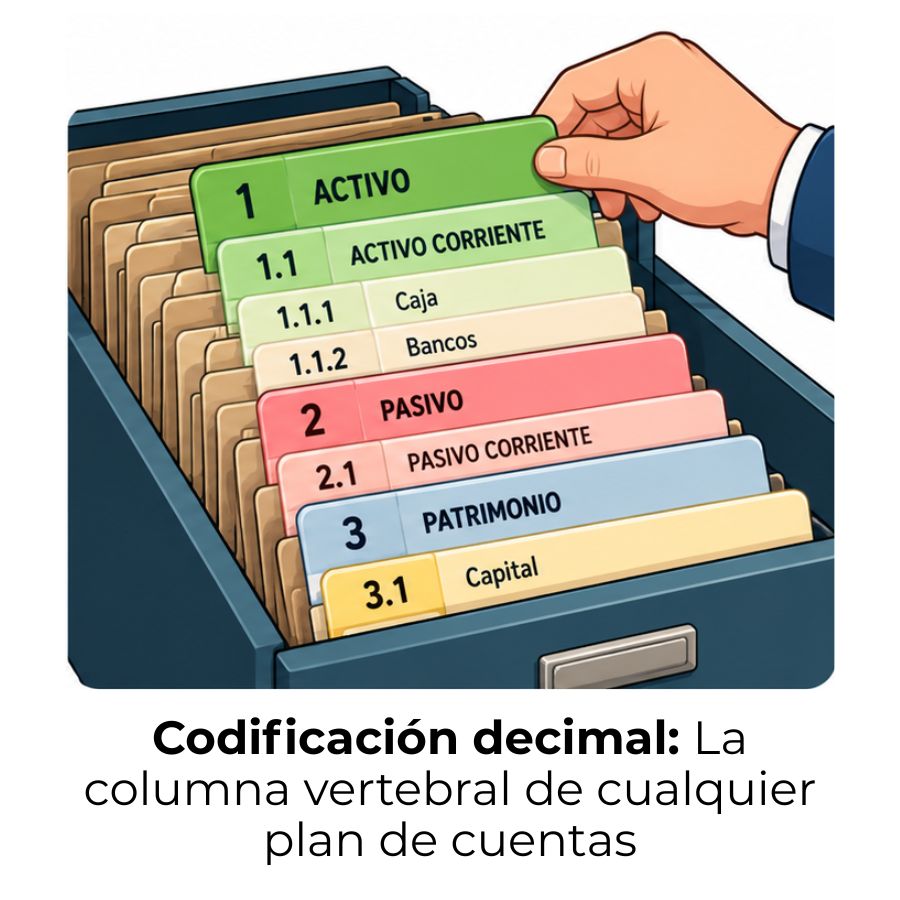
Codificación decimal en el plan de cuentas
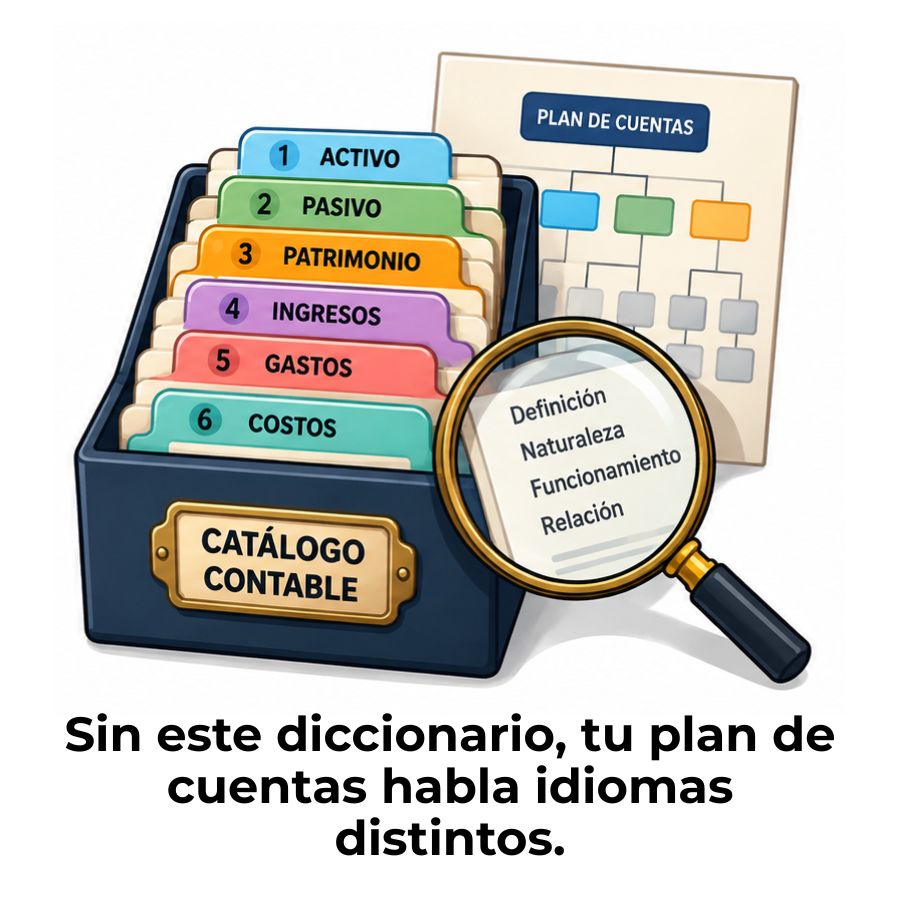
Diccionario semántico de registros contables
