
Las reglas de imputación automática son instrucciones que le indican al sistema contable qué cuenta asignar a un documento sin intervención manual. Se definen en el catálogo o en el ERP, siguen un orden de prioridad y, cuando están bien configuradas, eliminan casi por completo la necesidad de corregir asientos después.
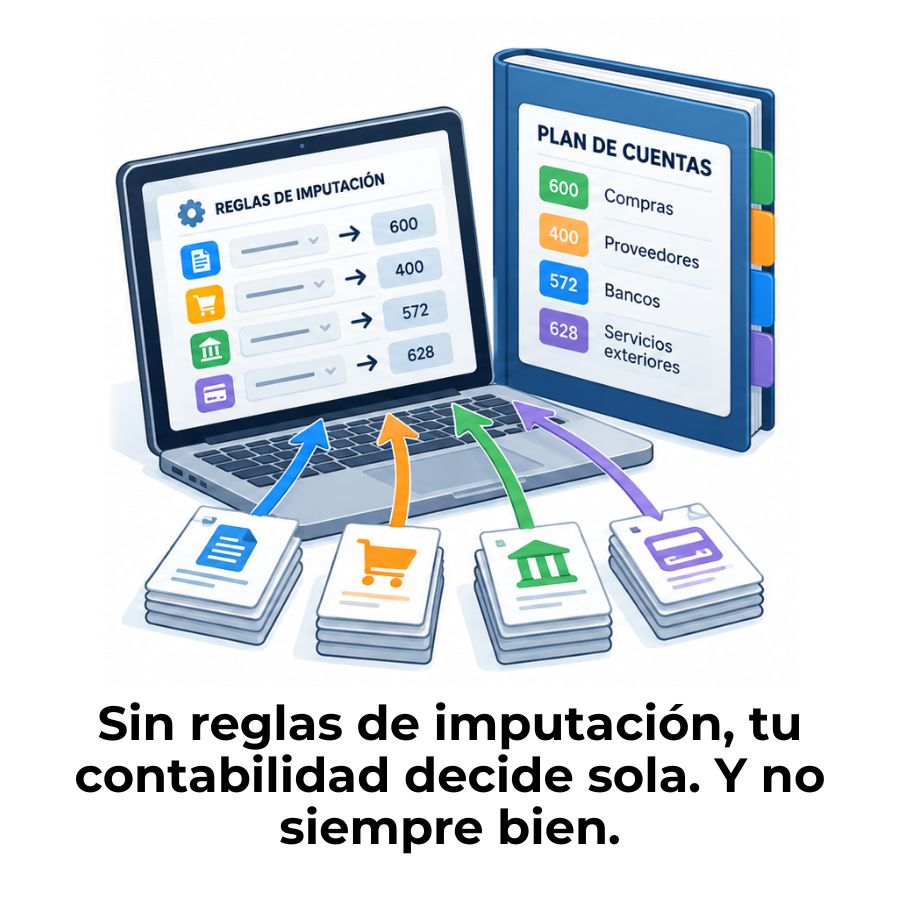
¿Qué son las reglas de imputación automática?
Una regla de imputación automática es una instrucción almacenada en el sistema contable que determina, sin intervención humana, qué cuenta del catálogo debe recibir el cargo o abono de un documento. En lugar de que cada usuario elija la cuenta al registrar una factura o un pago, el sistema la resuelve solo, aplicando la regla que mejor encaja con las características de ese documento.
El concepto puede sonar técnico, pero la lógica es cotidiana: es exactamente lo que ocurre cuando configuras que todos los gastos de telefonía vayan siempre a la misma cuenta, sin tener que escribirla cada vez. La regla automatiza esa decisión y la aplica de forma consistente en cada transacción que cumpla las condiciones definidas.
Diferencia entre imputación manual e imputación automática
En la imputación manual, el usuario elige la cuenta contable en el momento de registrar cada documento. Esto funciona bien con volúmenes bajos, pero escala mal: a más documentos, más posibilidades de que alguien elija la cuenta equivocada o use criterios distintos al compañero que trabaja el mismo proceso. La imputación automática elimina esa variabilidad al centralizar la decisión en una regla configurada una sola vez.
La diferencia clave no es solo la velocidad, sino la consistencia. Una regla bien definida aplica el mismo criterio al primer documento del mes y al último, sin importar quién lo procese. Eso convierte la imputación automática en una herramienta de control, no solo de comodidad.
¿Por qué el sistema necesita estas reglas?
Un sistema contable no puede adivinar a qué cuenta pertenece un gasto si nadie le ha enseñado el criterio. Las reglas de imputación son precisamente eso: el vocabulario que le permite al ERP tomar decisiones contables correctas de forma autónoma. Sin ellas, o el sistema pide confirmación en cada documento, o aplica una cuenta genérica que luego hay que corregir.
Además, algunas contabilizaciones ocurren sin que ningún usuario las dispare directamente, como las diferencias de cambio, los ajustes por redondeo o los descuentos automáticos. En esos casos, no existe otra opción posible que la regla: si no está configurada, la operación queda sin registrar o genera un error en el cierre.
Componentes de una regla de imputación automática
Una regla de imputación no es un valor suelto ni una simple tabla de equivalencias. Tiene una estructura interna formada por tres elementos que trabajan juntos: el criterio que la activa, la cuenta a la que dirige el movimiento y las condiciones que la limitan o la amplían. Entender cada una por separado ayuda a configurarlas sin ambigüedades y a depurarlas cuando algo falla.
Criterio de activación
El criterio de activación es la condición que el sistema evalúa para decidir si una regla aplica o no a un documento concreto. Puede basarse en el proveedor, en el tipo de documento, en la categoría del gasto o en una combinación de varios factores. Cuanto más específico es el criterio, más precisa es la imputación, pero también más reglas necesitarás para cubrir todos los casos posibles.
Un criterio bien definido evita que la regla se active en situaciones para las que no fue diseñada. Por ejemplo, una regla pensada para facturas de suministros no debería dispararse ante una nota de débito bancaria. Delimitar bien el criterio es el primer paso para que la automatización sea confiable y no genere asientos que luego haya que revisar.
Cuenta contable de destino
La cuenta de destino es el resultado que la regla produce: la cuenta del catálogo a la que se dirige el cargo o el abono del documento. Para que sea válida, debe ser una cuenta de detalle, estar activa y pertenecer al mismo libro contable que el documento. Si no cumple alguna de esas condiciones, el sistema rechaza la regla o la ignora durante el proceso de resolución.
Algunos sistemas también permiten que la cuenta de destino no sea fija, sino que se calcule a partir de un parámetro del propio documento, como el centro de costo o el proyecto asociado. Eso añade flexibilidad, pero también complejidad. Para documentos de alta frecuencia, una cuenta fija suele ser más segura y más fácil de auditar.
Condiciones y excepciones
Las condiciones delimitan el alcance de la regla: definen en qué empresa aplica, para qué proyecto, en qué rango de fechas o bajo qué tipo de moneda. Sin condiciones, una regla puede activarse en contextos donde no debería, generando imputaciones incorrectas que son difíciles de rastrear porque el sistema no las marcó como error.
Las excepciones son el complemento natural: permiten excluir casos puntuales sin necesidad de crear una regla nueva. Un proveedor concreto que por contrato debe imputarse a una cuenta diferente es el ejemplo más habitual. Documentar las excepciones activas es tan importante como documentar las reglas principales, porque son las primeras que se olvidan cuando el equipo cambia.
Tipos de reglas de imputación automática
No todas las reglas trabajan con el mismo criterio de activación. Según el elemento que desencadena la imputación, se distinguen al menos tres tipos principales. Conocerlos ayuda a diseñar una estructura de reglas que cubra los casos frecuentes con precisión y los excepcionales con el menor número de configuraciones posibles.
Reglas por proveedor o cliente
Este tipo de regla asocia un tercero concreto —un proveedor o un cliente— con una cuenta específica del catálogo. Cada vez que llega un documento de ese tercero, el sistema lo imputa directamente a esa cuenta, sin necesidad de más análisis. Es el tipo más preciso y el que tiene mayor prioridad en los sistemas que aplican jerarquía de resolución.
Su ventaja es la certeza: sabes exactamente a dónde va cada movimiento de ese proveedor. Su limitación es que requiere mantenimiento: cuando incorporas un proveedor nuevo, debes crear su regla antes de procesar el primer documento. Si no lo haces, el sistema cae al siguiente nivel de la jerarquía y puede imputar a una cuenta genérica.
Reglas por tipo de documento o transacción
Estas reglas aplican según la clase de documento que el sistema procesa: factura de compra, nota de débito, anticipo, liquidación de nómina. Funcionan como una red de seguridad cuando no existe una regla más específica para el proveedor o la categoría. Son las más fáciles de mantener porque cubren categorías amplias, aunque también son las más propensas a imputaciones demasiado genéricas si no se combinan con reglas de mayor detalle.
Reglas por categoría o clase de costo
En sistemas con módulo de controlling o gestión de costos, las clases de costo actúan como el clasificador principal del gasto. Una regla por clase de costo le dice al sistema qué objeto de imputación —centro de costo, proyecto u orden interna— debe absorber ese tipo de gasto, con independencia del proveedor o del documento concreto. Es indispensable para contabilizaciones que el sistema genera solo, sin que ningún usuario las haya iniciado.
Diferencias de precio, ajustes por redondeo y descuentos automáticos son ejemplos típicos de transacciones que necesitan este tipo de regla. Sin ella, el sistema no tiene dónde registrar esos movimientos y los deja pendientes, lo que puede bloquear el cierre del período si no se detecta a tiempo.
¿Cómo se configuran las reglas de imputación automática?
La configuración varía según el sistema contable, pero el proceso conceptual es siempre el mismo: defines el criterio, asignas la cuenta de destino y estableces las condiciones de aplicación. Lo que cambia entre plataformas es la interfaz y el nivel de detalle que puedes controlar. Entender la lógica general te permite adaptarte a cualquier ERP sin depender de la documentación específica de cada uno.
- Identifica el evento contable que quieres automatizar: factura de proveedor, pago, ajuste de inventario, diferencia de cambio.
- Define el criterio de activación: proveedor específico, tipo de documento, categoría de gasto o clase de costo primario.
- Selecciona la cuenta de destino del catálogo: debe ser activa, de detalle y pertenecer al libro contable correspondiente.
- Establece las condiciones de alcance: empresa, proyecto, moneda, rango de fechas si aplica.
- Define la prioridad de la regla respecto a otras que puedan coincidir con el mismo documento.
- Prueba con un documento real o simulado antes de activar la regla en producción.
- Documenta la regla: criterio, cuenta, responsable de la configuración y fecha de activación.
Jerarquía de prioridad entre reglas
Cuando varias reglas son candidatas para un mismo documento, el sistema necesita decidir cuál aplicar. La mayoría de los ERP resuelven esto mediante una jerarquía determinista: primero aplica la regla más específica y, si no encuentra coincidencia, baja al siguiente nivel hasta encontrar una que funcione o declarar el documento sin resolver.
El nivel 5 no es un error del sistema: es una señal de que falta una regla. Un documento pendiente es visible y corregible; una cuenta inventada por el sistema es silenciosa y potencialmente incorrecta durante meses. Por eso los sistemas bien diseñados prefieren dejar el documento sin resolver antes que asignar una cuenta por defecto sin criterio.
Validaciones que debe cumplir una regla
Antes de que una regla quede activa, el sistema suele verificar condiciones mínimas de integridad. Las más comunes son que la cuenta de destino exista en el catálogo, que esté activa, que sea de detalle y que pertenezca al mismo libro contable que el documento al que se aplicará. Si alguna de esas condiciones falla, el sistema rechaza la regla en el momento de guardarla, no después, lo que evita problemas silenciosos.
También es habitual que el sistema garantice que no existan dos reglas con idéntica especificidad para el mismo criterio. Si dos reglas compiten en el mismo nivel de prioridad sin que haya forma de desempatar, el resultado sería impredecible. Los índices únicos en las tablas de configuración son el mecanismo técnico que impide ese empate y asegura que la resolución sea siempre determinista.
Errores comunes al aplicar reglas de imputación automática
La mayor parte de los problemas con la imputación automática no vienen de fallos del sistema, sino de decisiones de configuración que parecían razonables al principio, pero no contemplaron todos los casos posibles. Identificar los errores más frecuentes te ahorra horas de revisión en el cierre contable.
Hay un patrón común detrás de todos estos errores: tratar la configuración de las reglas como una tarea de una sola vez, cuando en realidad es un proceso vivo que necesita revisión cada vez que cambia el catálogo, la estructura organizativa o los proveedores activos.
Relación con el plan de cuentas y el catálogo contable
Las reglas de imputación automática no existen en el vacío: dependen directamente de la estructura del catálogo contable para funcionar. Cada regla apunta a una cuenta concreta, y si esa cuenta no está bien clasificada, activa o accesible en el catálogo, la regla no puede resolver el documento. La calidad del catálogo determina el techo de lo que la imputación automática puede lograr.
Por eso, cuando se diseña o actualiza un plan de cuentas y catálogo contable, es buena práctica pensar desde el principio en qué reglas de imputación necesitará cada cuenta. Una cuenta creada sin criterio de uso claro dificulta la configuración de reglas posteriores y puede generar ambigüedad sobre cuál es la cuenta correcta para cada tipo de documento.
Del mismo modo, los metadatos contables asociados a cada cuenta —como su naturaleza, su nivel jerárquico o su tipo de afectabilidad— son los parámetros que el sistema lee para validar si una cuenta puede ser destino válido de una regla. Sin metadatos bien definidos, el sistema no puede filtrar cuentas inválidas durante la configuración y el riesgo de apuntar a una cuenta incorrecta crece.
Otro aspecto relevante es la detección de problemas estructurales en el catálogo. Cuando una cuenta lleva tiempo sin recibir asientos, puede ser señal de que la regla que debería imputar a ella está mal configurada o de que la cuenta quedó obsoleta. Revisar periódicamente los resultados de las imputaciones automáticas ayuda también a detectar ese tipo de situaciones mediante la detección de códigos huérfanos dentro del catálogo.
Preguntas frecuentes
¿Qué ocurre si ninguna regla coincide con un documento?
Cuando el sistema recorre toda la jerarquía de reglas y no encuentra ninguna que coincida con las características del documento, lo deja en estado pendiente de configuración. Esto significa que el asiento no se genera hasta que alguien revise la situación, cree la regla que falta o asigne la cuenta manualmente. Es un comportamiento intencional y positivo: un documento visible y sin resolver es mucho más fácil de detectar y corregir que uno registrado en una cuenta incorrecta.
¿Se puede sobrescribir una imputación automática de forma manual?
Sí. La mayoría de los sistemas permiten que el usuario elija manualmente la cuenta en el momento de registrar el documento, y esa elección tiene la máxima prioridad en la jerarquía de resolución. La imputación manual siempre prevalece sobre cualquier regla automática. Esto es útil para casos excepcionales o correcciones puntuales, aunque no debería convertirse en práctica habitual, porque anula el beneficio de la automatización y aumenta el riesgo de error humano.
¿Las reglas de imputación automática funcionan igual en todos los ERP?
La lógica conceptual es compartida —criterio, cuenta, prioridad—, pero la implementación varía según la plataforma. Algunos ERP permiten configurar reglas con criterios muy granulares y múltiples niveles de excepciones; otros solo ofrecen mapeos simples por tipo de documento. Lo que cambia es la profundidad del control que puedes ejercer, no el principio de funcionamiento. Por eso entender la lógica general te da ventaja para trabajar con cualquier sistema, incluso si nunca lo has usado antes.
¿Qué diferencia hay entre una imputación automática y una por defecto?
Una imputación automática se resuelve sin que el usuario vea la cuenta ni tenga oportunidad de modificarla durante el proceso; el sistema decide y registra sin intervención. Una imputación por defecto, en cambio, propone una cuenta que el usuario puede aceptar o cambiar antes de confirmar el documento. La primera es más eficiente para procesos de alto volumen; la segunda es más adecuada cuando se necesita revisión humana antes de que el asiento quede firme.
¿Qué campos mínimos necesita una regla de imputación para funcionar?
Como mínimo, una regla necesita un criterio de activación y una cuenta de destino válida. A eso se suma, en casi todos los sistemas, el identificador de la empresa o del libro contable al que pertenece la regla. Sin esos tres elementos, el sistema no puede asociar el documento con una cuenta de forma unívoca. Algunos sistemas también exigen un nivel de prioridad explícito para evitar conflictos cuando varias reglas coinciden con el mismo documento.
¿Cómo se audita qué regla aplicó el sistema en cada asiento?
Los sistemas bien diseñados registran en el propio asiento o en un log asociado qué regla resolvió la imputación. Ese rastro —a veces llamado origen de imputación o trazabilidad del asiento— permite al auditor verificar si la cuenta asignada era la correcta y, en caso de error, identificar la regla que lo causó. Sin ese registro, depurar una imputación incorrecta es significativamente más difícil, porque no hay forma de saber si el error estuvo en la regla, en el documento o en una modificación manual posterior.
¿Las reglas de imputación automática afectan al cierre contable?
Directamente. Si al llegar al cierre del período existen documentos pendientes por falta de reglas coincidentes, el sistema no puede generar todos los asientos necesarios y el balance quedará incompleto. Además, algunas operaciones propias del cierre —como los ajustes de valoración o las diferencias de cambio— solo se registran mediante reglas automáticas. Un catálogo de reglas incompleto o desactualizado puede bloquear parcialmente el cierre contable y obligar a intervenciones manuales de último momento que aumentan el riesgo de error.
Conclusión
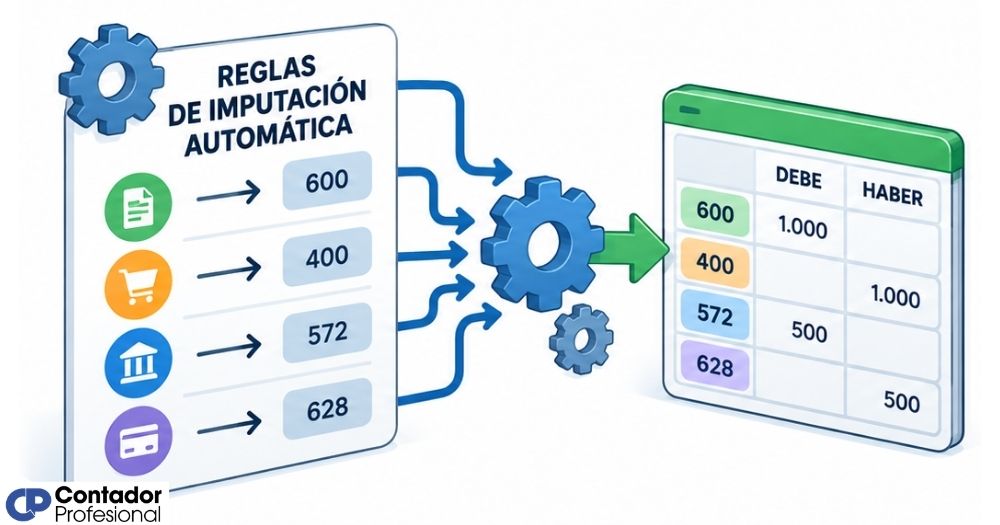
Las reglas de imputación automática son el mecanismo que transforma un catálogo contable bien estructurado en un sistema que trabaja solo. Cuando están correctamente configuradas, el ERP asigna cuentas sin intervención humana, de forma consistente y siguiendo una jerarquía clara que siempre da preferencia a la regla más específica.
Lo que aprendiste aquí —los tres componentes de una regla, los tipos que existen, la lógica de prioridad y los errores más comunes— te da las bases para revisar la configuración de cualquier sistema contable con criterio. Puedes empezar por identificar si las reglas actuales de tu entorno cubren todos los tipos de documentos frecuentes o si hay documentos que terminan pendientes de forma habitual.
Si quieres seguir profundizando en cómo funciona la contabilidad a nivel técnico y estructural, este sitio web tiene más contenidos sobre plan de cuentas, catálogos y los elementos que hacen que un sistema contable sea realmente fiable. Cada concepto que domines te da más control sobre la información financiera que gestionas.
Sigue aprendiendo:
Parametrización contable: Ordena tu contabilidad de verdad
Catálogo distribuido: Ordena tu contabilidad sin perder el control
Incidencias del catálogo contable

¿Qué son las cuentas contables y cómo se clasifican?
Diccionario semántico de registros contables
Cuentas estadísticas: El secreto que pocos contadores explican
Control de captura contable
Detección de códigos huérfanos en el plan de cuentas
