
Los códigos compartidos son una incidencia del catálogo contable que ocurre cuando dos o más cuentas distintas utilizan el mismo código identificador. Aunque parecen un detalle menor, pueden distorsionar los registros, afectar los reportes financieros y dificultar cualquier proceso de auditoría.
¿Qué son los códigos compartidos en contabilidad?
Dentro de cualquier catálogo contable, cada cuenta tiene asignado un código numérico que la identifica de forma única. Un código compartido ocurre cuando ese identificador es utilizado por más de una cuenta al mismo tiempo, generando ambigüedad dentro del sistema. Aunque puede parecer un error menor, sus consecuencias se sienten de inmediato en la calidad de la información financiera.
El problema no siempre es evidente a simple vista. En catálogos extensos, con decenas o cientos de cuentas organizadas en varios niveles jerárquicos, un código compartido puede ocultarse durante semanas o meses antes de que alguien lo detecte. Por eso, conocer su definición exacta es el primer paso para prevenirlo.
Diferencia entre un código único y un código compartido
Un código único es aquel que pertenece a una sola cuenta dentro del catálogo, sin importar cuántos niveles tenga la estructura. Nadie más lo usa, lo que permite que el sistema contable lo asocie siempre a la misma partida. Un código compartido, por el contrario, aparece vinculado a dos o más cuentas distintas, lo que obliga al sistema a «decidir» dónde registrar cada movimiento, con resultados impredecibles.
La diferencia parece sencilla en teoría, pero en la práctica puede pasar desapercibida durante mucho tiempo, sobre todo cuando las cuentas que comparten el código pertenecen a departamentos o sucursales distintas que operan de forma paralela sin cruzar información entre sí.
¿Por qué el código identifica más que el nombre de la cuenta?
Los sistemas contables modernos, y en especial los software de contabilidad computarizada, procesan las transacciones a partir del código, no del nombre de la cuenta. El nombre es una referencia para las personas; el código es el dato que utiliza el sistema para clasificar, agrupar y reportar. Si ese código es compartido, el sistema agrupa movimientos de cuentas diferentes como si fueran de una sola, distorsionando los resultados.
Por eso, en un catálogo bien construido, el código tiene más peso que cualquier otro atributo. Puedes cambiar el nombre de una cuenta sin mayor impacto; cambiar su código, en cambio, afecta todos los registros históricos asociados a ella.
¿Cómo se originan los códigos compartidos en un catálogo?
Los códigos compartidos no suelen aparecer por descuido evidente. La mayoría de las veces nacen de decisiones tomadas sin una visión completa del catálogo, especialmente cuando este crece sin seguir una metodología definida. Entender su origen es la clave para evitar que se repitan en el futuro, independientemente del tamaño de la empresa.
El rol de la estructura jerárquica en la duplicidad de códigos
Un catálogo contable se organiza en niveles: grupo, subgrupo, cuenta y subcuenta. Cada nivel hereda parte del código del nivel superior y agrega sus propios dígitos. Cuando esa jerarquía no está bien definida desde el inicio, es posible que dos ramas distintas del catálogo generen el mismo código final por coincidencia en la numeración de sus niveles intermedios.
Ejemplo: cómo surge un código compartido por jerarquía mal definida
| Nivel | Código | Nombre de cuenta | Observación |
|---|---|---|---|
| Grupo | 1 | Activo | Sin conflicto |
| Subgrupo | 11 | Activo corriente | Sin conflicto |
| Cuenta | 1105 | Caja | Sin conflicto |
| Subcuenta | 110505 | Caja general | ⚠ Código repetido en otra rama |
| Subcuenta | 110505 | Caja sucursal norte | ⚠ Código compartido → conflicto |
Ambas subcuentas reciben el mismo código porque la numeración de cada rama no reservó un rango exclusivo para cada una.
Situaciones típicas que generan códigos compartidos
Existen escenarios concretos que favorecen la aparición de este tipo de incidencia. Identificarlos con anticipación permite diseñar el catálogo de forma que los evite desde el principio.
- Migración entre sistemas contables: Al trasladar un catálogo de un software a otro, los códigos pueden reordenarse o colisionar si los rangos no son compatibles entre plataformas.
- Expansión no planificada del catálogo: Cuando se agregan cuentas nuevas sin revisar los rangos disponibles, es fácil asignar un código que ya existe en otra sección.
- Fusión de empresas o sucursales: Unir dos catálogos independientes sin una etapa de normalización previa casi siempre produce códigos que se repiten en ambos.
- Ausencia de un manual de codificación: Sin reglas claras para asignar códigos, cada persona que incorpora una cuenta puede seguir un criterio distinto, aumentando el riesgo de duplicidades.
- Catálogos heredados sin revisión: Los catálogos que se usan durante años sin una auditoría periódica acumulan inconsistencias, incluidos códigos que en algún momento se asignaron dos veces por error.
¿Cuándo un código compartido es un problema contable?
No todos los códigos compartidos generan el mismo nivel de daño. El impacto depende de cuántas transacciones pasen por las cuentas afectadas y de cuán distintas sean entre sí. Cuando las dos cuentas con el mismo código tienen movimientos frecuentes y de montos significativos, el problema puede distorsionar los estados financieros de forma grave y dificultar cualquier proceso de auditoría o cierre contable.
Impacto en los reportes financieros
El efecto más directo de un código compartido es la mezcla de saldos. Si dos cuentas de naturaleza diferente comparten el mismo código, el sistema las trata como una sola al momento de generar balances, estados de resultados o balanzas de comprobación. El saldo que aparece no representa ninguna de las dos cuentas por separado: es una combinación que carece de significado contable real.
¿Cómo afecta un código compartido a los reportes?
Balanza de comprobación
Muestra un saldo único para dos cuentas distintas. Es imposible saber cuánto corresponde a cada una sin revisión manual.
Balance general
Las cifras de activos, pasivos o patrimonio pueden estar infladas o reducidas según la naturaleza de las cuentas mezcladas.
Estado de resultados
Ingresos y gastos de partidas diferentes pueden sumarse, generando una utilidad o pérdida que no refleja la realidad del período.
Auditoría
El auditor no puede reconciliar los movimientos de una cuenta si su código está compartido. Esto genera observaciones y retrasos en el proceso.
Errores frecuentes al registrar con códigos duplicados
Más allá de los reportes, el día a día del registro contable también se ve afectado. Cuando la persona que registra una transacción utiliza el código compartido, no sabe con certeza a cuál de las dos cuentas está cargando el movimiento. El error se propaga hacia atrás en el historial contable y hacia delante en cada cierre que se realice mientras el problema persista.
Otro error frecuente ocurre durante las conciliaciones. Al intentar cruzar el saldo de una cuenta con los documentos que la respaldan, el responsable contable encuentra movimientos que no reconoce porque pertenecen a la otra cuenta que comparte el mismo código. El tiempo que se invierte en descifrar ese tipo de inconsistencia podría haberse evitado desde el diseño del catálogo.
¿Cómo detectar y corregir códigos compartidos?
Detectar un código compartido requiere una revisión sistemática del catálogo. No basta con recorrer la lista de nombres de cuentas: es necesario analizar específicamente los códigos para encontrar repeticiones. Cuanto antes se detecte el problema, menor será el volumen de registros afectados que habrá que corregir. Actuar sobre un catálogo saneado es siempre más sencillo que hacerlo sobre uno con años de movimientos acumulados.
Puedes encontrar más contexto sobre este tipo de situaciones revisando las incidencias del catálogo, donde se describen los problemas más comunes que afectan la integridad de un catálogo contable y las formas de resolverlos.
Revisión manual del catálogo de cuentas
La revisión manual consiste en exportar el catálogo completo a una hoja de cálculo y ordenar las cuentas por código. Si existen códigos repetidos, aparecerán uno debajo del otro y serán fáciles de identificar. Este método es eficaz para catálogos de tamaño pequeño o mediano, donde el número de cuentas no supera las pocas centenas.
Pasos para detectar códigos compartidos de forma manual
- Exporta el catálogo completo a un archivo de hoja de cálculo (Excel, Google Sheets u otro compatible con tu sistema contable).
- Ordena todas las filas por la columna de código de menor a mayor, de modo que los valores iguales queden contiguos.
- Aplica una fórmula de duplicados (como CONTAR.SI en Excel) para marcar automáticamente los códigos que aparecen más de una vez.
- Revisa cada código marcado y verifica si las cuentas asociadas son realmente distintas o si una de ellas es un error de captura.
- Documenta los hallazgos antes de realizar cualquier corrección, para tener un respaldo del estado original del catálogo.
Herramientas y sistemas contables que ayudan a identificarlos
Los sistemas contables modernos incluyen validaciones automáticas que impiden asignar un código ya existente a una cuenta nueva. Sin embargo, muchos catálogos en uso se construyeron antes de que esas validaciones existieran o fueron importados desde plataformas que no las tenían. En esos casos, la herramienta más efectiva es una auditoría del catálogo combinada con la función de validación de integridad que ofrecen los ERP actuales.
Algunos sistemas permiten ejecutar un reporte de integridad del catálogo que muestra, entre otras cosas, los códigos duplicados, las cuentas sin movimiento y las subcuentas huérfanas. Si tu plataforma no tiene esa función, una exportación a hoja de cálculo con una fórmula de conteo condicional cumple el mismo propósito con muy poco esfuerzo.
Buenas prácticas para evitar códigos compartidos
Evitar los códigos compartidos es mucho más eficiente que corregirlos después. Requiere seguir criterios claros desde el primer momento en que se diseña o modifica el catálogo. Un catálogo bien estructurado desde el inicio reduce significativamente las incidencias de codificación y facilita cualquier expansión futura, sin necesidad de revisar toda la estructura cada vez que se agrega una cuenta nueva.
Principios de flexibilidad y unicidad en la codificación
La codificación de un catálogo eficaz descansa sobre dos pilares que deben coexistir: la unicidad y la flexibilidad. La unicidad garantiza que ningún código se repita; la flexibilidad garantiza que siempre haya espacio para agregar cuentas nuevas sin romper la estructura existente. Cuando un catálogo solo cumple uno de los dos, tarde o temprano aparecen los problemas.
«La flexibilidad del catálogo no puede obedecer a hechos fortuitos ni improvisaciones; debe seguir una lógica contable y un resultado esperado.»
En la práctica, la flexibilidad se logra reservando rangos de códigos en cada nivel del catálogo. Por ejemplo, si el subgrupo de activos corrientes usa los códigos del 1100 al 1199, ninguna otra sección del catálogo debería asignar un código dentro de ese rango. Así, cuando se necesita agregar una cuenta nueva dentro de ese subgrupo, siempre hay códigos disponibles sin riesgo de duplicar los de otra sección.
¿Cómo diseñar un catálogo limpio desde el inicio?
El momento más adecuado para evitar los códigos compartidos es antes de registrar la primera transacción. Diseñar el catálogo con una estructura clara desde el inicio es siempre más fácil que sanear uno que ya tiene movimientos contabilizados. Si estás estructurando o reorganizando un plan de cuentas y catálogo contable, considera los siguientes puntos de partida.
- Define los niveles antes de crear cuentas: Establece cuántos niveles tendrá el catálogo (grupo, subgrupo, cuenta, subcuenta) y cuántos dígitos corresponden a cada uno antes de asignar el primer código.
- Reserva rangos por sección: Distribuye bloques de números a cada categoría principal y deja espacio suficiente entre bloques para las cuentas que puedan incorporarse en el futuro.
- Escribe el manual de codificación: Aunque sea un documento breve, tener por escrito las reglas de asignación de códigos evita que cada persona que incorpora una cuenta lo haga con un criterio distinto.
- Valida antes de publicar el catálogo: Antes de comenzar a operar con él, exporta el listado de cuentas y verifica que no existan códigos repetidos en ningún nivel.
- Actualiza el catálogo de forma controlada: Establece un proceso formal para agregar cuentas nuevas: quien lo solicite debe verificar que el código propuesto no existe ya en el sistema.
Preguntas frecuentes
¿Qué es un código compartido en un catálogo contable?
Un código compartido es aquel que aparece asignado a dos o más cuentas distintas dentro del mismo catálogo contable. Dado que los sistemas contables identifican cada cuenta por su código y no por su nombre, cuando dos cuentas comparten el mismo identificador, el sistema las trata como si fueran una sola, mezclando sus saldos y movimientos en los reportes generados.
¿Los códigos compartidos afectan los estados financieros?
Sí, de forma directa. Los estados financieros se construyen a partir de los saldos de cada cuenta identificada por su código. Si un código está compartido, el saldo que aparece en el balance general o en el estado de resultados mezcla los movimientos de dos cuentas distintas, arrojando cifras que no corresponden a ninguna de ellas de forma individual y que pueden llevar a conclusiones erróneas sobre la situación financiera de la empresa.
¿Cómo sé si mi catálogo tiene códigos compartidos?
La forma más práctica es exportar el catálogo completo a una hoja de cálculo, ordenar las cuentas por código y aplicar una función de conteo condicional para identificar los valores que se repiten. También puedes revisar el reporte de integridad del catálogo que ofrecen muchos sistemas contables modernos, el cual señala automáticamente los códigos duplicados dentro de la estructura del catálogo.
¿Se pueden tener dos cuentas con el mismo código en un plan de cuentas?
Desde un punto de vista técnico, algunos sistemas lo permiten sin mostrar un error inmediato, pero desde el punto de vista contable, no debería ocurrir nunca. Cada cuenta necesita un código exclusivo para que el sistema pueda identificarla y registrar sus movimientos de forma separada. Tener dos cuentas con el mismo código viola el principio de unicidad de la codificación y genera inconsistencias en todos los registros que impliquen esas cuentas.
¿Qué diferencia hay entre un código compartido y un código duplicado?
En la práctica contable se usan como sinónimos, pero hay un matiz: el término código duplicado suele referirse al error en sí, es decir, al hecho de que un mismo código aparece dos veces en el catálogo. El término código compartido hace énfasis en la consecuencia, que es que ese código es utilizado por dos cuentas diferentes al mismo tiempo. Ambos términos describen la misma incidencia vista desde ángulos distintos.
¿Los códigos compartidos son una incidencia grave en el catálogo?
Depende del volumen de transacciones que pasen por las cuentas afectadas y de cuán distintas sean sus naturalezas contables. Si las dos cuentas que comparten el código tienen pocos movimientos y son del mismo tipo, el impacto puede ser menor y más fácil de corregir. Pero si las cuentas pertenecen a categorías diferentes, como un activo y un ingreso, o si tienen un alto volumen de transacciones, la incidencia puede afectar gravemente la confiabilidad de toda la información financiera.
¿Cómo se corrige un código compartido sin alterar el historial contable?
Lo más recomendable es consultar con el administrador del sistema contable antes de realizar cualquier cambio. En general, el proceso implica asignar un código nuevo y exclusivo a una de las dos cuentas afectadas, reclasificar los movimientos históricos que pertenecen a esa cuenta hacia el código correcto y verificar que los saldos finales coincidan con los registros originales. Realizar este proceso sin respaldo previo del catálogo y sin documentar los cambios puede agravar el problema en lugar de resolverlo.
Conclusión
Los códigos compartidos son una de las incidencias más silenciosas que puede tener un catálogo contable. Surgen por razones concretas y previsibles, como la falta de metodología al asignar códigos, la expansión no planificada del catálogo o la migración entre sistemas. Entender su origen es el primer paso para construir una estructura contable sólida.
Ahora que conoces qué son, cómo se originan y qué impacto tienen en los reportes financieros, puedes aplicar los principios de unicidad, reserva de rangos y auditoría periódica para mantener tu catálogo libre de este tipo de conflictos. Una revisión sistemática, aunque tome tiempo al principio, te ahorra horas de correcciones futuras.
Si quieres seguir profundizando en el diseño y la gestión del catálogo contable, en este sitio web encontrarás más contenidos sobre codificación, estructura de cuentas y buenas prácticas para mantener una contabilidad precisa y confiable.
Sigue aprendiendo:
Catálogo distribuido: Ordena tu contabilidad sin perder el control
Catálogo maestro: Organiza tu contabilidad desde la base
Partes de un catálogo contable: Estructura y componentes
Control de captura contable
Gobernanza contable: El secreto detrás de las cifras limpias
Jerarquía contable: Ordena tus cuentas sin confusión

Diferencia entre plan y manual de cuentas
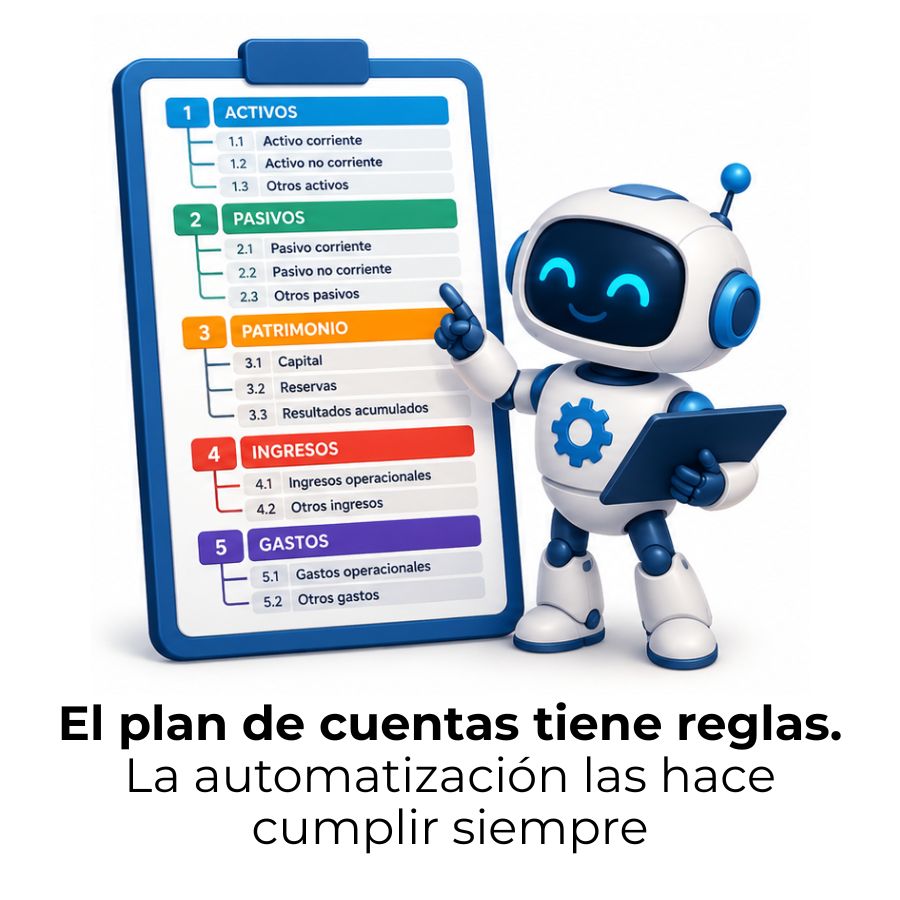
Validación automatizada en el plan de cuentas
