
Imagina que dos personas en tu empresa registran la misma operación en cuentas distintas, sin que nadie lo note. Los números cuadran, los informes se generan… pero la información no refleja la realidad. Ese escenario es más común de lo que parece, y la gobernanza contable existe precisamente para evitarlo.
¿Qué es la gobernanza contable?
La gobernanza contable es el conjunto de políticas, normas, roles y mecanismos de control que una organización establece para garantizar que su sistema contable funcione de forma ordenada, coherente y confiable. No se trata de registrar datos, sino de definir quién tiene autoridad para hacerlo, bajo qué criterios y con qué nivel de supervisión.
Dicho de otra forma: mientras la contabilidad se ocupa del qué se registra, la gobernanza contable responde al cómo, al quién y al porqué. Sin ese marco, el sistema contable puede producir información que técnicamente cuadra, pero que no refleja la realidad económica de la organización.
Este concepto aplica tanto a grandes corporaciones como a medianas empresas. Cualquier organización que tenga un plan de cuentas y catálogo contable necesita también las reglas que lo gobiernen; de lo contrario, ese catálogo se convierte en una lista sin criterio ni control.
Diferencia entre gobernanza contable y control interno
El control interno es uno de los instrumentos que forma parte de la gobernanza contable, pero no son sinónimos. La gobernanza contable es el marco general: define la estructura, los criterios y las responsabilidades. El control interno, en cambio, es el conjunto de mecanismos concretos que se activan para verificar que esa estructura se cumple en la práctica.
Piénsalo así: la gobernanza decide que todas las facturas deben registrarse en una cuenta específica y que solo el contador senior puede autorizarlo. El control interno verifica, período a período, que eso realmente ocurre. Sin gobernanza, el control interno no tiene un marco claro al que referirse. Sin control interno, la gobernanza queda solo en papel.
Pilares que sostienen la gobernanza contable
Para que la gobernanza contable funcione, necesita apoyarse en elementos bien definidos que trabajen de forma coordinada. No basta con tener buenas intenciones ni con disponer de un software contable avanzado. Lo que marca la diferencia es si existen estructuras formales que sostengan el sistema más allá de las personas que hoy lo operan.
- Políticas contables documentadas: Son las reglas escritas que definen cómo se reconoce, clasifica y valúa cada tipo de transacción. Sin ellas, cada contador puede tomar decisiones distintas ante la misma situación.
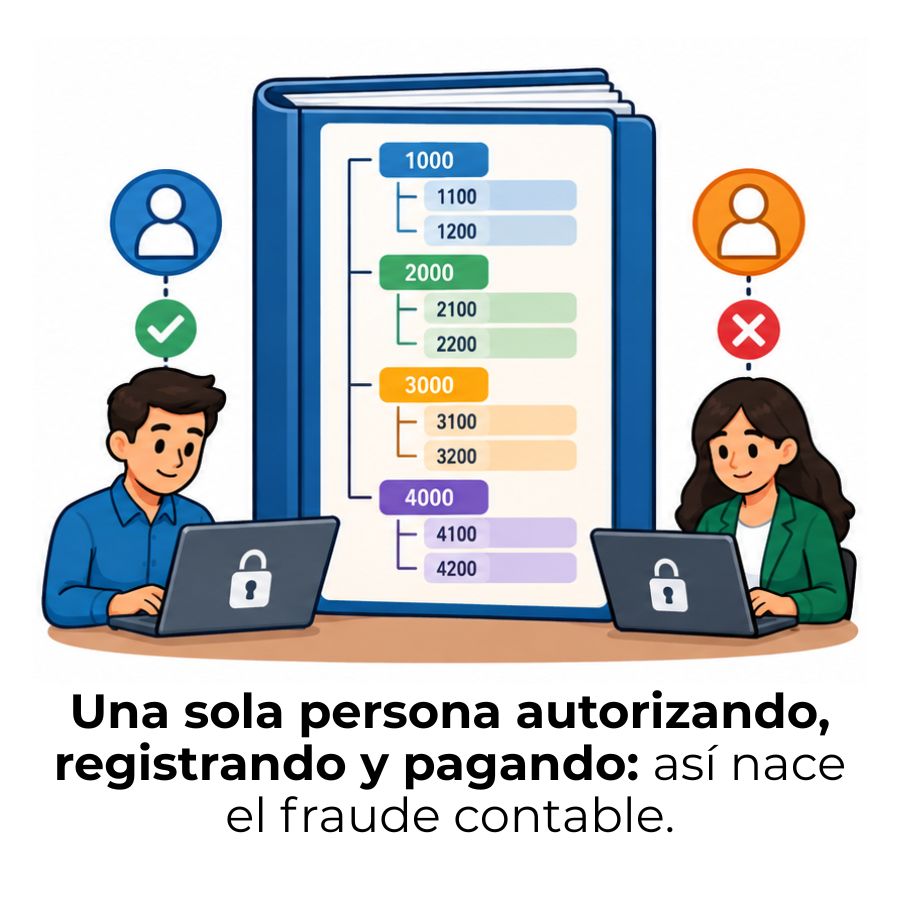
- Estructura de autorización: Define quién puede crear cuentas nuevas, quién aprueba asientos de ajuste y quién tiene acceso de solo lectura. Separar estas funciones reduce el riesgo de errores y manipulaciones.
- Catálogo de cuentas controlado: El catálogo no puede crecer de forma libre. Cada nueva cuenta debe justificarse, aprobarse y documentarse con criterios claros de uso para mantener la coherencia del sistema.
- Mecanismos de revisión periódica: Incluyen conciliaciones, revisiones de saldos y comparaciones entre períodos. Su función es detectar desviaciones antes de que se conviertan en problemas estructurales.
- Trazabilidad de registros: Cada operación debe poder rastrearse hasta su origen: quién la registró, cuándo, en qué cuenta y con qué documentación de respaldo. Eso convierte el sistema contable en una fuente verificable.
- Formación continua del equipo: Las políticas cambian, las normas se actualizan y los errores humanos persisten. Un equipo que comprende el porqué de cada regla aplica la gobernanza con mucho más rigor que uno que solo sigue instrucciones.
¿Cómo se aplica la gobernanza contable en una empresa?
Aplicar la gobernanza contable no requiere un departamento específico ni una certificación externa. Lo que sí requiere es voluntad de formalizar lo que antes se hacía de forma intuitiva. En la mayoría de las empresas, las reglas contables existen, pero viven en la cabeza de una sola persona. El primer paso es sacarlas de ahí y convertirlas en documentos accesibles y verificables.
Políticas y normas contables internas
Una política contable interna es un documento que establece, con precisión, cómo debe tratarse un tipo específico de transacción dentro de la organización. No es un manual de procedimientos operativos: es la decisión formal sobre qué criterio contable se adopta cuando la norma ofrece más de una opción o cuando la empresa enfrenta situaciones que exigen uniformidad.
Por ejemplo, una política puede definir que todos los gastos por servicios recibidos antes del cierre mensual se reconocen en el período correspondiente, aunque la factura llegue después. Sin esa regla escrita, cada contador puede aplicar un criterio diferente, lo que produce inconsistencias que se acumulan período a período.
¿Qué debe incluir una política contable interna?
Una política bien redactada responde tres preguntas básicas: ¿A qué tipo de operaciones aplica?, ¿Qué criterio se adopta para su reconocimiento y clasificación? y ¿Quién tiene autoridad para aplicar excepciones? Cualquier política que no responda esas tres preguntas está incompleta.
Roles y responsabilidades dentro del sistema
Uno de los errores más frecuentes en empresas sin gobernanza contable es que una misma persona registra, aprueba y revisa sus propios asientos. Eso elimina cualquier posibilidad de detección temprana de errores. La segregación de funciones es el principio que impide que el sistema dependa de la honestidad de una sola persona, sin importar cuánto se confíe en ella.
Gobernanza contable y el plan de cuentas
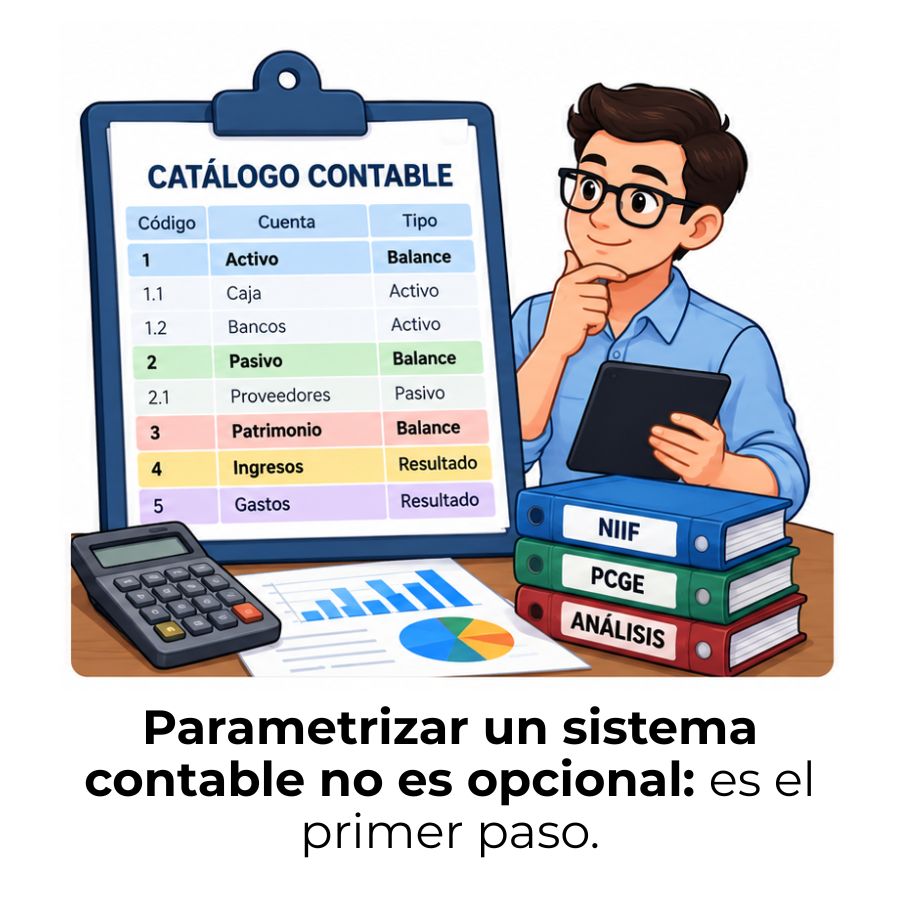
El plan de cuentas es, en muchos sentidos, la expresión más visible de la gobernanza contable. Es el catálogo que organiza todas las categorías bajo las cuales se registra la actividad económica de la empresa. Pero sin gobernanza, ese catálogo crece sin control, acumula cuentas duplicadas y pierde su capacidad de producir información coherente.
Una empresa sin gobernanza puede terminar con docenas de cuentas distintas para registrar el mismo tipo de gasto, simplemente porque cada persona que necesitó una cuenta nueva la creó sin consultar a nadie. El resultado es un catálogo difícil de analizar, difícil de consolidar y prácticamente imposible de auditar. Las cuentas contables solo cumplen su función cuando están gobernadas por criterios claros que regulan su creación, uso y cierre.
¿Cómo la gobernanza define la estructura de cuentas?
La gobernanza contable establece que cada cuenta del catálogo debe tener un propósito definido, un criterio de uso documentado y un responsable de su mantenimiento. Eso implica que la creación de una cuenta nueva no puede ser una decisión espontánea: debe pasar por un proceso de aprobación que evalúe si realmente es necesaria o si existe ya una cuenta adecuada para el mismo propósito.
Además, la gobernanza determina los niveles de agrupación del catálogo: qué cuentas son de uso obligatorio, cuáles son optativas y cuáles están reservadas para ajustes específicos. Sin esa jerarquía definida, el catálogo se vuelve plano e ilegible, y los estados financieros pierden profundidad analítica.
Consistencia semántica como requisito de gobernanza
Cuando distintas áreas de una empresa usan el mismo sistema contable, pero interpretan las cuentas de forma diferente, se produce un problema de consistencia semántica. Dos departamentos pueden registrar la misma operación en cuentas distintas porque nadie definió con precisión qué significa cada una. La gobernanza contable resuelve ese problema estableciendo definiciones compartidas y obligatorias para todo el sistema.
La consistencia semántica entre módulos es, precisamente, uno de los requisitos que la gobernanza contable debe garantizar cuando el sistema contable interactúa con otros módulos de gestión, como compras, ventas o nómina. Si cada módulo alimenta la contabilidad con criterios distintos, la información consolidada pierde sentido y los informes financieros resultan imposibles de interpretar con rigor.
Riesgos de una gobernanza contable débil
Una organización puede operar durante años con un sistema contable aparentemente funcional y, sin embargo, acumular problemas invisibles que solo se hacen evidentes cuando llega una auditoría, una fusión o una crisis de liquidez. La ausencia de gobernanza contable no genera errores grandes de inmediato: genera pequeñas inconsistencias que se multiplican con el tiempo.
- Información financiera no comparable: Si los criterios cambian de un período a otro sin documentación, los estados financieros de años distintos no pueden compararse con rigor, lo que dificulta el análisis de tendencias y la toma de decisiones estratégicas.
- Catálogos inflados y confusos: Sin control sobre la creación de cuentas, el catálogo acumula duplicados y cuentas en desuso que nadie se atreve a eliminar por miedo a romper el sistema.
- Dependencia de personas clave: Cuando las reglas solo existen en la cabeza de alguien, la salida de esa persona genera un vacío de conocimiento que puede paralizar el área contable durante semanas.
- Mayor riesgo de fraude: La falta de segregación de funciones y la ausencia de revisiones periódicas crean condiciones en las que los errores —o las manipulaciones— pueden pasar desapercibidos por tiempo indefinido.
- Dificultades en auditorías externas: Un auditor que encuentra políticas contables no documentadas, funciones sin separar y registros sin trazabilidad tardará mucho más tiempo en su trabajo, y puede emitir una opinión con salvedades que afecta la reputación de la empresa.
Buenas prácticas para fortalecer la gobernanza contable
Fortalecer la gobernanza contable no requiere comenzar desde cero ni contratar a un equipo externo. En la mayoría de los casos, el punto de partida es documentar lo que ya existe y, a partir de ahí, identificar los vacíos que generan más riesgo. A continuación, las prácticas que mayor impacto producen en el menor tiempo posible.
- Formaliza el manual de políticas contables: Reúne en un documento único las decisiones ya tomadas sobre criterios de reconocimiento, clasificación y presentación. No necesita ser extenso; necesita ser claro y accesible para todo el equipo.
- Establece un proceso de aprobación para nuevas cuentas: Define quién puede solicitar una cuenta nueva, quién la evalúa y quién la aprueba. Ese proceso, aunque simple, elimina el crecimiento caótico del catálogo.
- Documenta cada cuenta del catálogo: Cada cuenta debe tener un nombre descriptivo, una definición de uso y ejemplos de las transacciones que corresponden a ella. Sin esa ficha, el catálogo es solo una lista de códigos.
- Implementa revisiones periódicas del catálogo: Al menos una vez al año, revisa si existen cuentas sin movimiento, con saldos incoherentes o cuyo propósito se ha desvirtuado. Ese mantenimiento preventivo evita acumulaciones difíciles de sanear.
- Separa las funciones de registro y aprobación: Aunque el equipo sea pequeño, asigna la aprobación de asientos a una persona distinta de quien los genera. Esa separación mínima ya representa un avance significativo.
- Conecta la gobernanza contable con los demás sistemas: Si el sistema de compras, ventas o nómina alimenta directamente la contabilidad, asegúrate de que los criterios de clasificación sean coherentes en todos los módulos. Un desajuste en la entrada de datos puede invalidar el trabajo contable posterior.
«Una contabilidad bien gobernada no es más costosa que una mal gobernada: simplemente produce información confiable en lugar de números que cuadran por casualidad.»
Preguntas frecuentes
¿Qué es exactamente la gobernanza contable?
La gobernanza contable es el conjunto de políticas, estructuras de autorización, normas internas y mecanismos de control que una organización establece para garantizar que su sistema contable opere de forma coherente, confiable y verificable. No se limita a registrar operaciones: define quién tiene autoridad para hacerlo, bajo qué criterios y con qué supervisión, de manera que la información financiera producida pueda usarse con confianza para la toma de decisiones.
¿Cuál es la diferencia entre gobernanza contable y auditoría?
La gobernanza contable es un sistema permanente que opera dentro de la organización: define las reglas y las hace cumplir de forma continua. La auditoría, en cambio, es una revisión independiente y periódica que evalúa si ese sistema funciona correctamente. La auditoría examina; la gobernanza contable previene. Una empresa con buena gobernanza facilita el trabajo de la auditoría, porque sus registros son trazables, sus políticas están documentadas y sus funciones están separadas de forma clara.
¿Por qué la gobernanza contable es clave para el plan de cuentas?
Sin gobernanza, el plan de cuentas crece sin control y pierde coherencia. Cada persona que necesita registrar un tipo de operación nueva puede crear una cuenta sin criterio formal, lo que genera duplicados, ambigüedades y dificultades para consolidar la información. La gobernanza contable convierte el catálogo de cuentas en un instrumento gobernado, donde cada cuenta tiene un propósito definido, una descripción de uso y un responsable de su mantenimiento, lo que garantiza que el sistema sea útil y sostenible a largo plazo.
¿Quién es responsable de la gobernanza contable en una empresa?
La responsabilidad de la gobernanza contable es compartida, aunque con pesos distintos según el nivel jerárquico. La alta dirección define las políticas generales y asigna los recursos necesarios. El responsable del área contable traduce esas políticas en procedimientos operativos y supervisa su cumplimiento. La auditoría interna verifica de forma independiente que el sistema funciona. Cada uno cumple un papel distinto, y la gobernanza pierde efectividad cuando alguno de esos roles queda sin asignación formal.
¿Cómo afecta la gobernanza contable a la toma de decisiones?
Las decisiones de negocio se basan en información financiera. Si esa información fue producida sin criterios uniformes, sin revisión y sin trazabilidad, las decisiones que se tomen a partir de ella tienen un riesgo alto de estar mal fundamentadas. Una gobernanza contable sólida garantiza que los datos en los que se basan las decisiones sean consistentes y comparables entre períodos, entre áreas y entre empresas del mismo grupo, lo que mejora significativamente la calidad del análisis y reduce el margen de error en la planificación.
¿Qué pasa si una empresa no tiene gobernanza contable?
A corto plazo, puede parecer que nada pasa: los estados financieros se producen, los impuestos se presentan y la operación continúa. Pero con el tiempo se acumulan inconsistencias que resultan muy costosas de corregir: catálogos de cuentas desordenados, criterios que cambian sin documentación, dependencia de personas clave y registros difíciles de auditar. Cuando llega una auditoría externa, una Due Diligence o una crisis, esas inconsistencias se hacen visibles de golpe y el costo de sanearlas puede ser muy alto.
¿La gobernanza contable aplica solo a grandes empresas?
No. La escala de la gobernanza contable se adapta al tamaño de la organización, pero el principio es válido para cualquier empresa que quiera producir información confiable. Una pyme puede tener una gobernanza contable efectiva con políticas sencillas, roles mínimamente separados y revisiones periódicas básicas. No se necesita un departamento entero ni herramientas sofisticadas; se necesita voluntad de formalizar las reglas que ya existen y aplicarlas de forma consistente, independientemente del volumen de operaciones.
Conclusión
La gobernanza contable no es un concepto reservado para grandes corporaciones ni para equipos de auditores: es el marco que decide si la información que produce tu sistema contable puede usarse con confianza o si solo sirve para cumplir con un requisito formal. Cuando las reglas están claras, los roles están definidos y los controles funcionan, la contabilidad deja de ser un registro pasivo y se convierte en una herramienta real de gestión.
A lo largo de este artículo has visto que la gobernanza contable se construye sobre pilares concretos: políticas documentadas, estructuras de autorización, catálogos controlados y revisiones periódicas. Puedes empezar por el punto que más riesgo representa en tu organización hoy, sin necesidad de abordar todo a la vez. Formalizar una sola política o separar una función que hoy está concentrada en una persona ya es un avance significativo.
Si este tema te generó nuevas preguntas o quieres seguir construyendo una base contable sólida, este sitio web tiene más contenidos que te ayudarán a profundizar en cada uno de estos aspectos con la misma claridad y precisión.
Sigue aprendiendo:
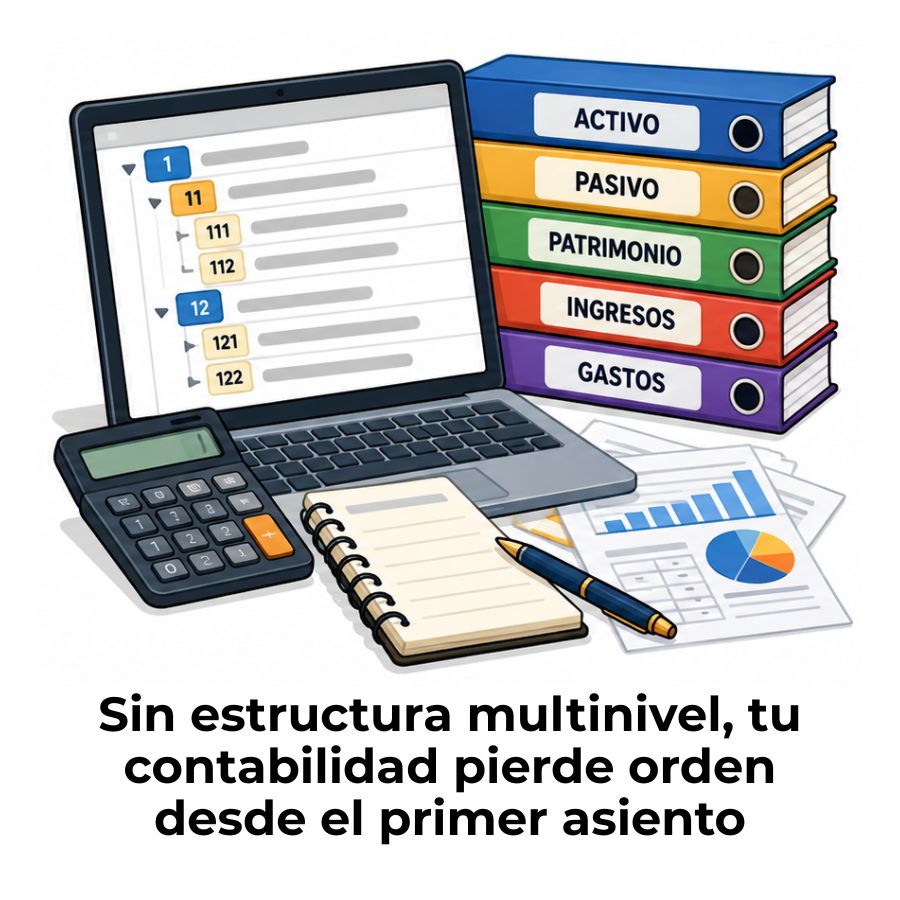
Estructura multinivel en el plan de cuentas contable

Diferencia entre plan y manual de cuentas
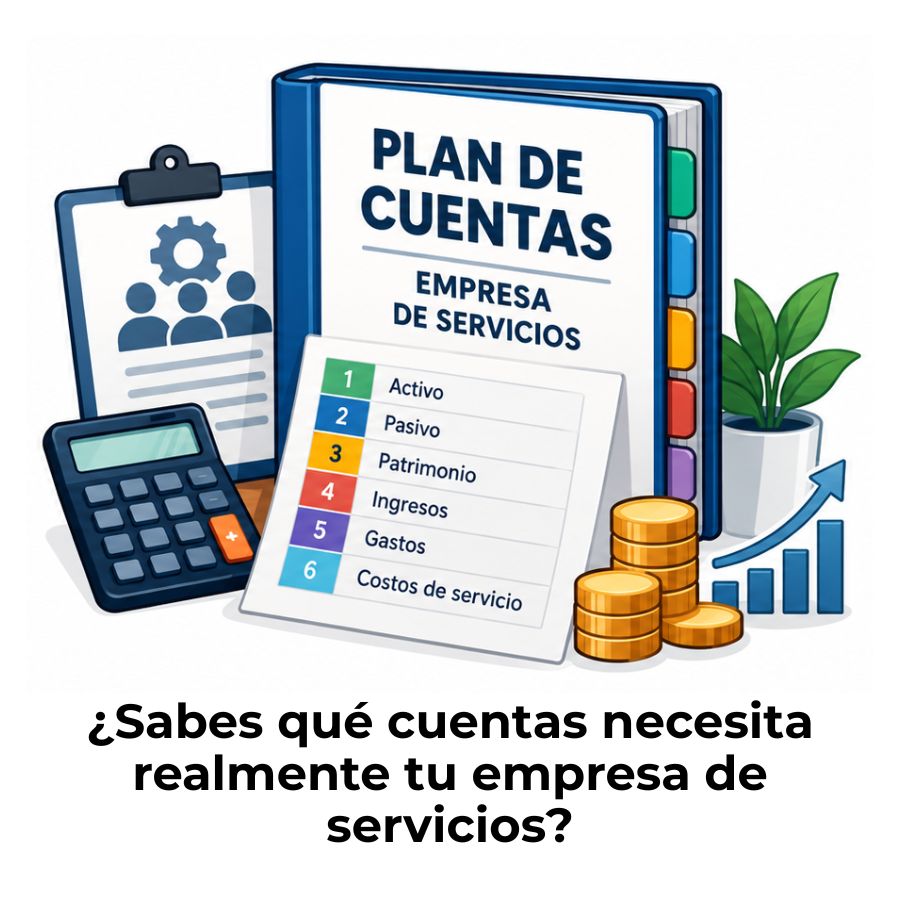
El plan de cuentas para una empresa de servicios

Manual de cuentas contables
Parametrización contable: Ordena tu contabilidad de verdad
Consistencia semántica entre módulos contables
Segregación de funciones: El secreto que cuida tus cuentas
Catálogo de referencia corporativo en contabilidad
