
El catálogo maestro es el documento que reúne y organiza todas las cuentas contables de una empresa. Si alguna vez te preguntaste cómo sabe el sistema contable en qué cuenta va cada operación, la respuesta está aquí. A continuación, encontrarás su estructura, sus niveles y cómo se elabora.
¿Qué es el catálogo maestro en contabilidad?
El catálogo maestro es el documento base que concentra, organiza y codifica todas las cuentas contables que una empresa utiliza para registrar sus operaciones financieras. Cada cuenta tiene un nombre único y un código que la identifica dentro del sistema, lo que garantiza que cualquier movimiento —una venta, un gasto, un préstamo— quede registrado siempre en el lugar correcto.
Piénsalo como el índice de un libro muy bien organizado: antes de escribir cualquier cosa, necesitas saber en qué sección va cada idea. En contabilidad ocurre lo mismo. Sin ese índice, dos personas distintas podrían registrar la misma operación en cuentas diferentes, lo que hace imposible comparar períodos, auditar resultados o generar reportes confiables.
A diferencia de una simple lista de cuentas, el catálogo maestro tiene jerarquía, codificación sistemática y coherencia con los principios contables vigentes. No es un documento estático: crece y se ajusta conforme la empresa incorpora nuevas operaciones, abre líneas de negocio o cumple con nuevas obligaciones fiscales.
Diferencia entre catálogo maestro y plan de cuentas
Estos dos términos se usan con frecuencia como sinónimos, pero tienen un matiz importante. El plan de cuentas es el marco general: incluye la estructura de las cuentas, las normas de valoración y los criterios de registro que rigen el sistema contable de una entidad. El catálogo maestro, por su parte, es la lista concreta y codificada de todas esas cuentas dentro del sistema; es la parte operativa del plan.
En la práctica, muchas empresas usan ambos términos para referirse al mismo documento porque, en sistemas contables de pequeñas y medianas empresas, el plan y el catálogo se presentan integrados en un solo archivo. La distinción importa más en entidades grandes o en software contable especializado, donde los dos elementos se gestionan por separado. Si quieres profundizar en el marco teórico que los conecta, el plan de cuentas y catálogo contable es el punto de partida ideal.
| Característica | Plan de cuentas | Catálogo maestro |
|---|---|---|
| Naturaleza | Marco normativo y estructural | Lista operativa y codificada |
| Contenido | Normas, criterios y estructura general | Cuentas específicas con código y nombre |
| Alcance | Define el sistema contable completo | Concentra las cuentas del sistema |
| Uso cotidiano | Referencia normativa y de diseño | Herramienta de registro diario |
| Modificación | Cambios estructurales o normativos | Se actualiza con nuevas cuentas operativas |
Estructura jerárquica del catálogo maestro
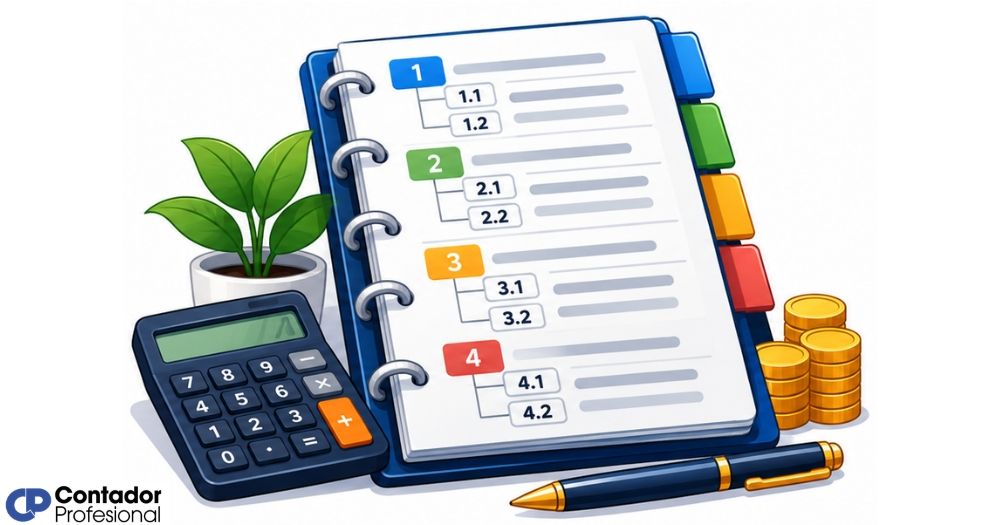
La característica que define al catálogo maestro por encima de cualquier otra es su organización jerárquica: parte de las categorías más amplias y desciende progresivamente hacia el nivel de detalle necesario para registrar cada transacción específica. Esta jerarquía no es arbitraria; responde a la lógica con la que se construyen los estados financieros.
Cada nivel de la jerarquía agrupa al siguiente. Un grupo contiene varias cuentas de mayor; cada cuenta de mayor puede contener varias subcuentas; y cada subcuenta puede descomponerse en cuentas auxiliares. El nivel al que se registra la transacción real siempre es el más detallado: los niveles superiores acumulan automáticamente los movimientos de los inferiores para generar los reportes consolidados.
Niveles de codificación y su función
Cada nivel del catálogo cumple una función específica dentro del sistema. El primer nivel identifica el grupo principal —activo, pasivo, capital, ingreso, costo o gasto— con un solo dígito. A partir de ahí, cada dígito adicional añade detalle. Esta progresión decimal permite que el sistema contable acumule o desglose información con un simple cambio de nivel de consulta, sin necesidad de duplicar datos.
El número de niveles que usa cada empresa depende de su tamaño y complejidad operativa. Una microempresa puede operar perfectamente con tres niveles; una corporación multinacional puede necesitar cinco o seis para capturar el detalle de cada línea de negocio, sucursal o centro de costos. Lo importante es que la lógica sea consistente de arriba abajo: nunca debe haber una subcuenta que no esté vinculada a una cuenta de mayor, ni una cuenta de mayor sin grupo.
Sistemas de codificación: numérico, alfabético y alfanumérico
La codificación es el lenguaje interno del catálogo maestro. El sistema más extendido es el numérico decimal, donde cada cuenta recibe una secuencia de dígitos separados por puntos que refleja su posición en la jerarquía. Es el favorito porque facilita la ordenación automática, la búsqueda rápida y la compatibilidad con la mayoría de los softwares contables.
2.2.3.02
5.1.2.00
P.CLP.PRV
I.VTA.LOC
P202
G305
El sistema alfabético se usa en contabilidades sencillas donde el número de cuentas es reducido. El alfanumérico combina las ventajas de ambos: la letra identifica el grupo de forma visual y los números detallan el nivel. Independientemente del sistema elegido, la regla de oro es la consistencia absoluta: nunca mezcles sistemas dentro del mismo catálogo.
Grupos de cuentas que forman el catálogo maestro
Todo catálogo maestro se construye sobre los mismos pilares conceptuales: los grandes grupos contables que corresponden a la estructura de los estados financieros. Conocer qué cuentas van en cada grupo es tan importante como saber codificarlas, porque un error de clasificación aquí distorsiona los reportes de toda la empresa.
Cuentas de activo
Las cuentas de activo registran todo lo que la empresa posee o tiene derecho a recibir. Se dividen principalmente en activo circulante, que incluye recursos líquidos o convertibles en efectivo en el corto plazo —como caja, bancos, inventarios y cuentas por cobrar—, y activo no circulante, que agrupa los bienes de uso duradero como maquinaria, equipo de transporte, edificios y las inversiones a largo plazo.
El criterio que separa ambas categorías es el tiempo: si el activo se convierte en efectivo o se consume en el ciclo operativo normal (generalmente un año o menos), va en circulante. Si su vida útil supera ese horizonte, va en no circulante. Esta clasificación determina directamente cómo se lee la liquidez de la empresa en el balance general.
Cuentas de pasivo y capital
El pasivo concentra las obligaciones de la empresa con terceros: proveedores, bancos, empleados y autoridades fiscales. Al igual que el activo, se separa en pasivo a corto plazo —deudas que vencen dentro del año— y pasivo a largo plazo, que incluye créditos hipotecarios, bonos y otras obligaciones con vencimiento mayor. Conocer esta distinción permite evaluar si la empresa puede cubrir sus compromisos próximos con los recursos que tiene disponibles.
El capital, por su parte, representa la diferencia entre lo que la empresa tiene y lo que debe: es el patrimonio neto de los socios o accionistas. Incluye las aportaciones originales, las utilidades acumuladas que no se distribuyeron y las reservas de capital. El capital es el termómetro más directo de la salud financiera a largo plazo de cualquier negocio.
Cuentas de ingresos, costos y gastos
Estas tres categorías forman el estado de resultados. Los ingresos registran todos los recursos que la empresa obtiene por su actividad principal y secundaria. Los costos capturan el valor de lo que se entregó o consumió para generar esos ingresos —materias primas, mano de obra directa, costos de producción—. Y los gastos agrupan las erogaciones del período que no se vinculan directamente con la producción: administración, ventas, financieros y depreciaciones.
La distinción entre costo y gasto es uno de los puntos que más confusión genera al diseñar el catálogo. Un costo está directamente relacionado con el producto o servicio que se vende; un gasto es una erogación del período que no forma parte del costo unitario. Confundirlos distorsiona el margen bruto y dificulta el análisis de rentabilidad por línea de producto. Para comprender cómo se relaciona la nomenclatura contable con la clasificación de estas cuentas, conviene revisar los criterios de denominación que rigen cada grupo.
¿Cómo se elabora un catálogo maestro contable?
Diseñar el catálogo maestro desde cero no es una tarea que deba hacerse a la ligera. Es una decisión con consecuencias a largo plazo: una vez que la empresa comienza a operar con un catálogo, modificar su estructura genera inconsistencias en la comparabilidad histórica de los reportes. Por eso, el diseño debe ser deliberado, ordenado y pensado para escalar.
Pasos para construirlo desde cero
Un aspecto que muchos pasan por alto en este proceso es la relación entre las cuentas predeterminadas del software contable y el catálogo propio de la empresa. La mayoría de los sistemas llegan con un catálogo base que puede adaptarse, pero que conviene revisar a fondo antes de adoptar. Las cuentas predeterminadas son un excelente punto de partida, pero rara vez se ajustan al cien por cien a la realidad de cada empresa sin modificaciones.
Errores frecuentes al diseñar el catálogo
El error más común es crear demasiadas cuentas desde el inicio, con un nivel de detalle que la empresa no necesita. Cada cuenta que añades es una cuenta que debes mantener, conciliar y explicar. Más cuentas no significa más control; significa más trabajo administrativo sin un beneficio proporcional en la calidad de la información.
Otro problema frecuente es no respetar la jerarquía: crear subcuentas sin cuenta de mayor, o cuentas de mayor que no pertenecen a ningún grupo. Esto genera inconsistencias en los totales y obliga a correcciones manuales al cierre. También es habitual mezclar cuentas de distintas naturalezas —por ejemplo, incluir un ingreso financiero dentro del grupo de activos— por no haber revisado el saldo normal de cada cuenta antes de asignarla.
Relación del catálogo maestro con los estados financieros
El catálogo maestro y los estados financieros están unidos de forma directa: cada reporte financiero es, en esencia, una reorganización de las cuentas del catálogo. El balance general toma las cuentas de activo, pasivo y capital; el estado de resultados agrupa las de ingreso, costo y gasto; y el estado de flujo de efectivo reclasifica los movimientos de las cuentas bancarias y de operación. Si el catálogo está bien diseñado, los reportes se generan automáticamente y con precisión.
El catálogo de cuentas es el documento que contiene una lista de las cuentas contables utilizadas para el registro de las operaciones de las entidades y determina la estructura de los estados financieros que se pueden generar.
Esto significa que un error en el catálogo se replica automáticamente en todos los reportes. Si una cuenta de gasto queda clasificada como activo, el balance mostrará más activos de los reales y el estado de resultados mostrará menos gastos de los que hubo. Ese tipo de error no siempre es evidente a primera vista y puede mantenerse durante meses antes de detectarse en una auditoría o revisión externa.
Además, el catálogo maestro establece el nivel de detalle con el que se puede analizar la información. Si tienes una sola cuenta de «ventas» sin subcuentas, solo podrás ver el total. Si la desglosas en ventas por línea de producto, por región o por canal, los reportes permiten tomar decisiones mucho más precisas. El diseño del catálogo define el alcance del análisis financiero posible, no solo el del registro.
Preguntas frecuentes
¿Qué es el catálogo maestro en contabilidad?
El catálogo maestro en contabilidad es el documento que reúne, organiza y codifica todas las cuentas que una empresa utiliza para registrar sus operaciones financieras. Funciona como el índice central del sistema contable: asigna un código único a cada cuenta, la clasifica dentro de un grupo (activo, pasivo, capital, ingreso, costo o gasto) y establece la jerarquía entre los distintos niveles de detalle. Sin él, el registro de operaciones sería inconsistente y los reportes financieros perderían confiabilidad.
¿Para qué sirve el catálogo maestro de cuentas?
El catálogo maestro sirve para garantizar que cada operación financiera quede registrada siempre en la cuenta correcta, bajo el mismo criterio, independientemente de quién haga el registro. Esto hace posible generar estados financieros automáticos, realizar auditorías ordenadas, comparar períodos contables y cumplir con las obligaciones fiscales de presentación de información. También facilita el análisis de la rentabilidad por línea de negocio, departamento o producto cuando el catálogo tiene el nivel de detalle adecuado.
¿Cuál es la diferencia entre catálogo maestro y plan de cuentas?
El plan de cuentas es el marco normativo más amplio: incluye la estructura del sistema contable, las políticas de valoración y los criterios de registro. El catálogo maestro es la parte operativa: la lista concreta y codificada de todas las cuentas que se usan en la práctica diaria. En empresas pequeñas y medianas, ambos conceptos se presentan integrados en un solo documento. En organizaciones más grandes o en software especializado, el plan y el catálogo se gestionan de forma separada, aunque siempre deben ser coherentes entre sí.
¿Cuántos niveles puede tener un catálogo maestro?
El número de niveles depende del tamaño y la complejidad operativa de cada empresa. La mayoría de los catálogos trabajan con tres o cuatro niveles: grupo, cuenta de mayor, subcuenta y auxiliar. Las empresas pequeñas suelen necesitar solo tres niveles para operar correctamente. Las organizaciones grandes o con múltiples líneas de negocio, sucursales o centros de costos pueden requerir cinco o incluso seis niveles. Lo importante no es la cantidad de niveles, sino que todos sean coherentes entre sí y que el nivel más detallado sea donde se realiza el registro de las transacciones reales.
¿Qué tipos de cuentas incluye el catálogo maestro?
El catálogo maestro incluye cuentas de los seis grupos fundamentales de la contabilidad: activo (bienes y derechos de la empresa), pasivo (obligaciones con terceros), capital (patrimonio de los socios), ingresos (recursos obtenidos por la actividad), costos (valor de lo consumido para generar los ingresos) y gastos (erogaciones del período no vinculadas al costo del producto). Algunos catálogos añaden un séptimo grupo de cuentas de orden, que registra compromisos contingentes como garantías, avales o activos en custodia que no afectan directamente el patrimonio, pero deben quedar documentados.
¿Cómo se codifican las cuentas en un catálogo maestro?
Las cuentas se codifican mediante un sistema estructurado que puede ser numérico (solo dígitos separados por puntos), alfabético (letras que identifican la categoría) o alfanumérico (combinación de letras y números). El más utilizado es el numérico decimal, donde el primer dígito identifica el grupo, el segundo la cuenta de mayor, el tercero la subcuenta y así sucesivamente. La elección del sistema debe hacerse antes de crear la primera cuenta y mantenerse sin mezclas durante toda la vida del catálogo, ya que la consistencia de la codificación es lo que permite la ordenación automática y la generación de reportes.
¿Quién elabora el catálogo maestro de una empresa?
El catálogo maestro lo elabora el contador o el equipo contable de la empresa, idealmente con el apoyo de la dirección financiera y de los responsables de cada área operativa. La dirección aporta el contexto estratégico: qué tipo de análisis necesita para tomar decisiones. El contador traduce esas necesidades en una estructura de cuentas coherente con los principios contables y con las obligaciones fiscales del país. En empresas que utilizan software contable, el catálogo se configura dentro del sistema antes de comenzar a registrar operaciones, y cualquier modificación posterior debe documentarse y comunicarse a todos los usuarios.
Conclusión
El catálogo maestro no es un simple listado de cuentas: es la estructura que sostiene todo tu sistema contable. Cuando está bien diseñado, cada operación llega al lugar correcto, los reportes se generan con coherencia y la información financiera te permite tomar decisiones con base real. Cuando falla, los efectos se propagan hacia todos los estados financieros sin que sea fácil detectar el origen del problema.
Ya conoces qué es, cómo se jerarquiza, qué grupos de cuentas lo integran, cómo se elabora desde cero y cuáles son los errores que debes evitar. Ahora puedes revisar el catálogo que tienes —o diseñar el que aún no tienes— con criterios claros: respeta la jerarquía, elige un sistema de codificación y mantenlo consistente, y crea solo las cuentas que la operación real requiere. Con esa base, tu contabilidad será más ordenada, más legible y más útil.
Si quieres seguir fortaleciendo tus conocimientos contables, este sitio web tiene más contenido sobre el plan de cuentas, la nomenclatura y los fundamentos del registro financiero. Cada concepto que dominas te acerca a una comprensión más completa y práctica de la contabilidad.
Sigue aprendiendo:
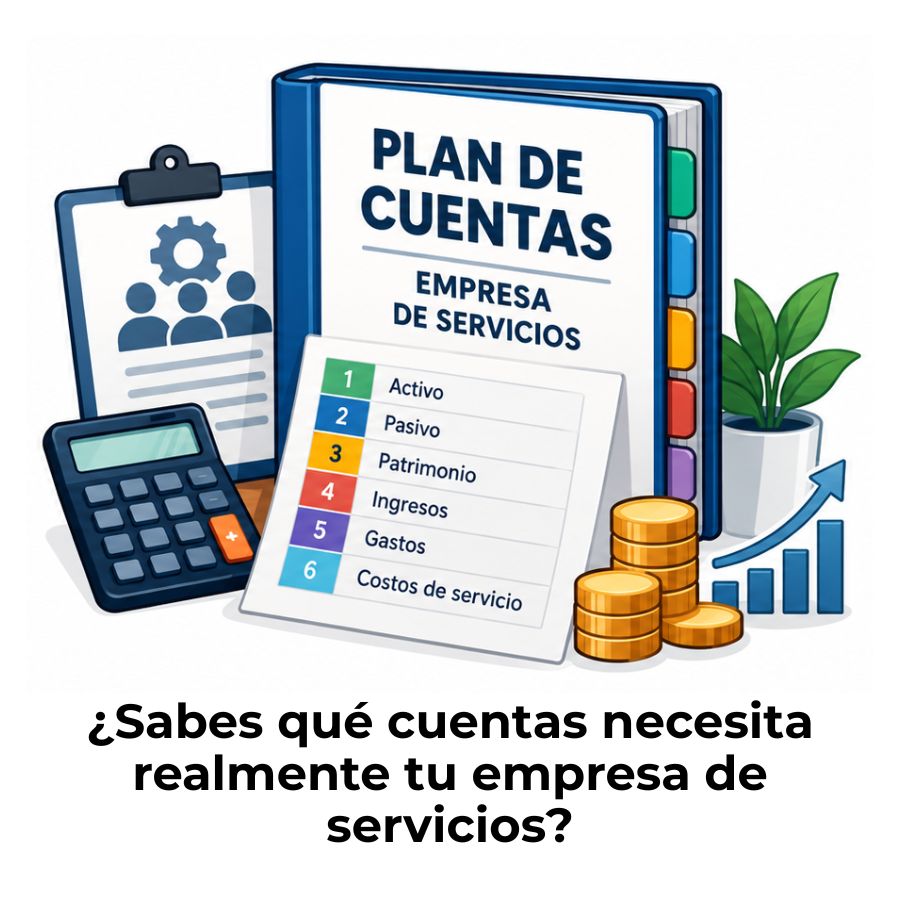
El plan de cuentas para una empresa de servicios
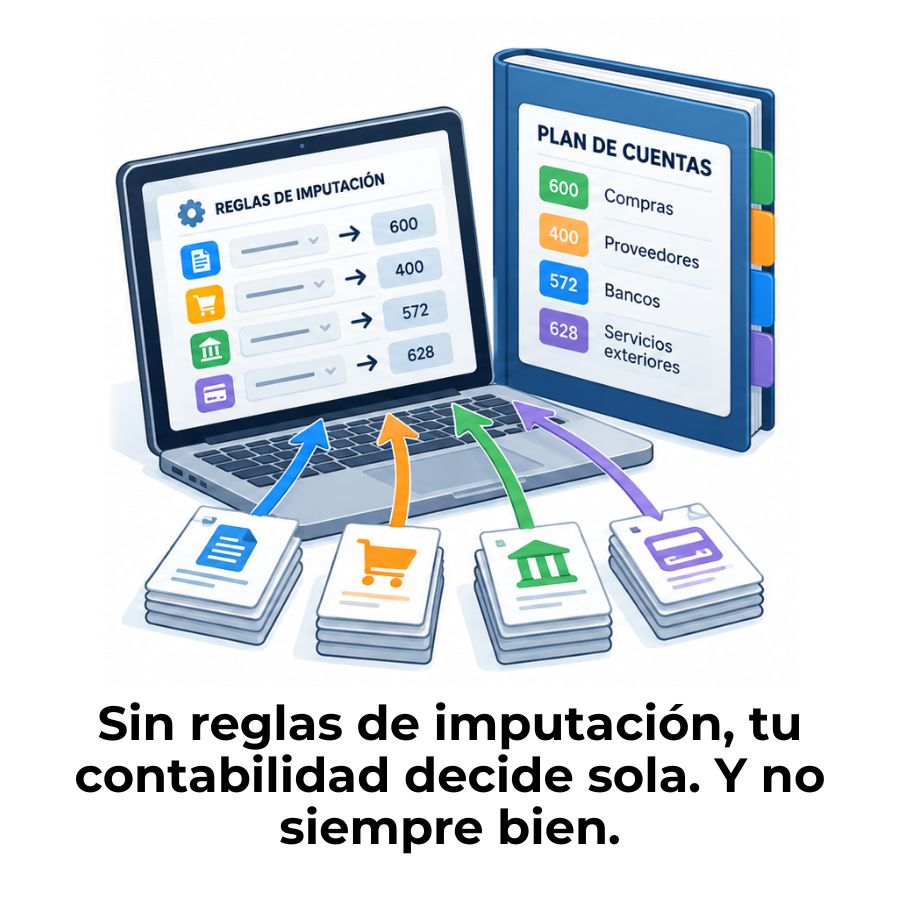
Reglas de imputación automática en contabilidad
Plan de cuentas para una empresa comercial
Catálogo de referencia corporativo en contabilidad
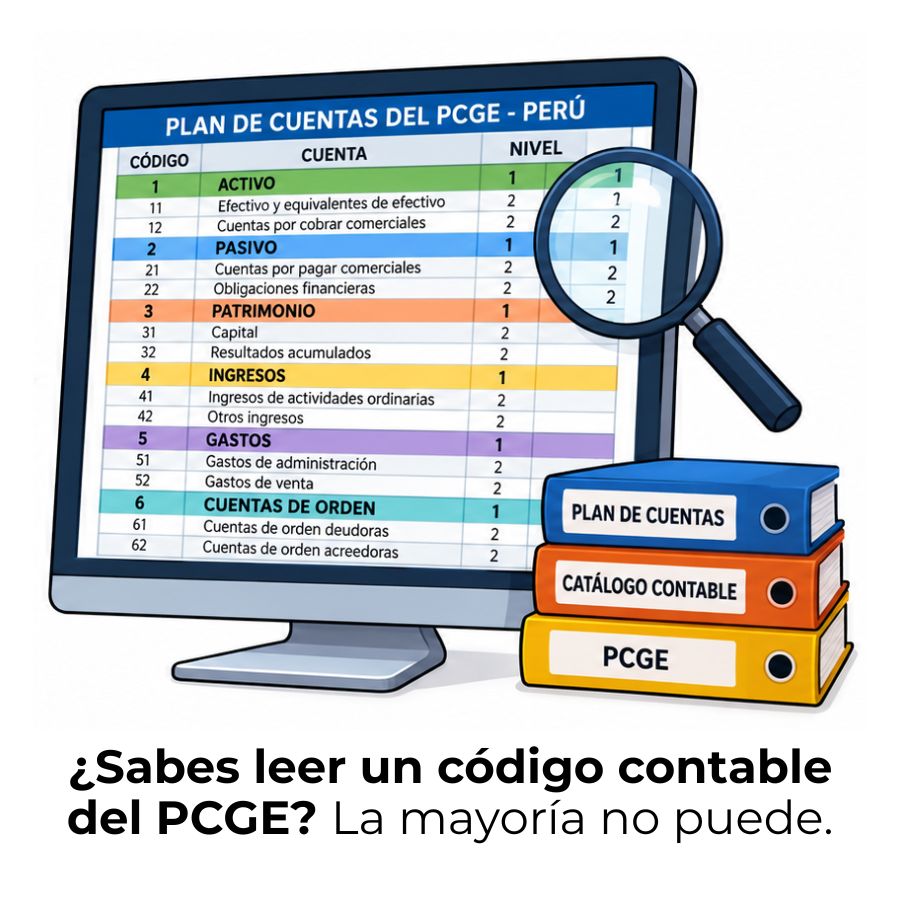
PCGE en el Perú: ¿Qué es y cómo funciona?
Cuentas predeterminadas: Ahorra tiempo y evita errores contables ✅
Control de captura contable
Códigos compartidos: El error silencioso en tu catálogo contable
